Статья 204 НК РК 2026 — Правила налогового учета
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
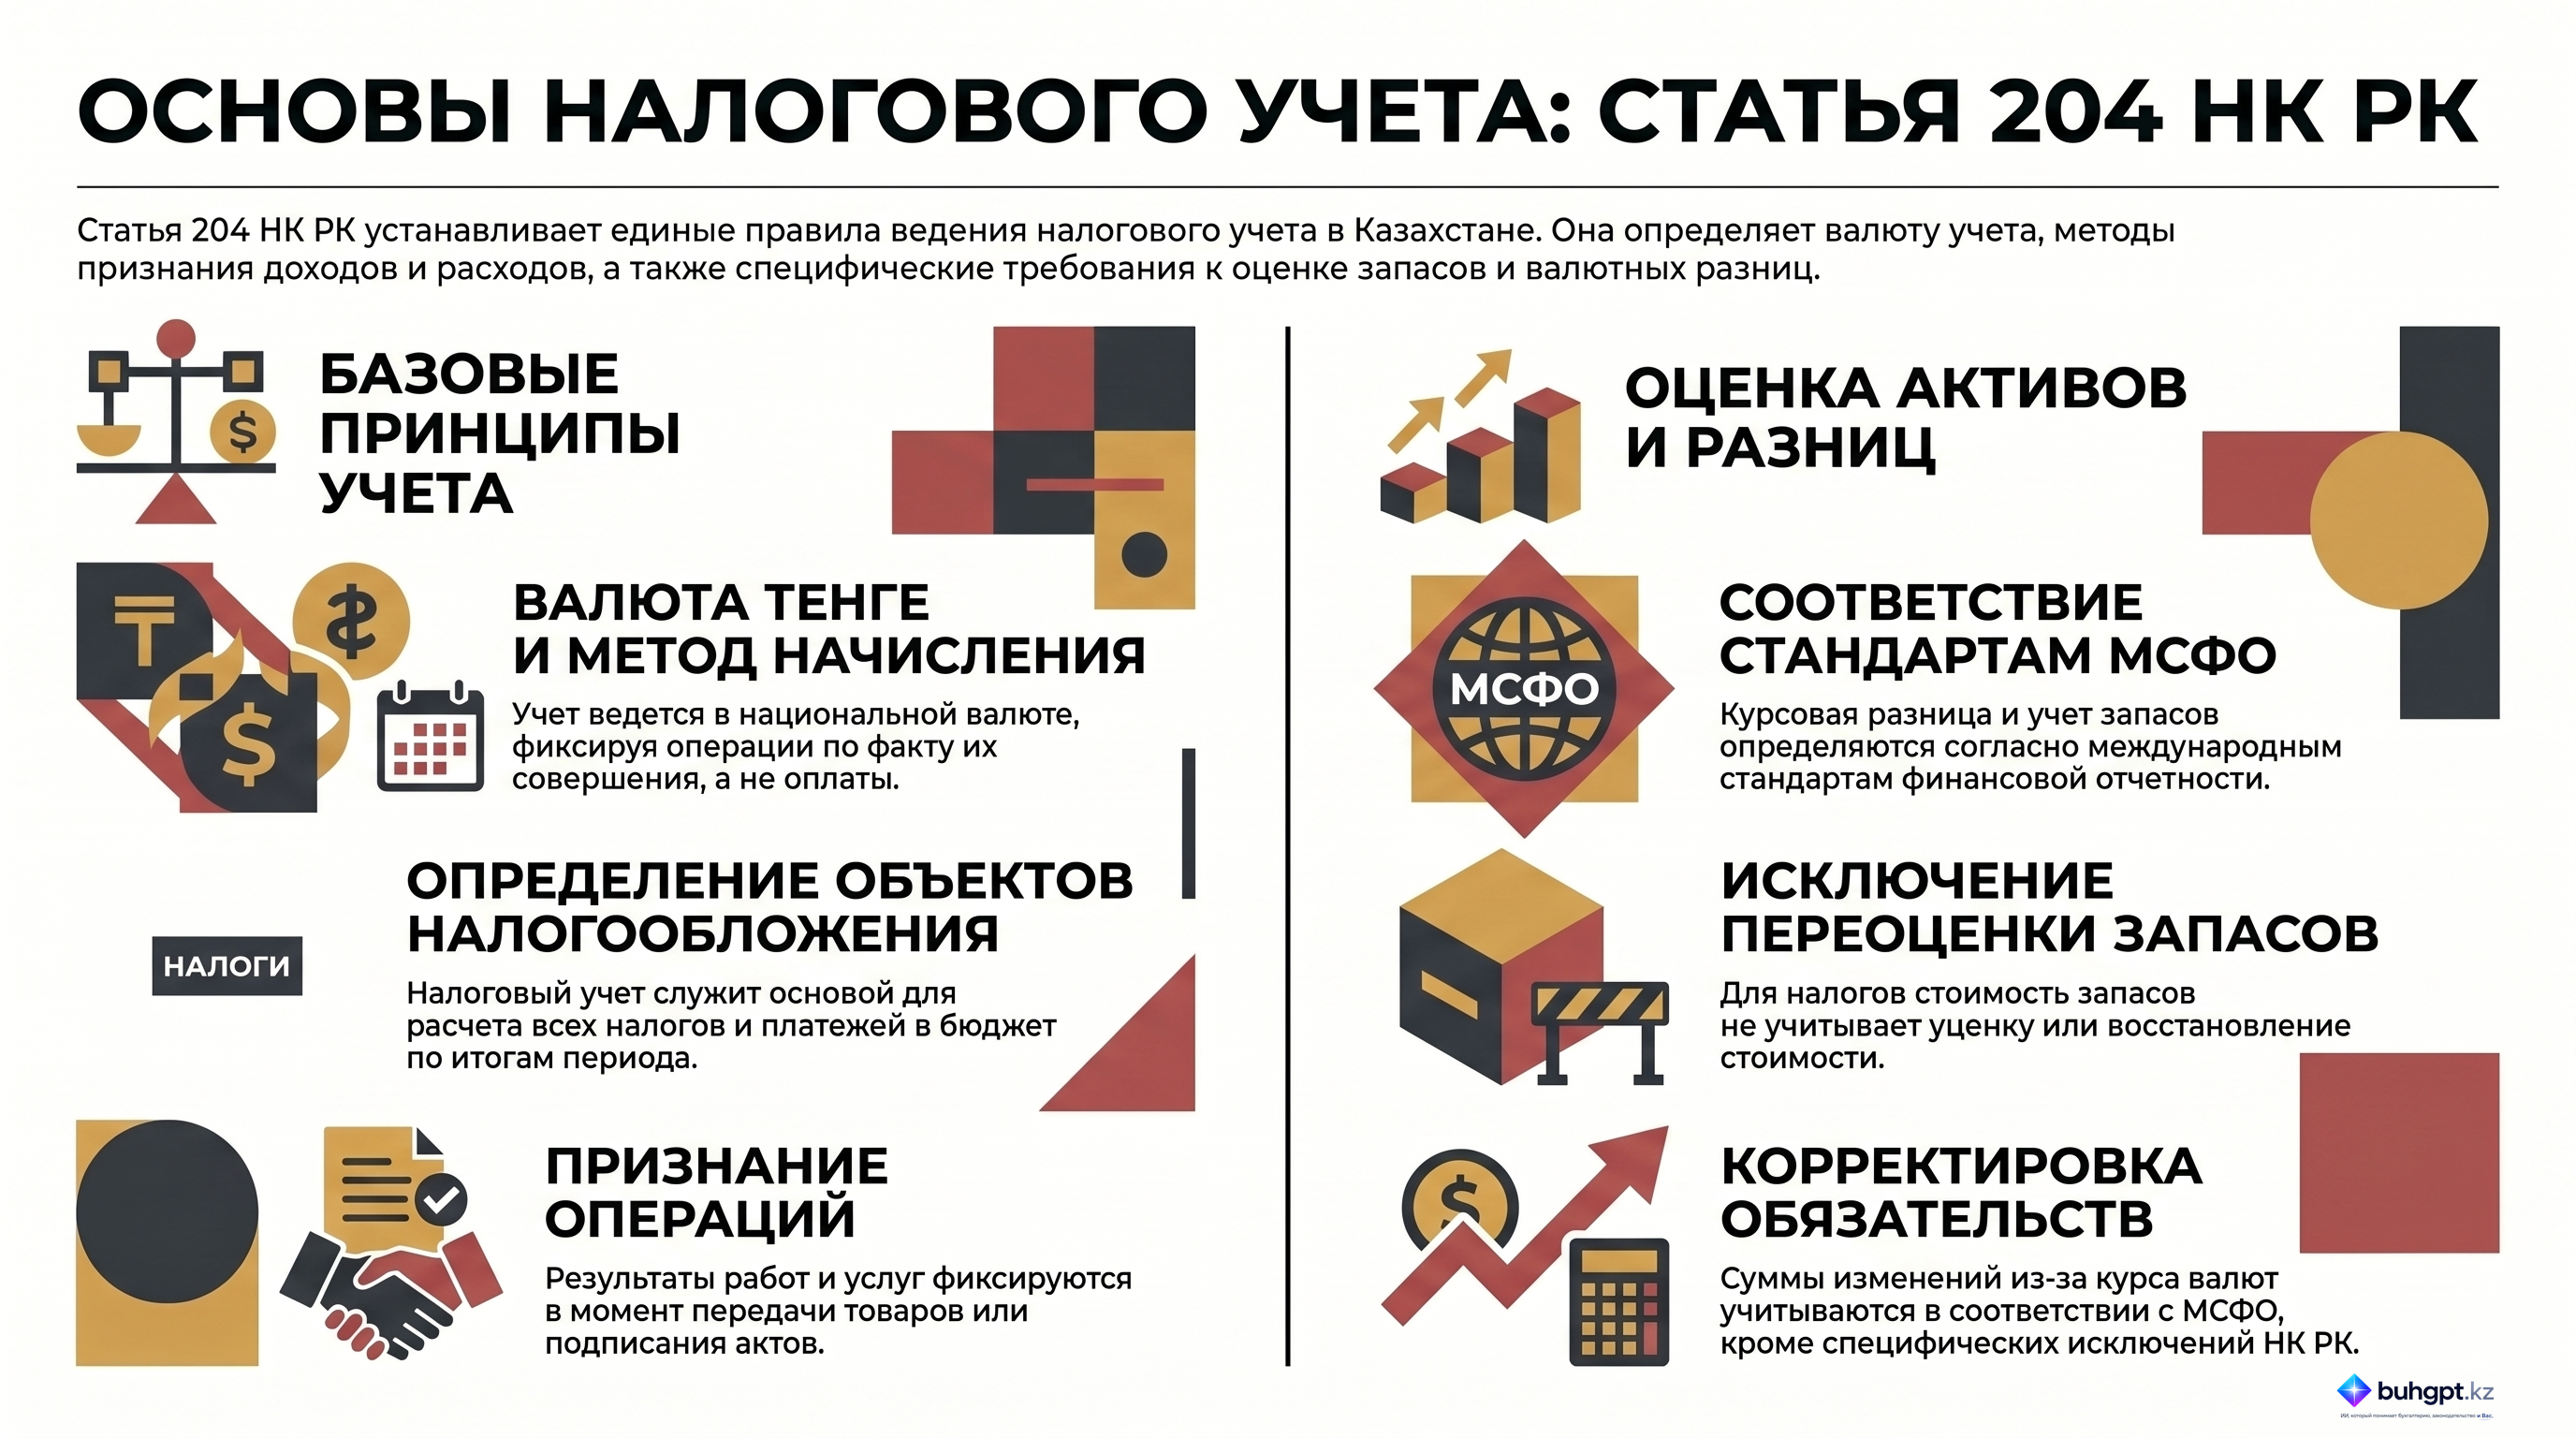
1. Если иное не установлено настоящим Кодексом, налогоплательщик (налоговый агент) осуществляет ведение налогового учета в теңге по методу начисления в порядке и на условиях, которые установлены настоящим Кодексом.
2. Метод начисления является методом учета, согласно которому результаты операций и прочих событий признаются по факту их совершения, в том числе со дня выполнения работ, оказания услуг, отгрузки и передачи товаров покупателю или его доверенному лицу с целью реализации или оприходования имущества, а не со дня получения или выплаты денег или их эквивалента.
3. Налогоплательщик (налоговый агент) на основе налогового учета по итогам налогового периода определяет объекты налогообложения и (или) объекты, связанные с налогообложением, и исчисляет налоги и платежи в бюджет.
4. Учет курсовой разницы, в том числе определение суммы курсовой разницы, в целях налогообложения осуществляется в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
5. Учет запасов осуществляется в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности. При этом в целях налогообложения стоимость запасов определяется без учета изменения стоимости запасов путем ее списания до чистой возможной цены продажи и восстановления в отношении ранее проведенного списания запасов, вызванного увеличением чистой возможной цены продажи.
В случае изменения метода оценки запасов такой переход производится с начала налогового периода.
6. Сумма корректировки (индексации) обязательства (требования), подлежащего выплате (получению) в теңге, в связи с изменением курса валюты учитывается в целях налогообложения в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, за исключением случаев, предусмотренных пунктом 4 статьи 237, статьей 256, пунктом 7 статьи 257 и статьей 288 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 204 Налогового кодекса Республики Казахстан: Правила ведения налогового учета
Данный документ представляет собой подробный анализ положений статьи 204 Налогового кодекса Республики Казахстан, регламентирующей фундаментальные принципы и методы ведения налогового учета. Обзор синтезирован на основе предоставленных нормативных выдержек и предназначен для обеспечения глубокого понимания правил учета объектов налогообложения.
1. Резюме для руководства (Executive Summary)
Статья 204 Налогового кодекса РК устанавливает единый стандарт ведения налогового учета для налогоплательщиков и налоговых агентов на территории Республики Казахстан. Ключевыми столпами этой системы являются использование национальной валюты (тенге) и применение метода начисления. Документ четко разграничивает моменты фиксации операций, которые привязаны к фактическому выполнению обязательств (отгрузка товаров, оказание услуг), а не к движению денежных средств. Особое внимание уделяется интеграции с международными стандартами финансовой отчетности (МСФО) в вопросах учета курсовых разниц и запасов, при этом устанавливаются специфические правила оценки стоимости активов для целей налогообложения, исключающие определенные виды рыночных корректировок.
2. Детальный анализ ключевых тем
2.1. Методология и валюта учета
Основой налогового учета в Казахстане является жесткая привязка к национальной валюте и конкретному методу признания доходов и расходов:
- Валюта: Учет ведется строго в тенге.
- Метод начисления: Этот принцип требует регистрации результатов операций в момент их фактического совершения. Согласно кодексу, это включает:
- Выполнение работ;
- Оказание услуг;
- Отгрузку и передачу товаров. Движение денежных средств (выплата или получение) не является определяющим фактором для отражения операций в налоговом учете.
2.2. Определение объектов налогообложения
Налоговый учет служит базой для выполнения фискальных обязательств. По итогам налогового периода налогоплательщик обязан использовать данные этого учета для:
- Определения объектов налогообложения.
- Расчета сумм налогов.
- Исчисления платежей в бюджет.
2.3. Учет курсовой разницы и валютных корректировок
Регулирование курсовых разниц опирается на двухуровневую систему правил:
- Соответствие стандартам: Определение сумм курсовой разницы для налогообложения производится согласно МСФО и законодательству РК о бухгалтерском учете.
- Корректировка обязательств и требований: Изменения стоимости обязательств или требований в тенге, вызванные колебаниями валютного курса, также учитываются по международным стандартам.
- Исключения: Существуют специфические случаи (указанные в пунктах 4 ст. 237, ст. 256, пункте 7 ст. 257 и ст. 288 НК), на которые общие правила учета корректировок не распространяются.
2.4. Учет и оценка запасов
Законодательство устанавливает строгие правила оценки товарно-материальных запасов (ТМЗ):
- Принципы оценки: Стоимость запасов для целей налогообложения фиксируется без учета изменений их стоимости (списание до чистой возможной цены продажи или последующее восстановление).
- Синхронизация с МСФО: Общие правила учета запасов должны соответствовать международным стандартам.
- Переходный период: Изменение метода оценки запасов возможно только с начала нового налогового периода.
3. Важные цитаты и контекст
В следующей таблице приведены ключевые положения статьи с пояснением их значимости.
| Цитата из источника | Контекст и значение |
|---|---|
| «Метод начисления подразумевает, что результаты операций и событий фиксируются по факту их осуществления... а не по дате получения или выплаты денежных средств». | Определяет приоритет фактического совершения сделки над финансовыми потоками в налоговом учете. |
| «Стоимость запасов для налогообложения определяется без учета изменений их стоимости, путем списания до чистой возможной цены продажи и восстановления...» | Ограничивает влияние рыночных переоценок (уценки и дооценки до чистой цены продажи) на налогооблагаемую базу. |
| «Переход на новый метод оценки запасов осуществляется с начала налогового периода». | Устанавливает временной регламент для изменения учетной политики, предотвращая манипуляции внутри одного периода. |
4. Рекомендации и практические выводы
На основании анализа статьи 204 можно выделить следующие ключевые действия для обеспечения соответствия налоговому законодательству:
- Соблюдение временного соответствия: Необходимо обеспечить фиксацию всех отгрузок и оказанных услуг строго в момент подписания актов или передачи товаров, независимо от статуса оплаты.
- Гармонизация с МСФО: Бухгалтерская служба должна обеспечить соответствие учета курсовых разниц и запасов международным стандартам, так как налоговое законодательство напрямую отсылает к ним.
- Корректировка стоимости запасов: При расчете налогооблагаемой базы следует исключать результаты внутренних переоценок запасов до чистой возможной цены продажи, так как для налогов важна фактическая стоимость без учета этих колебаний.
- Контроль валютных рисков: При наличии обязательств или требований в иностранной валюте необходимо учитывать влияние курсовых изменений согласно МСФО, за исключением случаев-исключений, предусмотренных статьями 237, 256, 257 и 288 НК РК.
- Планирование изменений: Решение о смене метода оценки запасов должно приниматься заранее, так как его внедрение допустимо только с первого дня нового налогового периода.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В какой валюте налогоплательщик в Республике Казахстан обязан вести налоговый учет согласно статье 204?
В национальной валюте — тенге.. Статья 204 прямо устанавливает обязанность ведения налогового учета в тенге, если иное не предусмотрено кодексом.
Что является основным принципом метода начисления в налоговом учете?
Фиксация операций по факту их осуществления, независимо от времени оплаты.. Метод начисления подразумевает признание результатов операций (отгрузки, услуг) в момент их совершения, а не движения денег.
На основании каких данных налогоплательщик определяет объекты налогообложения по итогам периода?
На основании данных налогового учета.. Налоговый кодекс устанавливает, что именно налоговый учет служит базой для определения объектов налогообложения и расчета платежей.
Каким образом осуществляется учет курсовой разницы для целей налогообложения?
В соответствии с МСФО и законодательством о бухгалтерском учете.. Кодекс отсылает к международным стандартам финансовой отчетности и правилам бухучета для определения сумм курсовой разницы.
Как определяется стоимость запасов для налогообложения согласно статье 204?
Без учета изменений стоимости, кроме списания до чистой цены продажи и восстановлений.. Налогообложение запасов основывается на их себестоимости с корректировкой на уценку до рыночной цены и возможные возвраты этой цены.
🃏 Карточки самопроверки
59 карточек для запоминания ключевых положений статьи 204. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 204
- НДС по годам в Казахстане: как сравнивать ставки, пороги и правила учета
- Как правильно вести НДС в Казахстане в 2026 году: правила для бухгалтера
- Справочник «Правила проверки учёта» в 1С: Бухгалтерия для Казахстана 3.0 — полная методичка
- Учет налогообложения в начислениях в 1С:Бухгалтерия для Казахстана 3.0 — полное руководство
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году