Статья 205 НК РК 2026 — Налоговые регистры
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
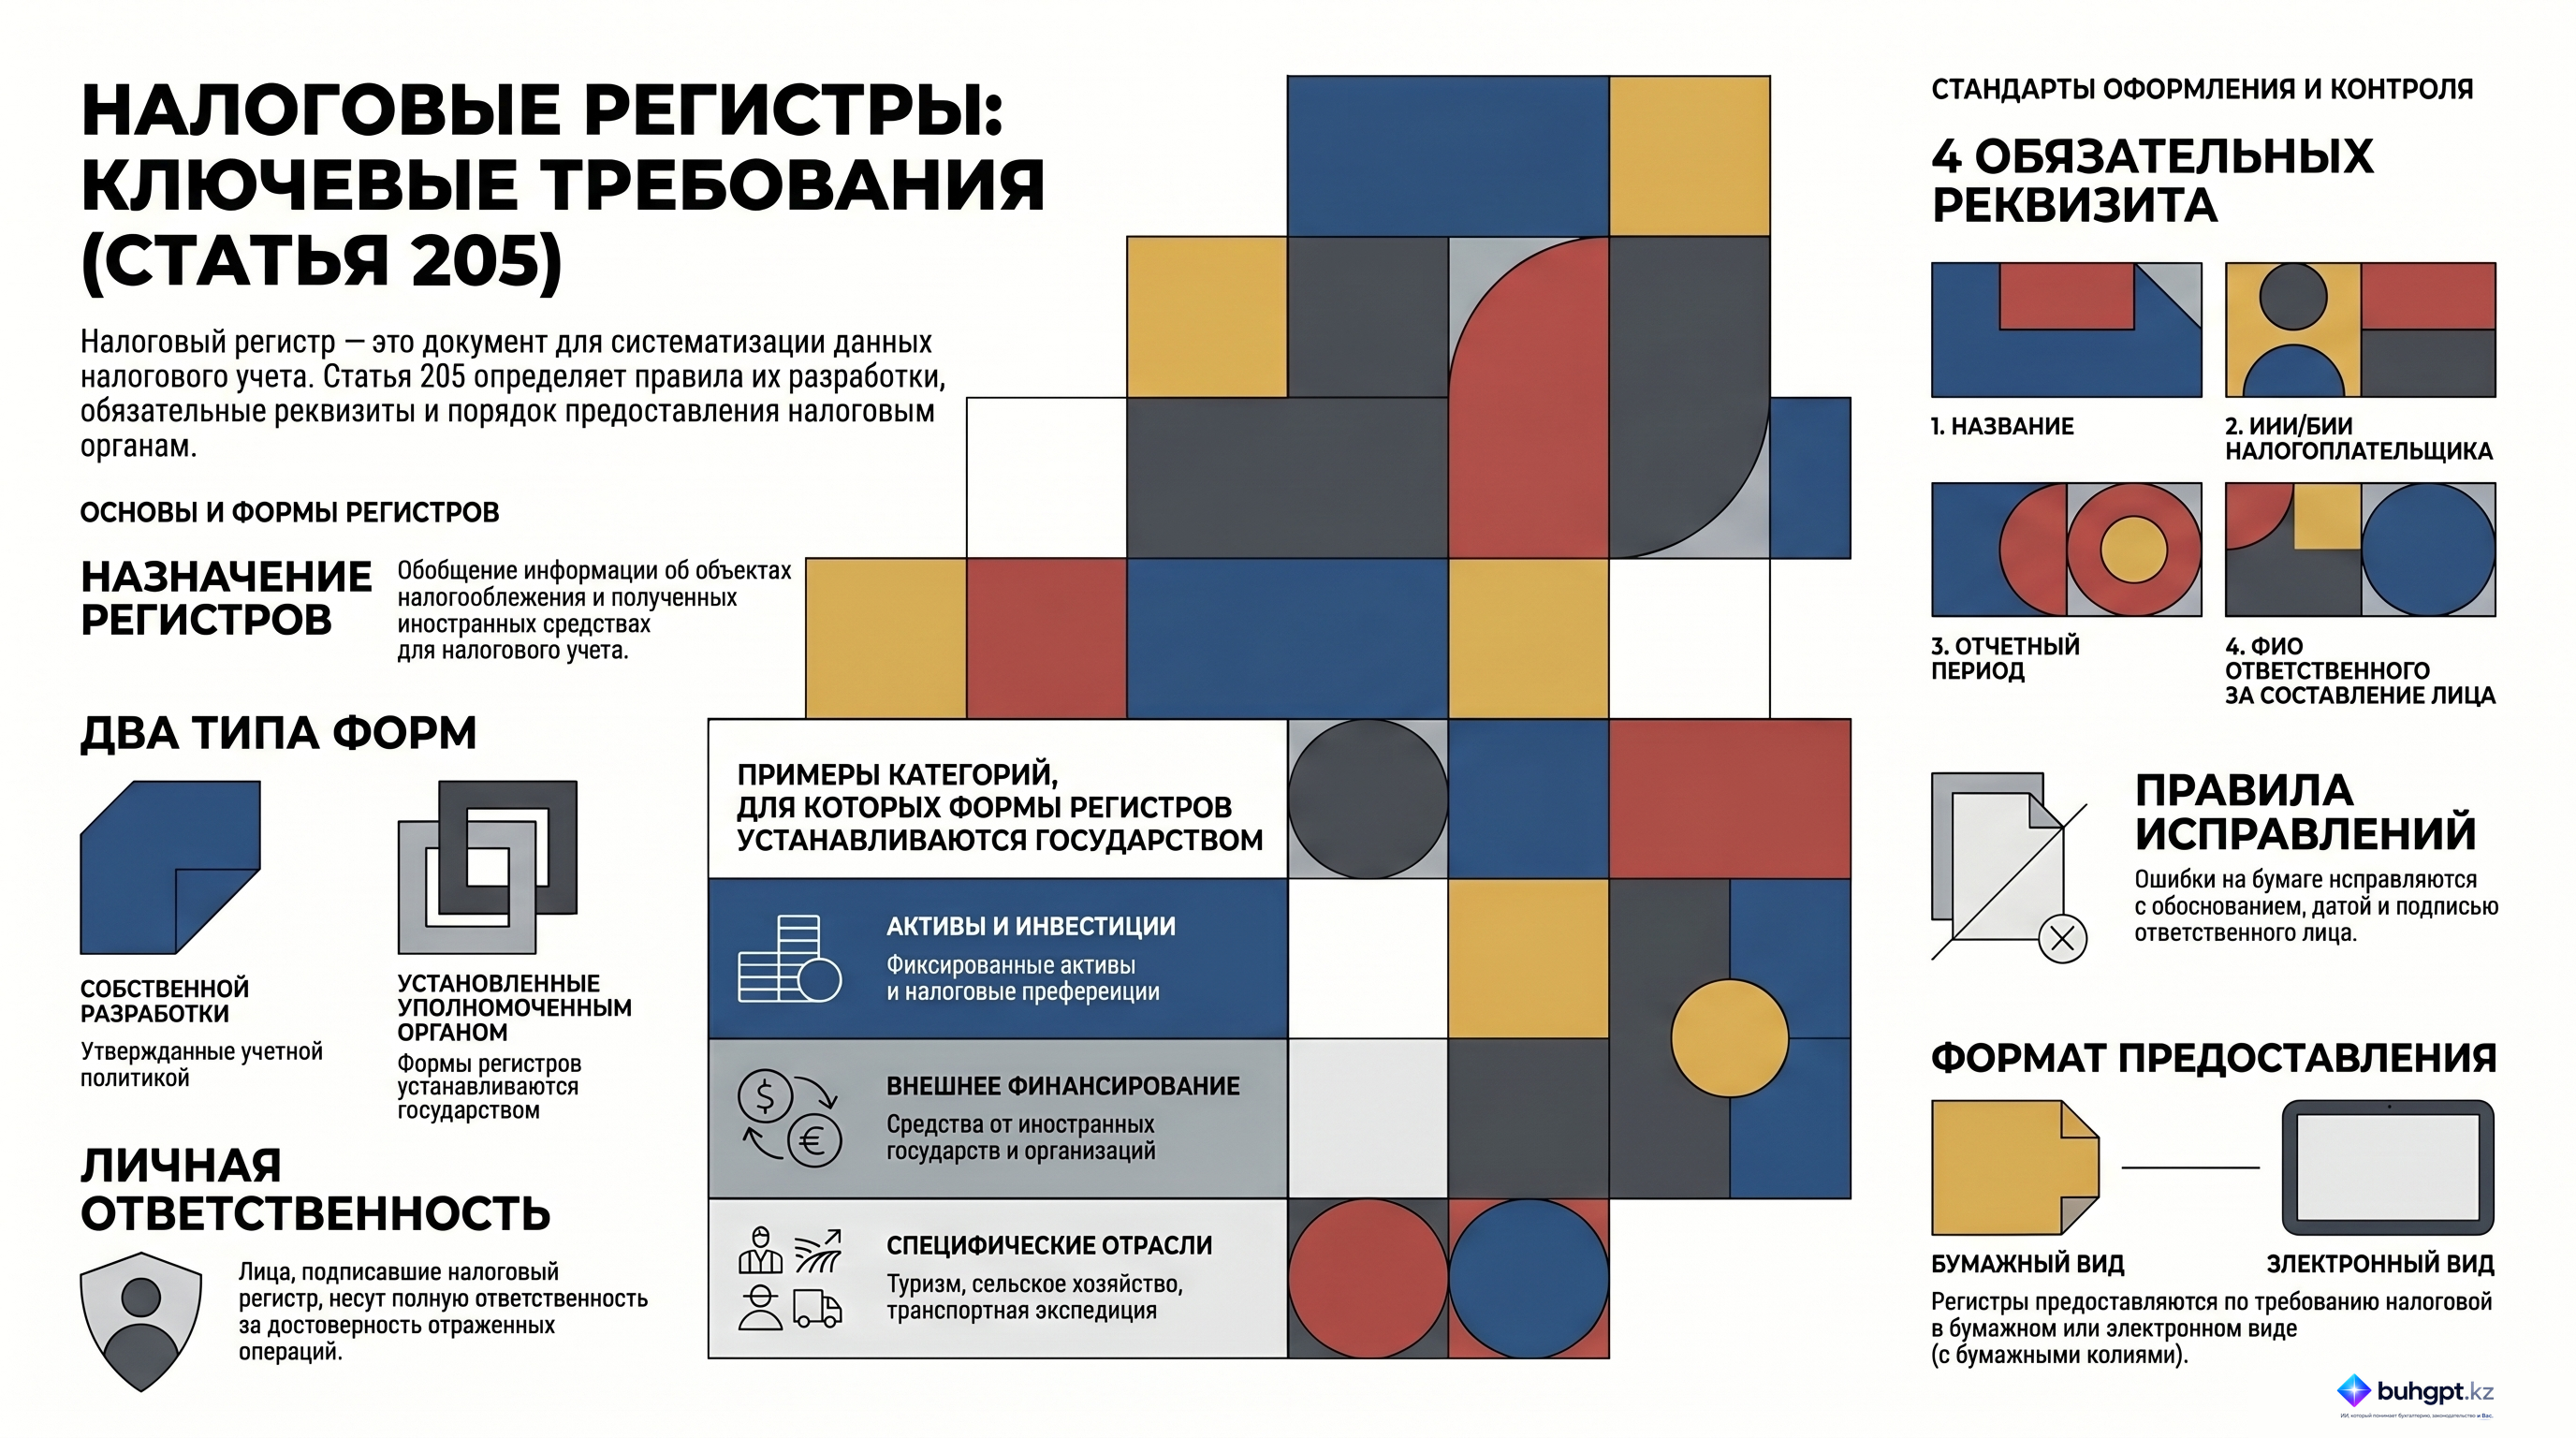
1. Налоговый регистр – документ налогоплательщика (налогового агента), содержащий сведения об объектах налогообложения и (или) объектах, связанных с налогообложением, а также о полученных деньгах и (или) имуществе от иностранных государств, международных и иностранных организаций, иностранных граждан, лиц без гражданства, а также о расходовании указанных денег и (или) иного имущества в соответствии с пунктом 8 статьи 56 настоящего Кодекса.
Налоговые регистры предназначены для обобщения и систематизации информации для обеспечения целей налогового учета, указанных в пункте 5 статьи 202 настоящего Кодекса.
Формирование данных налогового учета осуществляется путем отражения информации, используемой для целей налогообложения, в хронологическом порядке и с обеспечением преемственности данных налогового учета между налоговыми периодами (в том числе по операциям, результаты которых учитываются в нескольких налоговых периодах, оказывают влияние на размер объекта обложения в последующие налоговые периоды либо переносятся на ряд лет).
Налогоплательщик (налоговый агент) составляет налоговые регистры в виде специальных форм. Формы налоговых регистров и порядок отражения в них данных налогового учета разрабатываются налогоплательщиком (налоговым агентом) самостоятельно с учетом положений настоящей статьи, за исключением форм налоговых регистров, установленных уполномоченным органом, и утверждаются в налоговой учетной политике.
Правильность отражения хозяйственных операций в налоговых регистрах обеспечивают лица, подписавшие их.
2. Налоговые регистры включают в себя:
1) налоговые регистры, составляемые налогоплательщиком (налоговым агентом) самостоятельно по формам, установленным налогоплательщиком (налоговым агентом) в налоговой учетной политике с учетом положений статьи 202 настоящего Кодекса;
2) налоговые регистры, составляемые налогоплательщиком (налоговым агентом), формы и правила составления которых утверждаются уполномоченным органом.
3. Налоговые регистры должны содержать следующие обязательные реквизиты:
1) наименование регистра;
2) идентификационный номер налогоплательщика (налогового агента);
3) период, за который составлен регистр;
4) фамилию, имя и отчество лица, ответственного за составление регистра.
4. Уполномоченный орган вправе устанавливать формы налоговых регистров для отражения информации по:
1) инвестиционным налоговым преференциям;
2) фиксированным активам и последующим расходам по фиксированным активам;
3) производным финансовым инструментам;
4) суммам управленческих и общеадминистративных расходов юридического лица – нерезидента, отнесенным на вычеты его постоянным учреждением в Республике Казахстан;
5) имуществу, переданному по договору лизинга;
6) учету предусмотренных подпунктами 8) – 10) пункта 2 статьи 320 настоящего Кодекса уменьшений размера требований к должникам;
7) учету закупа у лица, занимающегося личным подсобным хозяйством, сельскохозяйственной продукции заготовительной организацией в сфере агропромышленного комплекса, сельскохозяйственным кооперативом и (или) юридическим лицом, осуществляющим переработку сельскохозяйственного сырья, сельскохозяйственной продукции от личного подсобного хозяйства;
8) услугам туроператора – в разрезе выездного, внутреннего и въездного туризма;
9) получению денег и (или) иного имущества от иностранных государств, международных и иностранных организаций, иностранных граждан, лиц без гражданства, а также по расходованию указанных денег и (или) иного имущества;
10) обороту в виде остатков товаров для целей исчисления налога на добавленную стоимость;
11) налогу на добавленную стоимость, относимому в зачет, по остаткам товаров;
12) реализации сельскохозяйственным кооперативом товаров членам такого кооператива в целях производства и переработки сельскохозяйственной продукции собственного производства;
13) выполнению работ и оказанию услуг сельскохозяйственным кооперативом для членов такого кооператива в целях производства и переработки сельскохозяйственной продукции собственного производства.
Положения настоящего пункта не распространяются на индивидуальных предпринимателей, которые в соответствии с Законом Республики Казахстан "О бухгалтерском учете и финансовой отчетности" не осуществляют ведение бухгалтерского учета и составление финансовой отчетности.
5. Для индивидуальных предпринимателей, которые в соответствии с Законом Республики Казахстан "О бухгалтерском учете и финансовой отчетности" не осуществляют ведение бухгалтерского учета и составление финансовой отчетности, уполномоченный орган вправе устанавливать формы налоговых регистров для отражения информации по учету:
1) доходов, в том числе полученных путем безналичных расчетов;
2) приобретенных товаров, работ и услуг;
3) объектов обложения индивидуальным подоходным налогом с доходов физических лиц, подлежащих налогообложению у источника выплаты, а также социальным налогом и социальными платежами;
4) налоговых обязательств по плате за:
негативное воздействие на окружающую среду;
пользование водными ресурсами поверхностных водных объектов.
6. Для раскрытия информации о перевозчиках и (или) поставщиках работ, услуг, оказываемых в рамках договора транспортной экспедиции, а также стоимости таких работ, услуг экспедитор ведет налоговый регистр, в котором должны быть отражены следующие данные:
1) порядковый номер и дата выписки счета-фактуры перевозчика и (или) поставщика работ, услуг, являющихся плательщиками налога на добавленную стоимость;
2) идентификационный номер налогоплательщика перевозчика и (или) поставщика работ, услуг;
3) фамилия, имя и отчество или наименование перевозчика и (или) поставщика работ, услуг;
4) стоимость работ, услуг, осуществляемых перевозчиком и (или) поставщиком работ, услуг, являющимися плательщиками налога на добавленную стоимость, включаемая в размер облагаемого (необлагаемого) оборота, указанный в счете-фактуре;
5) стоимость работ, услуг, осуществляемых перевозчиком и (или) поставщиком, не являющимися плательщиками налога на добавленную стоимость, с указанием "Без налога на добавленную стоимость";
6) стоимость работ, услуг, являющихся оборотом экспедитора по приобретению работ, услуг от нерезидента.
7. В случаях порчи, утраты товаров в результате чрезвычайных ситуаций либо в период действия чрезвычайного положения плательщик налога на добавленную стоимость составляет налоговый регистр, в котором отражаются сведения, предусмотренные пунктом 3 настоящей статьи, а также следующие данные:
1) наименование товара;
2) сумма налога на добавленную стоимость, отнесенного в зачет;
3) балансовая стоимость товара;
4) реквизиты документа, на основании которого налог на добавленную стоимость по такому товару ранее отнесен в зачет (наименование, номер, дата), а также стоимость товара без налога на добавленную стоимость (размер облагаемого оборота).
8. В случае ведения налоговых регистров на бумажных носителях исправление ошибок в таких налоговых регистрах должно быть обосновано и подтверждено подписью ответственного лица, внесшего исправление, с указанием даты и обоснованием внесенных исправлений.
9. Налоговые регистры представляются должностным лицам налоговых органов при проведении налоговых проверок на бумажных и (или) электронных носителях – по требованию должностных лиц налоговых органов, осуществляющих проверку.
Налогоплательщики, состоящие на налоговом мониторинге, представляют налоговые регистры по требованию налоговых органов или их должностных лиц.
При составлении налоговых регистров в форме электронного документа налогоплательщик (налоговый агент) обязан в ходе налоговой проверки и рамках налогового мониторинга по требованию налоговых органов или их должностных лиц представить налоговые регистры на электронных носителях и копии таких налоговых регистров на бумажных носителях, заверенные подписями руководителя и лиц (лица), ответственных (ответственного) за составление данных налоговых регистров налогоплательщика (налогового агента), а также печатью налогоплательщика (налогового агента), за исключением случаев, когда у налогоплательщика (налогового агента) печать отсутствует по основаниям, предусмотренным законодательством Республики Казахстан.
10. Плательщики специального налогового режима для крестьянских или фермерских хозяйств обязаны вести налоговые регистры, предусмотренные пунктом 5 настоящей статьи, за исключением налогового регистра по учету налоговых обязательств по плате за негативное воздействие на окружающую среду.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор Статьи 205: Налоговые регистры
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 205, регламентирующей порядок ведения, структуру и предоставление налоговых регистров. Налоговый регистр определяется как базовый документ налогового учета, предназначенный для систематизации данных об объектах налогообложения, а также мониторинга движения средств и имущества, полученных из иностранных источников.
Основная цель статьи — обеспечить хронологическую точность и преемственность налоговой отчетности. Документ устанавливает жесткие требования к обязательным реквизитам, определяет полномочия государственных органов по утверждению специализированных форм и разграничивает обязанности налогоплательщиков в зависимости от их правового статуса (юридические лица, индивидуальные предприниматели, экспедиторы). Особое внимание уделяется процедурам исправления ошибок и правилам предоставления регистров контролирующим органам в ходе проверок.
Анализ ключевых тем
1. Определение и функциональное назначение
Налоговый регистр является инструментом обобщения и систематизации информации. Его ключевые функции включают:
- Учет объектов: Отражение данных об объектах налогообложения и связанных с ними элементах.
- Контроль иностранного финансирования: Фиксация информации о средствах и имуществе от иностранных государств, лиц без гражданства и международных организаций, включая отчетность об их расходовании.
- Обеспечение преемственности: Формирование данных налогового учета таким образом, чтобы результаты операций могли учитываться в нескольких налоговых периодах и влиять на будущие налоговые обязательства.
2. Структура и обязательные реквизиты
Согласно пункту 3 статьи 205, любой налоговый регистр, независимо от его формы, должен содержать минимальный набор идентификационных данных:
| Реквизит | Описание |
|---|---|
| Наименование | Официальное название документа (регистра). |
| Идентификационный номер | ИИН или БИН налогоплательщика (налогового агента). |
| Период | Временной отрезок, за который составлен документ. |
| Ответственное лицо | ФИО лица, ответственного за составление регистра. |
3. Классификация форм налоговых регистров
Законодательство разделяет регистры на две основные категории:
- Самостоятельно разработанные: Формы, создаваемые налогоплательщиком в рамках его налоговой учетной политики.
- Утвержденные уполномоченным органом: Специализированные формы, обязательные для определенных операций или категорий налогоплательщиков.
Сферы, для которых уполномоченный орган устанавливает формы:
- Инвестиционные преференции и фиксированные активы.
- Производные финансовые инструменты.
- Расходы юридических лиц-нерезидентов.
- Лизинг и закуп сельскохозяйственной продукции.
- Услуги туроператоров (в разрезе видов туризма).
- Обороты и зачеты по НДС.
4. Особенности учета для специфических категорий
- Индивидуальные предприниматели (ИП): Лица, не ведущие бухгалтерский учет согласно закону, используют установленные формы для учета доходов, приобретенных товаров/услуг и налоговых обязательств по социальным платежам и экологическим платам.
- Экспедиторы: Обязаны вести специализированный регистр для учета информации о перевозчиках и поставщиках, включая детализацию счетов-фактур, стоимости работ и статуса плательщика НДС.
- Крестьянские/фермерские хозяйства: Ведут учет аналогично ИП, за исключением обязательств по плате за негативное воздействие на окружающую среду.
Значимые цитаты с контекстом
"Данные налогового учета формируются путем хронологического отражения информации, используемой для налогообложения, с обеспечением преемственности между налоговыми периодами..."
- Контекст: Это положение подчеркивает фундаментальный принцип ведения регистров — историческую точность и логическую связь между прошлыми и будущими налоговыми обязательствами.
"Ответственность за правильность отражения хозяйственных операций в налоговых регистрах несут лица, подписавшие их."
- Контекст: Устанавливает персональную ответственность должностных лиц за достоверность данных, что является критическим фактором при проведении аудита.
"При составлении налоговых регистров в электронном формате налогоплательщик... должен предоставить на электронных носителях и копии на бумажных носителях, заверенные подписями..."
- Контекст: Указывает на обязательность дублирования электронной информации бумажными копиями при взаимодействии с налоговыми органами, что подчеркивает формализованный характер контроля.
Процедурные требования и контроль
Исправление ошибок
Для бумажных носителей установлен строгий порядок: любое исправление должно быть не только подписано ответственным лицом с указанием даты, но и иметь четкое обоснование.
Предоставление информации
Налогоплательщики обязаны предъявлять регистры по требованию должностных лиц налоговых органов во время проверок. Особый статус имеют субъекты, находящиеся на налоговом мониторинге — они обязаны предоставлять документы по первому запросу.
Учет при порче или утрате товаров
В случаях чрезвычайных ситуаций (ЧС) или режима чрезвычайного положения, плательщики НДС должны составить специальный регистр. Он должен содержать:
- Наименование и балансовую стоимость товара.
- Сумму НДС, ранее отнесенную в зачет.
- Реквизиты документов, на основании которых был произведен зачет НДС.
Практические выводы и рекомендации
- Интеграция в учетную политику: Необходимо убедиться, что все используемые формы регистров (как утвержденные государством, так и разработанные самостоятельно) зафиксированы в налоговой учетной политике организации.
- Соблюдение регламента по НДС для экспедиторов: Экспедиторам следует настроить систему учета так, чтобы она автоматически формировала данные о поставщиках (ИИН, номера счетов-фактур, стоимость с НДС и без него) в строгом соответствии с требованиями пункта 6 Статьи 205.
- Архивация и заверение: При использовании электронных систем учета важно иметь возможность оперативной печати и заверения бумажных копий регистров, так как это является обязательным требованием при налоговых проверках.
- Контроль иностранного финансирования: Субъектам, получающим средства от иностранных лиц или организаций, требуется выделенный сегмент в регистрах для отслеживания целевого расходования этих средств, чтобы избежать нарушений пункта 8 статьи 56 Кодекса.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какую основную функцию выполняют налоговые регистры согласно пункту 1 статьи 205?
Обобщение и систематизация информации для налогового учета.. Налоговые регистры предназначены для систематизации данных об объектах обложения и обеспечения преемственности между периодами.
Кто несет персональную ответственность за достоверность данных, внесенных в налоговые регистры?
Лица, подписавшие эти регистры.. Статья прямо указывает, что ответственность возлагается на лиц, поставивших свою подпись под документом.
Какой из перечисленных реквизитов НЕ является обязательным для налогового регистра согласно пункту 3?
Юридический адрес налогоплательщика.. В перечне обязательных реквизитов указаны ИИН/БИН, наименование, период и ФИО ответственного, но не адрес.
Как должны формироваться данные налогового учета согласно закону?
Путем хронологического отражения информации.. Хронологический порядок обеспечивает последовательность и позволяет отследить операции во времени.
Какое требование предъявляется к исправлению ошибок в бумажных налоговых регистрах?
Исправление должно быть обосновано и заверено подписью ответственного лица.. Любое изменение в официальном документе требует фиксации даты, причины и подписи ответственного.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 205. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 205
- Регистр налогового учёта по ИПН и СН в «Бухгалтерии для Казахстана 3.0»: как сформировать и проверить
- Мы загрузили в базу коды НКТ, почему при выписке ЭСФ эти кода не переносяться в ЭСФ
- Как заполнить форму 300.00 по НДС за 2 квартал 2026 года
- Возврат НДС в 2026 году: кто имеет право и как получить
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления