Статья 206 НК РК 2026 — Требования к составлению и хранению учетной документации
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
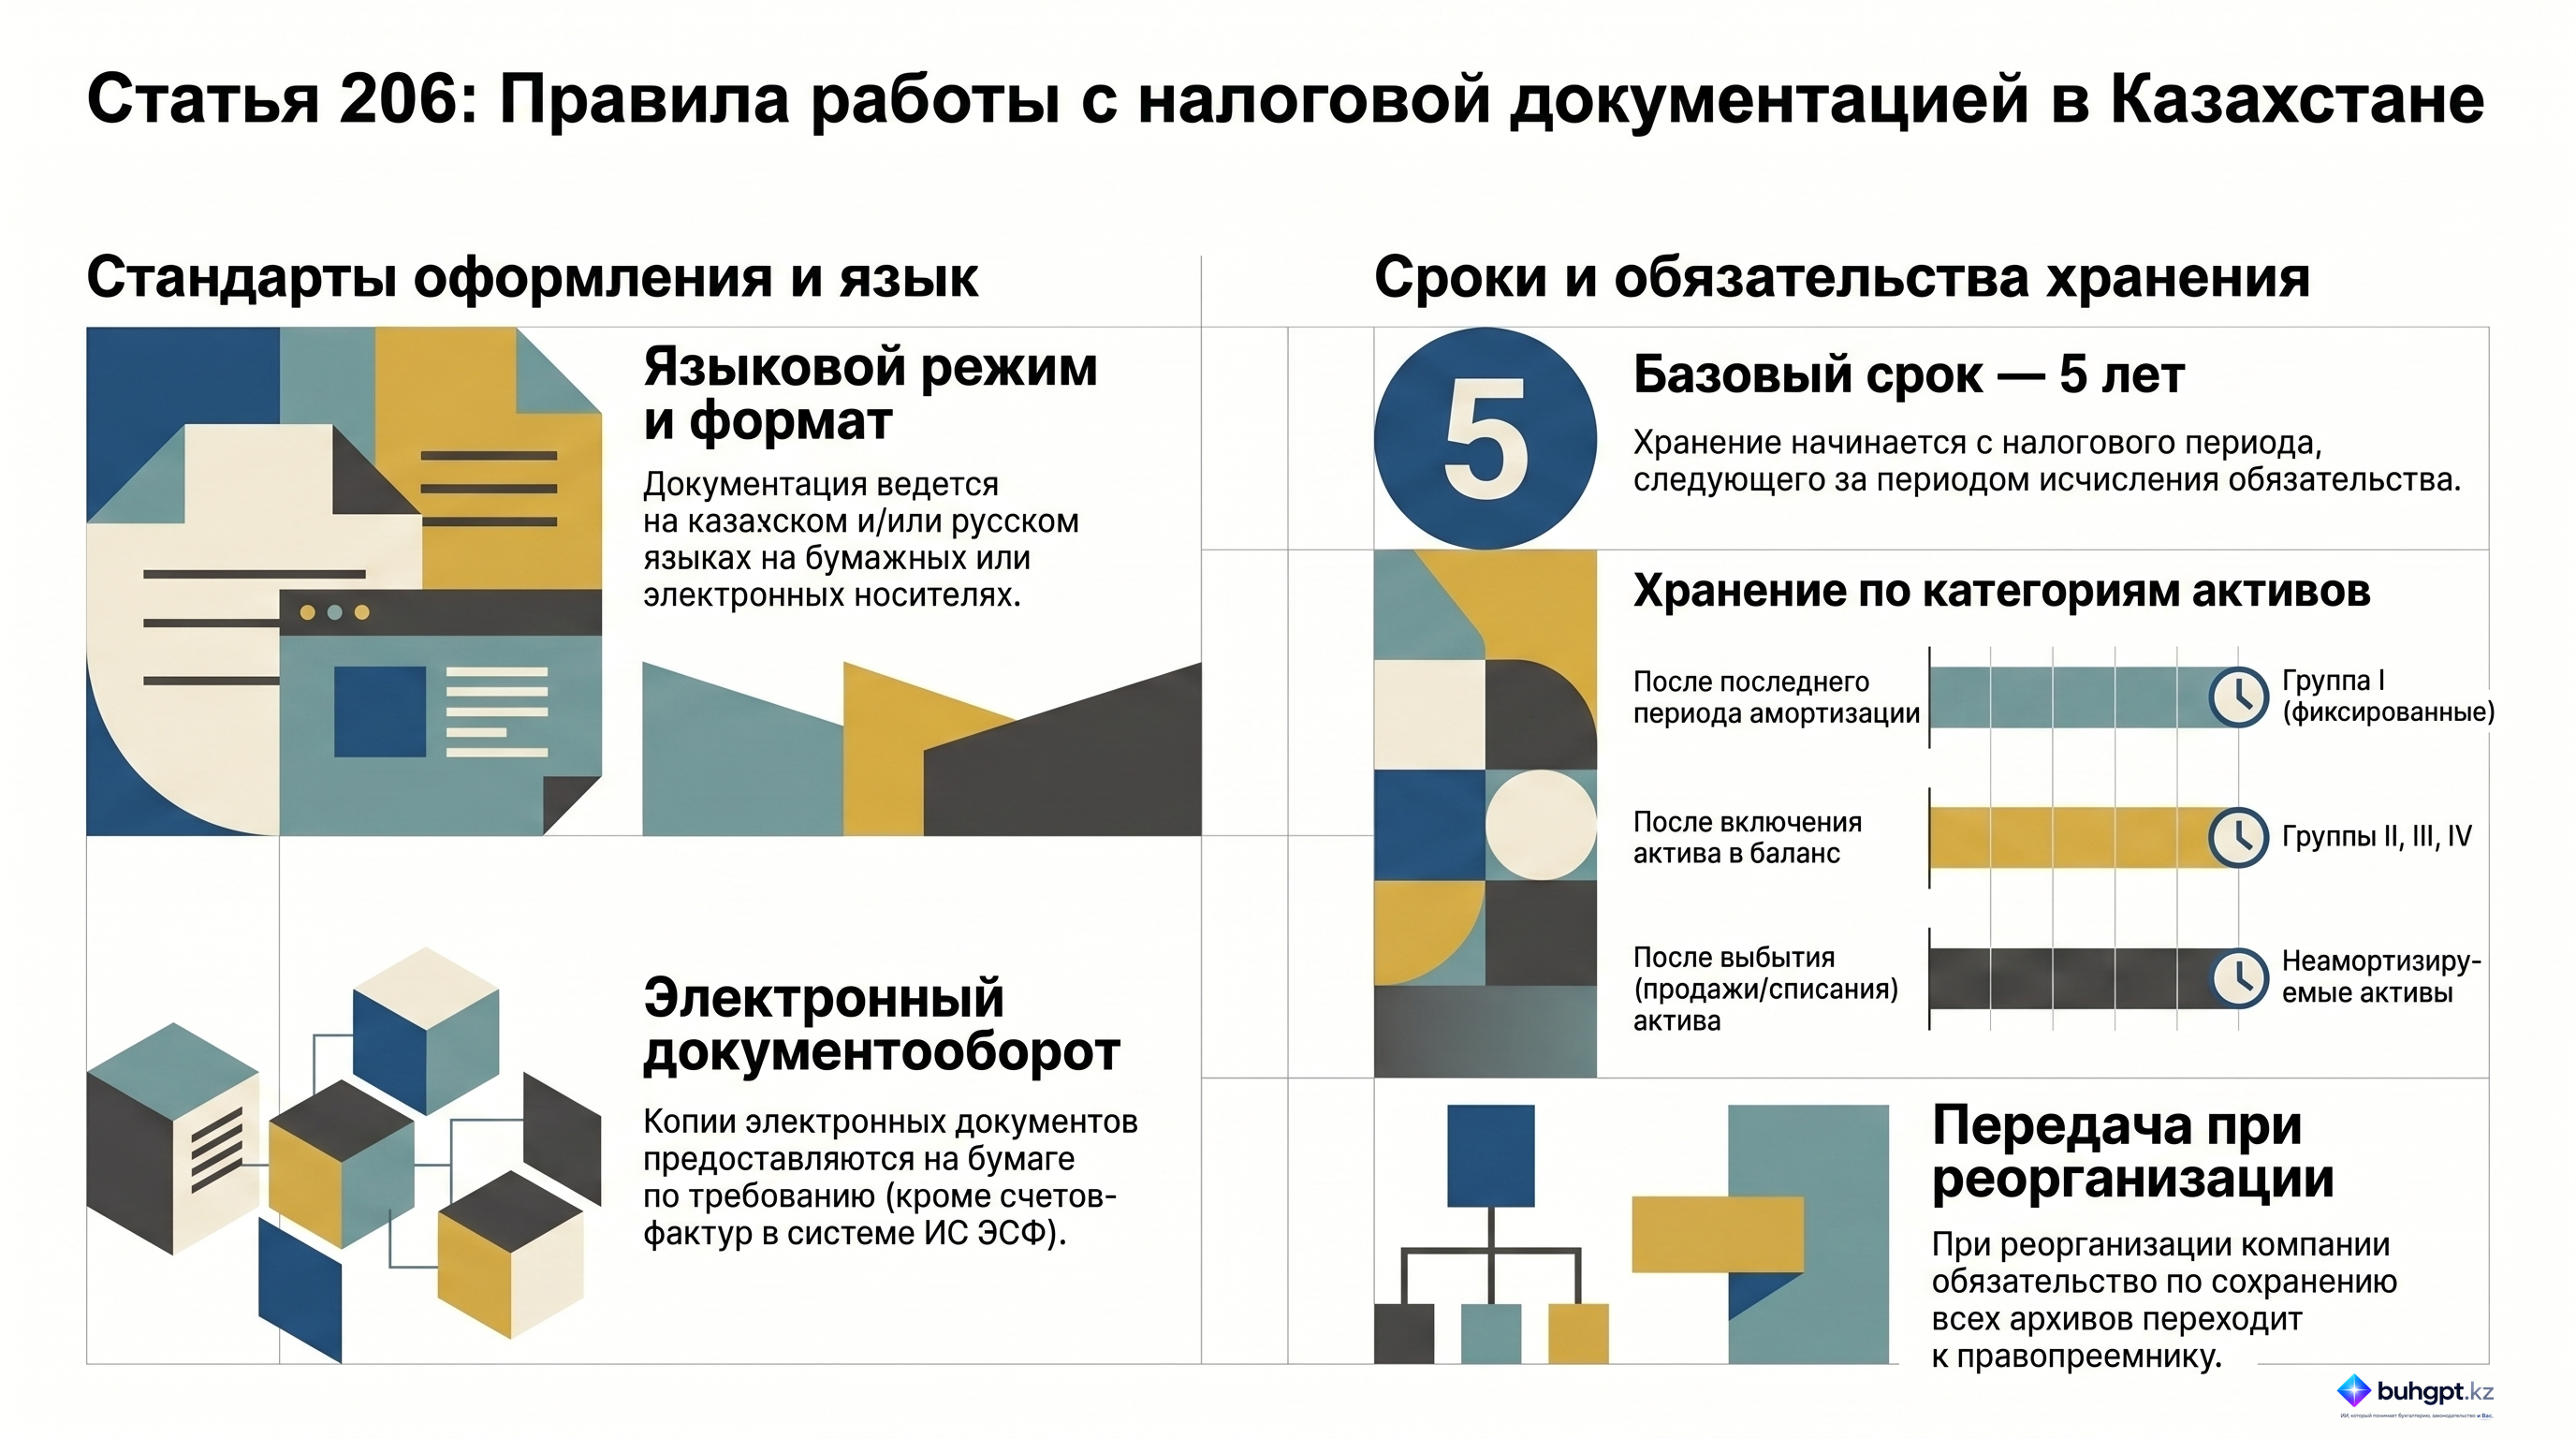
1. Учетная документация составляется налогоплательщиком (налоговым агентом) на бумажном и (или) электронном носителях на казахском и (или) русском языках.
При наличии отдельных документов, составленных на иностранных языках, налоговый орган вправе потребовать от налогоплательщика (налогового агента) их перевода на казахский или русский язык.
2. При составлении учетной документации в электронной форме налогоплательщик (налоговый агент) обязан в ходе налоговой проверки по требованию должностных лиц налоговых органов представить копии такой документации на бумажных носителях, за исключением счетов-фактур, бухгалтерской документации и первичных учетных документов, зарегистрированных в информационной системе электронных счетов-фактур.
3. Учетная документация, относящаяся к объектам налогообложения или объектам, связанным с налогообложением, хранится налогоплательщиком (налоговым агентом) до истечения срока исковой давности, установленного статьей 65 настоящего Кодекса для каждого вида налога или платежа в бюджет, но не менее пяти лет.
Срок хранения учетной документации начинается с налогового периода, следующего за периодом, в котором на основании такой учетной документации исчислено налоговое обязательство, за исключением случаев, предусмотренных пунктами 4 и 5 настоящей статьи, если установленный ими срок хранения превышает срок, установленный настоящим пунктом.
4. Учетная документация, подтверждающая стоимость фиксированного актива группы I, отдельных групп амортизируемых активов, образованных в соответствии со статьями 303 – 313 настоящего Кодекса, в том числе по фиксированному активу, переданному (полученному) по договору имущественного найма (аренды), хранится налогоплательщиком до истечения пяти лет, начиная с налогового периода, следующего за последним налоговым периодом, в котором по такому активу исчислены амортизационные отчисления.
Учетная документация, подтверждающая стоимость фиксированного актива II, III и IV групп, в том числе по фиксированному активу, переданному (полученному) по договору имущественного найма (аренды), хранится налогоплательщиком в течение срока исковой давности, установленного статьей 65 настоящего Кодекса, но не менее пяти лет, начиная с налогового периода, следующего за налоговым периодом, в котором такой актив включен в стоимостный баланс группы фиксированных активов.
Учетная документация, подтверждающая стоимость активов, не подлежащих амортизации в целях налогообложения, хранится налогоплательщиком в течение пяти лет, начиная с налогового периода, следующего за налоговым периодом, в котором у налогоплательщика произошло выбытие актива, не подлежащего амортизации.
5. Учетная документация, относящаяся к объектам налогообложения или объектам, связанным с налогообложением, по налогам и другим обязательным платежам в бюджет, по которым предусмотрено применение налогоплательщиком (налоговым агентом) налоговых преференций и льгот в соответствии с разделом 17 настоящего Кодекса, хранится в течение срока исковой давности, установленного статьей 65 настоящего Кодекса.
6. При реорганизации налогоплательщика обязательство по хранению учетной документации реорганизованного лица возлагается на его правопреемника (правопреемников).
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Требования к составлению и хранению учетной документации (Статья 206 НК РК)
Данный документ представляет собой подробный анализ положений Статьи 206 Налогового кодекса Республики Казахстан, регламентирующей порядок ведения, формат и сроки хранения налоговой отчетности и сопутствующей документации.
Исполнительное резюме
Статья 206 Налогового кодекса РК устанавливает жесткие стандарты для налогоплательщиков и налоговых агентов в отношении учетной документации. Основное требование заключается в обеспечении доступности и сохранности документов на государственном (казахском) или русском языках. Установлен базовый срок хранения документации — не менее пяти лет, однако предусмотрены специфические правила для различных категорий активов (фиксированных и неамортизируемых), а также для случаев налоговых преференций и реорганизации бизнеса.
Ключевым аспектом является взаимодействие бумажных и электронных форматов: при использовании электронного документооборота налогоплательщик обязан предоставлять бумажные копии по требованию органов, за исключением документов, зарегистрированных в системе электронных счетов-фактур.
Подробный анализ ключевых тем
1. Языковые и форматные требования
Согласно законодательству, учетная документация может вестись как в бумажном, так и в электронном виде.
- Языковой барьер: Документы составляются на казахском и (или) русском языках. Если оригиналы документов выполнены на иностранных языках, налоговые органы вправе потребовать их надлежащий перевод.
- Гибридный документооборот: Налогоплательщики, ведущие учет в электронной форме, обязаны изготавливать бумажные копии по запросу налоговых служб.
- Исключение для ИС ЭСФ: Документы (счета-фактуры и первичные документы), зарегистрированные в системе электронных счетов-фактур, не требуют обязательного предоставления в бумажном виде.
2. Сроки хранения и порядок исчисления
Стандартный срок хранения учетной документации, связанной с исчислением налоговых обязательств, составляет не менее пяти лет. Отсчет срока начинается не с момента создания документа, а с налогового периода, следующего за периодом исчисления обязательства.
Специальные сроки хранения по типам активов:
| Категория активов | Условие начала отсчета срока хранения (5 лет) |
|---|---|
| Фиксированные активы I группы | Начинается с налогового периода, следующего за последним периодом начисления амортизации. |
| Фиксированные активы II, III и IV групп | Начинается с налогового периода, следующего за периодом включения актива в баланс. |
| Неамортизируемые активы | Начинается с налогового периода, следующего за периодом выбытия актива. |
3. Особые случаи и правопреемство
- Налоговые преференции: Документация, подтверждающая право на преференции, должна храниться в течение всего срока исковой давности, установленного статьей 65 Кодекса.
- Реорганизация: В случае ликвидации или трансформации юридического лица, обязательства по обеспечению сохранности всей учетной документации в полном объеме переходят к его официальному правопреемнику.
Важные цитаты и контекст
Для глубокого понимания норм статьи 206 следует обратить внимание на следующие положения:
«Учетная документация должна составляться налогоплательщиками (налоговыми агентами) на бумажных и (или) электронных носителях на казахском и (или) русском языках».
- Контекст: Определение фундаментальных требований к языку и форме ведения учета.
«Срок хранения учетной документации... составляет не менее пяти лет и начинается с налогового периода, следующего за периодом, в котором было исчислено налоговое обязательство».
- Контекст: Установление базового правила временных рамок хранения документов для целей налогового контроля.
«При реорганизации налогоплательщика обязательство по хранению документации переходит к правопреемнику».
- Контекст: Гарантия непрерывности ответственности за сохранность данных при структурных изменениях бизнеса.
Практические выводы и рекомендации
На основании анализа Статьи 206 можно выделить следующие необходимые действия для налогоплательщиков:
- Аудит языкового соответствия: Обеспечить наличие профессионального перевода для всех документов, поступающих от иностранных контрагентов на иностранных языках.
- Архивация по категориям: Настроить систему архивации документации с учетом различных правил отсчета срока хранения (особенно для разных групп фиксированных активов).
- Готовность к печати: Для компаний с электронным документооборотом (вне системы ЭСФ) необходимо иметь техническую возможность оперативного предоставления бумажных копий по первому требованию проверяющих органов.
- Контроль выбытия: Для неамортизируемых активов критически важно не уничтожать документацию в течение 5 лет именно после момента их выбытия (продажи, списания), а не приобретения.
- Юридическое сопровождение сделок: При проведении реорганизации в договорах и актах приема-передачи должен быть четко зафиксирован факт передачи архивов учетной документации правопреемнику.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
На каких языках должна составляться учетная документация налогоплательщиками в Республике Казахстан?
На казахском и (или) русском языках.. Статья 206 устанавливает обязательное использование государственного и (или) русского языков для ведения учета.
В каком случае налогоплательщик НЕ обязан предоставлять бумажные копии документов, составленных в электронной форме?
Для счетов-фактур, зарегистрированных в системе электронных счетов-фактур.. Документы, уже находящиеся в официальной электронной системе, исключены из требования о предоставлении бумажных копий.
С какого момента начинается исчисление пятилетнего срока хранения учетной документации?
С налогового периода, следующего за периодом исчисления налогового обязательства.. Закон четко связывает начало срока хранения с окончанием налогового периода, в котором возникло обязательство.
Как долго должна храниться документация по фиксированным активам I группы?
До истечения 5 лет с периода, следующего за последним периодом исчисления амортизации.. Для I группы важно подтверждение стоимости до тех пор, пока актив влияет на налоги через амортизацию, плюс стандартный срок.
Каков срок хранения документов для неамортизируемых активов?
В течение 5 лет с налогового периода, следующего за периодом выбытия актива.. Поскольку амортизации нет, срок отсчитывается от момента, когда актив перестал числиться у налогоплательщика.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 206. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 206
- ИС ЭСФ в Казахстане: как выписывают и регистрируют электронные счета-фактуры
- 1С:Документооборот: что это, для кого и что даёт
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления