Статья 202 НК РК 2026 — Налоговый учет и учетная документация
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
1. Налоговым учетом является процесс ведения налогоплательщиком (налоговым агентом) учетной документации в соответствии с требованиями настоящего Кодекса в целях обобщения и систематизации информации об объектах налогообложения и (или) объектах, связанных с налогообложением, а также исчисления налогов и платежей в бюджет и составления налоговой отчетности.
Сводный налоговый учет является налоговым учетом, осуществляемым уполномоченным представителем участников договора о совместной деятельности в форме простого товарищества как в целом по такой деятельности, так и по доле участия каждого участника договора о совместной деятельности в соответствии со статьей 216 настоящего Кодекса.
2. Учетная документация включает в себя:
1) бухгалтерскую документацию – для лиц, на которых в соответствии с Законом Республики Казахстан "О бухгалтерском учете и финансовой отчетности" возложена обязанность по ее ведению;
2) стандартный файл проверки – для лиц, добровольно представляющих данный файл;
3) первичные учетные документы – для лиц, указанных в пункте 4 настоящей статьи;
4) счет-фактуру;
5) налоговые регистры;
6) налоговые формы;
7) налоговую учетную политику;
8) иные документы, являющиеся основанием для определения объектов налогообложения и (или) объектов, связанных с налогообложением, а также для исчисления налогового обязательства.
3. Если иное не установлено пунктом 4 настоящей статьи, налоговый учет основывается на данных бухгалтерского учета. Порядок ведения бухгалтерской документации устанавливается законодательством Республики Казахстан о бухгалтерском учете и финансовой отчетности.
4. Индивидуальные предприниматели, применяющие специальные налоговые режимы на основе упрощенной декларации, на которых в соответствии с Законом Республики Казахстан "О бухгалтерском учете и финансовой отчетности" не возложена обязанность по ведению бухгалтерского учета и составлению финансовой отчетности, организуют и ведут налоговый учет в соответствии с настоящей главой, главой 21 настоящего Кодекса и правилами организации и ведения налогового учета, утвержденными уполномоченным органом (далее – правила организации и ведения налогового учета).
5. Налогоплательщик (налоговый агент) самостоятельно и (или) через уполномоченного представителя участников договора о совместной деятельности, ответственного за ведение сводного налогового учета, организует налоговый учет и определяет формы обобщения и систематизации информации в виде налоговых регистров таким образом, чтобы обеспечить:
1) формирование полной и достоверной информации о порядке учета для целей налогообложения операций, осуществленных налогоплательщиком (налоговым агентом) в течение налогового периода;
2) расшифровку каждой строки форм налоговой отчетности;
3) достоверное составление налоговой отчетности;
4) предоставление информации налоговым органам для налогового контроля.
6. Порядок ведения налогового учета устанавливается налоговой учетной политикой – документом, утвержденным налогоплательщиком (налоговым агентом) самостоятельно с учетом требований настоящего Кодекса.
Налоговая учетная политика, за исключением налоговой учетной политики налогоплательщика, на которого в соответствии с Законом Республики Казахстан "О бухгалтерском учете и финансовой отчетности" не возложена обязанность по ведению бухгалтерского учета и составлению финансовой отчетности, может быть включена в виде отдельного раздела в учетную политику, разработанную в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
7. Индивидуальные предприниматели, применяющие специальные налоговые режимы на основе упрощенной декларации, утверждают налоговую учетную политику по форме, установленной уполномоченным органом.
Налоговая учетная политика, предусмотренная частью первой настоящего пункта, утверждается по форме, установленной в правилах организации и ведения налогового учета.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 202 Налогового кодекса Республики Казахстан: Налоговый учет и учетная документация
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 202 Налогового кодекса Республики Казахстан, регламентирующей принципы организации налогового учета и требования к учетной документации. Налоговый учет определяется как комплексный процесс систематизации информации об объектах налогообложения, необходимый для исчисления налоговых обязательств и формирования отчетности.
Основной акцент статьи сделан на обязательности ведения документации, которая служит фундаментом для налогового контроля. Документ устанавливает прямую взаимосвязь между налоговым и бухгалтерским учетом, одновременно определяя специфические требования для различных категорий налогоплательщиков, включая индивидуальных предпринимателей и участников договоров о совместной деятельности.
Детальный анализ ключевых тем
1. Определение и цели налогового учета
Налоговый учет — это строго регламентированный процесс ведения учетной документации в соответствии с требованиями Налогового кодекса. Его ключевыми функциями являются:
- Обобщение и систематизация: Сбор данных обо всех объектах, подлежащих налогообложению.
- Расчетная функция: Определение точных сумм налогов и других обязательных платежей.
- Отчетная функция: Формирование налоговой отчетности на основе накопленных данных.
2. Состав и структура учетной документации
Согласно статье 202, учетная документация является многокомпонентной и включает в себя следующие элементы:
| Категория документации | Описание и состав |
|---|---|
| Бухгалтерская документация | Ведется лицами, обязанными соблюдать Закон о бухгалтерском учете и финансовой отчетности. |
| Специализированные налоговые формы | Налоговые регистры, налоговые формы и налоговая учетная политика. |
| Первичные документы | Счета-фактуры и первичные учетные документы, подтверждающие совершение операций. |
| Дополнительные материалы | Стандартный файл проверки (для добровольного представления) и иные документы, необходимые для расчета налогов. |
3. Взаимосвязь с бухгалтерским учетом
Законодательство устанавливает принцип преемственности: налоговый учет основывается на данных бухгалтерского учета. Порядок ведения последнего определяется профильным законодательством о бухгалтерском учете и финансовой отчетности (включая МСФО).
Исключение: Индивидуальные предприниматели (ИП), применяющие специальные налоговые режимы на основе упрощенной декларации, которые освобождены от ведения бухгалтерского учета. Для данной категории порядок ведения налогового учета определяется главами 21 и 202 Налогового кодекса и правилами уполномоченного органа.
4. Налоговая учетная политика и регистры
Организация налогового учета возлагается на налогоплательщика или его законного представителя. Ключевыми инструментами организации являются:
- Налоговые регистры: Формы для обобщения информации, которые должны обеспечивать расшифровку каждой строки налоговой отчетности.
- Налоговая учетная политика (НУП): Документ, утверждаемый налогоплательщиком. НУП может быть как самостоятельным документом, так и разделом общей учетной политики организации. Для ИП на упрощенном режиме предусмотрены установленные формы утверждения НУП.
Важные цитаты и контекст
«Налоговый учет — процесс ведения налогоплательщиком (налоговым агентом) учетной документации... в целях обобщения и систематизации информации об объектах налогообложения и (или) объектах, связанных с налогообложением, а также исчисления налогов и платежей в бюджет и составления налоговой отчетности».
- Контекст: Данная цитата дает фундаментальное определение деятельности, подчеркивая, что учет ведется не только для отчетности, но и для внутреннего контроля объектов налогообложения.
«Налоговый учет основывается на данных бухгалтерского учета. Порядок ведения бухгалтерской документации устанавливается законодательством Республики Казахстан о бухгалтерском учете и финансовой отчетности».
- Контекст: Указывает на иерархию и источник данных для налоговых расчетов, минимизируя расхождения между финансовой и налоговой отчетностью.
«Формы налоговых регистров и порядок отражения в них данных налогового учета разрабатываются налогоплательщиком самостоятельно... и должны обеспечить... формирование полной и достоверной информации... [и] расшифровку строк форм налоговой отчетности».
- Контекст: Подчеркивает ответственность налогоплательщика за создание прозрачной системы учета, которая позволит налоговым органам эффективно осуществлять контроль.
Ключевые выводы и рекомендации
На основе положений статьи 202 можно выделить следующие необходимые действия для обеспечения комплаенса:
- Формирование налоговой учетной политики: Каждый налогоплательщик обязан утвердить НУП, соответствующую требованиям Налогового кодекса. Для ИП на упрощенном режиме важно использовать утвержденные типовые формы.
- Разработка налоговых регистров: Необходимо создать систему регистров, которая позволяет проследить путь от первичного документа до конкретной строки в налоговой декларации. Это критически важно для прохождения налогового контроля.
- Обеспечение полноты документации: Учетная документация должна включать не только счета-фактуры и регистры, но и первичные документы, подтверждающие все налогооблагаемые операции.
- Особый порядок для совместной деятельности: В случае заключения договора о простом товариществе, обязанность по ведению сводного налогового учета должна быть четко закреплена за уполномоченным представителем участников.
- Соблюдение стандартов для ИП: Предпринимателям, освобожденным от бухучета, следует строго придерживаться правил организации налогового учета, установленных уполномоченным органом, чтобы избежать санкций за нарушение правил документирования.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что представляет собой налоговый учет согласно статье 202 Налогового кодекса РК?
Процесс ведения учетной документации для обобщения информации об объектах налогообложения и исчисления налогов.. Это определение напрямую отражает суть налогового учета как инструмента для систематизации данных и составления налоговой отчетности.
Кто осуществляет сводный налоговый учет при совместной деятельности в форме простого товарищества?
Уполномоченный представитель участников договора о совместной деятельности.. Закон четко определяет, что при ведении совместной деятельности ответственность за сводный учет лежит на уполномоченном представителе.
Что из перечисленного НЕ входит в состав учетной документации согласно статье 202?
Стратегия маркетингового продвижения компании на следующий год.. Маркетинговая стратегия является внутренним управленческим документом и не служит для определения объектов налогообложения.
На чем основывается налоговый учет, если иное не предусмотрено законодательством?
На данных бухгалтерского учета.. Налоговый кодекс устанавливает прямую взаимосвязь, где бухгалтерский учет служит информационной базой для налогового.
Как должны вести налоговый учет индивидуальные предприниматели, использующие упрощенную декларацию и освобожденные от бухучета?
В соответствии с главами 21 и 202 Налогового кодекса и правилами уполномоченного органа.. Для таких лиц предусмотрен специальный порядок ведения учета, закрепленный в указанных главах кодекса.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 202. Бесплатно.
📊 Инфографика
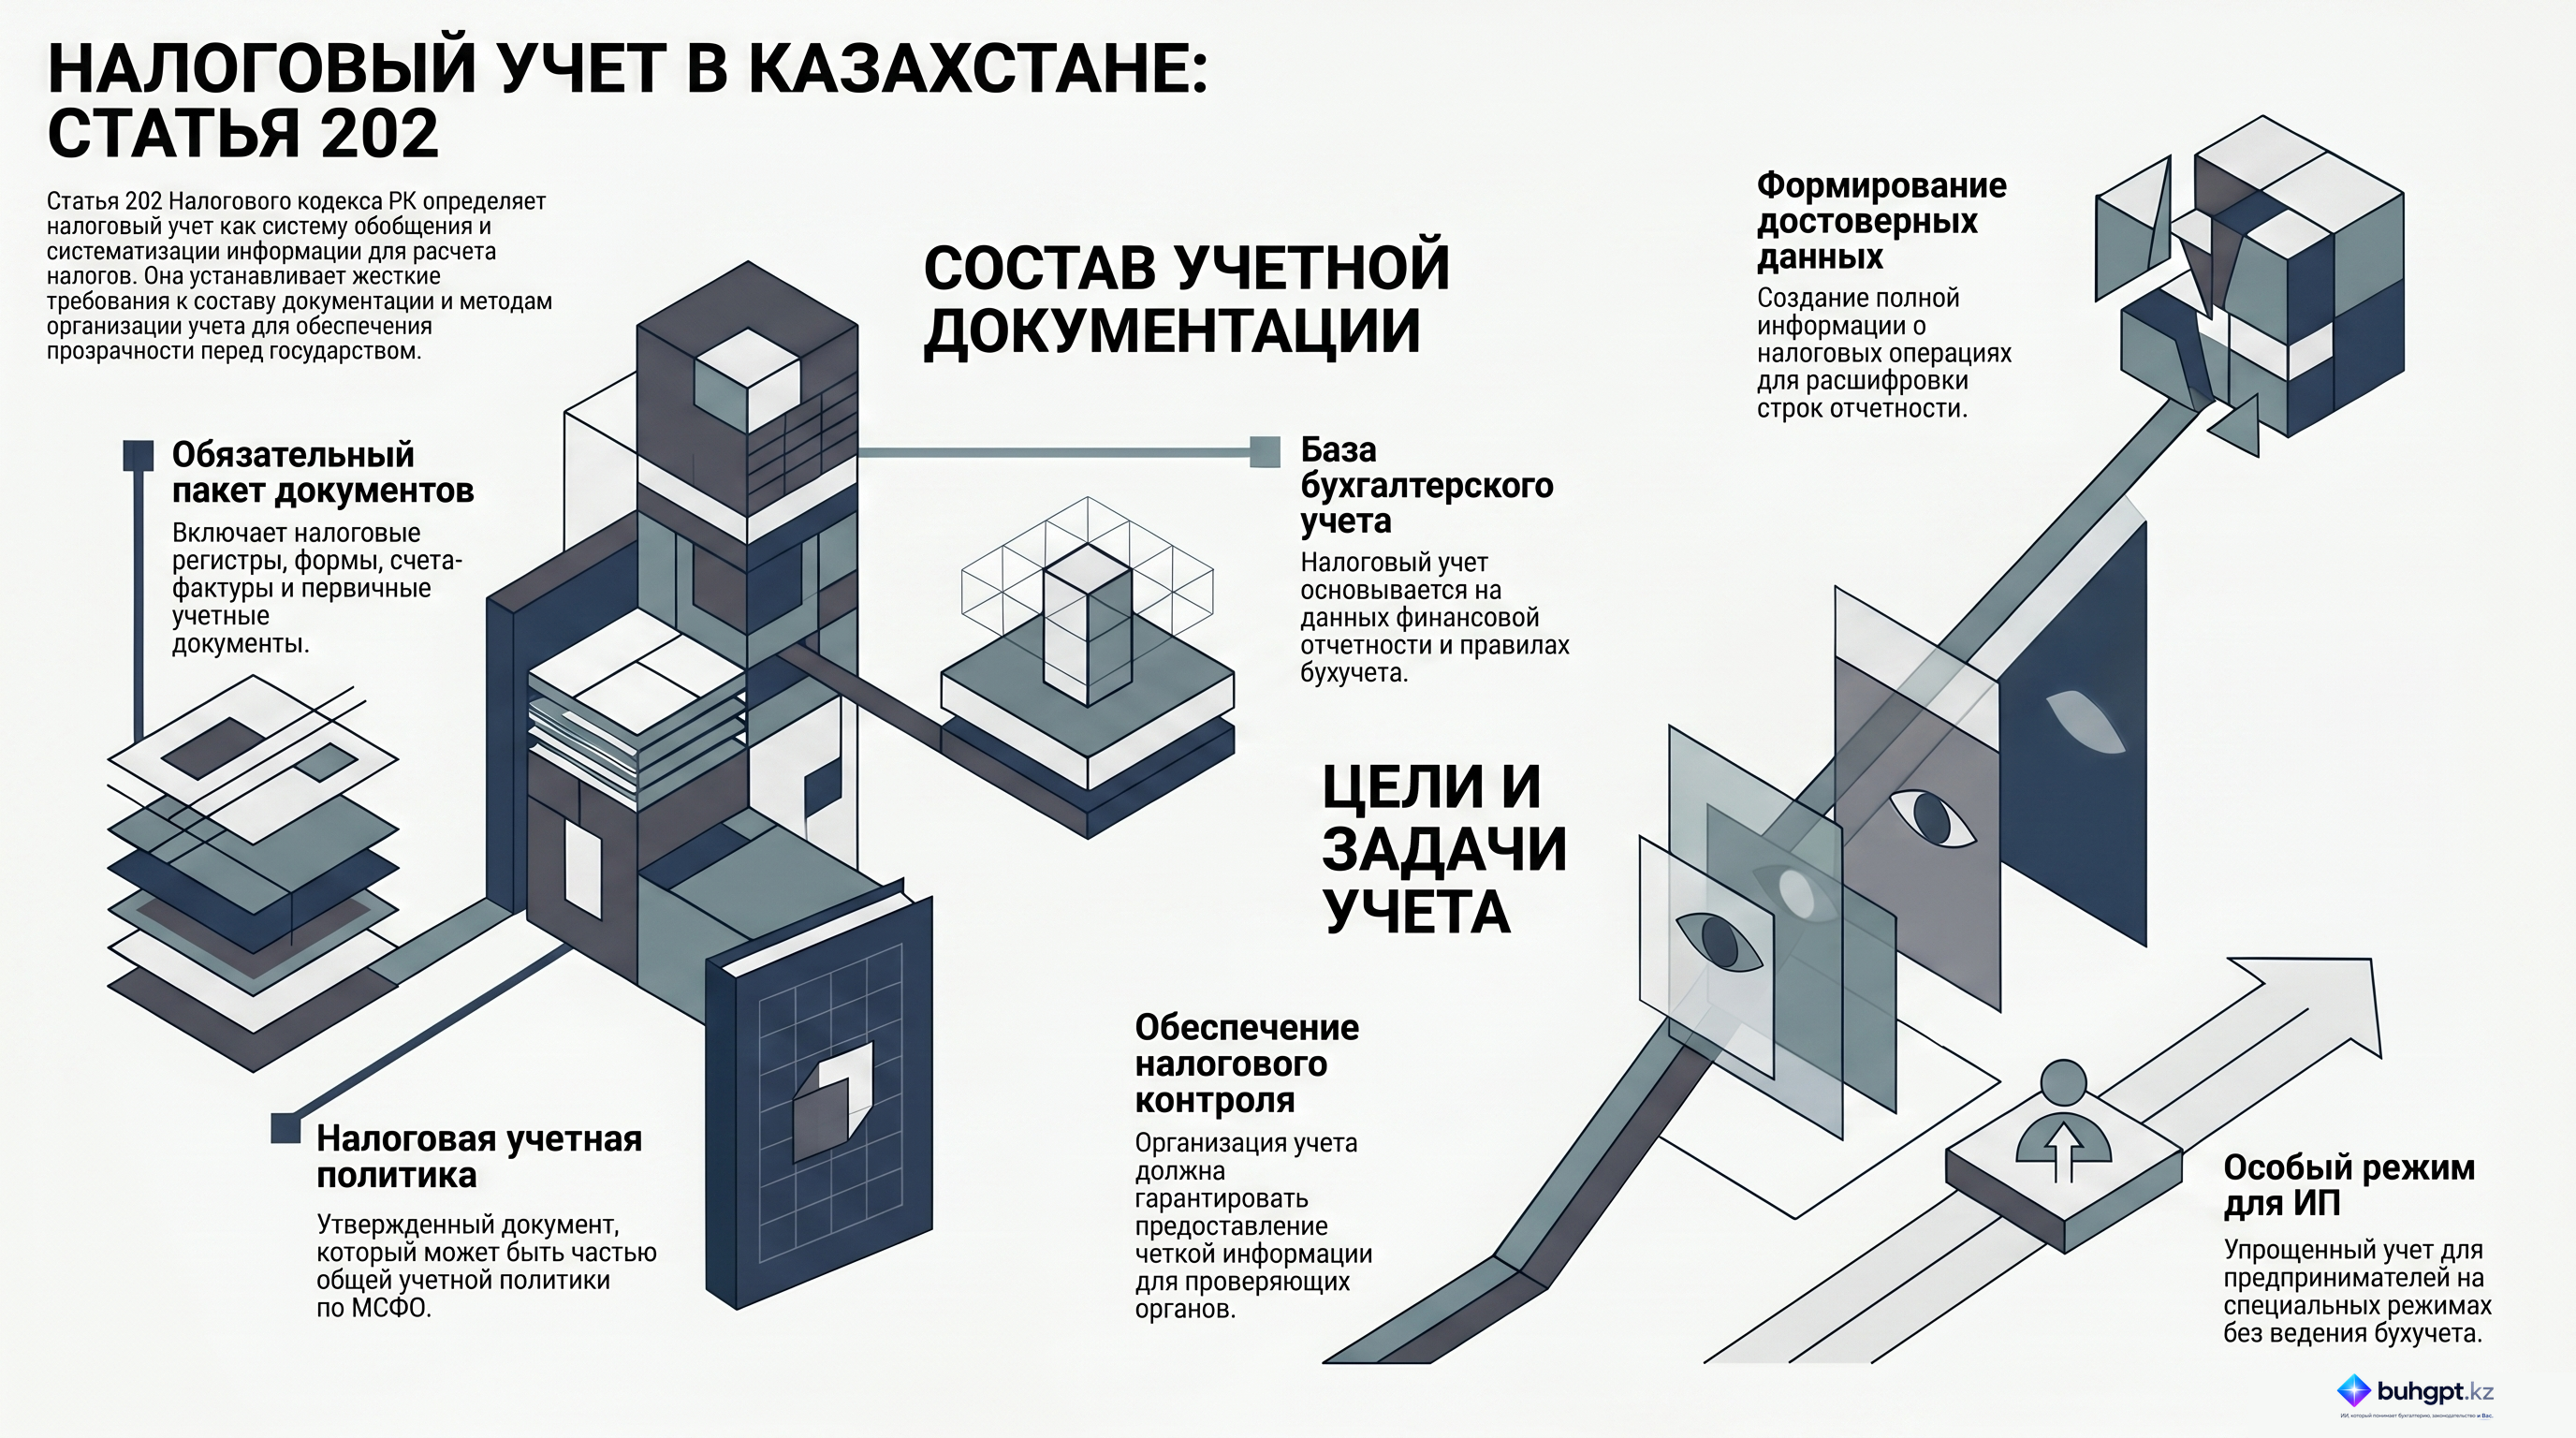
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 202
- Бухгалтерский учет: что это, какие задачи решает и какую информацию дает
- ОПВР: расшифровка и практическая памятка для бухгалтера Казахстана
- ОПВ: расшифровка и значение для бухгалтера в Казахстане
- Справочник «Правила проверки учёта» в 1С: Бухгалтерия для Казахстана 3.0 — полная методичка
- Учет налогообложения в начислениях в 1С:Бухгалтерия для Казахстана 3.0 — полное руководство
- Учетная политика в 2026 году: что закрепить для бухгалтерского и налогового учета
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления