Статья 203 НК РК 2026 — Требования к налоговой учетной политике
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
1. В налоговой учетной политике должны быть предусмотрены следующие положения:
1) формы и порядок составления налоговых регистров, разработанных налогоплательщиком (налоговым агентом) самостоятельно;
2) наименование должностей лиц, ответственных за соблюдение налоговой учетной политики;
3) порядок ведения раздельного налогового учета в случаях, когда обязанность по ведению такого учета предусмотрена настоящим Кодексом;
4) порядок ведения раздельного налогового учета в случае осуществления операций по недропользованию;
5) выбранные налогоплательщиком методы отнесения на вычеты расходов в целях исчисления корпоративного подоходного налога, а также отнесения в зачет налога на добавленную стоимость;
6) политика определения хеджируемых рисков, хеджируемые статьи и используемые в их отношении инструменты хеджирования, методика оценки степени эффективности хеджирования в случае осуществления операций хеджирования;
7) политика учета доходов по исламским ценным бумагам в случае осуществления операций с исламскими ценными бумагами;
8) нормы амортизации по каждой подгруппе, группе фиксированных активов с учетом положений пункта 2 статьи 280 настоящего Кодекса;
9) в случае выписки в соответствии с настоящим Кодексом счетов-фактур структурными подразделениями юридического лица – резидента, являющегося плательщиком налога на добавленную стоимость, код каждого из таких структурных подразделений, используемый в нумерации счетов-фактур для идентификации таких структурных подразделений;
10) максимальное количество цифр, применяемое в нумерации счетов-фактур при их выписке.
Положения подпунктов 4), 8), 9) и 10) части первой настоящего пункта не распространяются на лиц, на которых в соответствии с законодательством Республики Казахстан не возложена обязанность по ведению бухгалтерского учета и составлению финансовой отчетности.
2. Налоговая учетная политика по совместной деятельности утверждается участниками договора о совместной деятельности в порядке и по основаниям, которые установлены настоящим Кодексом.
3. При осуществлении деятельности по недропользованию в составе простого товарищества (консорциума) в рамках соглашения (контракта) о разделе продукции налоговая учетная политика наряду с требованиями пункта 1 настоящей статьи должна содержать выбранный в соответствии с пунктом 3 статьи 755 настоящего Кодекса способ исполнения участниками простого товарищества и (или) оператором налогового обязательства по каждому виду налогов и платежей в бюджет, предусмотренных налоговым законодательством Республики Казахстан.
4. Действие следующих положений налоговой учетной политики распространяется на срок не менее одного календарного года:
порядок ведения раздельного налогового учета;
выбранные налогоплательщиком методы отнесения на вычеты расходов в целях исчисления корпоративного подоходного налога.
Действие выбранных налогоплательщиком методов отнесения в зачет налога на добавленную стоимость распространяется на срок:
не менее одного налогового периода, установленного для целей исчисления налога на добавленную стоимость, – в случае, предусмотренном подпунктом 5) пункта 2 статьи 487 настоящего Кодекса;
не менее одного календарного года – в остальных случаях.
5. Изменение и (или) дополнение налоговой учетной политики осуществляются налогоплательщиком (налоговым агентом) одним из следующих способов:
1) утверждение новой налоговой учетной политики или ее нового раздела, разработанных в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности;
2) внесение изменений и (или) дополнений в действующую налоговую учетную политику или раздел действующей учетной политики, разработанных в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
6. Не допускается внесение налогоплательщиком (налоговым агентом) изменений и (или) дополнений в налоговую учетную политику:
1) проверяемого налогового периода – в период проведения комплексных и тематических проверок;
2) обжалуемого налогового периода – в период срока подачи и рассмотрения жалобы на уведомление о результатах проверки с учетом восстановленного срока подачи жалобы;
3) по налоговым периодам, по которым произведена налоговая проверка.
7. Недропользователь обязан отразить в своей налоговой учетной политике решение о применении положений статьи 312 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Параметры налоговой учетной политики (Статья 203 НК РК)
Данный документ представляет собой детальный анализ положений Статьи 203 Налогового кодекса Республики Казахстан, регламентирующей содержание, порядок утверждения и изменения налоговой учетной политики (НУП) налогоплательщиков.
Исполнительное резюме
Статья 203 устанавливает жесткие требования к структуре и содержанию налоговой учетной политики, которая является фундаментальным документом для ведения налогового учета в Республике Казахстан. Основной упор сделан на прозрачность методов отнесения расходов на вычеты, расчет НДС, учет фиксированных активов и специфических операций (недропользование, исламское финансирование, хеджирование). Законодательство ограничивает частоту смены методов учета и налагает строгие запреты на корректировку политики в периоды налоговых проверок или обжалований, что подчеркивает необходимость тщательной предварительной проработки НУП.
Подробный анализ ключевых тем
1. Обязательные элементы налоговой учетной политики
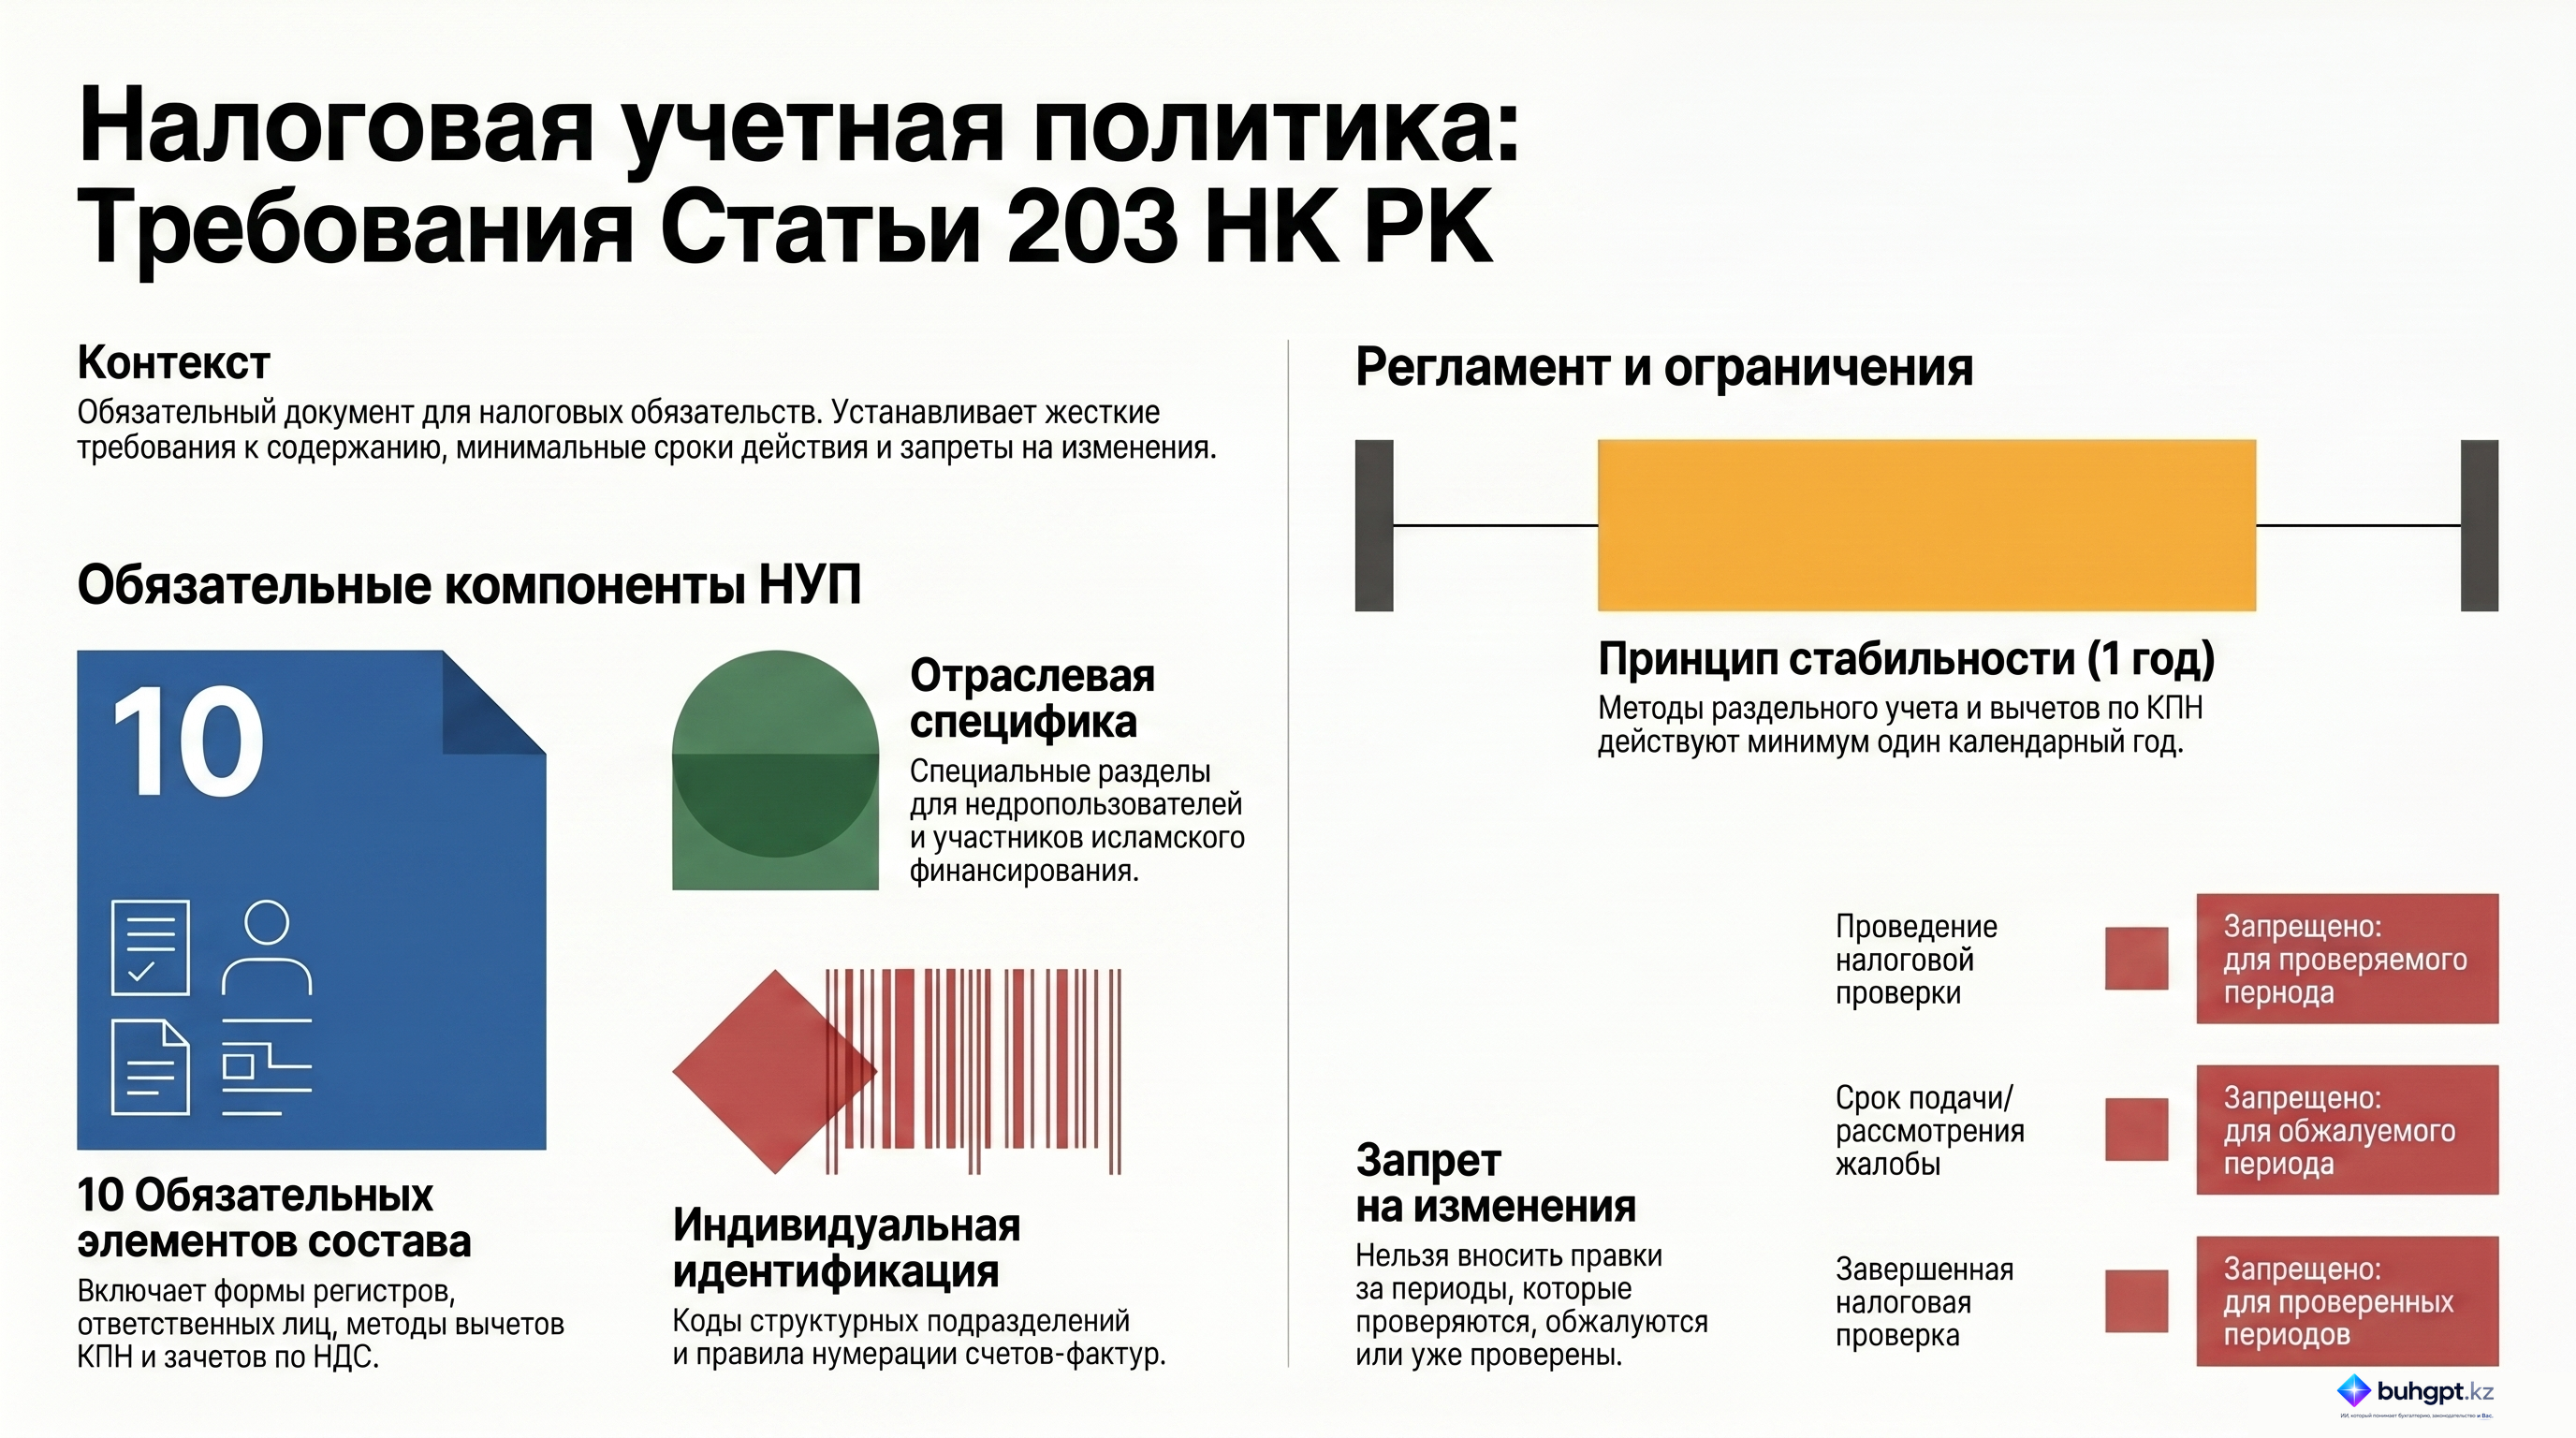
Согласно пункту 1 Статьи 203, налоговая учетная политика должна быть комплексной и включать минимум 10 ключевых параметров.
| Категория | Элементы содержания |
|---|---|
| Администрирование | • Формы и порядок составления налоговых регистров (собственной разработки). • Перечень должностей, ответственных за соблюдение НУП. |
| Методология учета | • Порядок ведения раздельного налогового учета (в т.ч. при недропользовании). • Методы отнесения расходов на вычеты (КПН) и зачетов по НДС. |
| Специфические операции | • Политика хеджирования (риски, инструменты, методика оценки эффективности). • Учет доходов по исламским ценным бумагам. |
| Активы и счета-фактуры | • Нормы амортизации по группам фиксированных активов. • Идентификационные коды структурных подразделений для счетов-фактур. • Максимальная разрядность нумерации счетов-фактур. |
Примечание: Лица, освобожденные от ведения бухучета согласно законодательству РК, могут не применять требования по недропользованию, амортизации и специфике нумерации счетов-фактур (пп. 4, 8, 9, 10).
2. Регулирование совместной деятельности и недропользования
Особое внимание уделяется коллективным формам предпринимательства и ресурсному сектору:
- Совместная деятельность: НУП утверждается всеми участниками договора.
- Консорциумы (СРП): В рамках простого товарищества политика обязана содержать четкий способ исполнения налоговых обязательств участниками или оператором по каждому виду налогов.
- Недропользователи: Обязаны официально зафиксировать в НУП решение о применении положений статьи 312 Кодекса.
3. Временные рамки и стабильность методов учета
Закон ограничивает возможность частого изменения методов учета для обеспечения преемственности данных:
- Минимум 1 календарный год: Для порядка ведения раздельного учета и методов вычетов по КПН.
- Для НДС: Методы зачетов действуют не менее одного налогового периода (в случаях по пп. 5 п. 2 ст. 487) или не менее одного календарного года во всех остальных случаях.
4. Порядок внесения изменений и законодательные ограничения
Изменения могут вноситься либо путем утверждения новой политики, либо через корректировку разделов действующей. При этом все правки должны соответствовать МСФО или требованиям законодательства РК о бухгалтерском учете.
Важно: Категорические запреты на изменения (п. 6):
- Во время проверок: Запрещено менять НУП для проверяемого периода в ходе комплексных или тематических проверок.
- В период обжалования: Запрет действует на весь срок подачи и рассмотрения жалоб на результаты проверки.
- Постфактум: Нельзя вносить изменения в периоды, которые уже были охвачены проверкой.
Ключевые цитаты с контекстом
«Налоговая учетная политика для совместной деятельности утверждается участниками договора о совместной деятельности в порядке, установленном Кодексом».
- Контекст: Пункт 2 подчеркивает коллегиальность принятия решений в партнерствах, предотвращая односторонние действия участников.
«Налогоплательщик не имеет права вносить изменения и (или) дополнения в налоговую учетную политику... в проверяемый налоговый период – во время комплексных и тематических проверок».
- Контекст: Данная норма (п. 6) служит защитным механизмом для фискальных органов, исключая возможность манипуляции методами учета непосредственно в процессе аудита.
Практические выводы
На основе анализа Статьи 203 можно выделить следующие необходимые действия для обеспечения налогового комплаенса:
- Персонализация ответственности: В НУП должны быть четко зафиксированы не просто фамилии, а наименования должностей, ответственных за соблюдение политики.
- Синхронизация со стандартами: Любые разделы НУП должны быть обоснованы ссылками на МСФО или национальное законодательство по бухучету.
- Планирование на долгосрочную перспективу: Выбранные методы по КПН и НДС «замораживаются» как минимум на год, что требует предварительного финансового моделирования перед их утверждением.
- Соблюдение регламента по счетам-фактурам: Плательщики НДС обязаны регламентировать нумерацию (максимальное количество цифр) и кодировку подразделений, чтобы избежать технических ошибок при выписке документов.
- Превентивная корректировка: Поскольку вносить изменения во время проверки запрещено, аудит и обновление НУП должны проводиться заблаговременно, до назначения официальных налоговых мероприятий.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какой из перечисленных элементов ОБЯЗАТЕЛЬНО должен быть включен в налоговую учетную политику (НУП) согласно статье 203 Налогового кодекса РК?
Формы и порядок составления налоговых регистров, разработанных самостоятельно. Налогоплательщики обязаны самостоятельно разрабатывать и утверждать формы регистров для систематизации данных налогового учета.
К каким лицам НЕ применяются требования по указанию норм амортизации и кодов структурных подразделений в НУП?
Лица, освобожденные от ведения бухгалтерского учета и составления финансовой отчетности. Законодательство РК предусматривает упрощения для определенных категорий лиц, освобождая их от части требований к НУП.
В течение какого минимального срока должен действовать выбранный порядок ведения раздельного налогового учета?
Не менее $1$ календарного года. Статья 203 устанавливает минимальный порог в один календарный год для обеспечения последовательности учета.
Каким способом налогоплательщик может внести изменения в действующую налоговую учетную политику?
Утверждение новой НУП или внесение изменений в разделы действующей. Закон позволяет как полную замену документа, так и частичное обновление его разделов.
В какой из указанных периодов налогоплательщик НЕ имеет права вносить изменения в НУП?
В проверяемый налоговый период во время проведения комплексной проверки. Запрет на изменения во время проверки предотвращает попытки налогоплательщика подстроить политику под выявленные нарушения.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 203. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 203
- Учетная политика в 2026 году: что закрепить для бухгалтерского и налогового учета
- Единая нумерация кадровых приказов в 1С ЗУП 8.3
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления