Статья 217 НК РК 2026 — Осуществление адвокатской деятельности в адвокатской конторе
Глава 20. НАЛОГОВЫЙ УЧЕТ · все статьи главы
Официальный текст статьи
1. При оказании юридической помощи адвокатом в адвокатской конторе, объекты налогообложения и (или) объекты, связанные с налогообложением, учитываются и облагаются налогами соответственно у каждого адвоката адвокатской конторы, в порядке, определенном настоящим Кодексом.
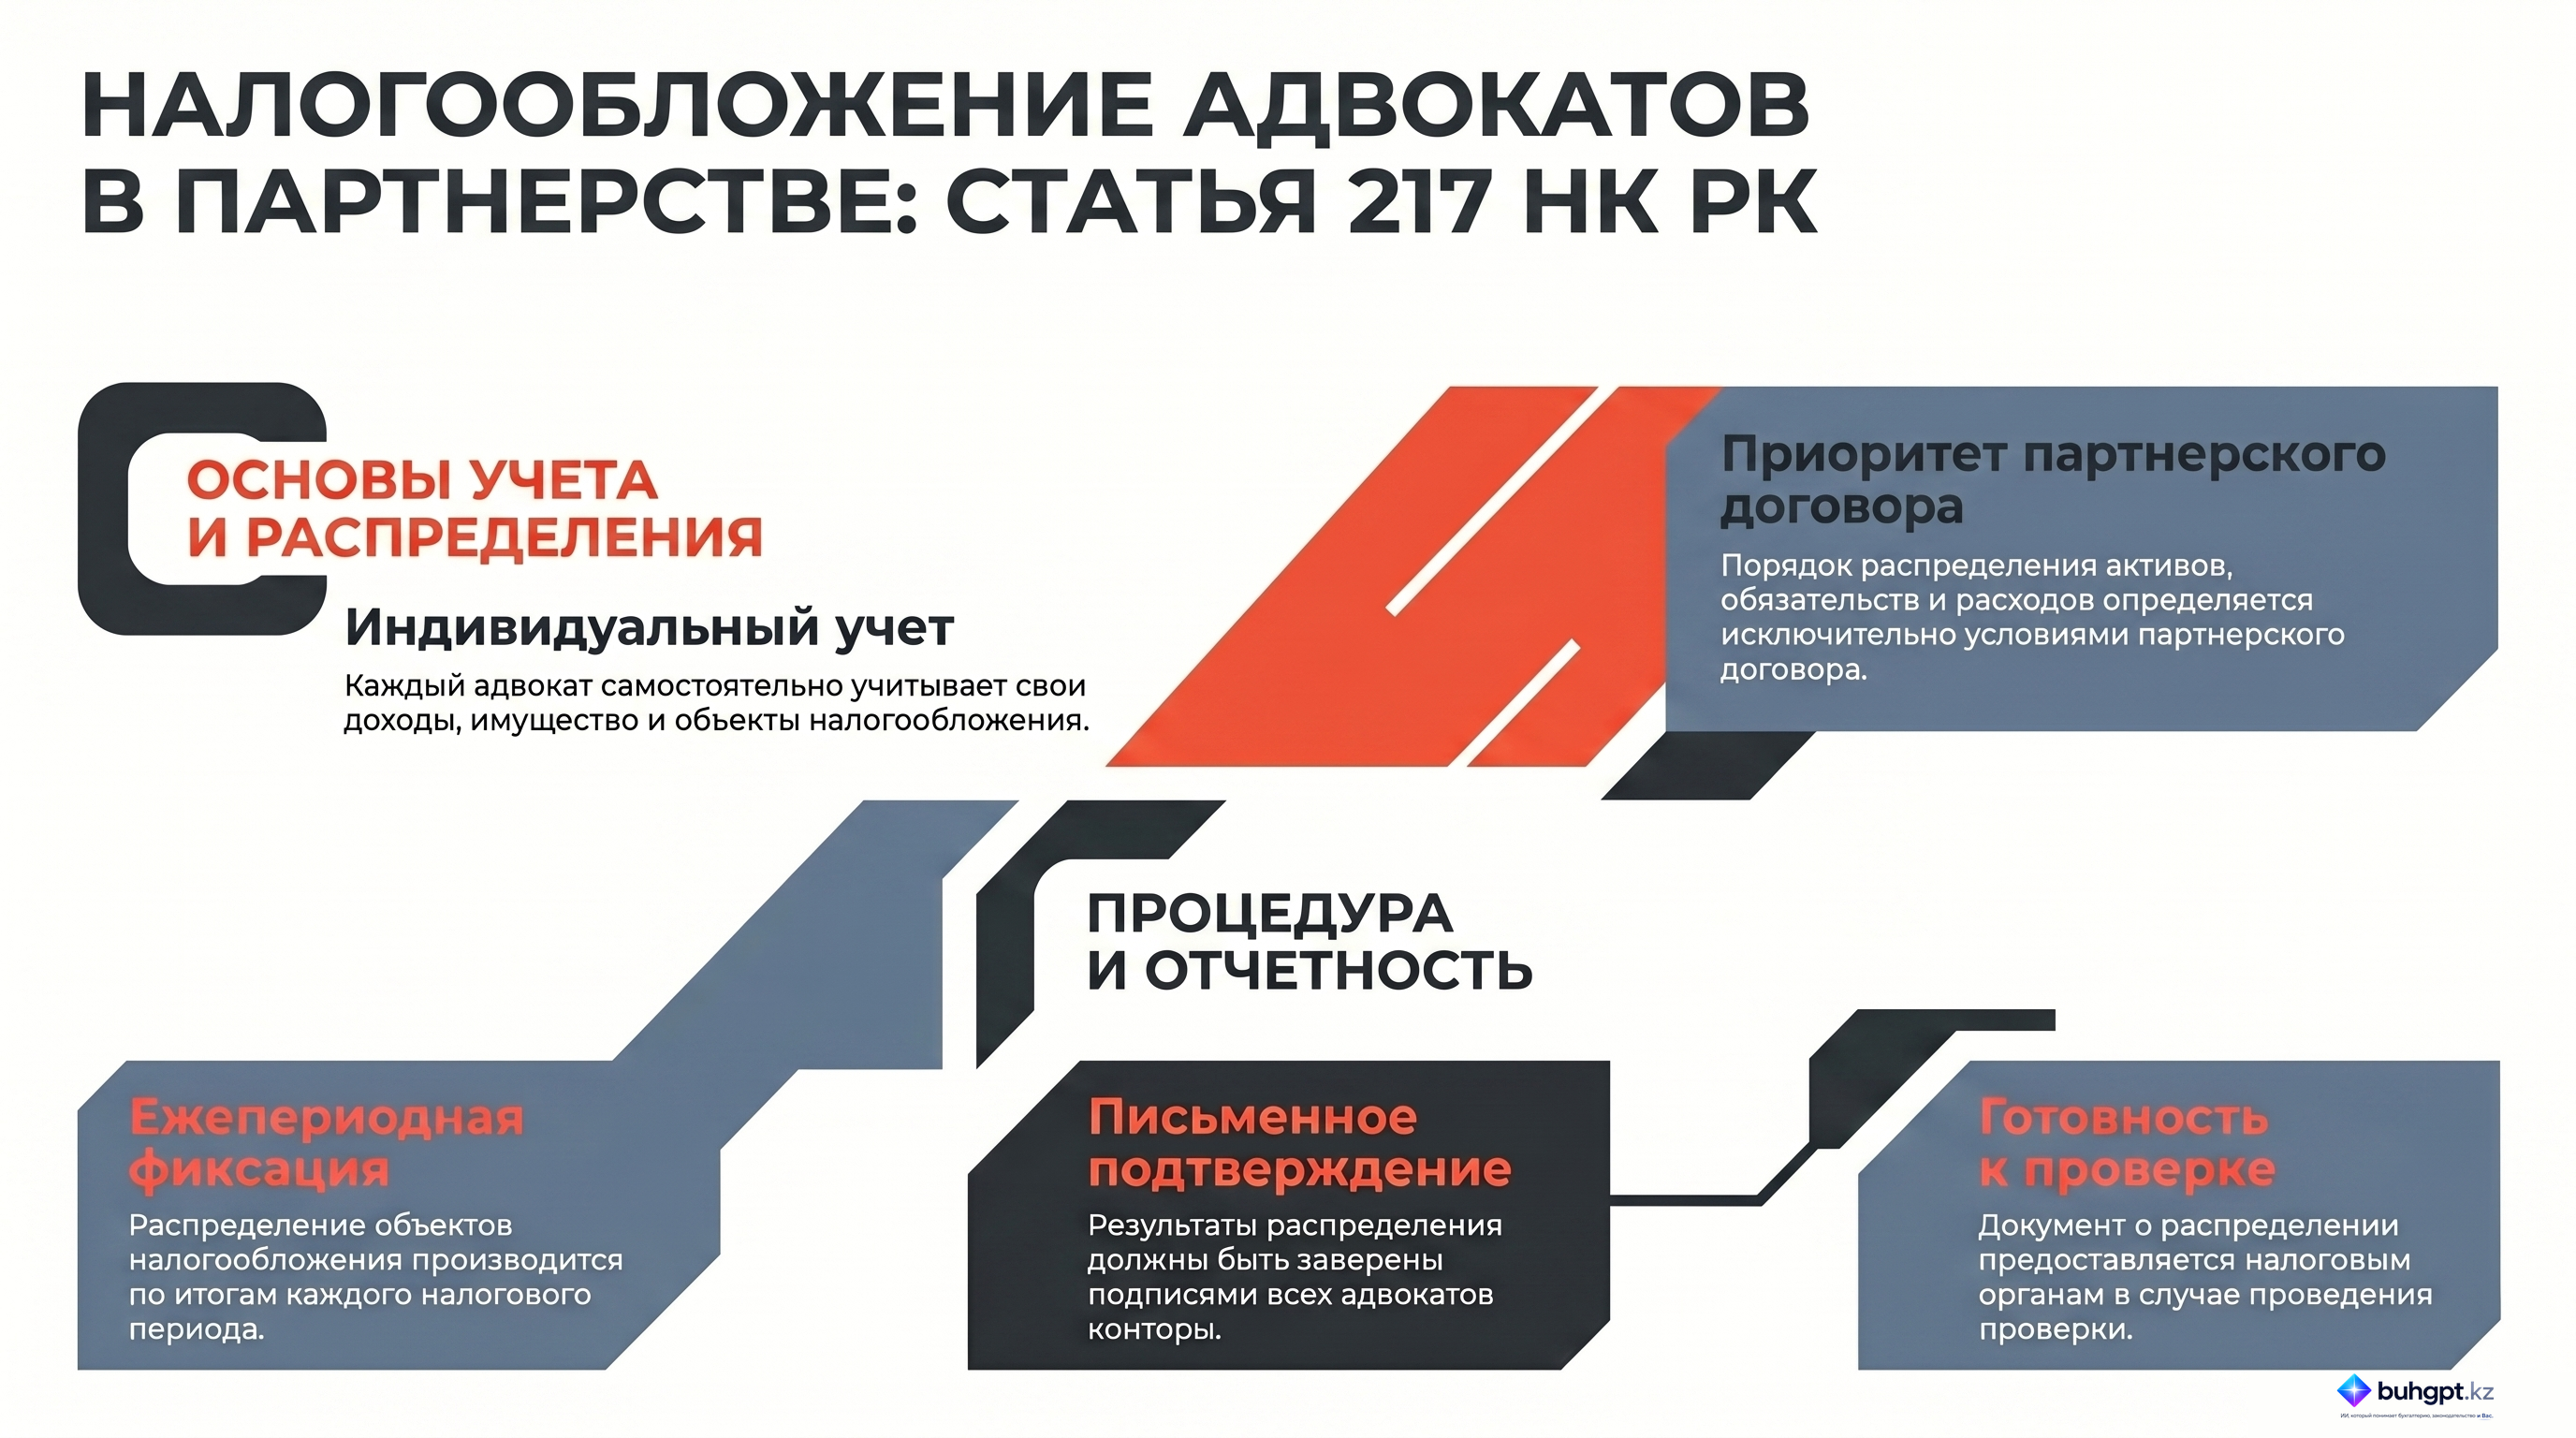
2. Каждый адвокат самостоятельно ведет учет своего имущества, доходов и своей доли объектов налогообложения и (или) объектов, связанных с налогообложением, по адвокатской деятельности, осуществляемой по договорам, заключенным адвокатской конторой от своего имени, по поручению, за счет и в интересах адвокатов, входящих в нее.
3. Порядок распределения имущества, требований, обязательств, доходов и расходов, возникших в связи с осуществлением адвокатской деятельности по договорам, заключенным адвокатской конторой, а также определения долей объектов налогообложения и (или) объектов, связанных с налогообложением, каждого адвоката, входящего в такую адвокатскую контору, определяется в партнерском договоре, заключенном адвокатами в соответствии с законодательском Республики Казахстан.
Такое распределение имущества, требований, обязательств, доходов и расходов, а также определение долей объектов налогообложения и (или) объектов, связанных с налогообложением, осуществляется адвокатами по итогам каждого налогового периода. Результаты такого распределения должны быть оформлены в письменном виде, подписаны всеми адвокатами, осуществляющими деятельность в адвокатской конторе. Документ о результатах распределения имущества, требований, обязательств, доходов и расходов, а также определения долей объектов налогообложений и (или) объектов, связанных с налогообложением, представляется каждым адвокатом налоговым органам в случае налоговой проверки.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Регулирование адвокатской деятельности в рамках адвокатской конторы (Статья 217 Налогового кодекса РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 217 Налогового кодекса Республики Казахстан, регулирующей порядок налогообложения и ведения учета адвокатами, осуществляющими свою деятельность в составе адвокатской конторы. Основной фокус статьи направлен на разграничение ответственности и объектов налогообложения между индивидуальными участниками конторы. Ключевым механизмом распределения финансовых результатов и обязательств признается партнерский договор, а обязательным условием легитимности такого распределения — документальное оформление и подписание итогов всеми участниками.
Детальный анализ ключевых положений
1. Индивидуальный учет в рамках коллективной структуры
Несмотря на то что адвокатская деятельность осуществляется на основании договоров, заключаемых от имени адвокатской конторы, налоговое законодательство закрепляет принцип индивидуального учета. Каждый адвокат обязан самостоятельно вести учет:
- Собственного имущества;
- Полученных доходов;
- Долей в объектах налогообложения, непосредственно связанных с его профессиональной деятельностью.
2. Роль партнерского договора
Партнерский договор является основополагающим юридическим инструментом, который регламентирует внутренние экономические отношения в конторе. Согласно Статье 217, именно этим документом определяются:
- Порядок распределения имущества и возникающих обязательств.
- Механизм распределения доходов и расходов.
- Методика определения долей каждого адвоката в общих объектах налогообложения.
3. Регламентация отчетного периода и документирование
Законодательство устанавливает строгие требования к периодичности и форме фиксации результатов деятельности:
- Периодичность: Распределение активов и обязательств должно производиться по итогам каждого налогового периода.
- Формализация: Результаты распределения в обязательном порядке оформляются в письменном виде.
- Верификация: Документ должен содержать подписи всех адвокатов, работающих в данной конторе, что подтверждает их согласие с распределением долей.
Ключевые цитаты и их контекстное значение
| Цитата из источника | Контекст и значение |
|---|---|
| «Каждый адвокат ведет учет своего имущества, доходов и долей объектов налогообложения...» | Подчеркивает персональную ответственность адвоката перед налоговыми органами, несмотря на работу через юридическое лицо (контору). |
| «...распределения... регламентируется партнерским договором, заключенным адвокатами в соответствии с законодательством.» | Указывает на приоритет гражданско-правовых соглашений между партнерами при определении налоговой базы каждого из них. |
| «Результаты должны быть оформлены в письменном виде и подписаны всеми адвокатами, работающими в конторе.» | Устанавливает императивное требование к документальному подтверждению распределения доходов и расходов для предотвращения споров. |
Практические выводы и рекомендации
На основе положений Статьи 217 Налогового кодекса РК можно выделить следующие важные аспекты для обеспечения налогового соответствия:
- Необходимость актуального партнерского договора: Адвокатам следует убедиться, что их партнерский договор содержит четкие и недвусмысленные формулировки относительно порядка распределения всех финансовых показателей (доходов, расходов, обязательств).
- Строгая дисциплина подписания документов: По завершении каждого налогового периода необходимо составлять сводный документ о распределении. Отсутствие подписи хотя бы одного адвоката может поставить под сомнение правомерность учета объектов налогообложения.
- Готовность к налоговым проверкам: Документ о распределении имущества и обязательств не является сугубо внутренним документом конторы. Он признается ключевым доказательством при проведении налоговых проверок и должен быть представлен по требованию контролирующих органов.
- Синхронизация учета: Несмотря на заключение договоров от имени конторы, внутренняя система учета должна позволять четко идентифицировать долю каждого адвоката в каждом конкретном проекте или объекте.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Кто именно несет ответственность за учет доходов и имущества при осуществлении адвокатской деятельности в рамках адвокатской конторы согласно Статье 217?
Каждый отдельный адвокат. Согласно норме, каждый адвокат самостоятельно ведет учет имущества, доходов и долей объектов налогообложения, связанных с его деятельностью.
Каким документом регламентируется порядок распределения доходов, расходов и обязательств между адвокатами в конторе?
Партнерский договор. Законодательство прямо указывает, что именно партнерский договор, заключенный между адвокатами, определяет доли распределения объектов налогообложения.
С какой периодичностью должно осуществляться распределение имущества, доходов и расходов в адвокатской конторе?
По итогам каждого налогового периода. Статья 217 четко устанавливает, что распределение осуществляется по завершении каждого налогового периода.
Каковы обязательные требования к оформлению результатов распределения объектов налогообложения между адвокатами?
Письменная форма и подписи всех адвокатов конторы. Закон требует, чтобы результаты были оформлены письменно и заверены подписями всех участников профессионального объединения.
В какой ситуации документ о распределении имущества и обязательств должен быть представлен в налоговые органы?
В случае проведения налоговой проверки. Практический вывод из статьи гласит, что документ представляется именно по требованию в ходе проверки для подтверждения обоснованности расчетов.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 217. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 217
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления