Статья 218 НК РК 2026 — Общие положения
Глава 21. ОСОБЕННОСТИ ВЕДЕНИЯ НАЛОГОВОГО УЧЕТА ИНДИВИДУАЛЬНЫМИ ПРЕДПРИНИМАТЕЛЯМИ, НЕ ОСУЩЕСТВЛЯЮЩИМИ ВЕДЕНИЕ БУХГАЛТЕРСКОГО УЧЕТА И СОСТАВЛЕНИЕ ФИНАНСОВОЙ ОТЧЕТНОСТИ В СООТВЕТСТВИИ С ЗАКОНОМ РЕСПУБЛИКИ КАЗАХСТАН "О БУХГАЛТЕРСКОМ УЧЕТЕ И ФИНАНСОВОЙ ОТЧЕТНОСТИ" · все статьи главы
Официальный текст статьи
В целях применения норм настоящего Кодекса в части ведения налогового учета и порядка определения и исполнения налоговых обязательств индивидуальными предпринимателями, не осуществляющими ведение бухгалтерского учета и составление финансовой отчетности в соответствии с Законом Республики Казахстан "О бухгалтерском учете и финансовой отчетности", используются следующие понятия:
1) активы – имущество, контролируемое индивидуальным предпринимателем, от которого ожидается получение будущих экономических выгод;
2) первичные учетные документы – документальное свидетельство как на бумажном, так и электронном носителе факта совершения операции или события и права на ее совершение, на основании которого ведется налоговый учет;
3) биологический актив – животное или растение, предназначенное для использования в сельскохозяйственной деятельности;
4) запасы – активы, предназначенные для продажи, а также использования в производственном процессе, для административных целей или при выполнении работ, оказании услуг;
5) капитал – доля в активах индивидуального предпринимателя, остающаяся после вычета всех обязательств;
6) доходы – увеличение экономических выгод в течение отчетного периода в форме притока или прироста активов или уменьшения обязательств, которые приводят к увеличению капитала, отличному от увеличения, связанного с взносами лица, участвующего в капитале;
7) нематериальный актив – идентифицируемый неденежный актив, не имеющий физической формы, предназначенный для использования в производстве или для административных целей, в том числе для сдачи в имущественный наем (аренду) другим лицам;
8) обязательство – существующая обязанность индивидуального предпринимателя, урегулирование которой приведет к выбытию ресурсов, содержащих экономические выгоды;
9) основные средства – материальные активы, которые:
предназначены для использования в производстве или административных целей при реализации товаров, выполнении работ, оказании услуг, в том числе для сдачи в имущественный наем (аренду) другим лицам;
предполагается использовать в течение более одного года.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор Статьи 218 Налогового кодекса Республики Казахстан: Общие положения для индивидуальных предпринимателей
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 218 Налогового кодекса Республики Казахстан. Основная цель рассматриваемой статьи — установление единого понятийного аппарата для индивидуальных предпринимателей (ИП), которые в соответствии с законодательством освобождены от ведения бухгалтерского учета и составления финансовой отчетности.
Статья определяет ключевые категории — от активов и запасов до обязательств и доходов — которые служат фундаментом для ведения налогового учета и корректного определения налоговых обязательств данной категории налогоплательщиков. Четкая дефиниция этих понятий обеспечивает прозрачность взаимодействия между государством и субъектами малого бизнеса, не использующими стандартные методы бухгалтерского учета.
Анализ ключевых тем
На основе положений Статьи 218 можно выделить три основные тематические группы, структурирующие систему налогового учета для ИП:
1. Классификация и структура активов
Документ детально классифицирует имущество предпринимателя, разделяя его по физической форме, срокам использования и целевому назначению:
- Материальные активы: Включают в себя «Основные средства» (долгосрочное использование более одного года) и «Запасы» (для текущей продажи или использования в производстве).
- Специфические активы: Выделяются «Биологические активы» для сельскохозяйственной деятельности и «Нематериальные активы», не имеющие физической формы, но используемые в производстве или администрировании.
- Экономическая сущность: Все активы объединяет общее требование — они должны контролироваться предпринимателем и приносить экономические выгоды в будущем.
2. Финансовые результаты и капитал
Статья устанавливает четкие критерии для определения финансового положения предпринимателя:
- Доходы: Определяются не просто как поступление денежных средств, а как увеличение экономических выгод (прирост активов или уменьшение обязательств), ведущее к росту капитала.
- Капитал: Рассчитывается как остаточная доля в активах после вычета всех обязательств.
- Обязательства: Оцениваются как существующая обязанность, выполнение которой неизбежно приведет к оттоку ресурсов.
3. Документальное обеспечение налогового учета
Особое внимание уделяется первичным учетным документам. Они признаются единственным легитимным основанием для ведения налогового учета. Важной характеристикой является признание равнозначности бумажных и электронных носителей, что подчеркивает адаптацию налогового законодательства к современным цифровым стандартам.
Глоссарий ключевых терминов
| Термин | Определение согласно Статье 218 |
|---|---|
| Активы | Имущество, контролируемое ИП, от которого ожидается получение будущих экономических выгод. |
| Первичные учетные документы | Документальное подтверждение факта совершения операции (на бумаге или электронно), на основании которого ведется налоговый учет. |
| Запасы | Активы для продажи, использования в производстве, для административных нужд или оказания услуг. |
| Основные средства | Материальные активы для производства, администрирования или сдачи в аренду со сроком использования более одного года. |
| Нематериальный актив | Идентифицируемый неденежный актив без физической формы. |
| Биологический актив | Животное или растение, предназначенное для сельскохозяйственной деятельности. |
| Доходы | Увеличение экономических выгод через приток активов или уменьшение обязательств, увеличивающее капитал (кроме взносов). |
| Капитал | Доля в активах ИП, оставшаяся после вычета всех обязательств. |
| Обязательство | Существующая обязанность ИП, влекущая выбытие ресурсов, содержащих экономические выгоды. |
Важные цитаты и контекст
«Первичные учетные документы – документальное подтверждение факта совершения операции или события, а также прав на его совершение... на основании которого ведется налоговый учет».
- Контекст: Это положение устанавливает строгую иерархию в налоговом учете: любая запись или расчет налога должны опираться на материальный (бумажный или цифровой) носитель, подтверждающий реальность сделки.
«Доходы – увеличение экономических выгод в отчетный период в виде притока или прироста активов или уменьшения обязательств, что приводит к увеличению капитала, не связанному с взносами участника капитала».
- Контекст: Определение разграничивает операционную выручку от личных средств предпринимателя, вносимых в бизнес, обеспечивая чистоту расчета налогооблагаемой базы.
Аналитические выводы и значимость
На основании анализа текста Статьи 218 можно сформулировать следующие значимые выводы:
- Правовая определенность для ИП без бухучета: Статья устраняет правовой вакуум, предоставляя четкие определения, которые заменяют собой стандартные бухгалтерские принципы (МСФО или НСФО) для данной категории налогоплательщиков.
- Акцент на документальном подтверждении: Для ИП первоочередным фактором безопасности в налоговых спорах становится наличие и правильное оформление первичных документов.
- Долгосрочное планирование: Введение понятия «Основные средства» со сроком использования более одного года позволяет предпринимателям классифицировать активы для целей налогообложения и оценки амортизационного потенциала (даже в упрощенном виде).
- Универсальность носителей: Официальное признание электронных первичных документов упрощает переход предпринимателей на цифровой документооборот, сохраняя при этом законность налогового учета.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какое из следующих определений точнее всего описывает 'активы' согласно статье 218 Налогового кодекса РК?
Имущество, контролируемое индивидуальным предпринимателем, от которого ожидается получение будущих экономических выгод.. Это определение соответствует норме закона, выделяя два ключевых критерия: контроль со стороны ИП и ожидаемую экономическую выгоду.
В какой форме могут быть оформлены первичные учетные документы для целей налогового учета ИП?
Как на бумажном, так и на электронном носителе.. Закон прямо указывает, что первичные документы могут быть оформлены на обоих типах носителей.
Что из перечисленного является 'биологическим активом' согласно приведенным нормам?
Животное или растение, предназначенное для сельскохозяйственной деятельности.. Это определение четко закреплено в пункте 3 статьи 218 для классификации живых объектов в агросекторе.
Как рассчитывается 'капитал' индивидуального предпринимателя согласно налоговому законодательству?
Доля в активах, оставшаяся после вычета всех обязательств.. Согласно пункту 5, капитал представляет собой чистую стоимость активов ИП за вычетом того, что он должен другим лицам.
Что НЕ признается 'доходом' согласно статье 218?
Увеличение капитала, связанное с взносами участника капитала.. Закон прямо исключает взносы самого предпринимателя из определения дохода.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 218. Бесплатно.
📊 Инфографика
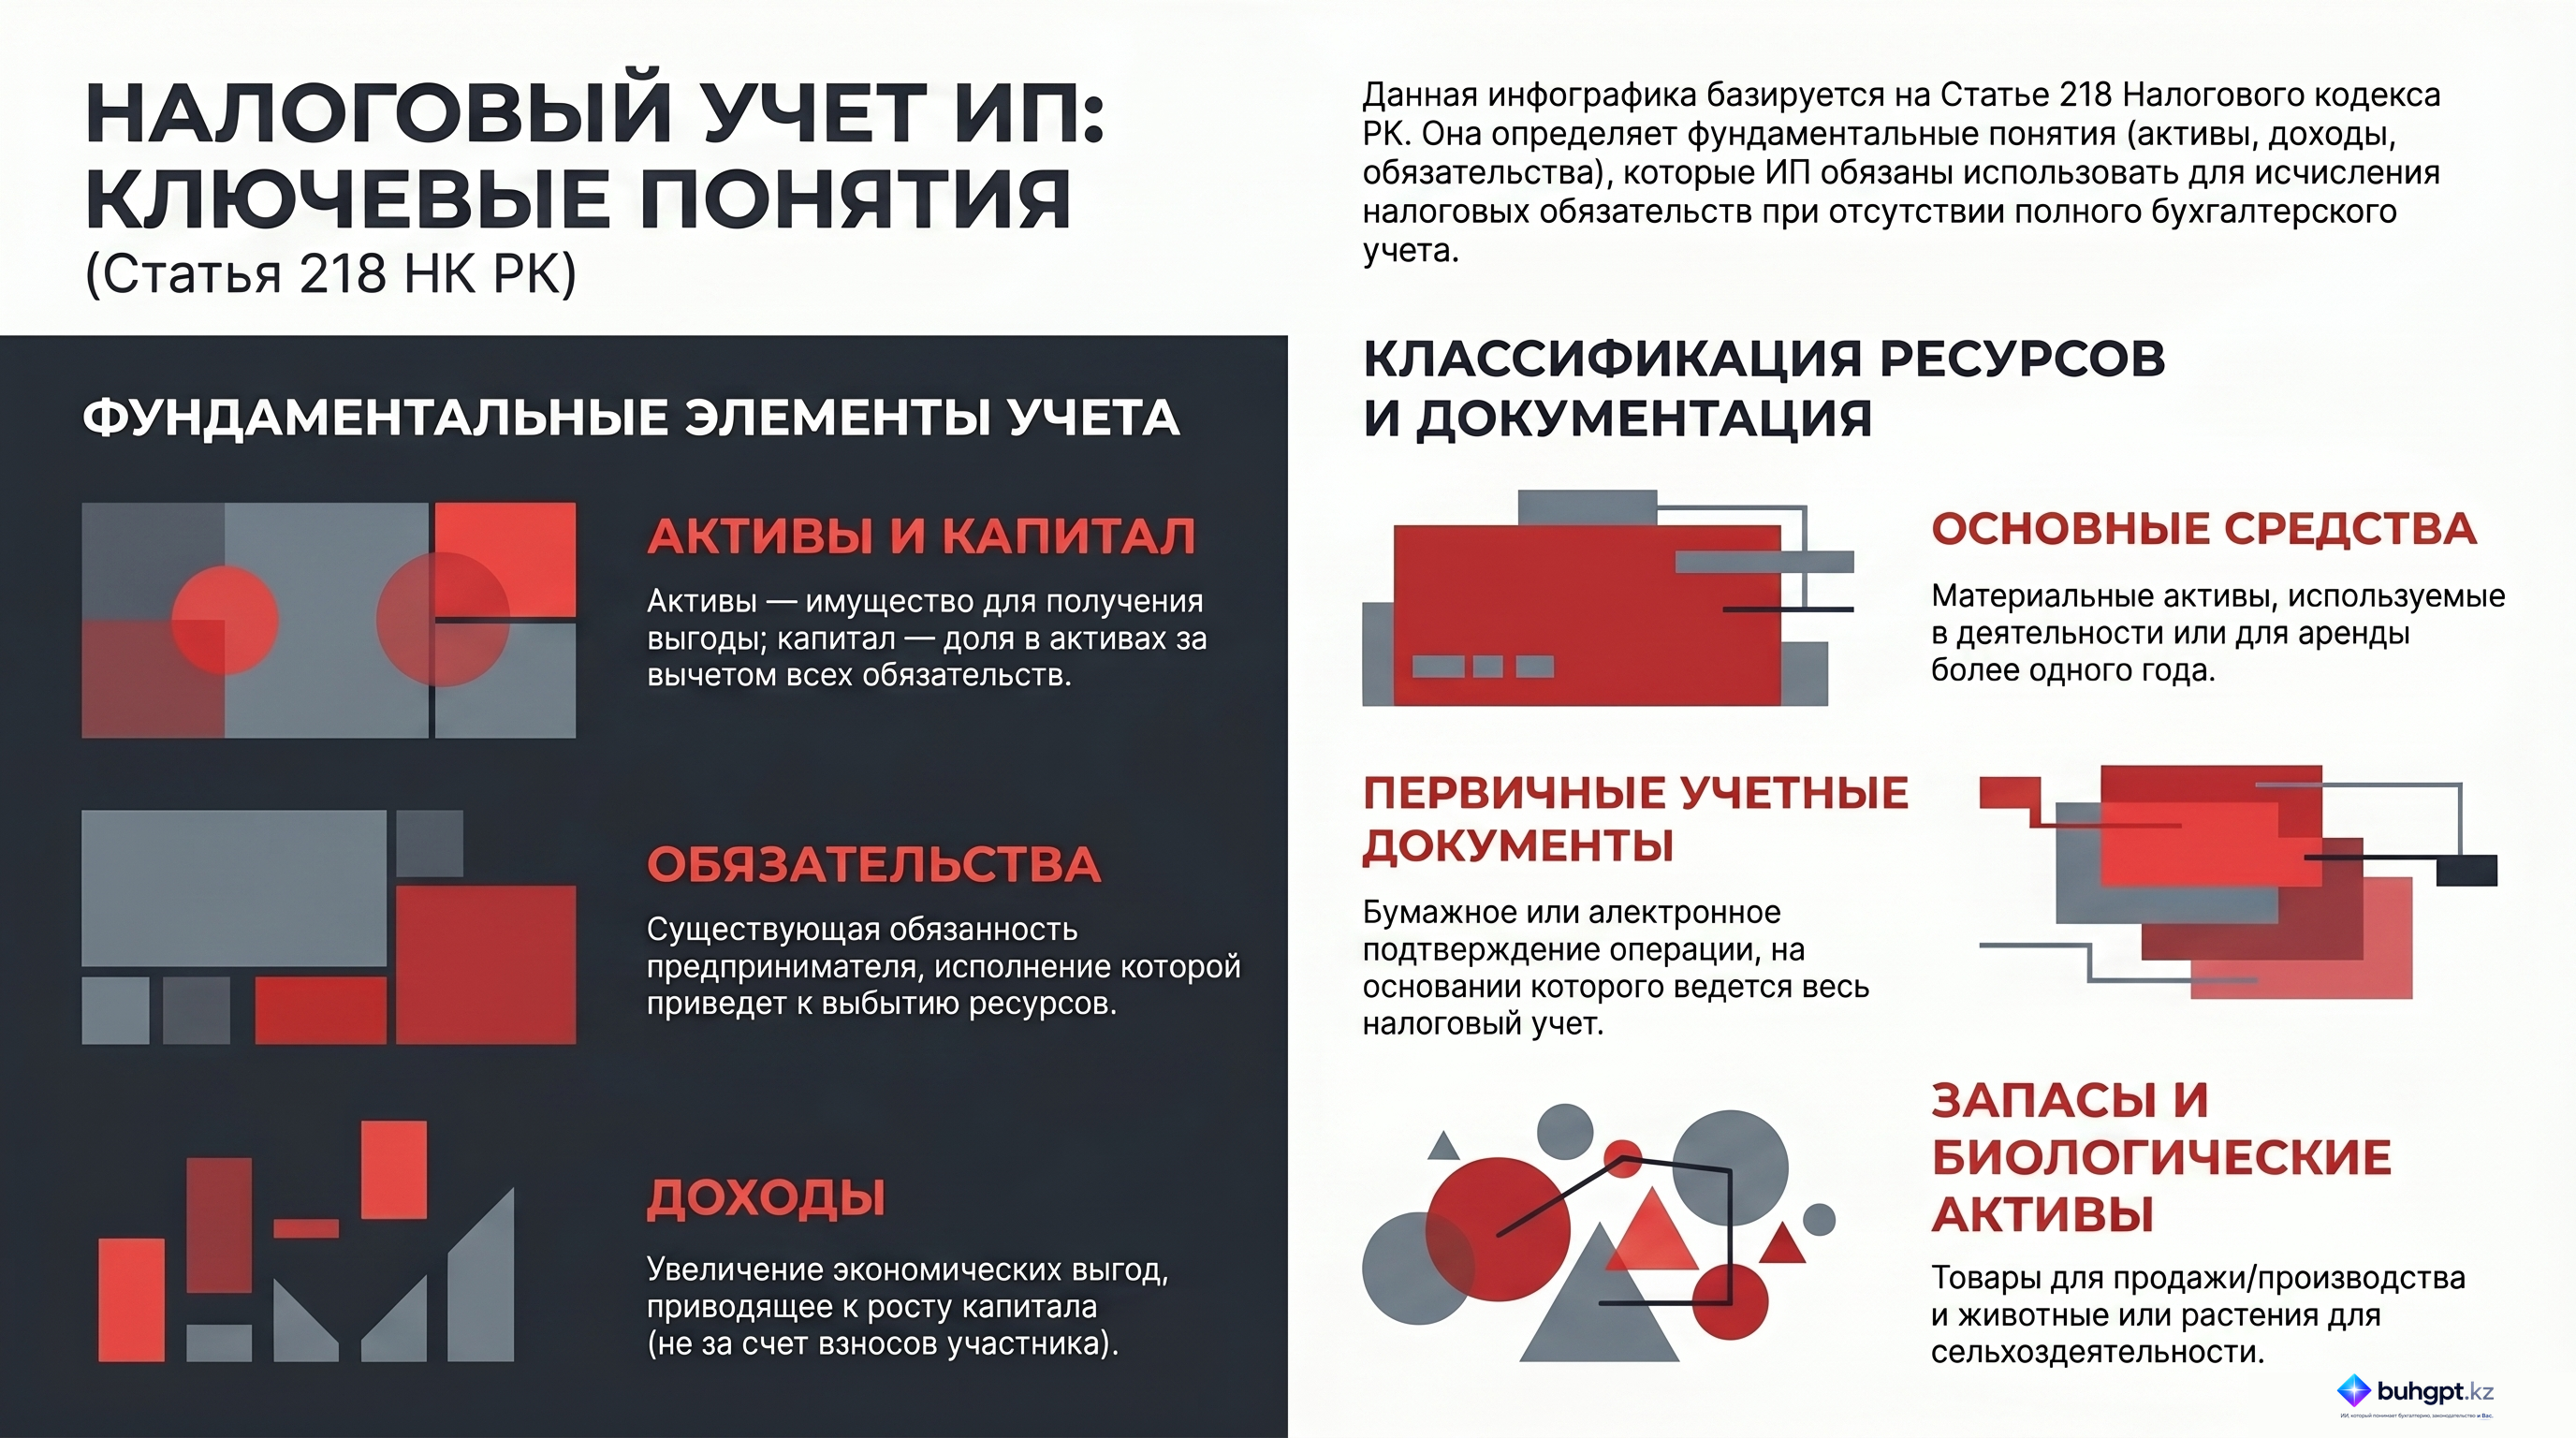
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления