Статья 219 НК РК 2026 — Формы первичных учетных документов и требования по их составлению
Глава 21. ОСОБЕННОСТИ ВЕДЕНИЯ НАЛОГОВОГО УЧЕТА ИНДИВИДУАЛЬНЫМИ ПРЕДПРИНИМАТЕЛЯМИ, НЕ ОСУЩЕСТВЛЯЮЩИМИ ВЕДЕНИЕ БУХГАЛТЕРСКОГО УЧЕТА И СОСТАВЛЕНИЕ ФИНАНСОВОЙ ОТЧЕТНОСТИ В СООТВЕТСТВИИ С ЗАКОНОМ РЕСПУБЛИКИ КАЗАХСТАН "О БУХГАЛТЕРСКОМ УЧЕТЕ И ФИНАНСОВОЙ ОТЧЕТНОСТИ" · все статьи главы
Официальный текст статьи
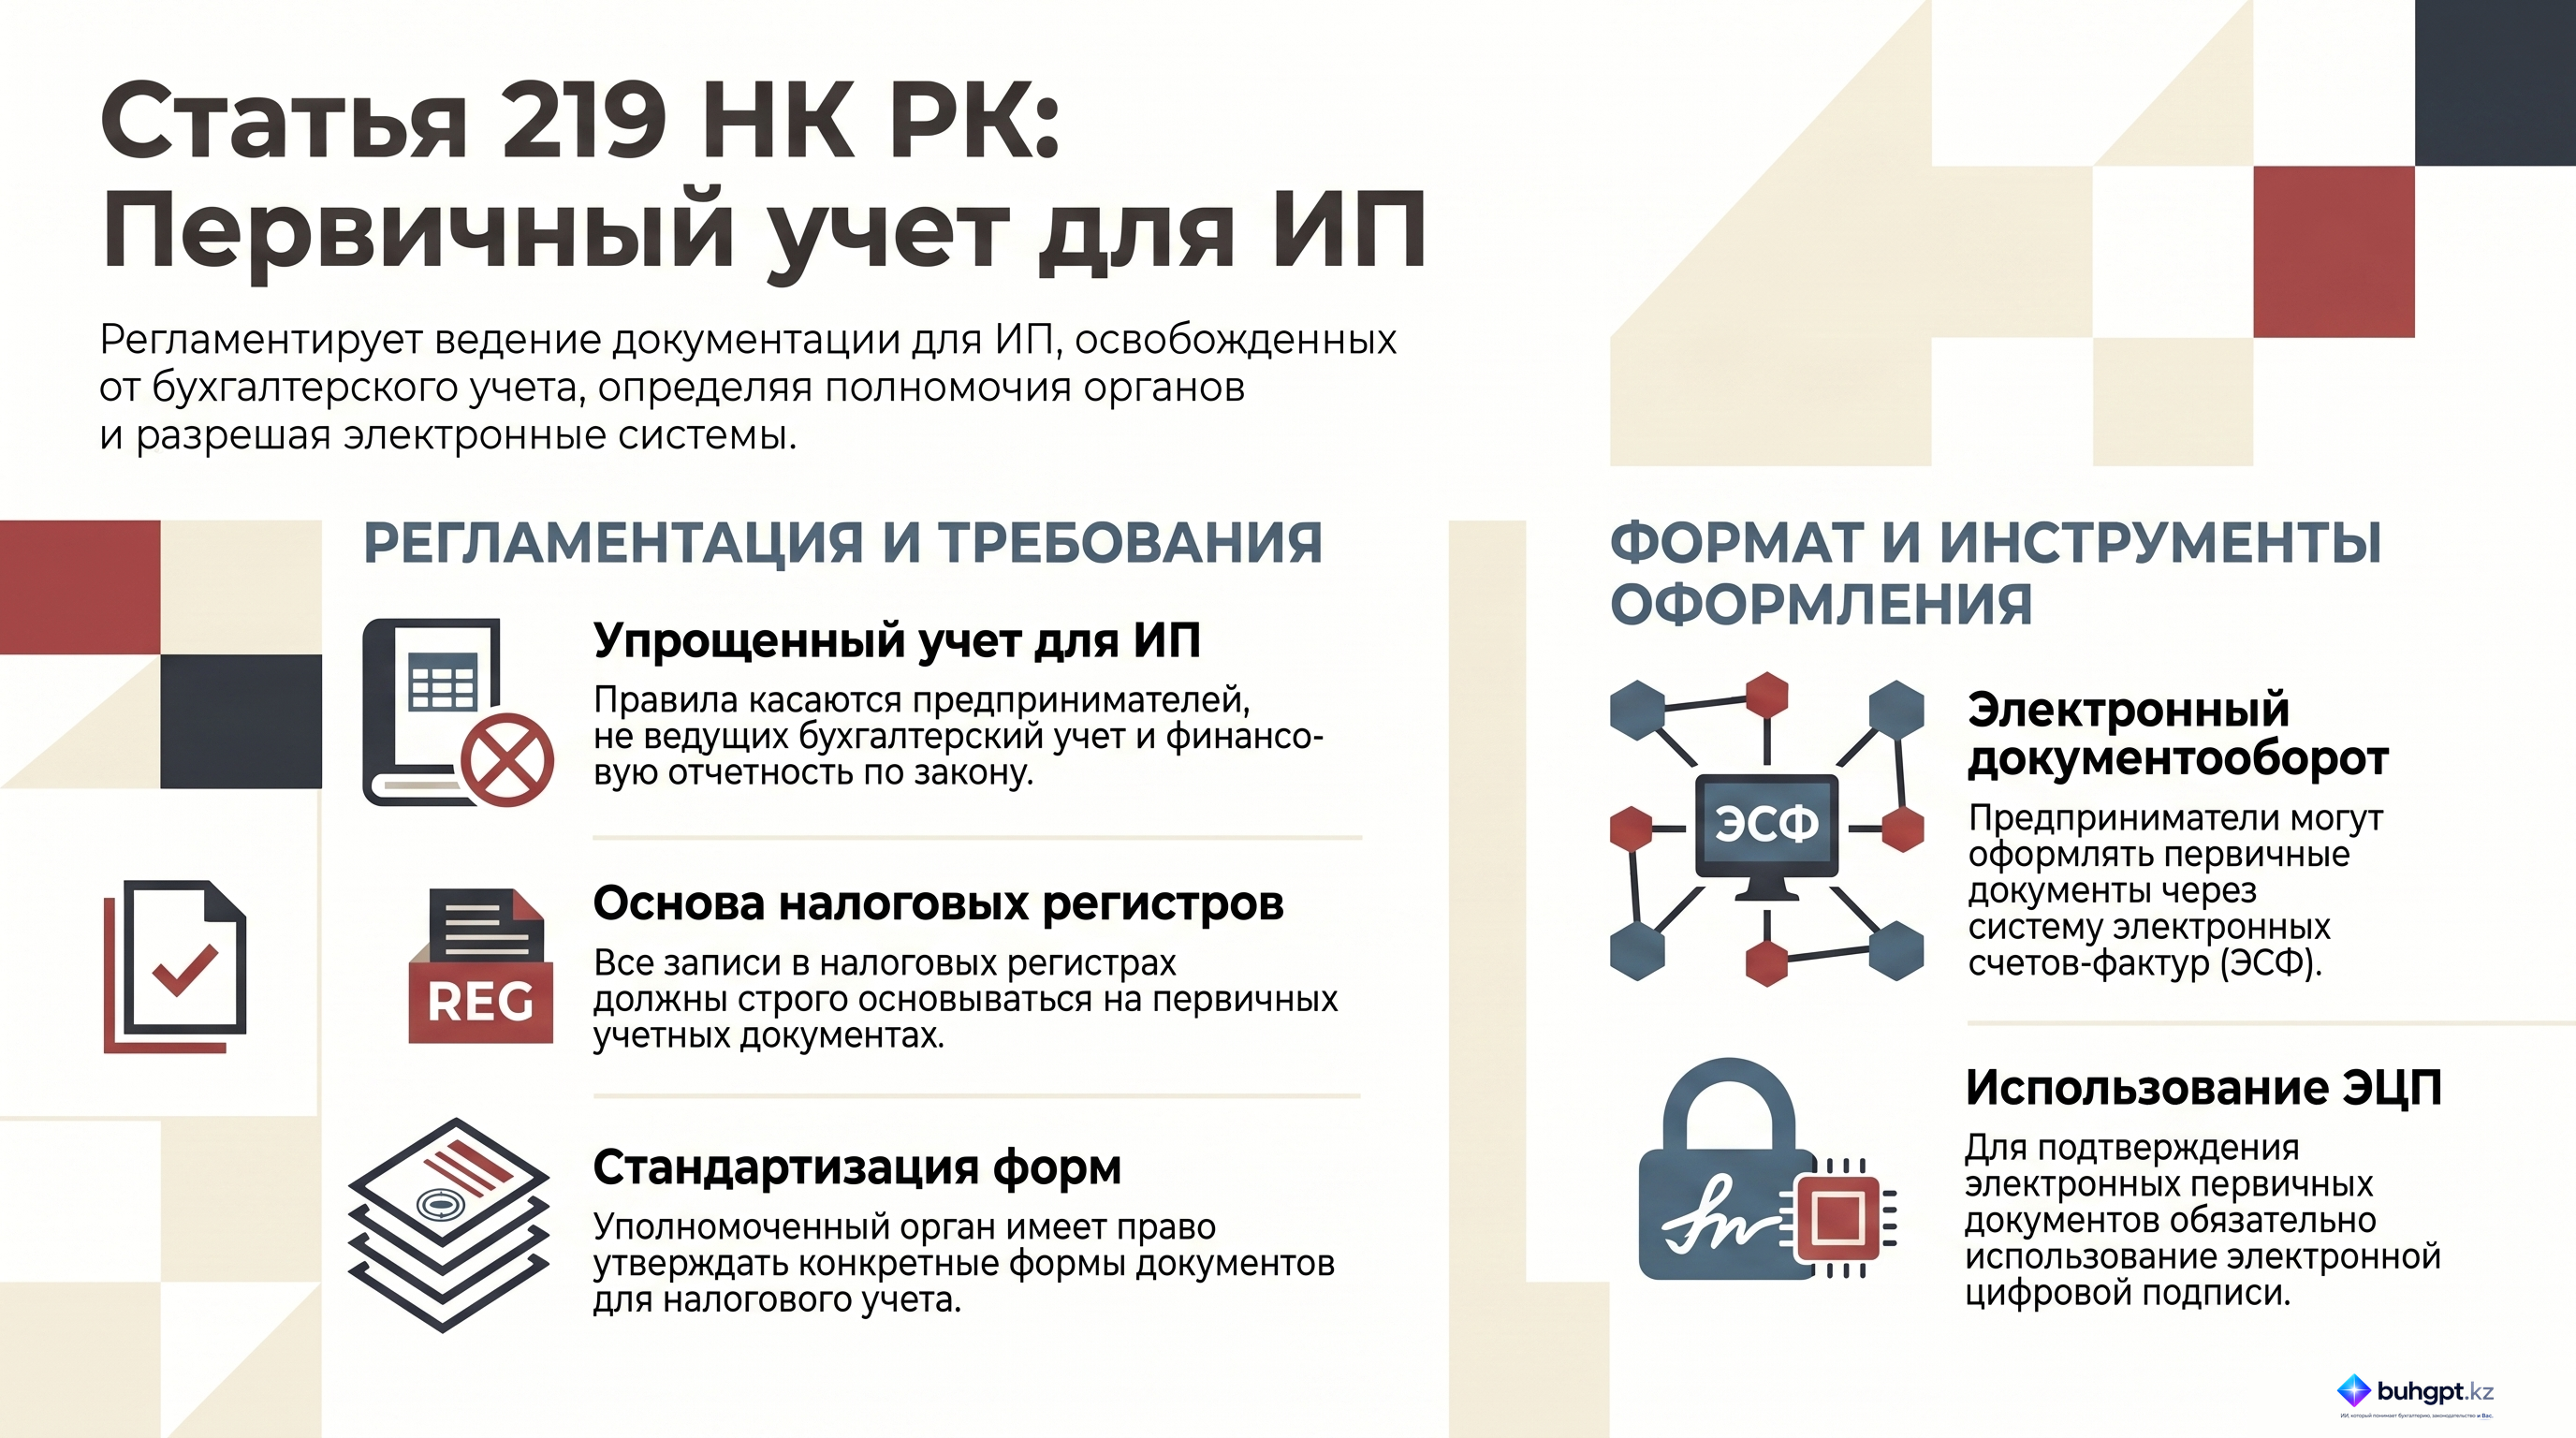
1. Уполномоченный орган вправе в правилах организации и ведения налогового учета установить формы первичных учетных документов, применяемых индивидуальными предпринимателями, не осуществляющими ведение бухгалтерского учета и финансовой отчетности в соответствии с Законом Республики Казахстан "О бухгалтерском учете и финансовой отчетности", и (или) требования по их составлению.
Указанные индивидуальные предприниматели вправе также производить оформление первичных учетных документов в информационной системе электронных счетов-фактур с применением электронной цифровой подписи.
2. Записи в налоговых регистрах производятся на основании первичных документов.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Регулирование первичных учетных документов согласно Статье 219 Налогового кодекса РК
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 219 Налогового кодекса Республики Казахстан. Данная статья регулирует порядок составления и формы первичных учетных документов для специфической категории субъектов предпринимательства — индивидуальных предпринимателей (ИП), которые в соответствии с законодательством освобождены от обязанности ведения бухгалтерского учета и составления финансовой отчетности. Основной акцент в регулировании сделан на полномочиях государственных органов по установлению стандартов учета, а также на интеграции современных цифровых инструментов (ЭЦП и системы электронных счетов-фактур) в процесс налогового администрирования.
Анализ ключевых тем
1. Полномочия уполномоченного органа
Статья закрепляет за уполномоченным органом право на нормативное регулирование форм первичной документации. Это означает, что для индивидуальных предпринимателей, не ведущих традиционный бухгалтерский учет, правила игры определяются через специальные «Правила организации и ведения налогового учета».
- Цель: Унификация документальных подтверждений операций для обеспечения прозрачности налогового контроля.
- Сфера применения: Распространяется исключительно на ИП, имеющих законное право не вести полноценную финансовую отчетность.
2. Цифровизация и электронный документооборот
Важным аспектом статьи является легитимизация использования электронных систем. Индивидуальным предпринимателям предоставляется право (и возможность) оформлять первичные документы в системе электронных счетов-фактур (ЭСФ).
- Технологическое требование: Обязательное использование электронной цифровой подписи (ЭЦП).
- Значение: Это приравнивает электронные формы документов к бумажным носителям и упрощает процесс взаимодействия с налоговыми органами.
3. Методологическая связь документов и регистров
Статья устанавливает строгую иерархию и последовательность учетного процесса. Первичный документ является юридическим и фактическим основанием для любого действия в налоговом учете.
- Принцип доказательности: Записи в налоговых регистрах не могут быть произвольными; они должны иметь прямое обоснование в виде корректно оформленных первичных документов.
Ключевые цитаты и контекст
| Цитата из Статьи 219 | Контекстуальное значение |
|---|---|
| «Уполномоченный орган имеет право установить в правилах организации и ведения налогового учета формы первичных учетных документов...» | Подтверждает централизованный характер установления требований к отчетности ИП, не ведущих бухучет. |
| «Эти предприниматели могут также оформлять первичные учетные документы в системе электронных счетов-фактур с использованием электронной цифровой подписи.» | Указывает на альтернативный, цифровой способ ведения документации, упрощающий комплаенс. |
| «Записи в налоговых регистрах осуществляются на основании первичных документов.» | Формулирует фундаментальное правило налогового учета: отсутствие первичного документа делает запись в регистре недействительной. |
Практические выводы и рекомендации
На основании анализа положений Статьи 219 можно выделить следующие ключевые аспекты для организации деятельности:
- Определение статуса учета: Индивидуальным предпринимателям необходимо четко определить, подпадают ли они под категорию лиц, имеющих право не вести бухгалтерский учет согласно профильному законодательству, так как это напрямую определяет применимость Статьи 219.
- Соблюдение установленных форм: При ведении деятельности необходимо использовать именно те формы первичных документов, которые утверждены уполномоченным органом в рамках Правил ведения налогового учета.
- Переход на цифровой формат: Использование системы ЭСФ и ЭЦП для оформления первичной документации является не только законным, но и рекомендуемым методом, так как это минимизирует риски потери документов и упрощает ведение налоговых регистров.
- Обеспечение доказательной базы: Поскольку налоговые регистры заполняются строго на базе «первички», необходимо обеспечить сохранность и корректность оформления каждого первичного документа для обоснования данных, отраженных в налоговой отчетности.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какой орган наделен правом устанавливать формы первичных учетных документов для ИП, не ведущих бухгалтерский учет?
Уполномоченный орган. Согласно статье 219, именно этот орган определяет формы документов в правилах организации и ведения налогового учета.
Для какой категории индивидуальных предпринимателей (ИП) устанавливаются специальные формы первичных документов согласно тексту?
Для ИП, не ведущих бухгалтерский учет и финансовую отчетность. Статья 219 прямо указывает на предпринимателей, освобожденных от ведения учета согласно соответствующему законодательству.
В какой электронной системе указанные предприниматели имеют право оформлять первичные документы?
В системе электронных счетов-фактур. Это предусмотрено для упрощения процесса документирования хозяйственных операций в электронном виде.
Что является обязательным техническим требованием при оформлении документов в системе электронных счетов-фактур?
Использование электронной цифровой подписи. ЭЦП необходима для верификации личности и обеспечения юридической значимости документа.
Что служит основанием для внесения записей в налоговые регистры согласно статье 219?
Первичные документы. Первичный документ является подтверждением совершения операции и базой для налогового учета.
🃏 Карточки самопроверки
18 карточек для запоминания ключевых положений статьи 219. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 219
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году