Статья 220 НК РК 2026 — Особенности ведения налогового учета
Глава 21. ОСОБЕННОСТИ ВЕДЕНИЯ НАЛОГОВОГО УЧЕТА ИНДИВИДУАЛЬНЫМИ ПРЕДПРИНИМАТЕЛЯМИ, НЕ ОСУЩЕСТВЛЯЮЩИМИ ВЕДЕНИЕ БУХГАЛТЕРСКОГО УЧЕТА И СОСТАВЛЕНИЕ ФИНАНСОВОЙ ОТЧЕТНОСТИ В СООТВЕТСТВИИ С ЗАКОНОМ РЕСПУБЛИКИ КАЗАХСТАН "О БУХГАЛТЕРСКОМ УЧЕТЕ И ФИНАНСОВОЙ ОТЧЕТНОСТИ" · все статьи главы
Официальный текст статьи
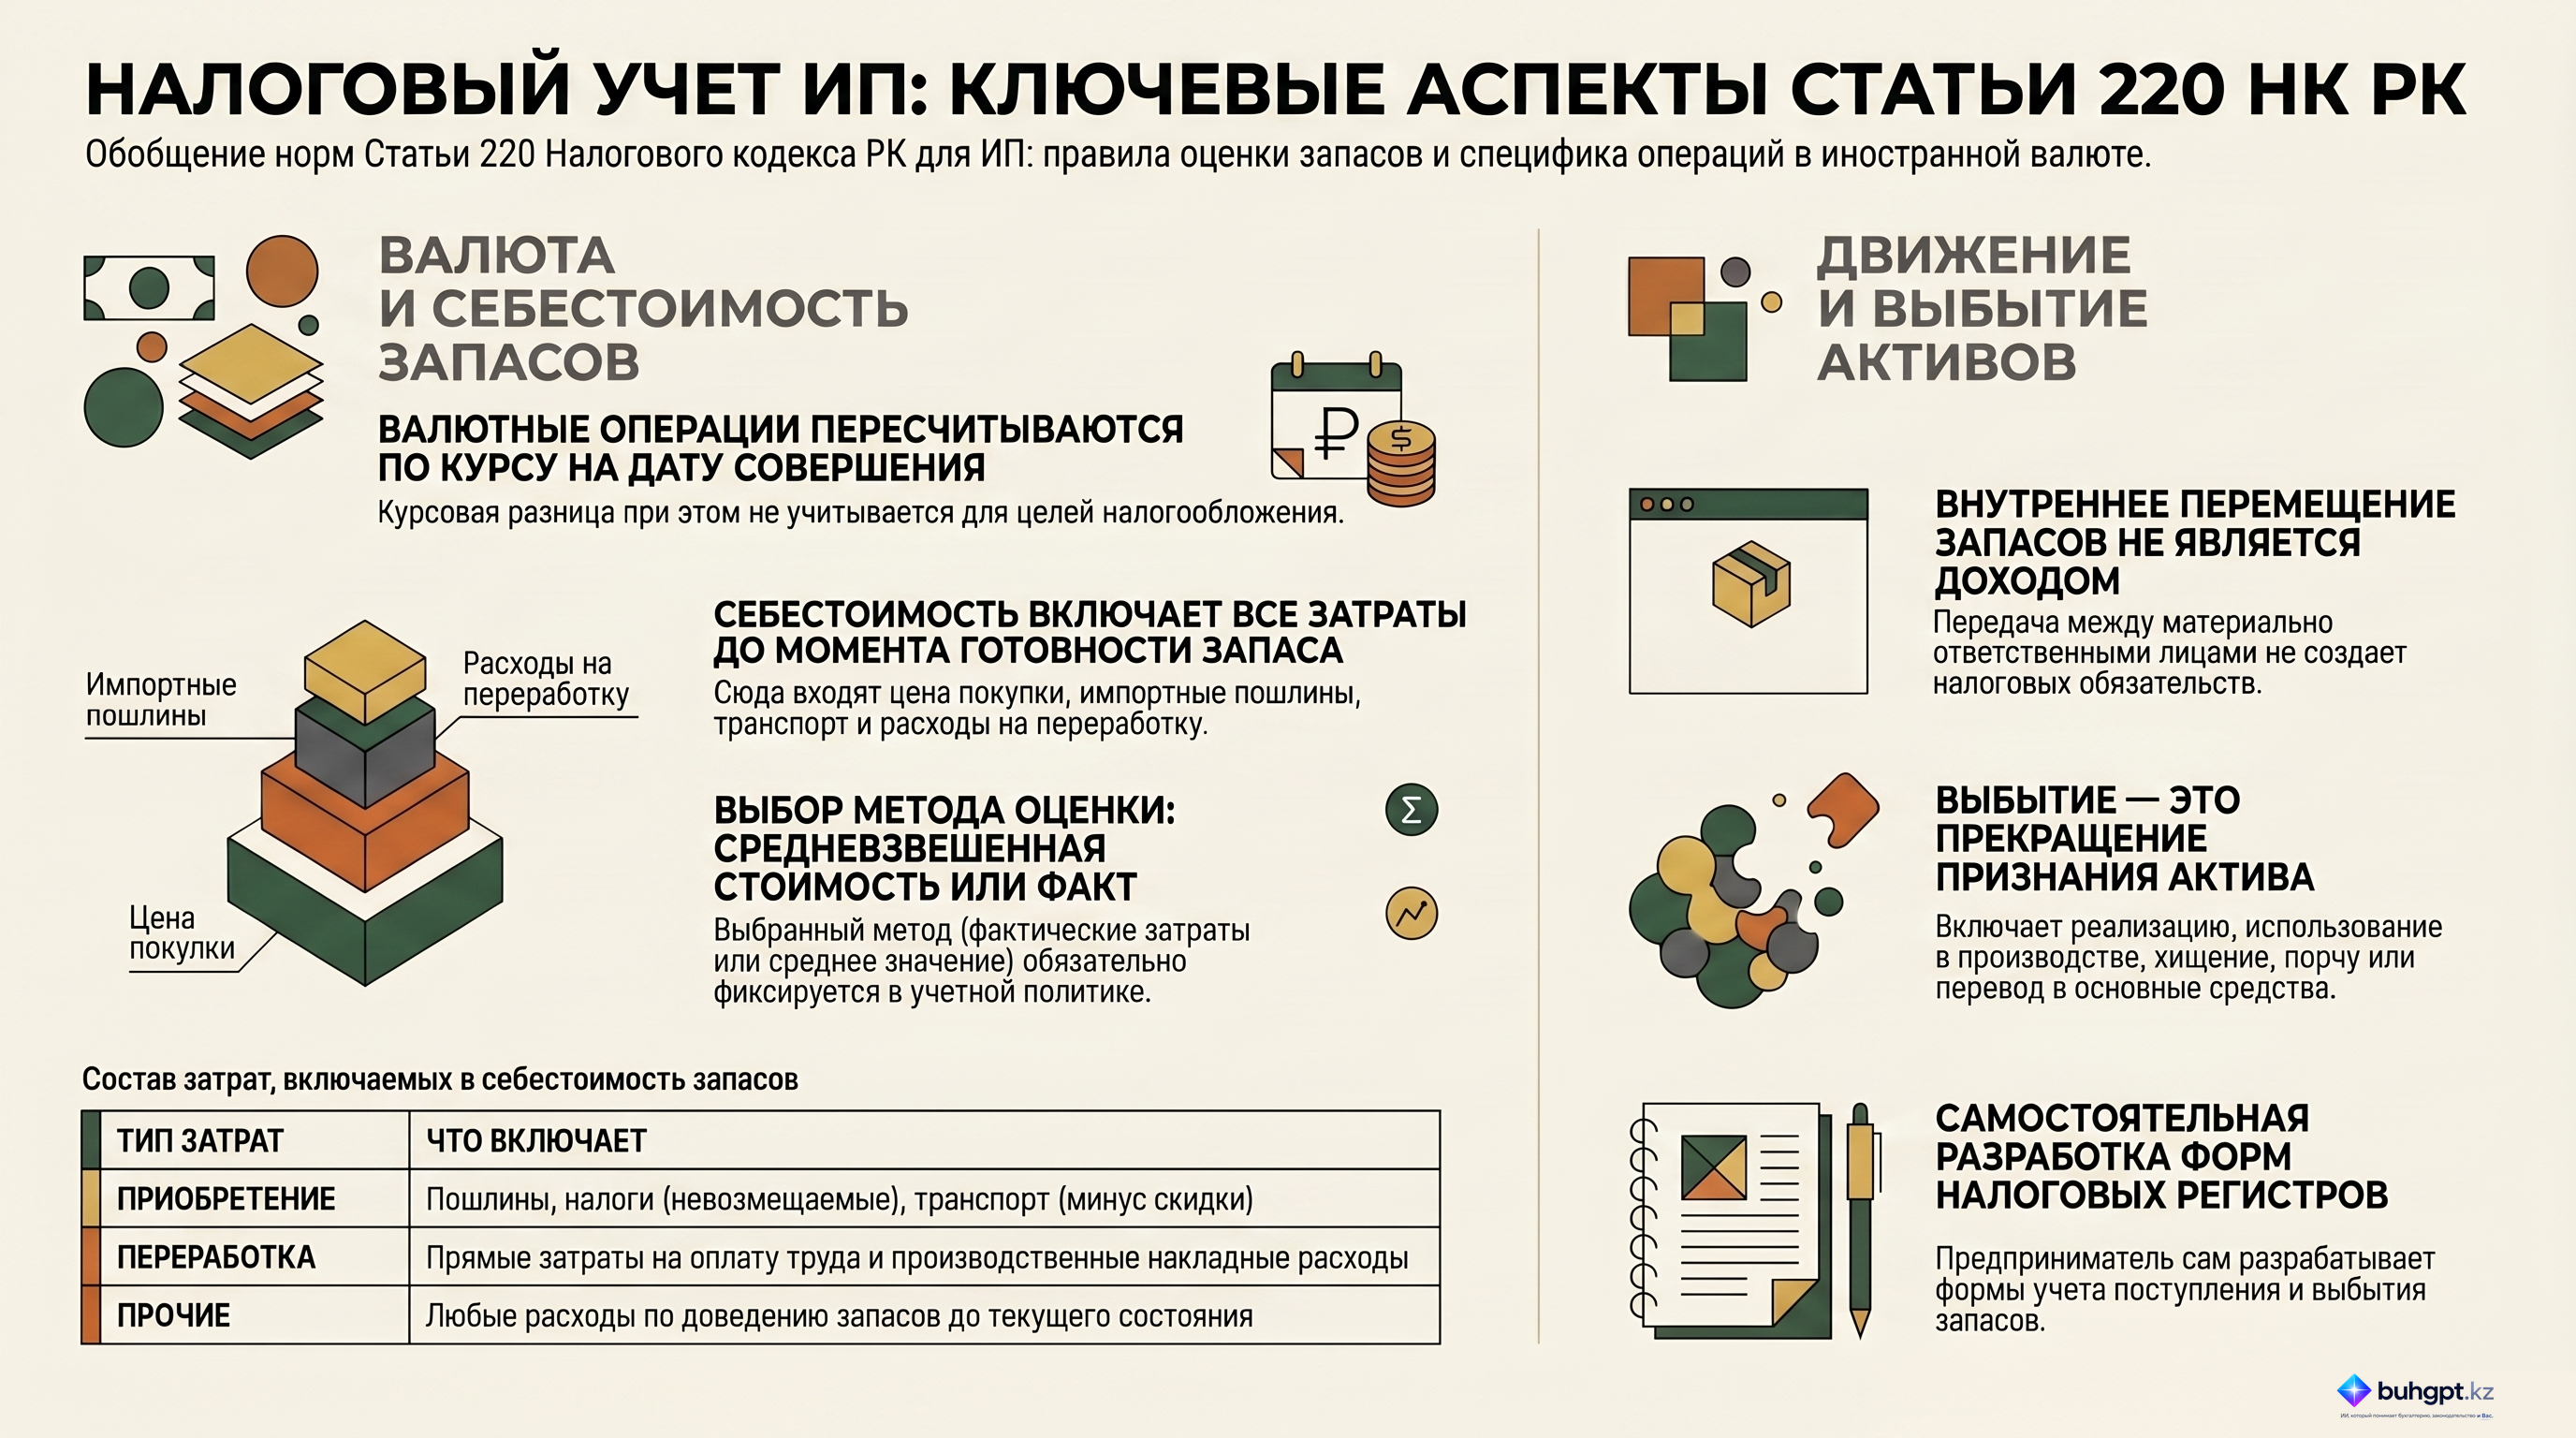
1. Индивидуальными предпринимателями операции, совершенные в иностранной валюте, пересчитываются в теңге с применением официального курса валюты, установленного на дату совершения операции. Курсовая разница в целях налогообложения не учитывается.
2. В налоговом учете запасы признаются по себестоимости при их получении индивидуальным предпринимателем либо уполномоченным им лицом, в том числе после их производства индивидуальным предпринимателем, в результате демонтажа основных средств путем перевода из состава прочих активов.
Себестоимость запасов включает затраты на приобретение, переработку, прочие затраты, произведенные в целях доведения запасов до их текущего состояния и доставки до места их текущего расположения.
Затраты на приобретение включают импортные пошлины, налоги (кроме возмещаемых), расходы на транспортировку, обработку и другие расходы, непосредственно связанные с приобретением. Торговые скидки, предоставленные поставщиком, возвраты платежей поставщиком и прочие аналогичные скидки и возвраты вычитаются при определении затрат.
Затраты на переработку запасов включают затраты, непосредственно связанные с переработкой сырья в готовую продукцию, в том числе прямые затраты на оплату труда, а также производственные накладные расходы.
Для целей налогового учета себестоимость единицы запасов определяется по фактическим затратам, предусмотренным частью второй настоящего пункта, на такую единицу запасов.
Индивидуальный предприниматель вправе определять для целей налогового учета себестоимость единицы запасов по методу средневзвешенной стоимости. По методу средневзвешенной стоимости себестоимость запасов определяется как среднее значение себестоимости запасов на начало периода и аналогичных запасов, приобретенных (произведенных) в течение периода. Выбор данного метода осуществляется индивидуальным предпринимателем путем отражения в налоговой учетной политике.
Индивидуальные предприниматели, осуществляющие производство товаров, а также индивидуальные предприниматели, выбравшие метод средневзвешенной стоимости, учитывают запасы при их поступлении и выбытии в налоговых регистрах, форма которых разрабатывается индивидуальными предпринимателями самостоятельно.
Доходом индивидуального предпринимателя не является поступление запасов путем внутреннего перемещения. Под внутренним перемещением запасов понимается их перемещение от одного материально ответственного лица, назначенного индивидуальным предпринимателем, к другому материально ответственному лицу, назначенному этим же индивидуальным предпринимателем.
Передача запасов на хранение или в качестве давальческого сырья для целей налогового учета индивидуального предпринимателя не является выбытием запасов.
Получение запасов на хранение осуществляется индивидуальным предпринимателем на основании договора хранения или заявления об отказе от акцепта в случае, если индивидуальный предприниматель получил запасы и на законных основаниях отказался от акцепта счетов платежных требований поставщиков этих запасов и их оплаты. Стоимость таких запасов не является доходом индивидуального предпринимателя.
Выбытием запасов является:
1) прекращение признания в качестве актива, в том числе при реализации запасов на сторону, безвозмездной передаче, использовании в производственном процессе, при выполнении работ, оказании услуг и для прочих целей, при передаче в качестве взноса в уставный капитал, при обмене, выявлении недостач при инвентаризации, хищении, порче имущества, истечении сроков хранения, моральном устаревании и иных случаях утраты потребительских свойств;
2) переклассификация актива, в том числе перевод в состав основных средств, прочих активов.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитическая записка по статье 220 Налогового кодекса Республики Казахстан: Особенности налогового учета для индивидуальных предпринимателей
Исполнительное резюме
Настоящий документ представляет собой подробный обзор положений статьи 220 Налогового кодекса Республики Казахстан, регулирующей специфику ведения налогового учета индивидуальными предпринимателями (ИП). Основное внимание в статье уделено двум ключевым аспектам: порядку учета операций в иностранной валюте и правилам оценки и движения запасов.
Документ разъясняет принципы формирования себестоимости запасов, методы их оценки, а также четко разграничивает понятия внутреннего перемещения и выбытия активов. Соблюдение данных норм является критически важным для корректного отражения финансово-хозяйственной деятельности ИП в налоговых регистрах и формирования учетной политики.
Подробный анализ ключевых тем
1. Операции в иностранной валюте
Согласно налоговому законодательству, все операции, совершаемые индивидуальными предпринимателями в иностранной валюте, подлежат обязательному пересчету в национальную валюту (тенге).
- Курс пересчета: Используется официальный курс, установленный на дату совершения конкретной операции.
- Налоговое обременение: Важной особенностью является то, что возникающая курсовая разница не подлежит учету в целях налогообложения.
2. Формирование себестоимости запасов
Запасы признаются в учете по их себестоимости на момент получения. Статья 220 разделяет затраты на две основные категории:
| Категория затрат | Составляющие элементы |
|---|---|
| Затраты на приобретение | Импортные пошлины, налоги (за исключением возмещаемых), транспортные расходы и иные затраты, связанные с приобретением. |
| Затраты на переработку | Прямые затраты на оплату труда и производственные накладные расходы. |
Примечание: При расчете итоговой суммы затрат на приобретение необходимо вычитать суммы полученных торговых скидок и возвратов.
3. Методология оценки и учета запасов
Индивидуальный предприниматель обязан фиксировать методы оценки активов в своей учетной политике.
- Определение стоимости: Себестоимость единицы запасов определяется на основе фактических затрат.
- Метод средневзвешенной стоимости: Допускается использование данного метода, который рассчитывается как среднее значение себестоимости запасов на начало отчетного периода и аналогичных запасов, приобретенных в течение этого периода.
- Налоговые регистры: Учет поступления и выбытия запасов должен вестись в специализированных налоговых регистрах. Примечательно, что формы данных регистров предприниматель разрабатывает самостоятельно.
4. Движение запасов: Внутреннее перемещение vs. Выбытие
Статья четко разграничивает операции, которые не влекут налоговых последствий, и операции, признаваемые выбытием активов.
- Не является доходом: Внутреннее перемещение запасов между материально ответственными лицами, назначенными ИП.
- Не является выбытием: Передача запасов на хранение или их использование в качестве давальческого сырья.
- Признание выбытия: Выбытием считается прекращение признания запаса в качестве актива.
Случаи, приравниваемые к выбытию:
- Реализация.
- Безвозмездная передача.
- Использование в производственном процессе.
- Передача в уставный капитал.
- Порча, хищение или выявление недостач.
- Истечение установленных сроков хранения.
- Переклассификация (например, перевод запаса в состав основных средств).
Ключевые цитаты с контекстом
"Курсовая разница не учитывается для налогообложения."
Контекст: Данная норма упрощает налоговый учет для ИП, совершающих валютные операции, исключая необходимость расчета и отражения доходов или расходов от колебания валютных курсов в налоговых целях.
"Индивидуальный предприниматель может использовать метод средневзвешенной стоимости... Выбор метода фиксируется в учетной политике."
Контекст: Положение подчеркивает право выбора предпринимателя в вопросах методологии учета, одновременно налагая обязательство по формальному закреплению этого выбора в локальном нормативном акте (учетной политике).
"Внутреннее перемещение запасов не считается доходом."
Контекст: Разъяснение, предотвращающее ошибочное налогообложение движений имущества внутри одной структуры (между ответственными сотрудниками).
Практические рекомендации (Actionable Insights)
На основании положений статьи 220 ИП рекомендуется предпринять следующие шаги:
- Разработка форм учета: Поскольку формы налоговых регистров разрабатываются индивидуально, необходимо создать шаблоны, которые будут фиксировать все поступления и выбытия запасов согласно требованиям статьи.
- Формирование учетной политики: Официально утвердите метод оценки запасов (по фактическим затратам или метод средневзвешенной стоимости). Помните, что этот метод будет использоваться для определения стоимости запасов на начало и конец периода.
- Контроль за составом себестоимости: При оприходовании запасов убедитесь, что в себестоимость включены все сопутствующие расходы (пошлины, логистика), а торговые скидки и возвраты корректно вычтены.
- Документирование хранения: При передаче запасов третьим лицам на хранение или в качестве давальческого сырья обеспечьте наличие соответствующих договоров, чтобы избежать ошибочного признания выбытия активов.
- Мониторинг валютных операций: Пересчитывайте все валютные сделки в тенге строго на дату совершения операции, игнорируя курсовую разницу при расчете налоговой базы.
- Инвентаризация и списание: Своевременно фиксируйте факты порчи, хищения или истечения сроков хранения, так как эти события официально признаются выбытием запасов и требуют отражения в налоговых регистрах.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Как индивидуальный предприниматель должен учитывать операции в иностранной валюте согласно налоговому учету?
Пересчитывать в тенге по официальному курсу на дату совершения операции, не учитывая курсовую разницу для налогообложения.. Норма статьи прямо указывает на использование официального курса на дату совершения операции и исключает курсовую разницу из налогооблагаемой базы.
Какие налоги НЕ включаются в затраты на приобретение запасов?
Возмещаемые налоги.. В себестоимость включаются только невозмещаемые налоги, так как возмещаемые суммы возвращаются предпринимателю.
Каким образом торговые скидки и возвраты влияют на себестоимость запасов?
Они вычитаются из затрат на приобретение.. Скидки и возвраты уменьшают фактические расходы на покупку, поэтому их необходимо отнимать от общей суммы.
Что из перечисленного включается в затраты на переработку запасов?
Прямые затраты на оплату труда и производственные накладные расходы.. Затраты на переработку охватывают как непосредственный труд, так и сопутствующие расходы производства.
Какой метод оценки себестоимости единицы запасов может использовать ИП, если он не использует метод фактических затрат?
Метод средневзвешенной стоимости.. Статья 220 разрешает выбор между фактическими затратами и средневзвешенной стоимостью.
🃏 Карточки самопроверки
53 карточек для запоминания ключевых положений статьи 220. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 220
- Может ли себестоимость с 8410 закрыться на 7210 зарплата
- Форма 220: почему нужно уточнить вид документа и отчетности
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году