Статья 320 НК РК 2026 — Доход от снижения размеров созданных провизий (резервов)
Глава 30. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ ЛИЦАМИ, ОСУЩЕСТВЛЯЮЩИМИ ФИНАНСОВУЮ ДЕЯТЕЛЬНОСТЬ · все статьи главы
Официальный текст статьи
1. Доходами от снижения размеров провизий (резервов), созданных налогоплательщиком, имеющим право на вычет суммы расходов по созданию провизий (резервов) в соответствии со статьей 323 настоящего Кодекса, если иное не предусмотрено настоящей статьей, признаются:
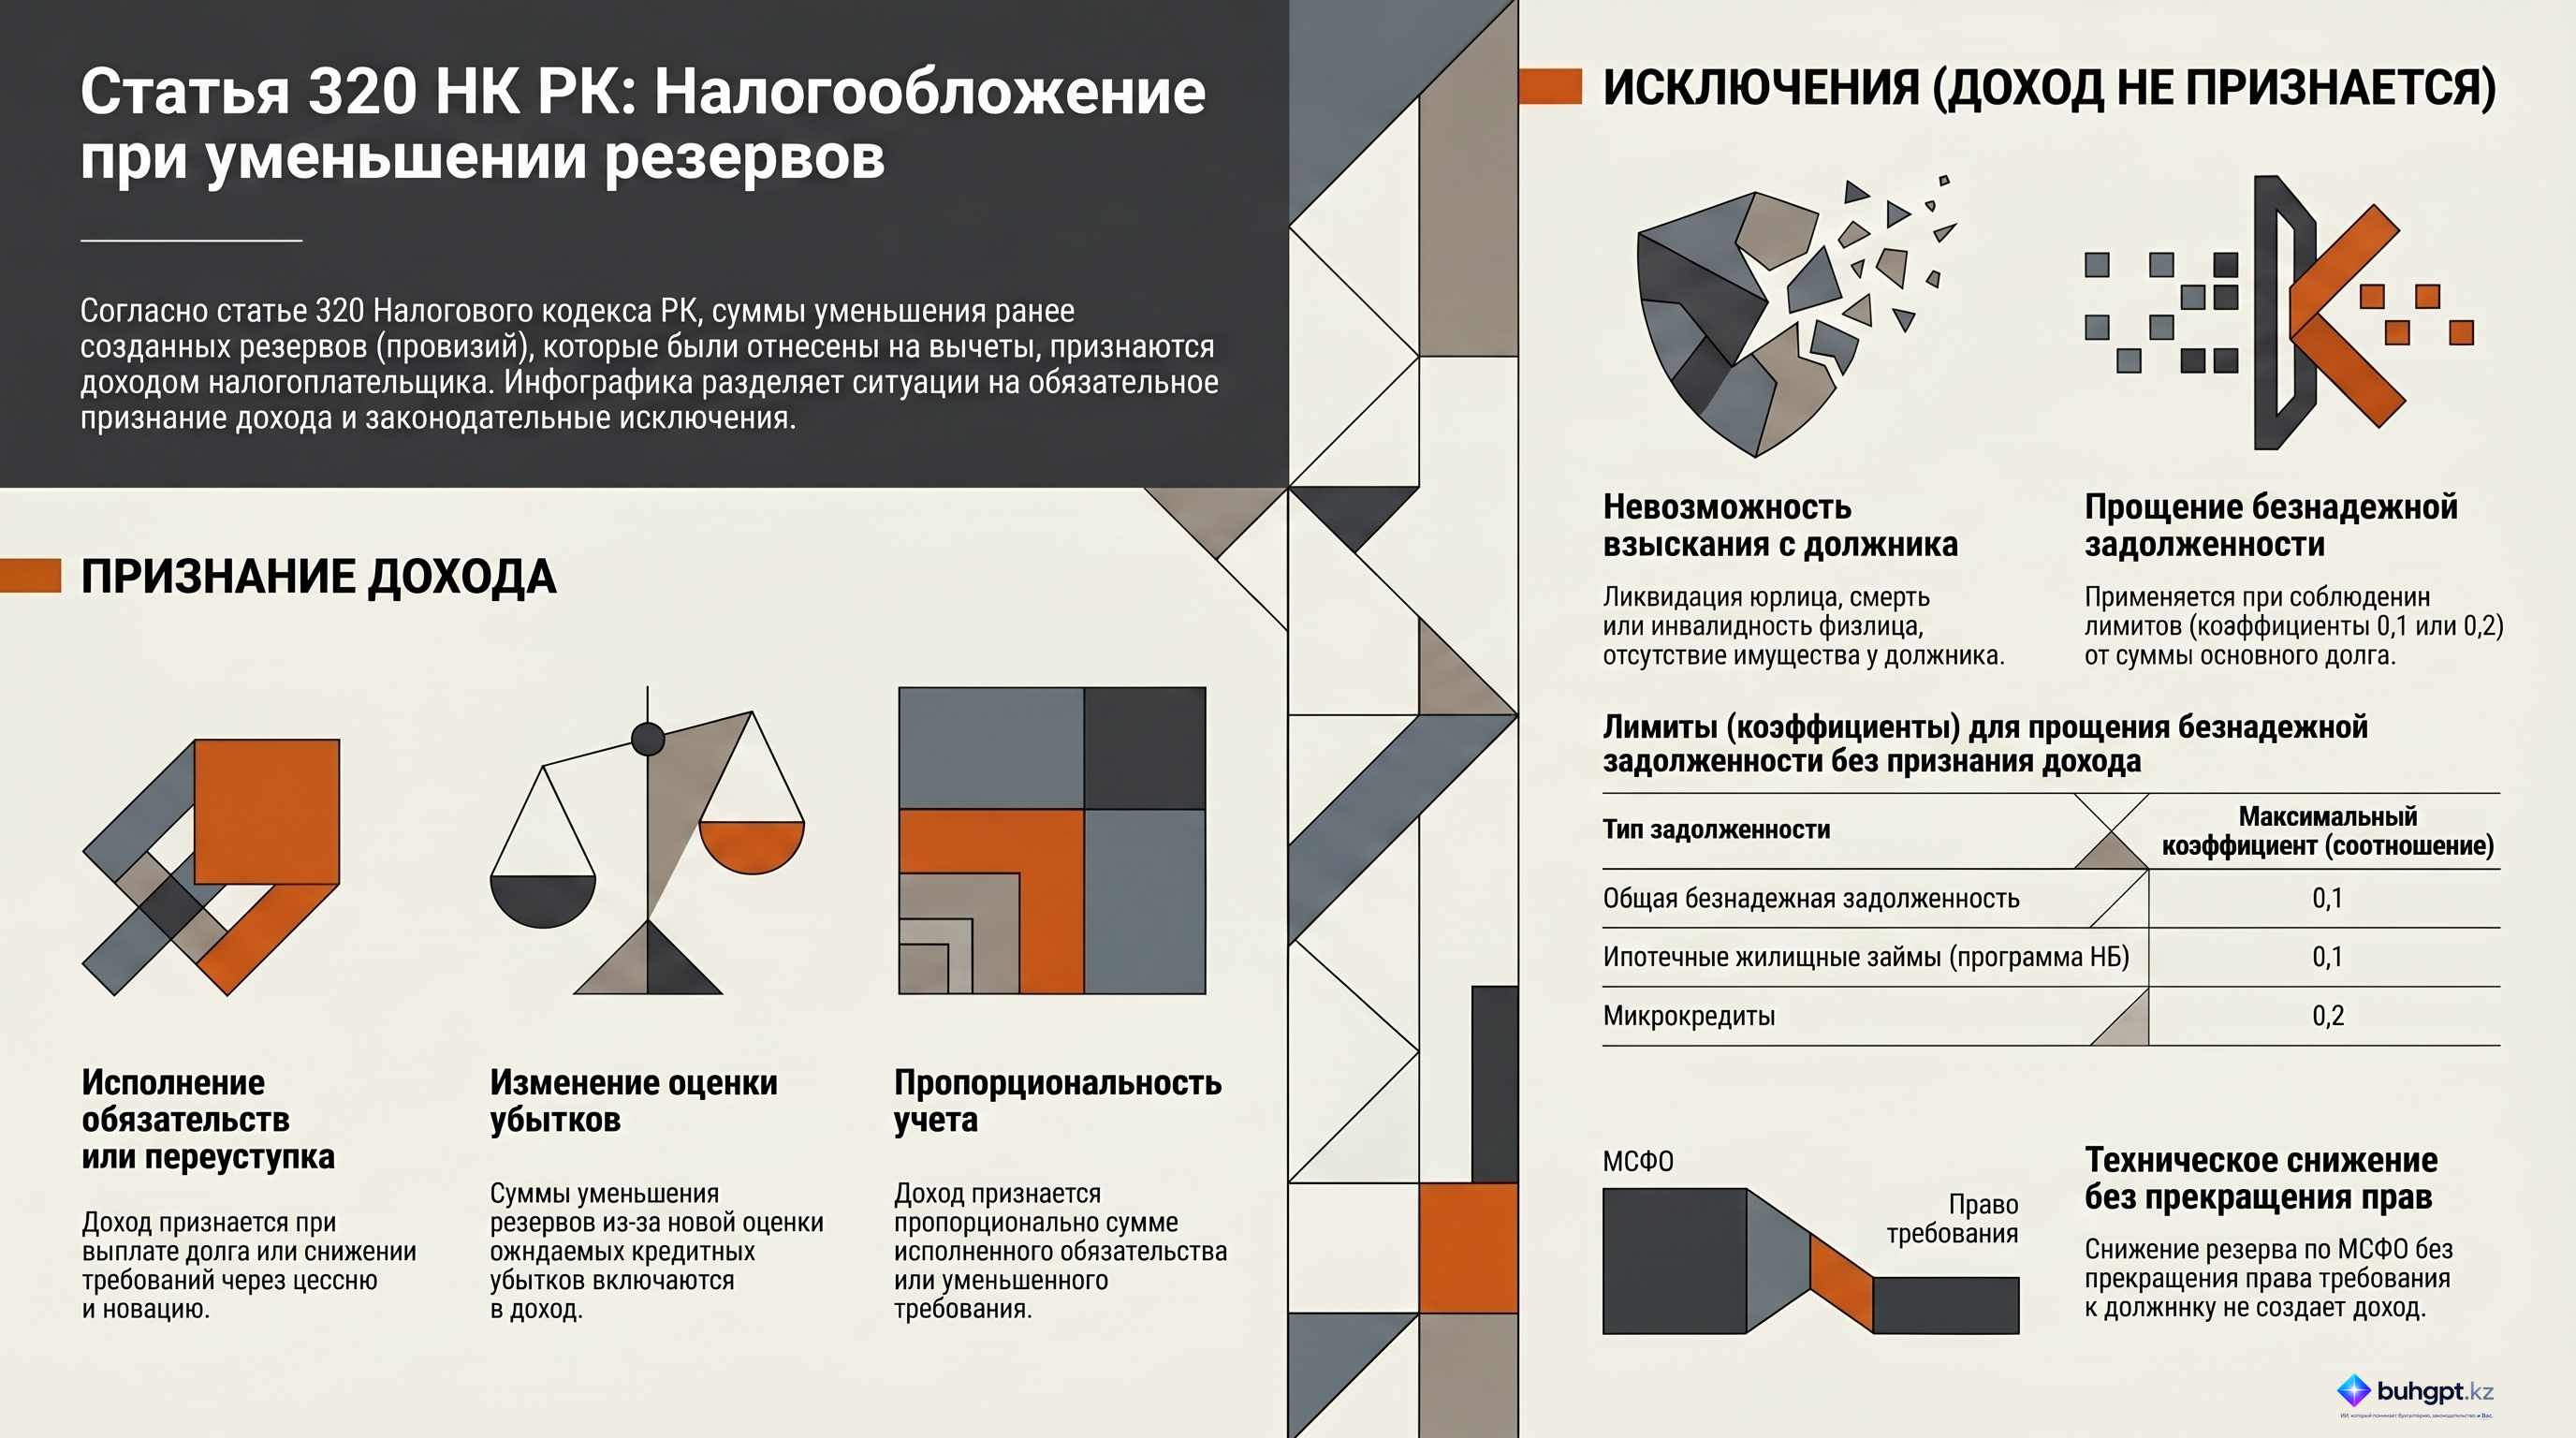
1) суммы провизий (резервов), отнесенные на вычеты в отчетном и (или) предыдущих налоговых периодах, в размере, пропорциональном сумме исполнения, – при исполнении должником требования;
2) суммы провизий (резервов), отнесенные на вычеты в отчетном и (или) предыдущих налоговых периодах, при уменьшении размера требований к должнику на основании договора об отступном, договора новации, переуступки права требования путем заключения договора цессии и (или) на иных основаниях, предусмотренных законодательством Республики Казахстан, в размере, пропорциональном сумме уменьшения размера требований;
3) суммы уменьшения, отнесенные в отчетном и (или) предыдущих налоговых периодах на вычеты провизий (резервов) в результате изменения оценки ожидаемых кредитных убытков.
2. Не признаются доходом от снижения размеров провизий (резервов), созданных налогоплательщиком, имеющим право на вычет суммы расходов по созданию провизий (резервов) в соответствии со статьей 323 настоящего Кодекса, суммы провизий (резервов), отнесенные на вычеты в отчетном и (или) предыдущих налоговых периодах, при уменьшении размера требований к должнику в следующих случаях:
1) исключения из Национального реестра бизнес-идентификационных номеров в связи с ликвидацией юридического лица – должника по вступившему в законную силу судебному акту по основаниям, установленным законами Республики Казахстан;
2) признания физического лица – должника на основании вступившего в законную силу решения суда безвестно отсутствующим, недееспособным, ограниченно дееспособным или объявления его на основании вступившего в законную силу решения суда умершим;
3) установления физическому лицу – должнику инвалидности первой, второй групп, а также в случае смерти физического лица – должника;
Примечание ИЗПИ!Подпункт 4) действует до 01.01.2027 в соответствии с п.п. 1) п.2 ст.848 настоящего Кодекса.
4) вступления в законную силу постановления судебного исполнителя о возврате исполнительного документа налогоплательщику, имеющему право на вычет суммы расходов по созданию провизии (резервов) в соответствии со статьей 323 настоящего Кодекса, в случае, когда у должника и третьих лиц, несущих совместно с должником солидарную или субсидиарную ответственность перед налогоплательщиком, имеющим право на вычет суммы расходов по созданию провизии (резервов) в соответствии со статьей 323 настоящего Кодекса, отсутствуют имущество, в том числе деньги, ценные бумаги, или доходы, на которые может быть обращено взыскание, и принятые судебным исполнителем предусмотренные законодательством Республики Казахстан об исполнительном производстве и статусе судебных исполнителей меры по выявлению его имущества или доходов оказались безрезультатными;
5) снятия физического лица с регистрационного учета в качестве индивидуального предпринимателя в связи с признанием индивидуального предпринимателя – должника банкротом в соответствии с законодательством Республики Казахстан о реабилитации и банкротстве;
6) уступки банком второго уровня, ипотечной организацией, организацией, осуществляющей микрофинансовую деятельность (за исключением ломбарда), прав требования по кредиту (займу, ипотечному займу, ипотечному жилищному займу, микрокредиту) юридическим лицам, указанным в законах Республики Казахстан "О банках и банковской деятельности в Республике Казахстан", "Об ипотеке недвижимого имущества" и "О микрофинансовой деятельности", в части отрицательной разницы между стоимостью права требования по кредиту (займу, ипотечному займу, ипотечному жилищному займу, микрокредиту), по которой банком второго уровня, ипотечной организацией, организацией, осуществляющей микрофинансовую деятельность (за исключением ломбарда), произведена уступка, и стоимостью права требования по кредиту (займу, ипотечному займу, ипотечному жилищному займу, микрокредиту), подлежащей получению банком второго уровня, ипотечной организацией, организацией, осуществляющей микрофинансовую деятельность (за исключением ломбарда), от должника на дату уступки права требования по кредиту (займу, ипотечному займу, ипотечному жилищному займу, микрокредиту) согласно первичным документам банка второго уровня, ипотечной организации, организации, осуществляющей микрофинансовую деятельность (за исключением ломбарда);
7) уменьшения в бухгалтерском учете размера требования к должнику в виде неоплаченного просроченного кредита (займа, ипотечного займа, ипотечного жилищного займа) и вознаграждения по нему, дебиторской задолженности по документарным расчетам и гарантиям в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности налогоплательщиком, имеющим право на вычет суммы расходов по созданию провизий (резервов) в соответствии с пунктами 1 и 4 статьи 323 настоящего Кодекса, в случае отсутствия в отчетном налоговом периоде полного или частичного прекращения права такого требования налогоплательщика к должнику в соответствии с законодательством Республики Казахстан;
8) уменьшения размера требования к должнику в связи с прощением налогоплательщиком, имеющим право на вычет суммы расходов по созданию провизий (резервов) в соответствии с пунктами 1 и 3 статьи 323 настоящего Кодекса, безнадежной задолженности по кредиту (займу, ипотечному займу, ипотечному жилищному займу) и вознаграждения по нему в пределах максимального размера соотношения общей суммы прощенных за налоговый период безнадежной задолженности по кредитам (займам, ипотечному займу, ипотечному жилищному займу) и вознаграждения по ним к сумме основного долга по кредитам (займам, ипотечным займам, ипотечным жилищным займам) и вознаграждениям по ним на начало налогового периода. При этом максимальный размер такого соотношения равен коэффициенту 0,1;
9) уменьшения размера требования к должнику по ипотечному жилищному займу (ипотечному займу), который подлежит рефинансированию в рамках программы рефинансирования ипотечных жилищных займов (ипотечных займов), утвержденной Национальным Банком, в связи с прощением налогоплательщиком, имеющим право на вычет суммы расходов по созданию провизий (резервов) в соответствии с пунктом 3 статьи 323 настоящего Кодекса, безнадежной задолженности по кредиту (займу) и вознаграждения по нему в пределах максимального размера соотношения общей суммы прощенных за налоговый период безнадежной задолженности по кредитам (займам) и вознаграждения по ним к сумме основного долга по кредитам (займам) и вознаграждениям по ним на начало налогового периода. При этом максимальный размер такого соотношения равен коэффициенту 0,1;
Примечание ИЗПИ!Подпункт 10) действует до 01.01.2027 в соответствии с п.п. 1) п.2 ст.848 настоящего Кодекса.
10) уменьшения размера требования к должнику в связи с прощением налогоплательщиком, имеющим право на вычет суммы расходов по созданию провизий (резервов) в соответствии с пунктом 2 статьи 323 настоящего Кодекса, безнадежной задолженности по микрокредиту и вознаграждения по нему в пределах максимального размера соотношения общей суммы прощенных за налоговый период безнадежной задолженности по микрокредитам и вознаграждения по ним к сумме основного долга по микрокредитам и вознаграждениям по ним на начало налогового периода. При этом максимальный размер такого соотношения равен коэффициенту 0,2.
Примечание ИЗПИ!Пункт 3 действует до 01.01.2030 в соответствии с п.п. 4) п.2 ст.848 настоящего Кодекса.
3. Юридическое лицо, ранее являвшееся банком, при определении дохода от снижения размеров созданных провизий (резервов):
1) применяет положения пунктов 1 и 2 настоящей статьи;
2) если иное не предусмотрено пунктом 2 настоящей статьи, не признает доходы от снижения размеров провизий (резервов) в соответствии с пунктом 4 настоящей статьи в случаях и на условиях, определенных данным пунктом;
3) за налоговый период, приходящийся на 2029 год, признает доход от снижения размеров созданных провизий (резервов) и включает его в совокупный годовой доход в соответствии с пунктом 5 настоящей статьи.
Примечание ИЗПИ!Пункт 4 действует до 01.01.2030 в соответствии с п.п. 4) п.2 ст.848 настоящего Кодекса.
4. Юридическое лицо, ранее являвшееся банком, не признает доходом от снижения размеров провизий (резервов) суммы провизий (резервов), отнесенные на вычеты в отчетном и (или) предыдущих налоговых периодах, в случае прощения долга по кредиту (займу), состоящего из:
задолженности по основному долгу;
задолженности по вознаграждению, начисленному после 31 декабря 2012 года;
задолженности, связанной с кредитом (займом).
Юридическое лицо, ранее являвшееся банком, не признает доходом от снижения размеров провизий (резервов) суммы в случае прощения долга по кредиту (займу) и (или) задолженности, связанной с кредитом (займом) при одновременном выполнении следующих условий:
1) кредит (заем) выдан до 1 октября 2009 года;
2) должник по кредиту (займу) и (или) задолженности, связанной с кредитом (займом), указан в перечне (перечнях) должников, долг по которым подлежит прощению, утвержденном (утвержденных) до 1 июля 2019 года органом управления банка или юридического лица, ранее являвшегося таким банком, и представленном (представленных) в уполномоченный орган не позднее 1 августа 2019 года;
3) прощение долга по кредиту (займу) и (или) задолженности, связанной с кредитом (займом), производится в пределах суммы, указанной в перечне (перечнях) должников, долг по которым подлежит прощению, утвержденном (утвержденных) до 1 июля 2019 года органом управления банка или юридического лица, ранее являвшегося таким банком, и представленном (представленных) в уполномоченный орган не позднее 1 августа 2019 года;
4) имеется один и (или) более документов по кредиту (займу):
выданному нерезиденту:
заявление в правоохранительный орган иностранного государства о возбуждении уголовного дела в отношении должника – физического лица и (или) должностного лица или лица, имевшего возможность иным образом прямо или косвенно определять решения, принятые должником – юридическим лицом;
иск в суд Республики Казахстан или иностранного государства о взыскании долга, об обращении взыскания на залог и (или) восстановлении утраченных прав на залог;
вступившее в законную силу постановление судебного исполнителя или иной документ иностранного государства о возврате исполнительного документа банку, в случае когда у должника и третьих лиц, несущих совместно с должником солидарную или субсидиарную ответственность перед указанным банком, отсутствуют имущество, в том числе деньги, ценные бумаги, или доходы, на которые может быть обращено взыскание, и принятые меры по выявлению его имущества или доходов оказались безрезультатными;
вступившее в законную силу решение суда иностранного государства об отказе во взыскании долга, восстановлении утраченных прав на залог, в обращении взыскания на имущество, в том числе деньги, ценные бумаги, или доходы должника;
вступившее в законную силу решение суда иностранного государства о признании должника банкротом и (или) определение о завершении конкурсного производства;
документ компетентного органа иностранного государства об исключении должника или залогодателя из реестра юридических лиц в связи с ликвидацией;
выданному резиденту:
заявление в правоохранительный орган Республики Казахстан о возбуждении уголовного дела в отношении должника – физического лица и (или) должностного лица или лица, имевшего возможность иным образом прямо или косвенно определять решения, принятые должником – юридическим лицом;
документ, подтверждающий проведение мер правоохранительными органами Республики Казахстан по заявлению банка или возбуждение уголовного дела.
Наличие документов, предусмотренных настоящим подпунктом, не требуется по кредитам (займам), выданным нерезидентам:
при прощении суммы непогашенного долга по кредиту после продажи заложенного имущества, которое полностью обеспечивало основной долг на дату заключения ипотечного договора, с торгов во внесудебном порядке по цене ниже суммы основного долга;
при уступке банком права требования с дисконтом по кредиту (займу) третьему лицу, являющемуся на дату уступки права требования нерезидентом, в случае, если стоимость права требования по кредиту (займу), по которой произведена уступка, равна рыночной стоимости права требования банка, определенной в отчете об оценке, проведенной в соответствии с законодательством Республики Казахстан об оценочной деятельности или иностранного государства по договору между оценщиком и таким третьим лицом или банком либо лицом, представляющим интересы банка или назначенным судом иностранного государства для управления имуществом в интересах такого банка.
Для целей настоящего подпункта дисконтом признается отрицательная разница между стоимостью права требования по кредиту (займу), по которой банком произведена уступка, и стоимостью права требования по кредиту;
в случае документального подтверждения органом управления банка невозможности обращения в правоохранительный орган или суд иностранного государства в связи с отсутствием:
соглашения о правовой помощи между Республикой Казахстан и таким иностранным государством по уголовным и (или) гражданским делам;
оригинала договора, подтверждающего выдачу кредита (займа);
при прощении части долга должнику, являющемуся на дату прощения долга нерезидентом, которая определяется как разница между суммой долга по кредиту (займу) и рыночной стоимостью права требования банка, указанного в части второй настоящего пункта, определенной в отчете об оценке, проведенной в соответствии с законодательством Республики Казахстан об оценочной деятельности или иностранного государства по договору между оценщиком и должником или таким банком, в случаях, если:
имеется подписанное с должником изменение к договору, по которому был выдан кредит (заем), предусматривающее прощение части долга при условии погашения оставшейся части долга (далее – остаток долга);
банком, указанным в части второй настоящего пункта:
в соответствии с пунктом 1 настоящей статьи признан доход от снижения размеров созданных провизий (резервов) в размере остатка долга;
не произведена корректировка дохода, предусмотренная статьей 256 настоящего Кодекса;
сумма расходов по провизиям (резервам) против суммы остатка долга, созданным после прощения части долга, не отнесена на вычеты;
5) по кредиту (займу) имеется информация в кредитном бюро о сумме долга по такому кредиту (займу), предоставленная банком в соответствии с законодательством Республики Казахстан о кредитных бюро и формировании кредитных историй;
6) по кредиту (займу) имеется первичный бухгалтерский документ, на основании которого по такому кредиту (займу) созданы провизии (резервы), отнесенные на вычеты в соответствии с пунктом 1 статьи 323 настоящего Кодекса;
7) по кредиту (займу) имеется информация в кредитном регистре, предоставленная банком в Национальный Банк в порядке, определенном законодательством Республики Казахстан.
При этом в перечне должников по кредитам (займам), долг по которым подлежит прощению, по каждому кредиту (займу) указываются:
1) номер кредитного досье;
2) дата выдачи кредита (займа);
3) фамилия, имя, отчество (если оно указано в документе, удостоверяющем личность) и (или) наименование заемщика (созаемщика);
4) предельная сумма долга, подлежащая прощению, в разрезе вознаграждения, начисленного после 31 декабря 2012 года, и основного долга по кредиту (займу).
Положения настоящего пункта не распространяются на кредиты (займы), выданные работнику банка, супругу (супруге) и близким родственникам работника банка.
Примечание ИЗПИ!Пункт 5 действует до 01.01.2030 в соответствии с п.п. 4) п.2 ст.848 настоящего Кодекса.
5. Юридическое лицо, ранее являвшееся банком, признает доход от снижения размеров провизий (резервов), отраженных в бухгалтерском учете по состоянию на 31 декабря 2029 года в соответствии с международными стандартами финансовой отчетности, отнесенных на вычеты в отчетном и (или) предыдущих налоговых периодах, и включает такой доход в совокупный годовой доход за налоговый период, приходящийся на 2029 год
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ Статьи 320 Налогового кодекса РК: Доход от уменьшения размеров созданных провизий (резервов)
Данный документ представляет собой подробный разбор положений Статьи 320 Налогового кодекса Республики Казахстан, регулирующей порядок признания доходов, возникающих при снижении объемов сформированных резервов (провизий). Документ предназначен для глубокого понимания налоговых последствий корректировки резервов и условий, при которых такие корректировки не ведут к увеличению налогооблагаемой базы.
1. Исполнительное резюме
Статья 320 Налогового кодекса устанавливает, что суммы, полученные от уменьшения провизий или резервов, ранее отнесенных на вычеты, признаются доходом налогоплательщика. Основной принцип заключается в том, что любое снижение резерва (пропорционально исполнению обязательств или при изменении оценки рисков) должно быть отражено в составе совокупного годового дохода, если ранее расходы на создание этого резерва уменьшали налогооблагаемую прибыль.
Однако законодательство предусматривает обширный перечень исключений — ситуаций, при которых снижение требований к должнику не влечет за собой признание налогового дохода. Особое внимание уделяется финансовому сектору (банкам и микрофинансовым организациям), для которых установлены специфические коэффициенты прощения задолженности и переходные положения, действующие до 2030 года.
2. Ключевые темы и детальный анализ
2.1. Критерии признания дохода от уменьшения провизий
Согласно пункту 1 Статьи 320, доходом признаются суммы провизий, ранее учтенные на вычетах, в следующих случаях:
- Исполнение обязательств: Пропорционально сумме, выплаченной должником.
- Изменение условий требований: При снижении размера требований на основании договоров отступного, новации, цессии или иных законных оснований (пропорционально сумме уменьшения).
- Переоценка рисков: При уменьшении провизий в результате изменения оценки ожидаемых кредитных убытков.
2.2. Случаи, не признаваемые доходом
Законодательство выделяет ряд обстоятельств, при которых уменьшение резервов не облагается налогом. Эти случаи в основном связаны с невозможностью взыскания долга по объективным причинам:
| Категория причины | Описание основания |
|---|---|
| Ликвидация должника | Исключение юридического лица из Национального реестра БИН на основании судебного акта. |
| Статус физлица | Признание должника безвестно отсутствующим, недееспособным, умершим или установление инвалидности I-II группы. |
| Банкротство | Снятие физлица с учета как ИП в связи с признанием его банкротом. |
| Безрезультатное взыскание | Постановление судебного исполнителя о возврате документа из-за отсутствия у должника имущества и доходов. |
2.3. Специфика для банков и микрофинансовых организаций (МФО)
Для организаций, имеющих право на вычет по провизиям (согласно ст. 323), установлены дополнительные льготы при прощении безнадежной задолженности. Применяются следующие лимиты (максимальное соотношение прощенного долга к сумме основного долга на начало периода):
- Банки (кредиты, ипотека): Коэффициент 0,1.
- МФО (микрокредиты): Коэффициент 0,2.
- Рефинансирование: Прощение в рамках программ Национального Банка по ипотечным займам (коэффициент 0,1).
Также не признается доходом отрицательная разница (дисконт) при уступке прав требования банками или МФО специализированным организациям.
2.4. Переходные положения для бывших банков
Для юридических лиц, ранее имевших статус банка, установлены особые правила, действующие в переходный период:
- До 1 января 2030 года: Действуют специальные нормы по учету прощения долгов.
- Налоговый период 2029 года: Обязательное признание доходом сумм уменьшения провизий, отраженных в бухучете на 31 декабря 2029 года, и включение их в совокупный годовой доход за 2029 год.
Для освобождения от признания дохода при прощении долга бывшим банкам необходимо соблюдение строгих условий, включая выдачу займа до 1 октября 2009 года и наличие должника в специальных списках, утвержденных до июля 2019 года.
3. Важные цитаты с контекстом
Об общем принципе: "Доходом признается сумма, полученная от уменьшения созданных провизий или резервов... Снижение размеров созданных провизий может привести к увеличению налогооблагаемого дохода."
- Контекст: Это базовое правило требует от бухгалтерии тщательного отслеживания всех изменений в резервах, так как они напрямую влияют на налоговые обязательства.
О безрезультатном взыскании: "Признаются не признаваемыми доходом... суммы провизий... если у должника и третьих лиц... отсутствуют имущество, включая деньги и ценные бумаги, или доходы, на которые может быть обращено взыскание."
- Контекст: Данная норма защищает кредитора от дополнительного налогового бремени в ситуации, когда долг фактически невозвратен, а меры исполнительного производства оказались тщетными.
О документальном подтверждении для нерезидентов: "Наличие указанных документов не требуется для кредитов (займов), выданных нерезидентам [в определенных случаях]... при условии, что стоимость уступленного права требования равна рыночной стоимости."
- Контекст: Упрощение процедур для международных операций при условии соблюдения рыночной оценки и наличия отчетов об оценке.
4. Практические выводы и действия
Для обеспечения налогового соответствия и минимизации рисков при управлении провизиями рекомендуется следовать алгоритму:
- Системный анализ резервов: Регулярно проводить инвентаризацию созданных провизий и проверять, по каким из них ранее применялись налоговые вычеты.
- Документальное обоснование:
- При уменьшении резерва обеспечивать наличие первичных документов (договоры цессии, акты об отступном, судебные решения).
- В случае прощения долга проверять соответствие лимитам (0,1 для банков, 0,2 для МФО).
- Мониторинг статуса должников: Своевременно получать подтверждения ликвидации, банкротства или смерти должников для обоснованного непризнания дохода при списании резервов.
- Специфический учет для экс-банков: До 2030 года придерживаться графика признания доходов и проверять наличие должников в архивных перечнях 2019 года.
- Отражение в отчетности: Гарантировать, что доход от снижения провизий корректно транслируется из бухгалтерского учета в налоговую декларацию, за исключением законодательно установленных льготных случаев.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что признается доходом налогоплательщика в соответствии с пунктом $1$ статьи $320$ Налогового кодекса РК?
Сумма, полученная от уменьшения созданных провизий (резервов), ранее отнесенных на вычеты.. Норма направлена на налогообложение сумм, которые ранее уменьшали налогооблагаемую базу в качестве расходов, но затем были восстановлены.
При каком условии уменьшение провизий при исполнении должником обязательств признается доходом?
Пропорционально сумме исполнения обязательств.. Законодательство требует признавать доход в той же части, в которой должник фактически выполнил свои обязательства.
Является ли уменьшение размера требований к должнику в связи с его ликвидацией и исключением из реестра БИН доходом кредитора?
Нет, такие суммы не признаются доходом от уменьшения провизий.. Ликвидация юридического лица по суду рассматривается как окончательная утрата возможности взыскания, исключающая налогообложение резерва.
В каком случае смерть физического лица — должника освобождает кредитора от признания дохода от уменьшения провизий?
Во всех случаях смерти физического лица — должника.. Согласно подпункту $3)$ пункта $2$ статьи $320$, смерть должника является основанием для непризнания дохода.
Каков максимальный размер соотношения прощенной безнадежной задолженности к основному долгу для банков, при котором доход не признается?
$0{,}1$. Для банков установлен лимит в размере $10\%$ (или $0{,}1$) от суммы основного долга на начало периода.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 320. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 320
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления