Статья 56 НК РК 2026 — Взаимодействие налогового органа с иными лицами
Глава 3. НАЛОГОВЫЕ ОРГАНЫ. ВЗАИМОДЕЙСТВИЕ В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы · изменения кодекса
Официальный текст статьи
Статья изменена: Закон РК от 11.06.2026.1. Нотариус посредством интеграции информационных систем налогового органа и Министерства юстиции Республики Казахстан представляет в налоговый орган следующие сведения по лицам о:
1) сделках и договорах по имуществу, подлежащему государственной или иной регистрации, а также имуществу, по которому права и (или) сделки подлежат государственной или иной регистрации;
2) выданных свидетельствах о праве на наследство;
3) договорах займа;
4) других сделках и договорах, не подлежащих государственной или иной регистрации, а также отдельно, по которым цена превышает 1000-кратный размер месячного расчетного показателя, действующего на 1 января соответствующего финансового года.
Перечень и формы сведений, предусмотренных частью первой настоящего пункта, и порядок их представления устанавливаются уполномоченным органом по согласованию с Министерством юстиции Республики Казахстан.
2. Палата оценщиков представляет ежегодно не позднее 25 февраля года, следующего за отчетным, в налоговый орган по месту нахождения оцениваемого объекта налогообложения сведения по отчетам об оценке, подписанным за отчетный период, с указанием даты составления отчета и его порядкового номера, субъекта и объекта оценки с указанием их идентификационных номеров, определенной рыночной стоимости.
Перечень и формы сведений, предусмотренных настоящим пунктом, и порядок их представления устанавливаются уполномоченным органом.
3. Юридическое лицо, созданное по решению Правительства Республики Казахстан, обеспечивающее в соответствии с законодательством Республики Казахстан учет пенсионных взносов, социальных отчислений и социальных выплат, взносов и отчислений на обязательное социальное медицинское страхование, представляет в налоговый орган посредством интеграции информационных систем имеющиеся сведения о физических лицах.
Форма сведений, предусмотренных частью первой настоящего пункта, устанавливается уполномоченным органом по согласованию с уполномоченным органом в сфере оказания государственных услуг.
4. Организация, осуществляющая деятельность по ведению системы реестров держателей ценных бумаг, представляет в налоговый орган в течение десяти рабочих дней со дня получения запроса сведения о лицах – держателях ценных бумаг, а также о сделках лиц с ценными бумагами.
Форма сведений, предусмотренных частью первой настоящего пункта, и порядок их представления устанавливаются уполномоченным органом по согласованию с уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций.
5. Владельцы интернет-площадки ежемесячно не позднее 5 числа месяца, следующего за отчетным месяцем, представляют в налоговый орган сведения о реализованных товарах, оказанных услугах (работах) и (или) выплатах физическим лицам – резидентам Республики Казахстан.
Форма сведений, предусмотренных частью первой настоящего пункта, и порядок их представления устанавливаются уполномоченным органом.
6. Организации, оказывающие услуги водоснабжения, водоотведения, канализации, газоснабжения, электроснабжения, теплоснабжения, сбора отходов (мусороудаления), обслуживания лифтов и (или) услуги в сфере перевозок, представляют в налоговый орган по месту своего нахождения не позднее 10 числа месяца, следующего за отчетным кварталом, в электронной форме сведения о предоставленных услугах третьим лицам.
Форма сведений, предусмотренных частью первой настоящего пункта, и порядок их представления устанавливаются уполномоченным органом.
7. Управляющие компании специальных экономических и индустриальных зон, управляющие компании, осуществляющие деятельность по управлению активами инвестиционных фондов, и иных фондов, автономный кластерный фонд "Астана Хаб" и субъекты квазигосударственного сектора обязаны представлять в уполномоченный орган сведения, необходимые для налогового администрирования.
Форма сведений, предусмотренных частью первой настоящего пункта, порядок и сроки их представления устанавливаются уполномоченным органом.
8. Лицо, осуществляющее пересылку, перевозку, доставку товаров при электронной торговле товарами, представляет в налоговый орган в течение десяти рабочих дней со дня получения запроса сведения о пересылаемых, перевозимых и доставляемых товарах.
Форма сведений, предусмотренных частью первой настоящего пункта, устанавливается уполномоченным органом.
9. Лицо и (или) структурное подразделение юридического лица:
1) уведомляют налоговый орган о получении денег и (или) иного имущества от иностранных государств, международных и иностранных организаций, иностранных граждан, лиц без гражданства в размере, превышающем установленный уполномоченным органом размер, если деятельность такого налогоплательщика направлена на:
оказание юридической помощи, в том числе правовое информирование, защиту и представительство интересов граждан и организаций, а также их консультирование;
изучение и проведение опросов общественного мнения, социологических опросов, за исключением опросов общественного мнения и социологических опросов, проводимых в коммерческих целях, а также распространение и размещение их результатов;
сбор, анализ и распространение информации, за исключением случаев, когда указанная деятельность осуществляется в коммерческих целях;
2) представляют в налоговые органы сведения о получении и расходовании указанных в подпункте 1) настоящего пункта денег и (или) иного имущества.
Сведения, предусмотренные подпунктом 2) части первой настоящего пункта, включаются в базу данных о лицах и структурных подразделениях юридических лиц, получивших и расходовавших деньги и (или) иное имущество, полученные от иностранных государств, международных и иностранных организаций, иностранных граждан, лиц без гражданства (далее – база данных), формируемую налоговым органом.
Формирование базы данных предусматривает:
1) включение лиц и структурных подразделений юридических лиц;
2) исключение лиц и структурных подразделений юридических лиц;
3) размещение на интернет-ресурсе уполномоченного органа реестра лиц и структурных подразделений юридических лиц, включенных в базу данных.
Формы уведомления и сведений, предусмотренных частью первой настоящего пункта, порядок и сроки их представления, а также порядок формирования базы данных устанавливаются уполномоченным органом.
Требования, предусмотренные настоящим пунктом, не распространяются на:
1) государственные учреждения;
2) лиц, занимающих ответственные государственные должности, лиц, уполномоченных на выполнение государственных функций, депутатов Курултая Республики Казахстан и маслихатов, за исключением депутатов маслихатов, осуществляющих свою деятельность на неосвобожденной основе, военнослужащих, сотрудников правоохранительных и специальных государственных органов при выполнении должностных обязанностей;
3) банковские организации, страховые организации;
4) налогоплательщиков, состоящих на налоговом мониторинге;
5) организации образования;
6) деньги и (или) иное имущество, полученные в связи с осуществлением деятельности лиц, занимающихся частной практикой, арбитров, оценщиков, аудиторов;
7) субъекты квазигосударственного сектора;
8) дипломатические представительства, а также на их сотрудников;
9) деньги и (или) иное имущество, направленные на развитие национальных, технических и прикладных видов спорта, поддержку и стимулирование физической культуры и спорта, а также предназначенные для проведения спортивных мероприятий, в том числе международных спортивных соревнований, спортивно-массовых мероприятий;
10) деньги и (или) иное имущество, получаемые на основании международных договоров, ратифицированных Республикой Казахстан;
11) деньги и (или) иное имущество, получаемые в целях оплаты лечения или прохождения оздоровительных, профилактических процедур;
12) деньги и (или) иное имущество, получаемые в виде выручки по внешнеторговым контрактам;
13) деньги и (или) иное имущество, получаемые за организацию и осуществление международных перевозок, оказание услуг международной почтовой связи;
14) деньги и (или) иное имущество, получаемые в рамках заключенных в соответствии с законодательством Республики Казахстан инвестиционных контрактов;
15) суммы дивидендов, вознаграждений, выигрышей, ранее обложенные индивидуальным подоходным налогом у источника выплаты, при наличии документов, подтверждающих удержание такого налога у источника выплаты;
16) иные установленные Правительством Республики Казахстан случаи.
Налоговый орган вправе провести налоговую проверку исполнения лицом и (или) структурным подразделением юридического лица требований, установленных настоящим пунктом, при получении, расходовании денег и (или) иного имущества от иностранных государств, международных и иностранных организаций, иностранных граждан, лиц без гражданства в отдельных случаях.
10. Цифровой майнинговый пул ежемесячно не позднее 25 числа месяца, следующего за отчетным месяцем, представляет в налоговый орган сведения о распределенных им цифровых активах между лицами, осуществляющими деятельность по цифровому майнингу.
Форма сведений, предусмотренных частью первой настоящего пункта, устанавливается уполномоченным органом.
11. Биржи цифровых активов, а также иные участники МФЦА не позднее 15 числа второго месяца, следующего за отчетным кварталом, представляют в налоговый орган сведения о проведенных резидентами Республики Казахстан и нерезидентами операциях на биржах цифровых активов и выплаченных вознаграждениях резидентам и нерезидентам от осуществления деятельности, связанной с цифровыми активами.
Форма сведений, предусмотренных частью первой настоящего пункта, и порядок их представления устанавливаются уполномоченным органом.
12. Организаторы игорного бизнеса, осуществляющие деятельность букмекерской конторы и (или) тотализатора, представляют в налоговый орган сведения посредством интеграции аппаратно-программных комплексов с информационными системами налогового органа.
Перечень и форма сведений, предусмотренных частью первой настоящего пункта, устанавливаются уполномоченным органом.
13. Профессиональные участники рынка ценных бумаг представляют в течение тридцати рабочих дней со дня получения запроса налогового органа сведения о сделках с ценными бумагами, производными финансовыми инструментами, а товарные биржи и (или) клиринговые центры товарных бирж – сведения о сделках физических лиц с биржевыми товарами, реализованными на товарной бирже.
Формы запроса и сведений, предусмотренных частью первой настоящего пункта, устанавливаются уполномоченным органом по согласованию с уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций и уполномоченным органом в области регулирования торговой деятельности.
14. Лицо (арендодатель), предоставляющее (предоставляющий) во временное владение и пользование торговые объекты, торговые места в торговых объектах, в том числе на торговых рынках, составляет и представляет в налоговый орган по месту нахождения реестр договоров имущественного найма (аренды) в срок не позднее 31 марта года, следующего за отчетным годом.
Форма реестра договоров имущественного найма (аренды), порядок его составления и представления устанавливаются уполномоченным органом.
15. Участник МФЦА, имеющий лицензию на осуществление деятельности по управлению заемной краудфандинговой платформой, представляет в уполномоченный орган сведения о заключенных договорах на краудфандинговых платформах, а также выплаченных вознаграждениях резидентам и нерезидентам ежегодно не позднее 25 числа второго месяца, следующего за отчетным годом.
Форма сведений, предусмотренных частью первой настоящего пункта, и порядок их представления устанавливаются уполномоченным органом.
16. Лицо, располагающее информацией о нарушениях применения контрольно-кассовой машины и оборудования (устройства), предназначенного для приема платежей с использованием платежных карточек, вправе сообщить в налоговый орган об известных ему фактах нарушений, подтвержденных одним из следующих способов:
видеофиксацией фактов невыдачи чеков контрольно-кассовых машин;
фотофиксацией выданных чеков контрольно-кассовых машин, не соответствующих форме, утвержденной уполномоченным органом;
банковскими квитанциями о переводе денег посредством мобильных переводов.
Лицо, сообщившее о факте нарушения, указанного в части первой настоящего пункта, при его подтверждении подлежит вознаграждению в порядке, определяемом Правительством Республики Казахстан.
Положения части второй настоящего пункта не распространяются на лицо, сообщившее заведомо ложную информацию о фактах совершенных правонарушений. При этом лицо, сообщившие заведомо ложную информацию, несет ответственность, установленную законами Республики Казахстан.
17. Налоговый орган ежегодно по запросу НПП представляет сведения о наименовании и идентификационном номере налогоплательщиков, отнесенных Предпринимательским кодексом Республики Казахстан к субъектам предпринимательства, совокупный годовой доход которых соответствует критериям, установленным Законом Республики Казахстан "О Национальной палате предпринимателей Республики Казахстан".
18. Операторы интернет-платформ по запросу налогового органа представляют в налоговый орган сведения по физическим лицам, осуществляющим деятельность с использованием интернет-платформы, а также являющимся исполнителями в соответствии с Социальным кодексом Республики Казахстан.
Правила взаимодействия и форма сведений, предусмотренных частью первой настоящего пункта, устанавливаются уполномоченным органом.
19. Кредитные бюро обязаны представлять сведения из кредитного отчета по задолженности физических лиц, у которых возникла обязанность по представлению деклараций об активах и обязательствах, о доходах и имуществе, перед коллекторскими и (или) микрофинансовыми организациями.
Формы сведений, предусмотренных частью первой настоящего пункта, и порядок представления таких сведений устанавливаются уполномоченным органом по согласованию с уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций.
Положение части первой настоящего пункта не распространяется на сведения, представляемые в кредитные бюро банковскими организациями для формирования кредитной истории физического лица.
20. Фондовые биржи представляют в налоговый орган сведения по сделкам, совершенным по итогам проведенных торгов посредством интеграции торговых систем с информационной системой налогового органа.
Форма сведений, предусмотренных частью первой настоящего пункта, устанавливается уполномоченным органом.
Сноска. Статья 56 с изменением, внесенным Законом в соответствии с Законом РК от 11.06.2026 № 308-VIII (вводится в действие с 01.07.2026).🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Взаимодействие налоговых органов Казахстана с третьими лицами (Статья 56)
1. Краткое резюме (Executive Summary)
Статья 56 (в редакции, действующей на 01.07.2026) регламентирует широкий спектр обязательств третьих лиц по представлению сведений в налоговые органы Республики Казахстан. Документ формирует правовую основу для всеобъемлющего контроля за финансовыми потоками, оборотом имущества, цифровыми активами, электронной торговлей и получением финансирования из-за рубежа.
Взаимодействие налоговых органов с внешними субъектами строится на трех основных механизмах:
- Прямая интеграция информационных систем (для нотариусов, игорного бизнеса, фондовых бирж, систем соцобеспечения).
- Регулярная периодическая отчетность (для владельцев интернет-площадок, коммунальных предприятий, бирж цифровых активов, майнинговых пулов, оценщиков, арендодателей).
- Предоставление сведений по индивидуальным запросам (для курьерских служб e-commerce, реестродержателей, профессиональных участников рынка ценных бумаг).
Особое внимание в статье уделено прозрачности иностранных источников финансирования для НПО и публичной активности, внедрению систем стимулирования гражданского контроля за выдачей чеков ККМ, а также администрированию участников Международного финансового центра «Астана» (МФЦА).
2. Подробный анализ ключевых тем
Тема 1: Автоматизированное взаимодействие и интеграция систем
Законодательство закрепляет приоритет межсистемного информационного обмена без необходимости направлять бумажные запросы.
- Нотариусы (п. 1): Передают данные через интеграцию ИС налогового органа и Министерства юстиции РК. Передаются сведения о сделках с регистрируемым имуществом, свидетельствах о праве на наследство, договорах займа, а также об иных сделках, цена которых превышает 1000-кратный размер МРП (установленного на 1 января соответствующего финансового года).
- Сфера социального обеспечения (п. 3): Юридическое лицо, созданное по решению Правительства РК и ведущее учет пенсионных взносов, соцотчислений, соцвыплат и взносов на ОСМС, передает имеющиеся данные о физических лицах посредством интеграции ИС.
- Игорный бизнес (п. 12): Букмекерская контора и тотализатор представляют сведения через обязательную интеграцию своих аппаратно-программных комплексов с ИС налогового органа.
- Фондовые биржи (п. 20): Сведения по сделкам, совершенным по итогам торгов, передаются путем интеграции торговых систем с ИС налоговых органов.
Тема 2: Регламент и графики регулярного представления сведений
Для большинства коммерческих и инфраструктурных организаций установлены строгие временные рамки подачи сведений.
| Субъект представления сведений | Содержание сведений | Периодичность и срок представления |
|---|---|---|
| Владельцы интернет-площадок (п. 5) | Реализованные товары, оказанные услуги, выплаты физлицам-резидентам РК. | Ежемесячно, не позднее 5-го числа месяца, следующего за отчетным. |
| Организации коммунально-бытовой сферы и перевозок (п. 6) | Услуги водоснабжения, канализации, газа, электро- и теплоснабжения, мусороудаления, лифтов, перевозок третьим лицам. | Ежеквартально, не позднее 10-го числа месяца, следующего за отчетным кварталом (в электронной форме). |
| Цифровые майнинговые пулы (п. 10) | Распределение цифровых активов между лицами, осуществляющими майнинг. | Ежемесячно, не позднее 25-го числа месяца, следующего за отчетным. |
| Палата оценщиков (п. 2) | Сведения по подписанным отчетам об оценке (дата, номер, ИИН/БИН субъекта и объекта, рыночная стоимость). | Ежегодно, не позднее 25 февраля года, следующего за отчетным. |
| Биржи цифровых активов и участники МФЦА (п. 11) | Операции резидентов и нерезидентов с цифровыми активами, выплаченные им вознаграждения. | Ежеквартально, не позднее 15-го числа второго месяца, следующего за отчетным кварталом. |
| Арендодатели торговых объектов и рынков (п. 14) | Реестр договоров имущественного найма (аренды) торговых объектов и мест. | Ежегодно, не позднее 31 марта года, следующего за отчетным. |
| Участники МФЦА — менеджеры краудфандинговых платформ (п. 15) | Сведения о заключенных договорах на заемных платформах и выплаченных вознаграждениях резидентам/нерезидентам. | Ежегодно, не позднее 25-го числа второго месяца, следующего за отчетным годом. |
Тема 3: Предоставление информации по запросам налоговых органов
Ряд организаций обязан предоставлять данные только после получения официального запроса от налогового органа:
- Организации по ведению системы реестров держателей ценных бумаг (п. 4): Сведения о держателях и сделках с ценными бумагами — в течение 10 рабочих дней со дня получения запроса.
- Службы доставки и перевозчики e-commerce (п. 8): Сведения о пересылаемых, перевозимых и доставляемых товарах при электронной торговле — в течение 10 рабочих дней со дня получения запроса.
- Профессиональные участники рынка ценных бумаг, товарные биржи и клиринговые центры (п. 13): Сведения о сделках с ценными бумагами, производными финансовыми инструментами, а также о сделках физлиц с биржевыми товарами — в течение 30 рабочих дней со дня получения запроса.
- Операторы интернет-платформ (п. 18): Сведения о физлицах, осуществляющих деятельность с использованием платформы или являющихся исполнителями по Социальному кодексу РК — по запросу.
- Кредитные бюро (п. 19): Сведения из кредитного отчета о задолженности физлиц (у которых возникла обязанность по сдаче деклараций) перед коллекторами и МФО — по запросу (исключая сведения, переданные банками для кредитной истории).
- Взаимный обмен с НПП (п. 17): Налоговый орган ежегодно по запросу НПП передает данные (наименование, ИН) субъектов предпринимательства, чей совокупный годовой доход соответствует критериям Закона «О Национальной палате предпринимателей РК».
Тема 4: Контроль зарубежного финансирования (п. 9)
Законодательство обязывает лиц и структурные подразделения уведомлять налоговые органы о получении денег/имущества из иностранных источников и отчитываться об их расходовании.
- Условия возникновения обязанности:
- Получение средств/имущества от иностранных государств, международных/иностранных организаций, иностранцев или лиц без гражданства в размере выше порога, установленного уполномоченным органом.
- Направленность деятельности на: оказание юридической помощи (информирование, защита, консультирование); проведение некоммерческих опросов общественного мнения; некоммерческий сбор, анализ и распространение информации.
- Публичность и Реестр:
- Сведения формируют специальную базу данных.
- Реестр лиц, включенных в базу данных, публикуется на интернет-ресурсе уполномоченного органа.
- Перечень исключений (требования пункта НЕ распространяются на):
- Госучреждения;
- Должностных лиц, депутатов, военнослужащих, сотрудников правоохранительных/специальных органов при исполнении;
- Банки и страховые организации;
- Налогоплательщиков на налоговом мониторинге;
- Организации образования;
- Средства от деятельности лиц частной практики, арбитров, оценщиков, аудиторов;
- Субъекты квазигоссектора;
- Дипломатические представительства и их сотрудников;
- Средства на развитие спорта, спортивные мероприятия и соревнования;
- Средства по международным договорам, ратифицированным РК;
- Средства на оплату лечения или оздоровительных процедур;
- Выручку по внешнеторговым контрактам;
- Оплату международных перевозок и услуг международной почтовой связи;
- Средства по инвестиционным контрактам;
- Дивиденды, вознаграждения, выигрыши, с которых ранее удержан ИПН у источника выплаты;
- Иные случаи, установленные Правительством РК.
- Право на проверку: Налоговый орган имеет право проводить налоговую проверку исполнения данных требований в отдельных случаях.
Тема 5: Гражданский контроль и фиксация нарушений (п. 16)
Законодательно зафиксировано право любого лица сообщать о нарушениях применения ККМ и POS-терминалов.
- Способы подтверждения нарушений:
- Видеофиксация факта невыдачи чека ККМ.
- Фотофиксация чека, не соответствующего утвержденной форме.
- Банковские квитанции о выполнении мобильных переводов вместо чека.
- Стимулирование и ответственность:
- При подтверждении факта нарушения заявителю выплачивается вознаграждение (в порядке, определяемом Правительством РК).
- На лиц, сообщивших заведомо ложную информацию, вознаграждение не распространяется; они несут ответственность согласно законам РК.
3. Важные цитаты и их контекст
О пороге нотариальных сделок (п. 1, подпункт 4):
«...других сделках и договорах, не подлежащих государственной или иной регистрации, а также отдельно, по которым цена превышает 1000-кратный размер месячного расчетного показателя, действующего на 1 января соответствующего финансового года.» Контекст: Устанавливает четкий финансовый критерий, при превышении которого нотариусы обязаны автоматически передавать данные в налоговую службу по нерегистрируемым сделкам.
О публичности получателей иностранного финансирования (п. 9, подпункт 5):
«размещение на интернет-ресурсе уполномоченного органа реестра лиц и структурных подразделений юридических лиц, включенных в базу данных.» Контекст: Законодатель вводит инструмент открытого публичного контроля за лицами и организациями, выполняющими юридические, социологические или информационные функции за счет иностранных средств.
О вознаграждении за фиксацию нарушений ККМ (п. 16):
«Лицо, сообщившее о факте нарушения... при его подтверждении подлежит вознаграждению в порядке, определяемом Правительством Республики Казахстан. Положения... не распространяются на лицо, сообщившее заведомо ложную информацию...» Контекст: Норма официально закрепляет правовой механизм выплаты денежных вознаграждений гражданам за помощь в выявления нарушений расчетной дисциплины и одновременно защищает бизнес от заведомо ложных доносов.
4. Практические выводы для субъектов взаимодействия
- Строгое соблюдение операционных дедлайнов:
- Интернет-площадки должны предоставлять данные до 5-го числа каждого месяца.
- Субъекты естественных монополий и коммунальные службы — до 10-го числа месяца после отчетного квартала.
- Майнинговые пулы — до 25-го числа каждого месяца.
- Арендодатели коммерческой недвижимости — до 31 марта ежегодно.
- Техническая готовность к интеграции: Нотариусам, букмекерам, фондовым биржам и учетным центрам соцобеспечения необходимо поддерживать бесперебойную работу собственных ИС и аппаратно-программных комплексов для корректного обмена данными с налоговой системой РК.
- Регламент ответа на запросы: Доставителям товаров (e-commerce) и реестродержателям необходимо учитывать жесткий 10-дневный срок (рабочие дни) для подготовки выгрузок по запросам налоговых органов. Для профучастников рынка ценных бумаг данный срок составляет 30 рабочих дней.
- Правовой аудит иностранных поступлений: Организациям, работающим в сфере юриспруденции, социологии и информации, требуется сплошной мониторинг источников средств, чтобы вовремя подавать уведомления либо обосновывать неприменение требований статьи на основе одного из 15 законных исключений.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какие сроки и за какой период владельцы интернет-площадок обязаны представлять в налоговый орган сведения о реализованных товарах, оказанных услугах и (или) выплатах физическим лицам – резидентам Республики Казахстан?
Ежемесячно не позднее 5 числа месяца, следующего за отчетным месяцем.. Пункт 5 статьи 56 устанавливает помесячную периодичность сдачи отчетности интернет-площадками до 5-го числа следующего месяца.
Какие из перечисленных лиц или видов доходов/имущества освобождаются от обязанности уведомлять налоговые органы о получении финансирования из иностранных источников и представлять отчетность по его расходованию?
Государственные учреждения.. Государственные учреждения входят в нормативный перечень исключений из требований пункта 9 статьи 56.
Палата оценщиков представляет сведения по отчетам об оценке в налоговый орган по месту нахождения оцениваемого объекта ежегодно не позднее ___ года, следующего за отчетным.
В течение какого времени профессиональные участники рынка ценных бумаг должны представить сведения о сделках с ценными бумагами после получения запроса от налогового органа?
В течение тридцати рабочих дней со дня получения запроса.. Пункт 13 статьи 56 определяет специальный 30-дневный рабочий срок для выполнения запроса профессиональными участниками рынка ценных бумаг.
Сведения о каких сделках и договорах нотариус обязан представлять в налоговый орган через интеграцию информационных систем?
О договорах займа.. Договоры займа прямо указаны в подпункте 3 пункта 1 как отдельный вид сделок, сведения о которых передаются нотариусом.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 56. Бесплатно.
📊 Инфографика
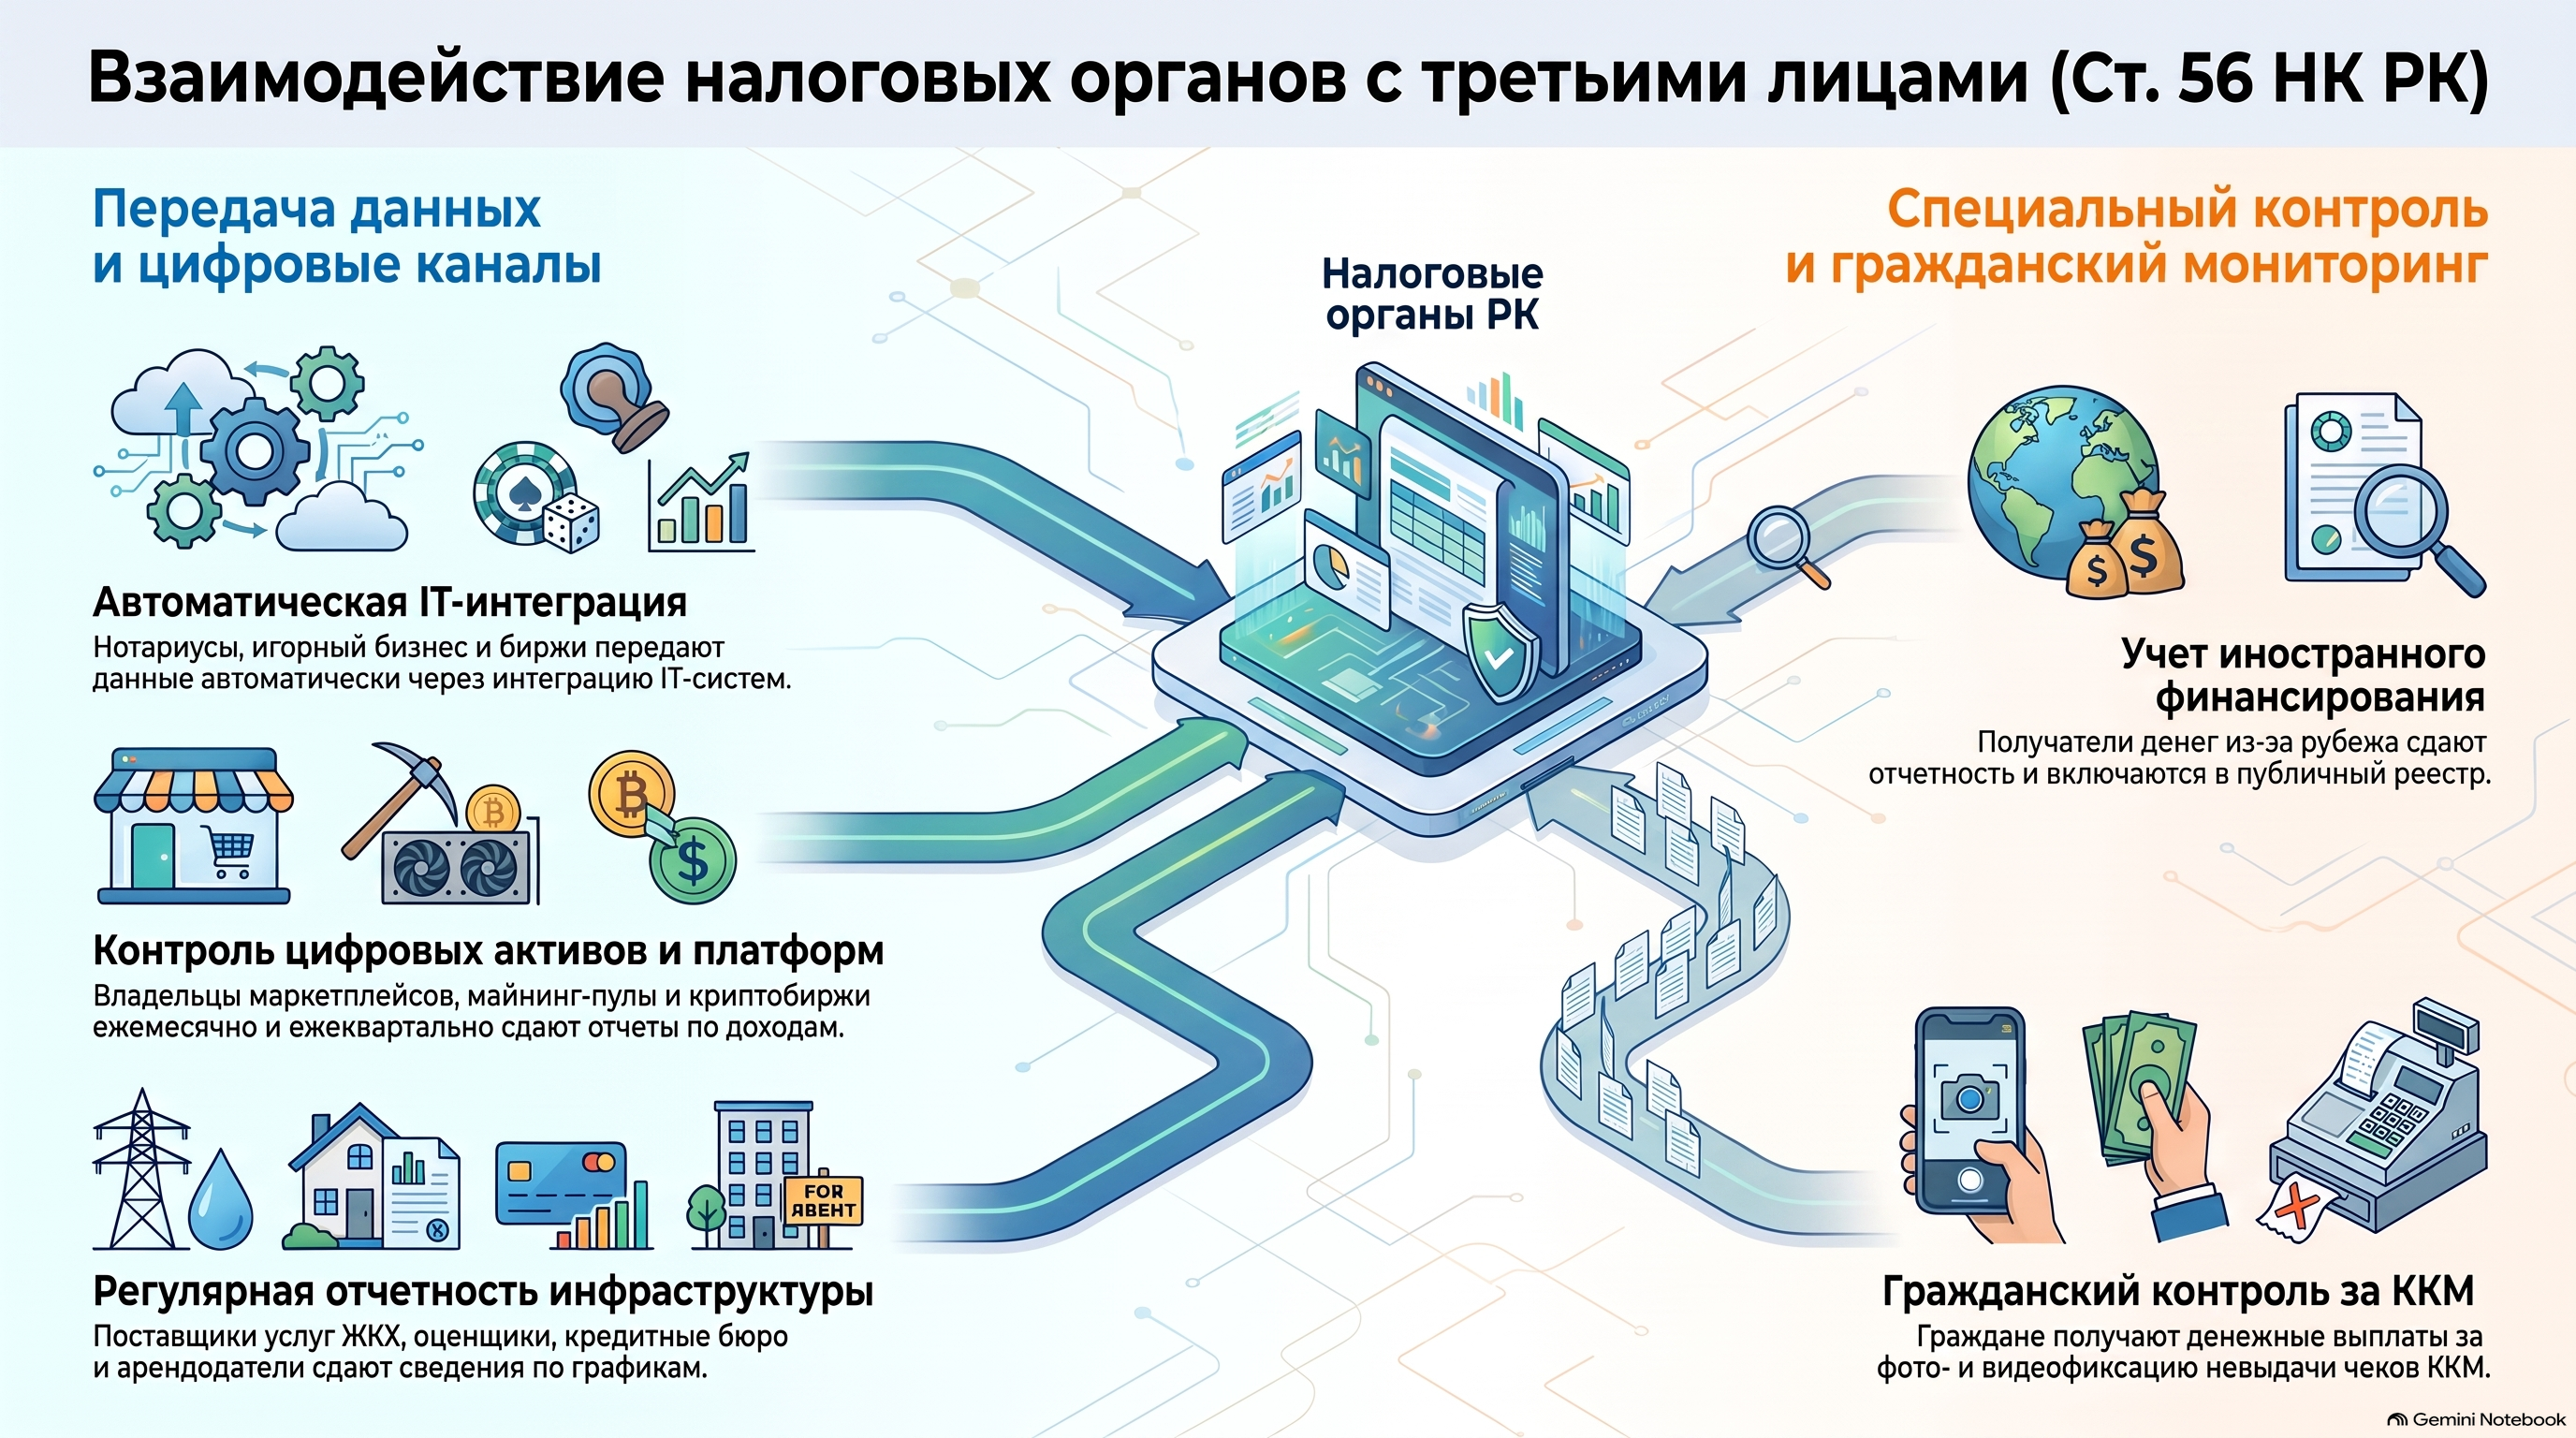
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 56
- Справочник «ОснованияУвольненияИзОрганизации» (Бухгалтерия для Казахстана 3.0.74.2)
- Справочник «Основания увольнения из организации» в 1С:Бухгалтерия для Казахстана 3.0 — как заполнить и где применяется
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления