Статья 55 НК РК 2026 — Взаимодействие налогового органа с банковскими организациями
Глава 3. НАЛОГОВЫЕ ОРГАНЫ. ВЗАИМОДЕЙСТВИЕ В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы · изменения кодекса
Официальный текст статьи
Статья изменена: Закон РК от 11.06.2026.1. Банковские организации обязаны оказывать содействие налоговому органу в выполнении задач по осуществлению налогового администрирования.
Обмен сведениями в рамках взаимодействия осуществляется посредством сети телекоммуникаций, в случаях возникновения технического сбоя сведения направляются на бумажном носителе.
2. Банковские организации обязаны:
1) уведомить налоговый орган об открытии, закрытии банковских счетов юридическим лицом, его структурным подразделением, индивидуальным предпринимателем, лицом, занимающимся частной практикой, иностранным гражданином, лицом без гражданства либо изменении индивидуального идентификационного кода банковского счета в случаях, предусмотренных Законом Республики Казахстан "О банках и банковской деятельности в Республике Казахстан", с указанием идентификационного номера таких лиц не позднее двух рабочих дней, следующих за днем их открытия, закрытия либо изменения.
Уведомление не требуется:
по банковским счетам, предназначенным для хранения пенсионных активов единого накопительного пенсионного фонда и добровольных накопительных пенсионных фондов, активов фонда социального медицинского страхования, активов Государственного фонда социального страхования (далее – ГФСС), активов, являющихся обеспечением выпуска облигаций специальной финансовой компании, и активов инвестиционного фонда;
по сберегательным счетам юридических лиц – нерезидентов, иностранных граждан и лиц без гражданства, корреспондентским счетам иностранных банков-корреспондентов;
по банковским счетам, предназначенным для получения пособий и социальных выплат, выплачиваемых из государственного бюджета и (или) ГФСС;
по текущим счетам, предназначенным для зачисления денег на условиях депозита нотариуса;
по текущему счету частного судебного исполнителя, предназначенному для хранения взысканных сумм в пользу взыскателей, эскроу-счетам;
по банковским счетам по договору об образовательном накопительном вкладе, заключенному в соответствии с Законом Республики Казахстан "О Государственной образовательной накопительной системе";
2) предоставлять в налоговый орган в порядке, сроки и по форме, которые установлены уполномоченным органом по согласованию с Национальным Банком:
в соответствии с международным договором об обмене информацией сведения о наличии банковских счетов и их номерах, об остатках денег на этих счетах, о наличии, виде и стоимости иного имущества, в том числе размещенного на металлических счетах или находящегося в управлении физических лиц – нерезидентов, юридических лиц – нерезидентов, юридических лиц, бенефициарными собственниками которых являются нерезиденты;
сведения об итоговых суммах платежей, поступивших на счет физического лица, индивидуального предпринимателя, применяющего специальный налоговый режим и (или) являющегося пользователем специального мобильного приложения для осуществления предпринимательской деятельности, за календарный месяц, за исключением сумм платежей, сведения по которым поступают в специальное мобильное приложение;
сведения об итоговых суммах платежей и переводов за квартал, осуществленных в пользу и в разрезе иностранных компаний, осуществляющих деятельность посредством интернет-площадки на территории Республики Казахстан;
3) предоставлять по запросу налогового органа информацию, указанную в запросе уполномоченного органа иностранного государства, направленном в соответствии с международным договором об обмене информацией, в том числе включая:
сведения о наличии банковских счетов и их номерах, об остатках и движении денег на этих счетах;
иную информацию, относящуюся к заключенному договору между физическим или юридическим лицом и банковской организацией, предусматривающему оказание банковских услуг, а также сведения о наличии, виде и стоимости иного имущества, в том числе размещенного на металлических счетах или находящегося в управлении физических и юридических лиц;
4) отказать в исполнении платежного документа в уплату налогов и платежей в бюджет, социальных платежей, за исключением уплачиваемых иностранным гражданином и лицом без гражданства платежей в бюджет, в которых:
отсутствуют идентификационные номера;
указаны идентификационные номера, несоответствующие данным реестров номеров;
5) отказать в исполнении платежного документа по уплате налога на транспортные средства физических лиц при несоответствии идентификационного номера легковых и грузовых автомобилей, автобусов, указанного в платежном документе, данным, представленным уполномоченным органом по обеспечению безопасности дорожного движения, за исключением случая отсутствия идентификационного номера транспортного средства в данных, представленных указанным органом;
6) уведомить налоговый орган о прекращении признания доходов в виде вознаграждения по выданному кредиту (займу) путем приостановления начисления такого вознаграждения индивидуальному предпринимателю или юридическому лицу не позднее 31 марта года, следующего за отчетным налоговым периодом, в котором прекращено такое признание.
Форма уведомления о прекращении признания доходов в виде вознаграждения по выданному кредиту (займу) путем приостановления начисления такого вознаграждения индивидуальному предпринимателю или юридическому лицу устанавливается уполномоченным органом;
7) исполнять в первоочередном порядке платежные поручения налогоплательщика по уплате налогов и платежей в бюджет с банковского счета при достаточности денег клиента на банковских счетах для удовлетворения всех требований, предъявляемых к клиенту;
8) исполнять распоряжение о приостановлении расходных операций по банковским счетам налогоплательщика (налогового агента) и исполнять инкассовое распоряжение налогового органа (далее – инкассовое распоряжение) в порядке очередности, установленной Гражданским кодексом Республики Казахстан;
9) исполнять инкассовое распоряжение при достаточности денег клиента на банковских счетах для удовлетворения всех требований, предъявляемых к клиенту, не позднее одного операционного дня, следующего за днем получения такого распоряжения;
10) исполнять инкассовое распоряжение с учетом требований Социального кодекса Республики Казахстан;
11) производить изъятие денег в счет погашения налоговой задолженности в порядке очередности, определенном Гражданским кодексом Республики Казахстан, при отсутствии или недостаточности денег на банковских счетах для удовлетворения всех требований, предъявляемых к клиенту;
12) производить при отсутствии денег на банковском счете налогоплательщика (налогового агента) в национальной валюте взыскание налоговой задолженности с банковских счетов в иностранной валюте на основании инкассового распоряжения в национальной валюте;
13) перечислять суммы налогов, платежей в бюджет и социальных платежей:
в день их инициирования налогоплательщиком, за исключением осуществления платежа с использованием платежной карточки;
не позднее одного операционного дня со дня списания денег с банковского счета налогоплательщика при осуществлении платежа с использованием платежной карточки;
в течение операционного дня, но не позднее следующего операционного дня со дня внесения наличных денег в кассы либо посредством электронных терминалов банковских организаций;
14) допускать при наличии предписания должностное лицо налоговых органов к проверке наличия денег и совершаемых операций по банковским счетам проверяемого индивидуального предпринимателя или лица, занимающегося частной практикой, или юридического лица;
15) приостановить по распоряжению о приостановлении расходных операций по банковским счетам налогоплательщика (налогового агента) все расходные операции на банковских счетах, за исключением корреспондентских, в порядке, определенном законами Республики Казахстан;
16) уведомить в течение тридцати календарных дней со дня прекращения в соответствии с гражданским законодательством Республики Казахстан обязательств по договорам банковского займа, выданным заемщику, являющемуся индивидуальным предпринимателем или юридическим лицом, за исключением прекращения обязательства путем его исполнения, налоговый орган по месту нахождения заемщика о размере прекращенного обязательства;
17) представлять в течение десяти рабочих дней со дня получения запроса налогового органа сведения о наличии банковских счетов и их номерах, об остатках и движении денег на этих счетах:
проверяемого юридического лица и (или) его структурного подразделения по вопросам, связанным с налогообложением;
физического лица, у которого возникла обязанность по представлению декларации о доходах и имуществе в соответствии с подпунктом 6) пункта 1 статьи 417 настоящего Кодекса;
проверяемого физического лица, в том числе индивидуального предпринимателя или лица, занимающегося частной практикой, по вопросам, связанным с налогообложением;
индивидуального предпринимателя, лица, занимающегося частной практикой, юридического лица, находящихся на стадии ликвидации (прекращения деятельности);
индивидуального предпринимателя или лица, занимающегося частной практикой, юридического лица и (или) его структурного подразделения, фактическое отсутствие которых по месту нахождения подтверждено проведенным налоговым обследованием, и самостоятельно не представивших налоговую отчетность до истечения шести месяцев после установленного настоящим Кодексом срока ее представления;
индивидуального предпринимателя, прекратившего деятельность в упрощенном порядке, за период времени, не превышающий срок исковой давности;
индивидуального предпринимателя, юридического лица, структурного подразделения юридического лица, имеющих налоговую задолженность, не погашенную в течение двух месяцев со дня ее возникновения, в размере более 2 500-кратного месячного расчетного показателя, действующего на 1 января соответствующего финансового года;
индивидуального предпринимателя и юридического лица, включенных в реестр бездействующих налогоплательщиков;
лица, зарегистрированного в порядке, определенном законом Республики Казахстан, в качестве кандидата в Президенты Республики Казахстан, депутаты Курултая Республики Казахстан и маслихата, а также в члены органов местного самоуправления, и его супруги (супруга);
лица, являющегося кандидатом на государственную должность либо на должность, связанную с выполнением государственных или приравненных к ним функций, и его супруги (супруга);
лица, занимающего государственную должность, в период выполнения им своих полномочий, и его супруги (супруга) в этот же период;
лица, освобожденного условно-досрочно от отбывания наказания;
юридического лица, деятельностью которого являются организация и проведение азартных игр и (или) пари;
лиц, в отношении которых проводится сопоставительный контроль выписки электронных счетов-фактур.
Представлять в течение десяти рабочих дней со дня получения запроса налогового органа сведения о наличии банковских счетов и их номерах, об остатках денег на этих счетах физических лиц, у которых возникла обязанность по представлению декларации об активах и обязательствах, декларации о доходах и имуществе, за исключением лиц, указанных в подпунктах 8) и 9) пункта 1 статьи 417 настоящего Кодекса.
Формы сведений, предусмотренных настоящим подпунктом, за исключением абзаца восьмого части первой настоящего подпункта, устанавливаются уполномоченным органом по согласованию с Национальным Банком. При этом сведения, предусмотренные абзацем третьим настоящего подпункта, представляются по запросу налогового органа с указанием оснований и периода возникновения обязанности по представлению декларации об активах и обязательствах и декларации о доходах и имуществе;
18) представлять в налоговый орган в течение десяти рабочих дней со дня получения запроса сведения о предоставленных кредитах физическому лицу, у которого возникла обязанность по представлению деклараций об активах и обязательствах, о доходах и имуществе, с указанием сумм погашения, включая вознаграждение.
Форма сведений, предусмотренных частью первой настоящего подпункта, устанавливается уполномоченным органом по согласованию с уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций;
19) отказать в открытии банковских счетов, за исключением корреспондентских счетов, а также банковских счетов, предназначенных для получения пособий и социальных выплат, выплачиваемых из государственного бюджета и ГФСС, пенсий, выплачиваемых из государственного бюджета и (или) единого накопительного пенсионного фонда, и (или) добровольного накопительного пенсионного фонда, алиментов (денег, предназначенных на содержание несовершеннолетних и нетрудоспособных совершеннолетних детей), а также банковских счетов по договору об образовательном накопительном вкладе, заключенному в соответствии с Законом Республики Казахстан "О Государственной образовательной накопительной системе", банковских счетов, предназначенных для зачисления платежей и субсидий в целях оплаты за арендованное жилище в частном жилищном фонде, единовременных пенсионных выплат, зачисляемых из единого накопительного пенсионного фонда в целях улучшения жилищных условий и (или) оплаты лечения":
налогоплательщику, включенному в реестр бездействующих налогоплательщиков;
налогоплательщику, имеющему в данных банковских организациях открытый банковский счет, на который выставлено налоговым органом инкассовое распоряжение или распоряжение о приостановлении расходных операций по банковским счетам налогоплательщика (налогового агента);
налогоплательщику, имеющему налоговую задолженность, задолженность по социальным платежам.
При этом при согласии налогоплательщика, имеющего налоговую задолженность, задолженность по социальным платежам, банковские организации вправе открыть банковский счет при условии осуществления расходных операций по такому банковскому счету после полного погашения, в том числе путем перечисления налогоплательщиком сумм в счет погашения такой задолженности с указанного банковского счета.
Положения части первой настоящего подпункта не применяются:
при открытии банковских счетов родительским банком взамен банковских счетов, переданных банком второго уровня в рамках операций по одновременной передаче активов и обязательств банков второго уровня в соответствии с банковским законодательством Республики Казахстан, и банковских счетов, открываемых банком-правопреемником взамен переданных банком второго уровня в случае его присоединения в рамках их реорганизации;
при открытии банковских счетов налогоплательщиком, в отношении которого вступил в законную силу судебный акт о признании его банкротом и ликвидации с возбуждением процедуры банкротства;
при оплате налогоплательщиком суммы задолженности, предусмотренной абзацем четвертым части первой настоящего подпункта, в день обращения в банковские организации для открытия банковского счета;
20) представлять не позднее 25 числа месяца, следующего за отчетным кварталом, в налоговый орган по месту нахождения налогоплательщиков сведения по налогоплательщикам:
осуществляющим коллекторскую деятельность в рамках договора, содержащего условия перехода права (требования);
реализующим права кредитора в отношении уступленного ему права (требования) по договору банковского займа в рамках договора доверительного управления, заключенного с коллекторским агентством.
Формы сведений, предусмотренных частью первой настоящего подпункта, устанавливаются уполномоченным органом по согласованию с уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций;
21) представлять в налоговый орган сведения о наличии у налогоплательщиков, осуществляющих электронную торговлю товарами, банковских счетов и их номерах, об остатках и движении денег на этих счетах в порядке и сроки, которые установлены уполномоченным органом по согласованию с Национальным Банком;
22) представлять в налоговый орган по отдельным категориям налогоплательщиков – индивидуальных предпринимателей или лиц, занимающихся частной практикой, юридических лиц сведения по итоговым суммам платежей за календарный год, поступившим на текущий счет посредством применения терминала оплаты услуг.
Категории налогоплательщиков, по которым представляются сведения, предусмотренные частью первой настоящего подпункта, форма, порядок и сроки их представления устанавливаются уполномоченным органом по согласованию с Национальным Банком;
23) представлять в налоговый орган сведения и (или) документы в соответствии с правилами снятия субъектами предпринимательства наличных денег с банковских счетов, утвержденными совместным актом Национального Банка, уполномоченного органа и уполномоченного органа по регулированию, контролю и надзору финансового рынка и финансовых организаций;
24) представлять сведения по итоговой сумме денег, поступивших от иных физических лиц на банковский счет физического лица, на котором выявлено проведение операций, имеющих признаки получения дохода от осуществления предпринимательской деятельности.
Сведения по итоговой сумме денег, поступивших на банковский счет физического лица от иных физических лиц, представляются за период, в котором выявлено проведение операций, определенных частью первой настоящего подпункта.
Критерии отнесения операций, проводимых на банковских счетах физического лица, к операциям, имеющим признаки получения дохода от осуществления предпринимательской деятельности, перечень и порядок представления сведений, предусмотренных частью первой настоящего подпункта, устанавливаются уполномоченным органом по согласованию с Национальным Банком;
25) представлять в налоговый орган заключение о поступлении валютной выручки.
Форма заключения о поступлении валютной выручки, порядок и сроки представления такого заключения устанавливаются уполномоченным органом по согласованию с Национальным Банком.
3. Банковские организации вправе:
1) возобновить расходные операции по банковским счетам при погашении налогоплательщиком (налоговым агентом) суммы налоговой задолженности, указанной в распоряжении о приостановлении расходных операций по банковским счетам, до отмены такого распоряжения налоговым органом;
2) возвратить при закрытии банковского счета налогоплательщика (налогового агента) в соответствии с законодательством Республики Казахстан инкассовое распоряжение, распоряжение о приостановлении расходных операций по банковским счетам в соответствующий налоговый орган вместе с уведомлением о закрытии банковского счета налогоплательщика (налогового агента).
При указании в распоряжении о приостановлении расходных операций по банковским счетам более одного банковского счета банковские организации возвращают такое распоряжение в соответствующий налоговый орган не позднее одного рабочего дня, следующего за днем закрытия последнего из банковских счетов, указанных в таком распоряжении;
3) возвратить в налоговый орган без исполнения инкассовые распоряжения, выставленные на банковские счета налогоплательщика (налогового агента), при условии полного исполнения инкассового распоряжения путем списания денег с одного или нескольких банковских счетов налогоплательщика (налогового агента) на общую сумму, указанную в инкассовом распоряжении, выставленном на другие банковские счета, открытые налогоплательщиком (налоговым агентом) в той же банковской организации той же датой, на ту же сумму и по тому же виду задолженности.
4. Уведомление, отчеты и сведения, предусмотренные подпунктами 1), 6), 16) и 17) пункта 2 настоящей статьи, представляются посредством сети телекоммуникаций.
5. Налоговый орган представляет в банковские организации сведения о налогоплательщике (налоговом агенте), необходимые для исполнения:
1) налогоплательщиком (налоговым агентом) своих налоговых обязательств по уплате налогов, платежей в бюджет и социальных платежей;
2) банковскими организациями обязанностей, предусмотренных настоящей статьей.
6. Налоговый орган вправе провести налоговую проверку исполнения банковскими организациями обязанностей, установленных:
настоящим Кодексом;
Социальным кодексом Республики Казахстан;
Законом Республики Казахстан "Об обязательном социальном медицинском страховании";
иным законодательством Республики Казахстан, контроль за соблюдением которого возложен на налоговые органы.
7. Сведения, представляемые банковскими организациями в соответствии с настоящим Кодексом, используются налоговым органом исключительно в целях налогового администрирования.
Сноска. Статья 55 с изменением, внесенным Законом в соответствии с Законом РК от 11.06.2026 № 308-VIII (вводится в действие с 01.07.2026).🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Взаимодействие налоговых органов и банковских организаций (Статья 55 НК РК)
Executive Summary (Резюме)
Настоящий документ содержит систематизированный анализ норм Статьи 55 («Взаимодействие налогового органа с банковскими организациями») в редакции, действующей на 01.07.2026. Данная статья регламентирует правовые, технологические и процедурные основы взаимодействия банковского сектора с органами налогового администрирования Республики Казахстан.
Ключевые выводы:
- Обязательность и цифровизация взаимодействия: Обмен информацией между банками и налоговыми органами осуществляется преимущественно в электронном формате через сети телекоммуникаций (бумажный носитель допускается только при технических сбоях).
- Сквозной финансовый мониторинг: Банки обязаны предоставлять регулятору широкую номенклатуру данных — от фактов открытия/закрытия счетов и сумм оборотов по POS-терминалам до сведений о мобильных переводах с признаками предпринимательской деятельности и международных транзакциях.
- Жесткие сроки исполнения: Установлены строгие регламенты уведомления (от 1 операционного дня до 10 рабочих или 30 календарных дней в зависимости от типа процедуры).
- Ограничительные меры и принудительное взыскание: Законодательство обязывает банки отказывать в открытии счетов бездействующим налогоплательщикам и должникам, приостанавливать расходные операции, а также принудительно взыскивать задолженность, включая конвертацию средств с валютных счетов при отсутствии тенговых.
- Целевое использование данных: Вся передаваемая банками информация охраняется нормами статьи и предназначена исключительно для целей налогового администрирования.
Подробный анализ ключевых тем
1. Порядок, формы и сроки обмена информацией
Взаимодействие банков и налоговых органов носит регулярный и событийный характер. Основным каналом связи выступает сеть телекоммуникаций.
| Тип сведений / Процедура | Срок предоставления | Исключения и особенности |
|---|---|---|
| Уведомление об открытии, закрытии или изменении IIK банковских счетов (ЮЛ, ИП, частные практики, иностранцы, лица без гражданства) | Не позднее 2 рабочих дней, следующих за днем события | Не требуется уведомление по счетам: пенсионных активов (ЕНПФ/ДНПФ), активов ФСМС, ГФСС, спец. финансовых компаний, инвестфондов; сберегательным счетам нерезидентов и корсчетам иностранных банков; счетам для пособий/соцвыплат; депозитам нотариуса; счетам ЧСИ; эскроу-счетам; образовательным вкладам. |
| Сведения по запросу налогового органа (проверяемые ЮЛ/ИП, ликвидируемые лица, кандидаты на госдолжности и их супруги, госслужащие, лица под контролем ЭСФ и др.) | В течение 10 рабочих дней со дня получения запроса | Включает данные о наличии счетов, номерах, остатках и движении денег. По лицам с обязанностью декларирования (активы/доходы) указываются основания и период возникновения обязанности. |
| Сведения о предоставленных кредитах физическим лицам, обязанным сдавать декларации | В течение 10 рабочих дней со дня получения запроса | Указываются суммы погашения, включая вознаграждение. |
| Уведомление о прекращении обязательств по займам ИП/ЮЛ (кроме исполнения) | В течение 30 календарных дней со дня прекращения обязательств | Уведомляется налоговый орган по месту нахождения заемщика с указанием размера прекращенного обязательства. |
| Уведомление о приостановлении начисления вознаграждения (кредиты ИП/ЮЛ) | Не позднее 31 марта года, следующего за отчетным | Относится к случаям прекращения признания доходов в виде вознаграждения по выданному кредиту. |
| Отчетность по доверительному управлению и коллекторской деятельности | Не позднее 25 числа месяца, следующего за отчетным кварталом | Передаются сведения по налогоплательщикам, осуществляющим коллекторскую деятельность или реализующим права кредитора по уступленным займам. |
2. Мониторинг доходов, электронной торговли и мобильных операций
Статья 55 устанавливает широкий спектр обязанностей банков по передаче данных, позволяющих налоговым органам выявлять сокрытые доходы и контролировать специальные налоговые режимы:
- Признаки предпринимательской деятельности на личных счетах: Банки обязаны передавать сведения об итоговой сумме денег, поступивших от иных физических лиц на счет физлица, если на нем выявлены операции с признаками получения дохода от предпринимательской деятельности (критерии утверждаются уполномоченным органом совместно с Нацбанком).
- Электронная торговля и интернет-площадки:
- Предоставляются сведения о наличии счетов, остатках и движении средств налогоплательщиков, осуществляющих электронную торговлю товарами.
- Банки передают ежеквартальные данные об итоговых суммах платежей и переводов в пользу и в разрезе иностранных компаний, работающих через интернет-площадки на территории РК.
- Специальные мобильные приложения и POS-терминалы:
- Ежемесячно передаются сведения об итоговых суммах платежей, поступивших физическим лицам и ИП, применяющим специальный налоговый режим или использующим специальное мобильное приложение (за исключением сумм, автоматически поступающих в само приложение).
- Банки предоставляют годовые данные по итоговым суммам платежей, поступившим на текущие счета отдельных категорий ИП/ЮЛ через терминалы оплаты услуг (POS-терминалы).
- Валютный контроль и наличный оборот: Банки предоставляют заключения о поступлении валютной выручки, а также документы/сведения в соответствии с правилами снятия субъектами предпринимательства наличных денег с банковских счетов.
- Международный обмен: Предоставление сведений об остатках, имуществе (включая металлические счета) физических и юридических лиц – нерезидентов, а также структур, бенефициарами которых являются нерезиденты, в рамках международных договоров.
3. Порядок исполнения платежей, принудительное взыскание и блокировки
Банки выполняют функции агентов по обеспечению соблюдения платежной дисциплины и исполнению налоговых обязательств:
- Контроль реквизитов (Отказ в исполнении платежных документов):
- Банк обязан отказать в проведении платежа по налогам и соцплатежам, если в документе отсутствует ИИН/БИН или указан номер, не соответствующий реестрам (за исключением платежей иностранцев и лиц без гражданства).
- Банк обязан отказать в уплате налога на транспортные средства, если ИИН/БИН автотранспорта не совпадает с базами данных уполномоченного органа по обеспечению безопасности дорожного движения (если номер присутствует в базе).
- Сроки перечисления платежей в бюджет:
- В день инициирования (при стандартном платеже).
- Не позднее 1 операционного дня со дня списания (при оплате платежной карточкой).
- В течение операционного дня, но не позднее следующего операционного дня (при внесении наличных через кассы или электронные терминалы).
- Исполнение инкассовых распоряжений и приостановление операций:
- При достаточности средств инкассовое распоряжение исполняется не позднее 1 операционного дня, следующего за днем получения.
- При недостаточности денег в национальной валюте взыскание налоговой задолженности производится с банковских счетов в иностранной валюте на основании инкассового распоряжения в тенге.
- Списание и изъятие денег при недостаточности средств осуществляется в порядке очередности, установленной Гражданским кодексом РК и Социальным кодексом РК.
- Расходные операции приостанавливаются по всем счетам, кроме корреспондентских.
4. Ограничения на открытие новых счетов
Банковские организации обязаны отказать в открытии банковских счетов (кроме корреспондентских) следующим категориям:
- Налогоплательщикам, включенным в реестр бездействующих.
- Лицам, имеющим действующее инкассовое распоряжение или распоряжение о приостановлении расходных операций.
- Лицам, имеющим налоговую задолженность или задолженность по социальным платежам.
Исключения из правил ограничения:
- Разрешенные типы счетов: счета для получения пособий, соцвыплат, пенсий, алиментов, образовательных накопительных вкладов, субсидий на аренду жилья, единовременных пенсионных выплат на лечение/жилье.
- Условие погашения: Банк вправе открыть счет должнику при его согласии, если расходные операции начнутся только после полного погашения задолженности (в том числе путем перечисления средств с этого нового счета).
- Специальные случаи: Передача активов/обязательств родительским банком или банком-правопреемником; открытие счета банкроту в процедуре ликвидации; уплата суммы задолженности непосредственно в день обращения в банк.
5. Права банков и защитные механизмы
Для оптимизации процессов банкам предоставлены следующие права (п. 3 ст. 55):
- Возобновление операций: Банк вправе возобновить расходные операции при полном погашении налоговой задолженности, указанной в распоряжении, еще до того, как налоговый орган официально отменит распоряжение.
- Возврат документов при закрытии счета: Банк возвращает инкассовые распоряжения и распоряжения о приостановлении в налоговый орган при закрытии счета (если в документе указано несколько счетов — не позднее 1 рабочего дня после закрытия последнего из них).
- Оптимизация дублирующих инкассо: Если на разные счета в одном банке выставлены одинаковые инкассовые распоряжения на одну сумму, при полном исполнении с одного счета остальные инкассовые распоряжения возвращаются без исполнения.
Гарантии и контроль:
- Налоговые органы имеют право проводить налоговые проверки сами банки на предмет соблюдения ими требований Налогового кодекса, Социального кодекса и Закона «Об обязательном социальном медицинском страховании» (п. 6).
- Все сведения, полученные налоговыми органами от банков, являются конфиденциальными и используются исключительно в целях налогового администройства (п. 7).
Важные quotes (Цитаты) и контекст
Пункт 1 статьи 55:
«Банковские организации обязаны оказывать содействие налоговому органу в выполнении задач по осуществлению налогового администрирования. Обмен сведениями в рамках взаимодействия осуществляется посредством сети телекоммуникаций, в случаях возникновения технического сбоя сведения направляются на бумажном носителе.»
Контекст: Устанавливает базовый приоритет цифрового обмена данными и юридическую обязанность банков содействовать фискальным органам.
Подпункт 24 пункта 2 статьи 55:
«Представлять сведения по итоговой сумме денег, поступивших от иных физических лиц на банковский счет физического лица, на котором выявлено проведение операций, имеющих признаки получения дохода от осуществления предпринимательской деятельности.»
Контекст: Правовое основание для выявления незарегистрированного бизнеса и теневых доходов граждан через анализ мобильных переводов и личных счетов.
Подпункт 12 пункта 2 статьи 55:
«Производить при отсутствии денег на банковском счете налогоплательщика (налогового агента) в национальной валюте взыскание налоговой задолженности с банковских счетов в иностранной валюте на основании инкассового распоряжения в национальной валюте...»
Контекст: Механизм, исключающий возможность уклонения от уплаты налогов путем удержания средств исключительно на валютных депозитах.
Подпункт 1 пункта 3 статьи 55:
«Банковские организации вправе: возобновить расходные операции по банковским счетам при погашении налогоплательщиком (налоговым агентом) суммы налоговой задолженности, указанной в распоряжении о приостановлении расходных операций по банковским счетам, до отмены такого распоряжения налоговым органом...»
Контекст: Мера, снижающая административную нагрузку на бизнес, позволяющая быстро разблокировать счета сразу после уплаты долга, не дожидаясь бумажных/электронных отмен от налоговой.
Пункт 7 статьи 55:
«Сведения, представляемые банковскими организациями в соответствии с настоящим Кодексом, используются налоговым органом исключительно в целях налогового администрирования.»
Контекст: Законодательное ограничение на использование банковской и финансовой информации налогоплательщиков сторонними ведомствами или в нецелевых задачах.
Actionable Insights (Практические выводы)
Для банковских организаций:
- Автоматизация compliance-контроля: Необходимо обеспечить полную интеграцию банковских ABS-систем с телекоммуникационными каналами налоговых органов для соблюдения жестких сроков (1 операционный день для инкассо, 2 рабочих дня для уведомлений об открытии/закрытии счетов, 10 рабочих дней для сложных запросов).
- Настройка алгоритмов проверки платежей: Внедрить автоматические фильтры проверки ИИН/БИН при приеме налоговых платежей, а также сверку номеров автотранспорта с базами данных МВД для предотвращения проведения некорректных платежей (пп. 4, 5 п. 2).
- Мониторинг мобильных переводов: Сформировать технические критерии совместно с Нацбанком для выявления признаков предпринимательской деятельности на личных счетах физлиц и регулярной передачи сведений (пп. 24 п. 2).
Для предпринимателей и юридических лиц (ИП и ЮЛ):
- Контроль налоговой задолженности: Наличие задолженности или статус «бездействующего» блокирует возможность открытия любых новых коммерческих счетов в банках РК.
- Корректность реквизитов: Ошибки в ИИН/БИН или данных транспортного средства приведут к автоматическому отказу банка в проведении платежа в бюджет, что может вызвать просрочку и пени.
- Разделение личных и бизнес-потоков: Использование личных счетов физлиц для приема систематических платежей от третьих лиц приведет к передаче этих данных в налоговые органы на основании специальных алгоритмов выявления доходов.
Для физических лиц и лиц, сдающих декларации:
- Прозрачность кредитных обязательств: Сведения о полученных займах, графиках и суммах их погашения по лицам, обязанным декларировать доходы и активы (а также по их супругам, кандидатам на госслужбу и действующим госслужащим), раскрываются перед налоговыми органами в течение 10 рабочих дней по запросу.
- Защищенные категории счетов: В случае возникновения задолженностей социальные счета (для пособий, алиментов, пенсий, жилищных выплат и образовательных депозитов) подпадают под законодательный иммунитет от блокировок при попытке открытия.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой срок банковская организация обязана уведомить налоговый орган об открытии или закрытии банковского счета юридическим лицом?
Не позднее двух рабочих дней, следующих за днем их открытия или закрытия.. Закон устанавливает двухдневный срок с момента совершения операции для направления соответствующего уведомления в налоговые органы.
По каким из перечисленных банковских счетов банковские организации НЕ обязаны направлять уведомление в налоговый орган об их открытии или закрытии?
Банковские счета, предназначенные для получения пособий и социальных выплат из государственного бюджета.. Счета, предназначенные для пособий и социальных выплат, освобождены от обязанности по уведомительному информированию налоговых органов.
Обмен сведениями между банковскими организациями и налоговым органом осуществляется посредством сети телекоммуникаций, а в случае возникновения технического сбоя сведения направляются на ___ носителе.
В течение какого срока банковская организация обязана представить сведения о наличии и номерах счетов, об остатках и движении денег по запросу налогового органа в отношении проверяемого юридического лица?
В течение десяти рабочих дней со дня получения запроса.. Законодательство отводит ровно десять рабочих дней с даты вручения запроса на подборку и отправку испрашиваемых сведений.
При каком условии банковская организация вправе открыть банковский счет налогоплательщику, имеющему налоговую задолженность, несмотря на общий запрет?
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 55. Бесплатно.
📊 Инфографика
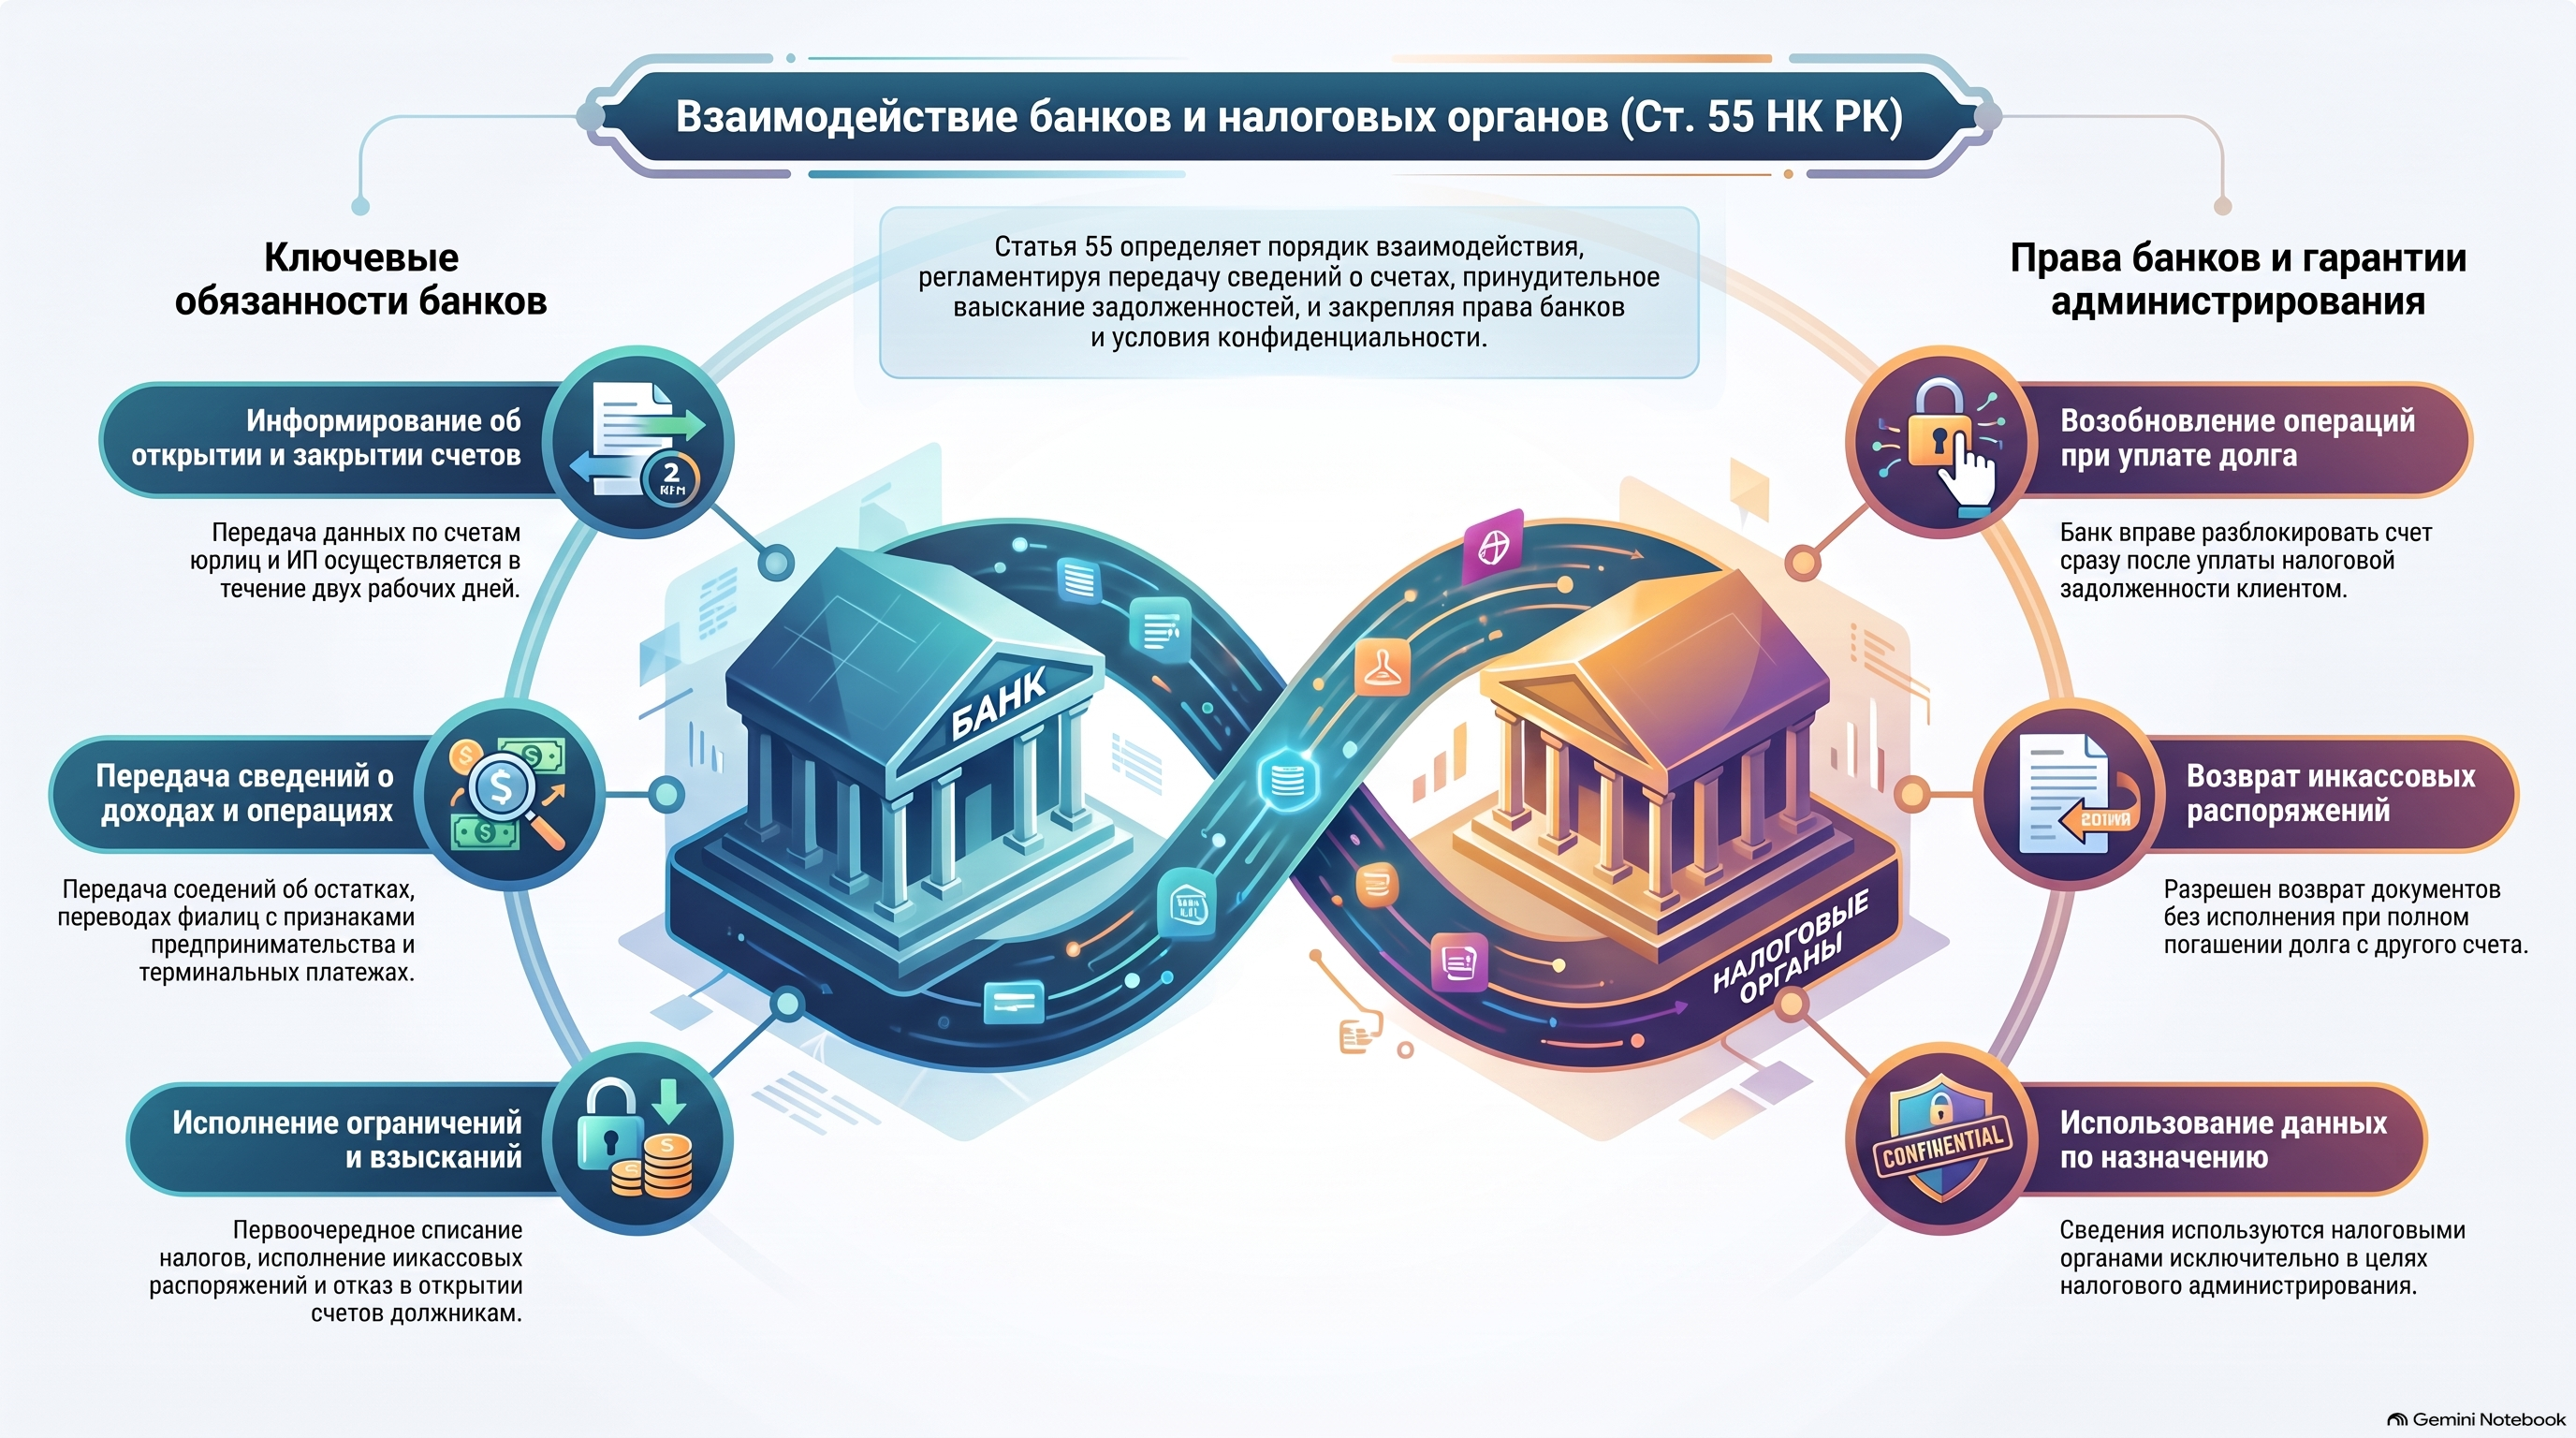
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 55
- Счет самозанятого в Казахстане: обязателен ли отдельный банковский счет
- Обязательно ли распечатывать платежки банковские и подшивать 2026 год
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления