Статья 54 НК РК 2026 — Взаимодействие налогового органа с финансовыми и платежными организациями, коллекторскими агентствами
Глава 3. НАЛОГОВЫЕ ОРГАНЫ. ВЗАИМОДЕЙСТВИЕ В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
1. Финансовые и платежные организации, коллекторские агентства обязаны оказывать содействие налоговому органу в выполнении задач по осуществлению налогового администрирования.
Представление сведений в рамках взаимодействия осуществляется путем интеграции информационных систем. До интеграции информационных систем сведения могут представляться на бумажном носителе либо иным электронным способом.
В случае обмена сведениями путем интеграции информационных систем установление отдельного порядка представления сведений не требуется.
2. Коллекторские агентства обязаны представлять в налоговый орган по месту своего нахождения не позднее 25 числа месяца, следующего за отчетным кварталом, сведения по:
1) договорам, содержащим условия перехода права (требования) к коллекторскому агентству;
2) налогоплательщикам, реализующим права кредитора в отношении уступленного ему права (требования) по договору банковского займа, в рамках договора доверительного управления, заключенного с коллекторским агентством.
3. Кастодианы, центральный депозитарий, брокеры и (или) дилеры, обладающие правом ведения счетов клиентов в качестве номинальных держателей ценных бумаг, обязаны представлять в налоговый орган:
1) сведения о наличии счетов для учета ценных бумаг, открытых физическим лицам – нерезидентам, юридическим лицам – нерезидентам, юридическим лицам, бенефициарными собственниками которых являются нерезиденты, а также об остатках и движении ценных бумаг на этих счетах;
2) сведения о наличии лицевых счетов для учета ценных бумаг, открытых физическим и юридическим лицам, указанным в запросе уполномоченного органа иностранного государства, направленном в соответствии с международным договором Республики Казахстан (далее – международный договор) об обмене информацией, а также об остатках и движении ценных бумаг на этих счетах и иную информацию, относящуюся к заключенному такими лицами договору с физическим или юридическим лицом.
4. Кастодианы, управляющие инвестиционным портфелем, обязаны предоставлять в налоговый орган:
1) сведения о наличии иных активов, за исключением ценных бумаг, принадлежащих физическим лицам – нерезидентам, юридическим лицам – нерезидентам, а также юридическим лицам, бенефициарными собственниками которых являются нерезиденты;
2) сведения о наличии иных активов, за исключением указанных в подпункте 1) настоящего пункта, принадлежащих физическим и юридическим лицам, указанным в запросе уполномоченного органа иностранного государства, направленном в соответствии с международным договором об обмене информацией, а также иную информацию, относящуюся к заключенному такими лицами договору с физическим или юридическим лицом.
5. Страховые организации, осуществляющие деятельность по отрасли "страхование жизни", обязаны представлять в налоговый орган:
1) сведения о заключенных договорах накопительного страхования, выгодоприобретателями по которым являются физические лица – нерезиденты;
2) сведения о заключенных договорах накопительного страхования, выгодоприобретателями по которым являются физические лица, указанные в запросе уполномоченного органа иностранного государства, направленном в соответствии с международным договором об обмене информацией, а также иную информацию, относящуюся к данным договорам накопительного страхования.
6. Страховые (перестраховочные) организации, страховые брокеры обязаны представлять в налоговый орган сведения по заключенным физическими лицами договорам страхования.
7. Формы сведений, предусмотренных пунктами 1 – 6 настоящей статьи, порядок и сроки их представления устанавливаются уполномоченным органом по согласованию с уполномоченным органом по регулированию, контролю и надзору финансового рынка и финансовых организаций.
8. Брокеры обязаны представлять в налоговый орган сведения по сделкам с ценными бумагами, совершенным по итогам торгов, а товарные биржи и (или) клиринговые центры товарных бирж – сведения о сделках лиц с биржевыми товарами, реализованными на товарной бирже, посредством интеграции информационных систем.
Форма сведений, предусмотренных частью первой настоящего пункта, устанавливается уполномоченным органом.
9. Платежные организации обязаны представлять в налоговый орган сведения об итоговых суммах платежей и переводов за календарный квартал, осуществленных в пользу и в разрезе иностранных компаний, осуществляющих деятельность посредством интернет-площадки на территории Республики Казахстан.
Формы сведений, предусмотренных частью первой настоящего пункта, порядок и сроки их представления устанавливаются уполномоченным органом по согласованию с Национальным Банком.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Взаимодействие налоговых органов с финансовыми и платежными организациями (Статья 54 НК РК)
Данный документ представляет собой подробный обзор положений Статьи 54 Налогового кодекса Республики Казахстан, регулирующей механизмы обмена информацией между государственными налоговыми органами и субъектами финансового рынка, включая банки, страховые организации, коллекторские агентства и платежные системы.
Резюме для руководства
Статья 54 устанавливает правовую основу для глубокой интеграции информационных потоков между финансовым сектором и налоговыми органами. Основная цель данного взаимодействия — повышение эффективности налогового администрирования, обеспечение полноты поступлений в бюджет и пресечение схем уклонения от налогообложения.
Ключевым механизмом реализации является обязательная передача сведений о счетах, активах и операциях налогоплательщиков (как резидентов, так и нерезидентов) в установленные сроки. Законодательство отдает приоритет автоматизированному обмену данными через интеграцию информационных систем, что минимизирует бюрократические задержки и повышает прозрачность финансового сектора.
Анализ ключевых тем
1. Цифровизация и механизмы передачи данных
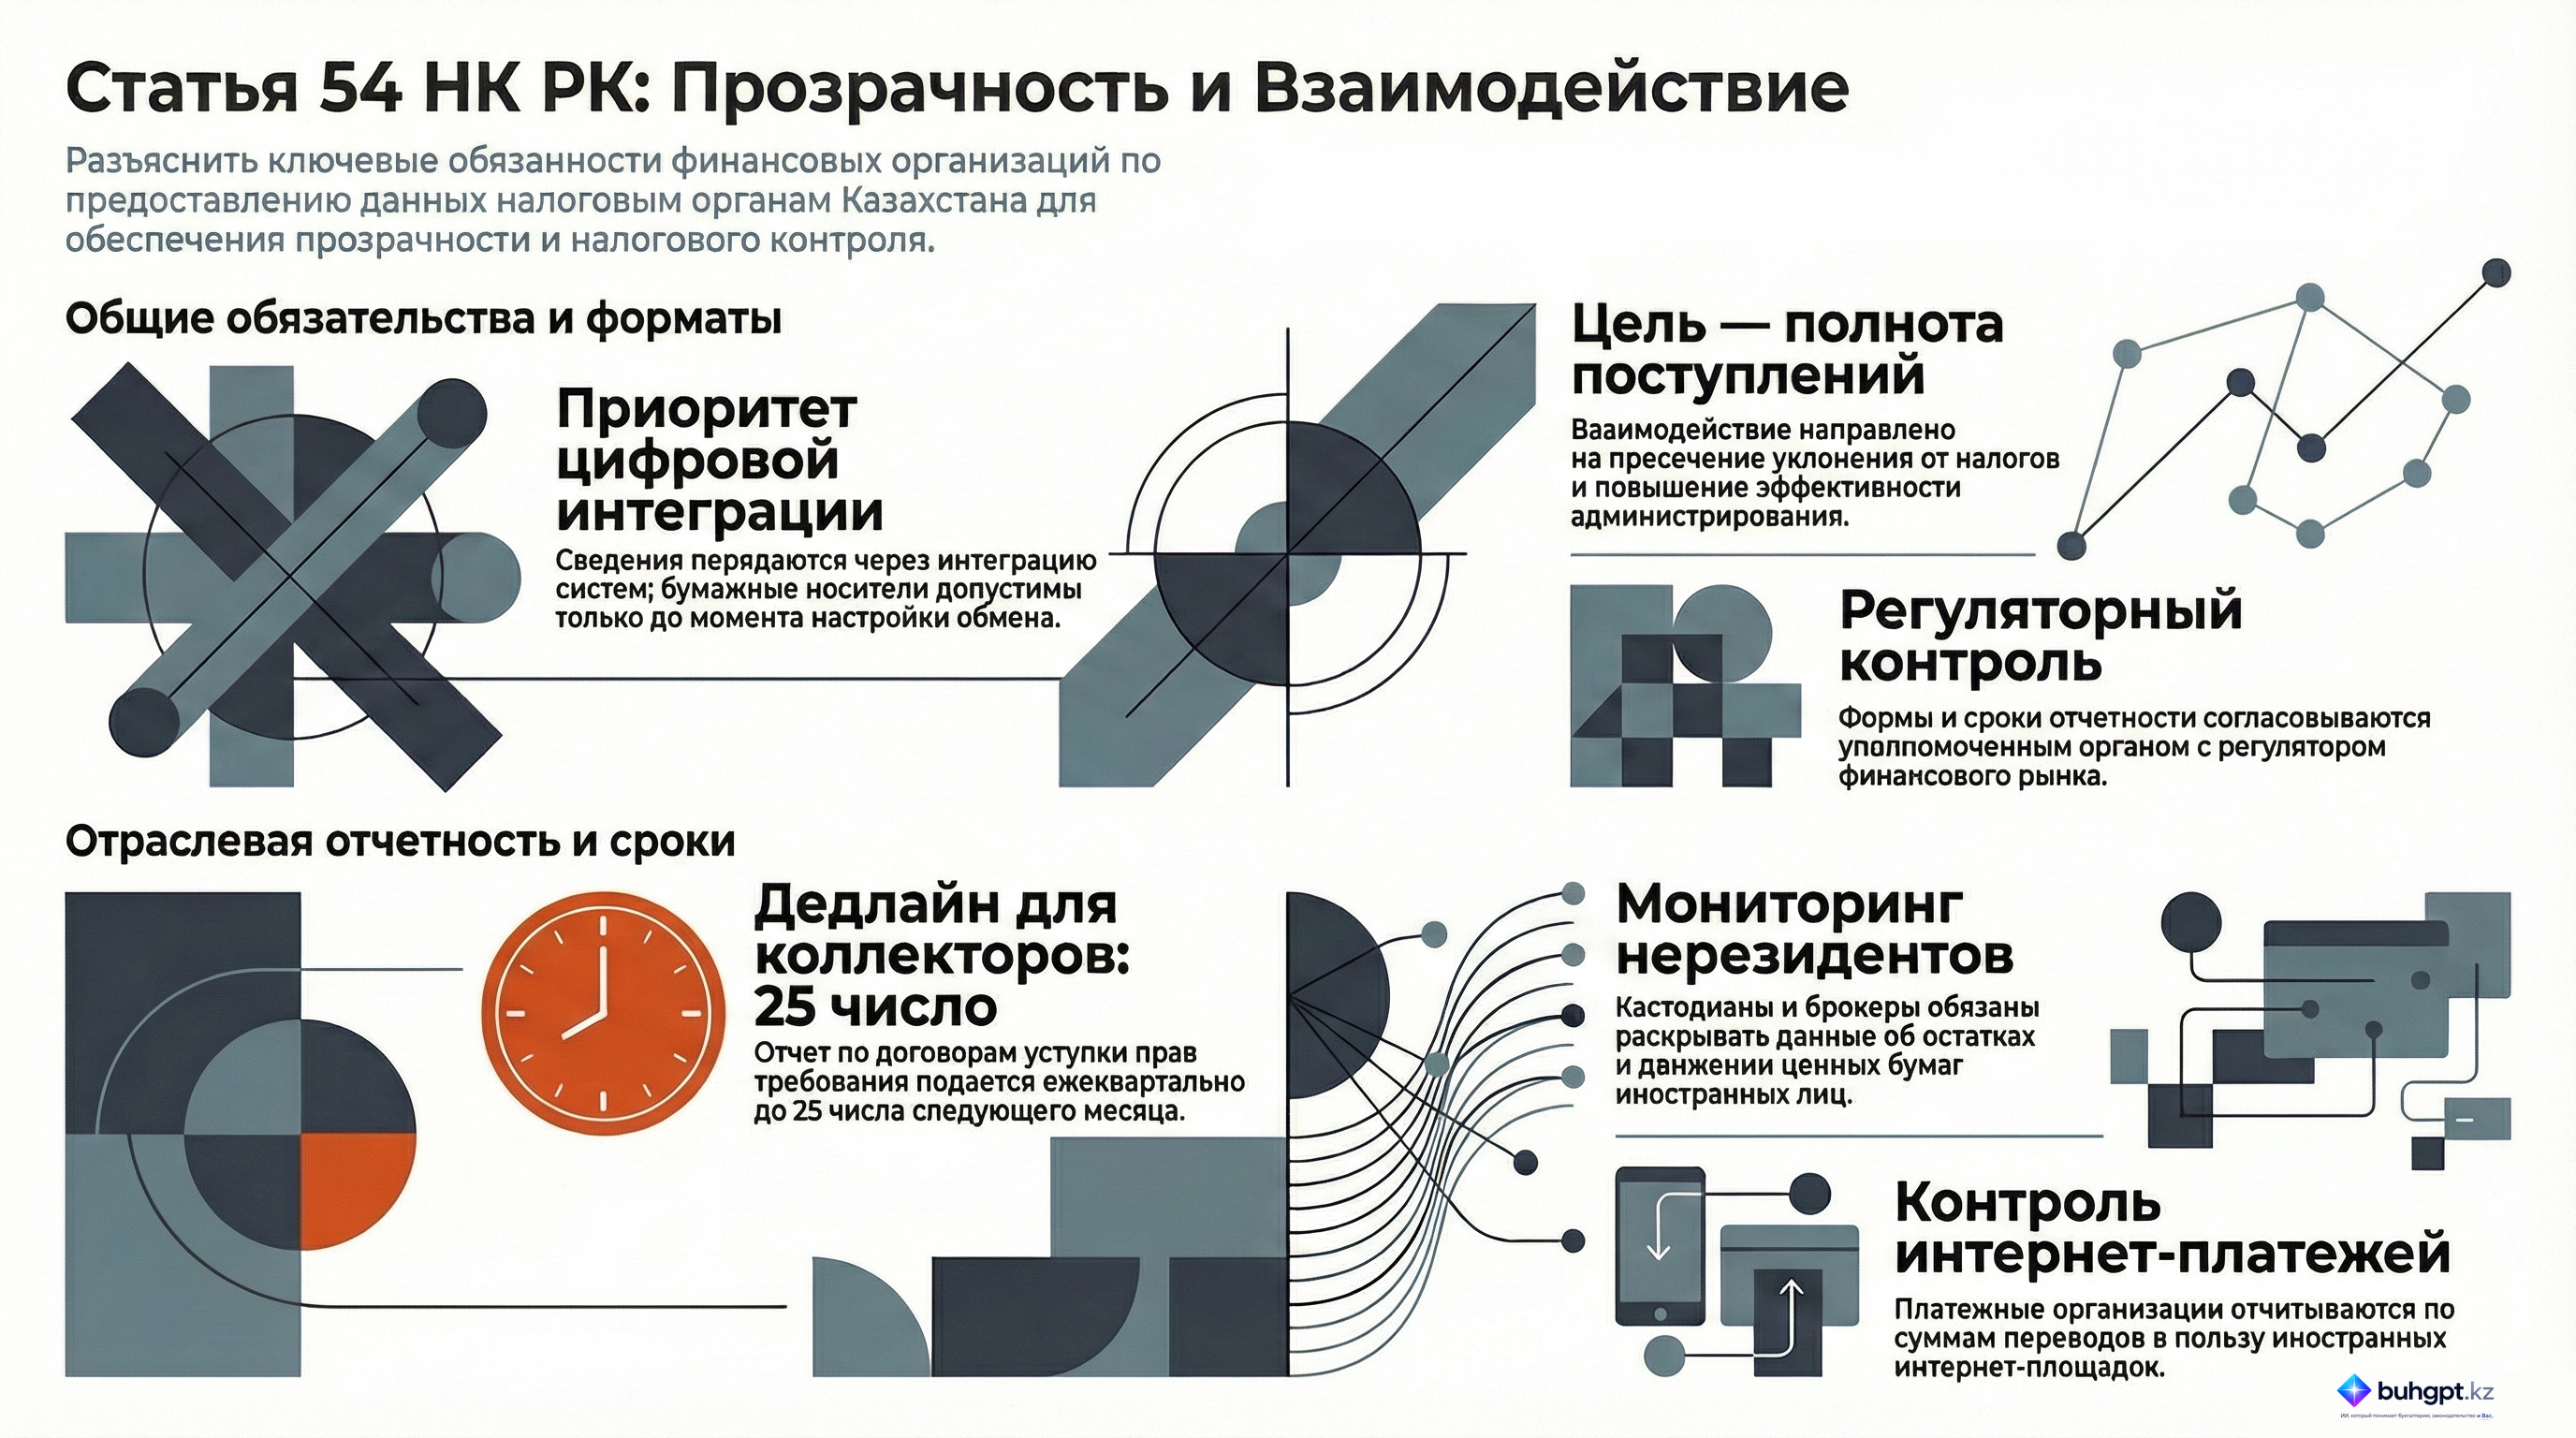
Взаимодействие между налоговыми органами и финансовыми организациями переводится в цифровой формат.
- Приоритет интеграции: Основным способом предоставления сведений является интеграция информационных систем.
- Переходный период: До завершения процесса интеграции допускается предоставление информации на бумажных носителях или иными электронными способами.
- Упрощение процедур: При наличии действующей интеграции систем отдельный порядок представления сведений не требуется, что снижает административную нагрузку на организации.
2. Контроль за движением капитала нерезидентов и международные обязательства
Значительная часть статьи посвящена мониторингу активов нерезидентов и выполнению международных договоров.
- Инвестиционный сектор: Кастодианы, брокеры и депозитарии обязаны отчитываться о счетах, остатках и движении ценных бумаг, принадлежащих нерезидентам.
- Международные запросы: Казахстанские финансовые институты обязаны предоставлять информацию о счетах и активах любых лиц (включая резидентов) по запросам уполномоченных органов иностранных государств в рамках международных договоров.
- Страхование жизни: Информация о договорах накопительного страхования, где выгодоприобретателями являются нерезиденты, также подлежит передаче в налоговые органы.
3. Секторальная отчетность и сроки
Законодательство устанавливает специфические требования для различных участников финансового рынка:
| Субъект | Тип предоставляемой информации | Сроки / Условия |
|---|---|---|
| Коллекторские агентства | Договоры уступки прав требования; данные о налогоплательщиках в рамках доверительного управления. | Не позднее 25 числа месяца, следующего за отчетным кварталом. |
| Платежные организации | Итоговые суммы платежей в пользу иностранных компаний, работающих через интернет-площадки в РК. | За календарный квартал. |
| Брокеры и биржи | Сведения о сделках с ценными бумагами и биржевыми товарами. | Через интеграцию систем. |
| Страховые организации | Сведения по договорам страхования, заключенным физическими лицами. | Согласно формам уполномоченного органа. |
Важные цитаты и контекст
«Финансовые и платежные организации, а также коллекторские агентства должны содействовать налоговым органам в выполнении задач налогового администрирования».
Контекст: Эта норма закрепляет обязанность частного сектора активно участвовать в процессе государственного налогового контроля, подчеркивая, что содействие является не добровольным, а обязательным элементом деятельности.
«Коллекторские агентства также должны сотрудничать с налоговыми органами, предоставляя данные о задолженностях, что позволяет налоговым органам более эффективно выявлять и пресекать уклонение от уплаты налогов».
Контекст: Включение коллекторских агентств в систему налогового взаимодействия расширяет возможности государства по отслеживанию скрытых доходов и невыполненных обязательств через анализ переуступленных долгов.
«Формы сведений... порядок и сроки их представления устанавливаются уполномоченным органом в согласовании с органом, регулирующим финансовый рынок».
Контекст: Данное положение указывает на межведомственный характер регулирования, где налоговая политика координируется с регуляторами финансового рынка (такими как Национальный Банк) для обеспечения баланса между контролем и стабильностью финансовой системы.
Ключевые выводы для комплаенса
- Обязательность отчетности по интернет-платежам: Платежные организации должны вести строгий учет транзакций в адрес иностранных интернет-компаний, так как эти данные используются для администрирования «налога на Google» (налога на электронную торговлю).
- Прозрачность рынка ценных бумаг: Любые операции с ценными бумагами и биржевыми товарами становятся прозрачными для налоговых органов в режиме реального времени или через регулярную отчетность.
- Риски для нерезидентов: Повышенное внимание к активам и счетам нерезидентов свидетельствует о стремлении Казахстана соответствовать мировым стандартам обмена налоговой информацией и предотвращения размывания налоговой базы.
- Регуляторные риски для коллекторов: Коллекторские агентства должны синхронизировать свои внутренние системы учета с требованиями налогового законодательства до 25 числа каждого квартала, чтобы избежать санкций за непредоставление данных по договорам уступки прав.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каким основным способом осуществляется обмен сведениями между налоговыми органами и финансовыми организациями согласно Статье 54?
Через интеграцию информационных систем. Этот метод является приоритетным и не требует отдельного порядка представления сведений при наличии технической связи.
В какой срок коллекторские агентства обязаны предоставить информацию в налоговый орган после окончания отчетного квартала?
Не позднее 25 числа следующего месяца. Закон устанавливает конкретную дату — 25 число месяца, идущего сразу за отчетным кварталом.
О каких счетах обязаны предоставлять сведения кастодианы и брокеры в рамках общего взаимодействия?
О счетах для учета ценных бумаг нерезидентов. Закон обязывает предоставлять данные именно по счетам физических и юридических лиц – нерезидентов.
Какую информацию обязаны передавать страховые организации, работающие в сфере «страхования жизни»?
О договорах накопительного страхования нерезидентов. Страховые компании обязаны предоставлять сведения о таких договорах, где выгодоприобретателями являются нерезиденты.
Кто устанавливает формы и порядок предоставления сведений для большинства финансовых организаций согласно пункту 7?
Уполномоченный орган по согласованию с финрегулятором. Для обеспечения единообразия формы утверждаются налоговым ведомством совместно с органом, регулирующим финансовый рынок.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 54. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 54
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления