Статья 53 НК РК 2026 — Взаимодействие налогового органа с Национальным Банком
Глава 3. НАЛОГОВЫЕ ОРГАНЫ. ВЗАИМОДЕЙСТВИЕ В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
1. Налоговый орган взаимодействует с Национальным Банком при осуществлении налогового администрирования.
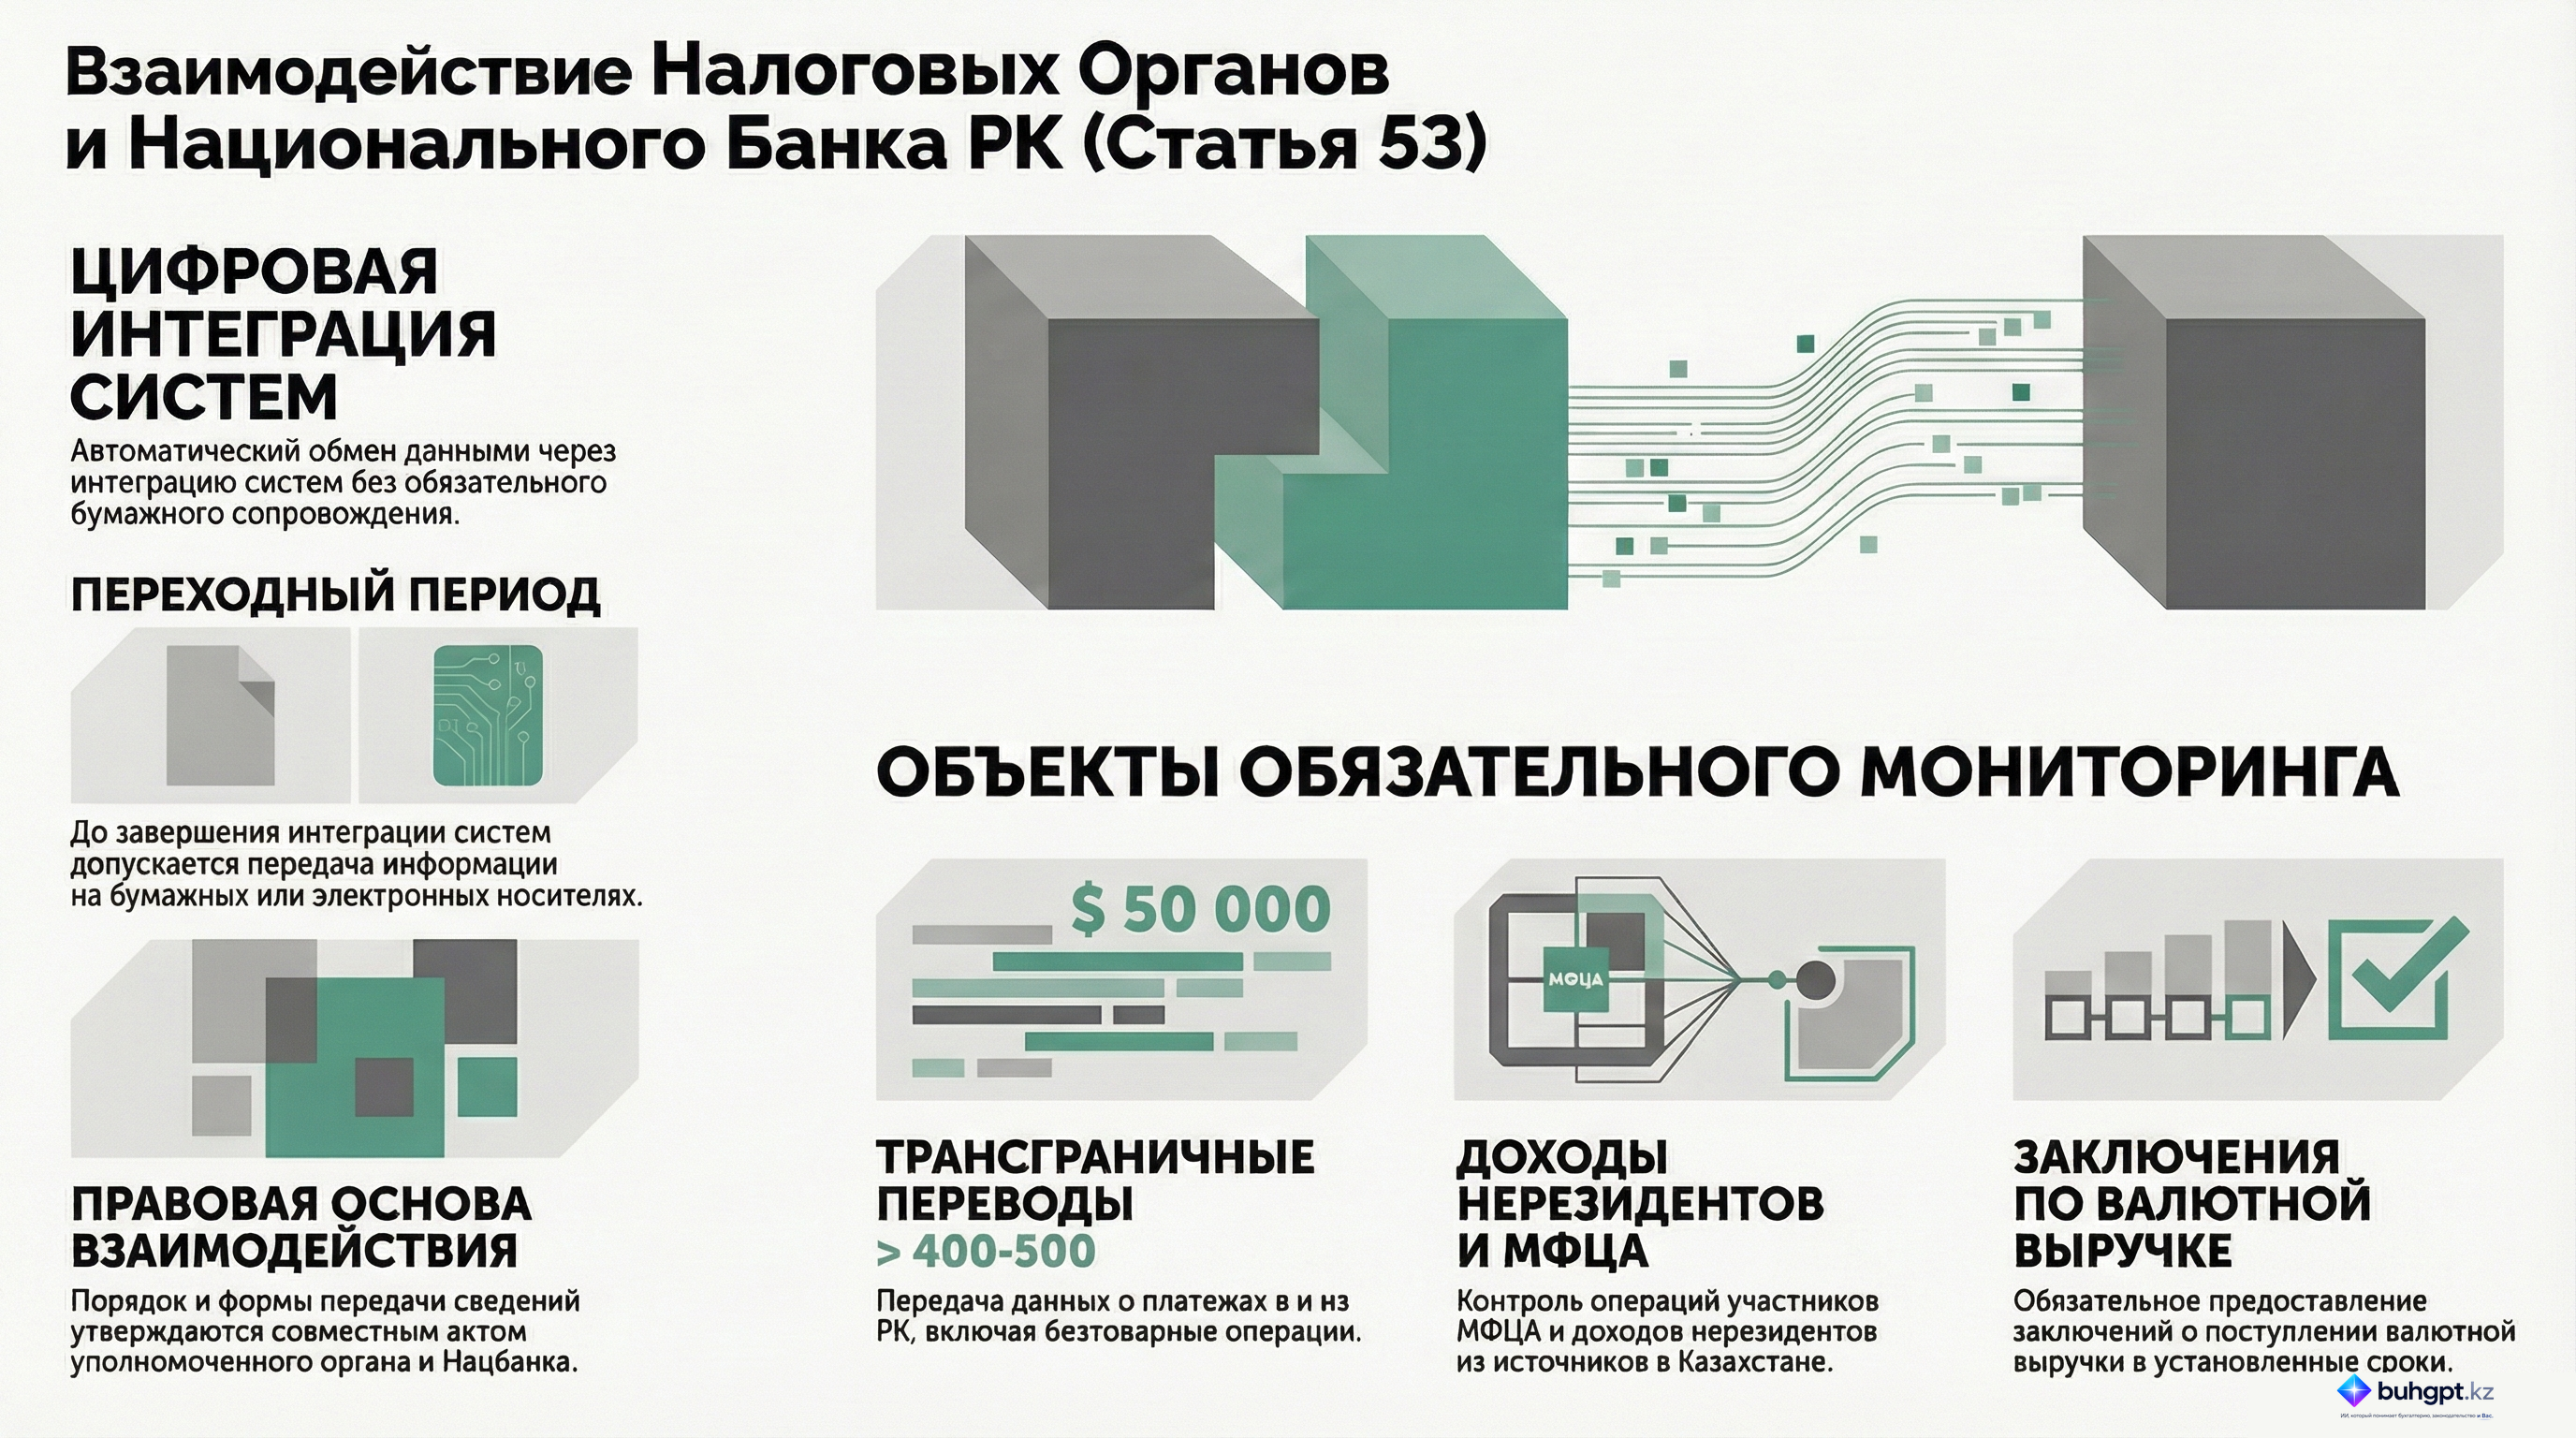
Представление сведений в рамках взаимодействия осуществляется путем интеграции информационных систем. До интеграции информационных систем сведения могут представляться на бумажном носителе либо иным электронным способом.
2. Национальный Банк обязан:
1) оказывать содействие налоговому органу в выполнении задач по осуществлению налогового администрирования;
2) обеспечить интеграцию информационных систем с информационной системой налогового органа;
3) представлять налоговому органу необходимые для выполнения задач и осуществления возложенных на них функций в пределах своей компетенции сведения, в том числе содержащие персональные данные, согласно перечню, сроку, порядку и формам, которые установлены в правилах взаимодействия, утвержденных совместным актом уполномоченного органа и Национального Банка (далее – правила взаимодействия уполномоченного органа и Национального Банка).
В случае обмена сведениями путем интеграции информационных систем установление отдельного порядка представления сведений не требуется.
3. Национальный Банк и банковские организации представляют в налоговый орган заключение о поступлении валютной выручки.
Форма заключения о поступлении валютной выручки, порядок и сроки представления такого заключения устанавливаются правилами взаимодействия уполномоченного органа и Национального Банка.
4. Национальный Банк:
1) предоставляет уполномоченному органу полученную от уполномоченных банков информацию о платежах и (или) переводах денег из Республики Казахстан и в Республику Казахстан физического лица (физическому лицу), юридического лица (юридическому лицу), а также структурного подразделения (структурному подразделению) юридического лица по валютным операциям на сумму от 50 000 долларов США в эквиваленте, проведенным через уполномоченные банки, по сделкам (контрактам), в том числе по безтоварным операциям;
2) представляет в налоговый орган сведения об операциях, признаваемых доходами нерезидента из источников в Республике Казахстан, в соответствии с подпунктом 39) пункта 1 статьи 679 настоящего Кодекса;
3) представляет в уполномоченный орган сведения, полученные от Комитета МФЦА по регулированию финансовых услуг о проведенных участниками МФЦА валютных операциях на территории МФЦА.
Информации и сведения, предусмотренные частью первой настоящего пункта, предоставляются в порядке, по форме и в сроки, которые установлены правилами взаимодействия уполномоченного органа и Национального Банка.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Взаимодействие налоговых органов и Национального Банка Республики Казахстан: Аналитический брифинг по Статье 53 Налогового кодекса
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 53 Налогового кодекса Республики Казахстан, регламентирующей механизмы взаимодействия между налоговыми органами и Национальным Банком. Основная цель данного взаимодействия — повышение эффективности налогового администрирования через автоматизацию обмена данными и усиление контроля над валютными операциями.
Ключевым аспектом является обязательство Национального Банка по интеграции информационных систем и предоставлению широкого спектра данных, включая сведения о крупных трансграничных платежах, валютной выручке и операциях участников Международного финансового центра «Астана» (МФЦА).
Детальный анализ ключевых тем
1. Механизмы и способы обмена информацией
Взаимодействие между ведомствами переходит на высокотехнологичный уровень. Приоритетным методом обмена данными является прямая интеграция информационных систем.
- Технологический стек: Сведения передаются автоматически в рамках интегрированных систем.
- Переходный период: До завершения полной интеграции допускается использование бумажных носителей или иных электронных способов связи.
- Упрощение процедур: Статья закрепляет правило, согласно которому при наличии системной интеграции не требуется разработка отдельного порядка представления сведений для каждого случая.
2. Обязательства Национального Банка
Законодательство накладывает на Национальный Банк ряд критически важных функций в интересах налогового администрирования:
- Содействие: Оказание поддержки налоговым органам в реализации их задач.
- Техническое обеспечение: Обязательная интеграция собственных систем с системами налогового органа.
- Информационная открытость: Предоставление необходимых сведений в пределах компетенции, включая персональные данные, согласно утвержденным правилам.
3. Контроль валютных операций и доходов нерезидентов
Особое внимание уделяется мониторингу финансовых потоков, которые могут влиять на налоговую базу.
| Тип операции / Информации | Условия и детали |
|---|---|
| Платежи и переводы | На сумму от 50 000 долларов США (из/в РК), включая безтоварные операции. |
| Валютная выручка | Предоставление заключения о поступлении выручки (совместно с банковскими организациями). |
| Доходы нерезидентов | Сведения об операциях, признаваемых доходами нерезидента из источников в РК (согласно ст. 679 НК). |
| Операции участников МФЦА | Информация о валютных операциях, полученная от Комитета МФЦА. |
Ключевые цитаты и контекст
«Национальный Банк обязан... предоставить налоговому органу необходимые сведения для выполнения задач и функций в пределах своей компетенции, включая персональные данные...»
- Контекст: Данная норма подчеркивает приоритет налогового контроля, позволяя налоговым органам получать доступ даже к конфиденциальной информации и персональным данным в рамках межведомственного взаимодействия.
«Национальный Банк предоставляет... информацию от уполномоченных банков о платежах и переводах денег... на сумму от 50 000 долларов США... включая безтоварные операции.»
- Контекст: Установление четкого финансового порога и включение «безтоварных операций» указывает на жесткий мониторинг потенциального вывода капитала и схем минимизации налогов.
«Форма, порядок и сроки подачи такого заключения определяются правилами взаимодействия уполномоченного органа и Национального Банка.»
- Контекст: Хотя общие принципы закреплены в Кодексе, операционная деятельность регулируется совместными подзаконными актами, что обеспечивает гибкость процедур обмена.
Выводы и аналитические выводы
- Прозрачность финансовых потоков: Статья 53 создает правовую основу для сквозного контроля за движением крупных денежных средств. Интеграция систем минимизирует риски сокрытия валютной выручки.
- Централизация данных: Национальный Банк выступает в роли ключевого информационного хаба, аккумулируя данные от банков второго уровня и МФЦА для последующей передачи в налоговые органы.
- Приоритет автоматизации: Законодательное требование об интеграции систем свидетельствует о стремлении государства к переходу на формат Data-driven администрирования, где человеческий фактор в обмене данными сводится к минимуму.
- Расширение сферы контроля: Включение операций участников МФЦА в периметр обмена данными подтверждает единый стандарт финансового контроля на всей территории республики, вне зависимости от особого правового режима центра.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каким основным способом осуществляется передача сведений при взаимодействии налогового органа и Национального Банка согласно Статье 53?
Через интеграцию информационных систем. Закон устанавливает интеграцию систем как приоритетный и основной канал обмена данными для автоматизации администрирования.
Что обязан сделать Национальный Банк в отношении своих информационных систем для взаимодействия с налоговыми органами?
Обеспечить их интеграцию с системами налогового органа. Статья 53 прямо обязывает Национальный Банк технически связать свои системы с налоговыми для бесперебойного обмена информацией.
На какую сумму должен быть проведен платеж или перевод денег через уполномоченные банки, чтобы информация о нем была передана налоговому органу?
От $50\,000$ долларов США. В тексте статьи четко зафиксирован порог в $50\,000$ долларов США для мониторинга трансграничных платежей.
Какие организации, помимо Национального Банка, должны представлять заключение о поступлении валютной выручки?
Банковские организации. Согласно закону, обязанность по предоставлению заключений о валютной выручке возлагается как на Нацбанк, так и на банки второго уровня.
Каким документом устанавливаются перечень, сроки и формы предоставляемых Национальным Банком сведений?
Совместным актом уполномоченного органа и Национального Банка. Закон предусматривает утверждение правил взаимодействия через совместный нормативный акт обоих заинтересованных ведомств.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 53. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 53
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления