Статья 52 НК РК 2026 — Взаимодействие налогового органа с уполномоченными государственными органами, местными исполнительными органами и Государственной корпорацией
Глава 3. НАЛОГОВЫЕ ОРГАНЫ. ВЗАИМОДЕЙСТВИЕ В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
1. Налоговый орган взаимодействует с уполномоченными государственными органами, местными исполнительными органами и Государственной корпорацией при осуществлении налогового администрирования.
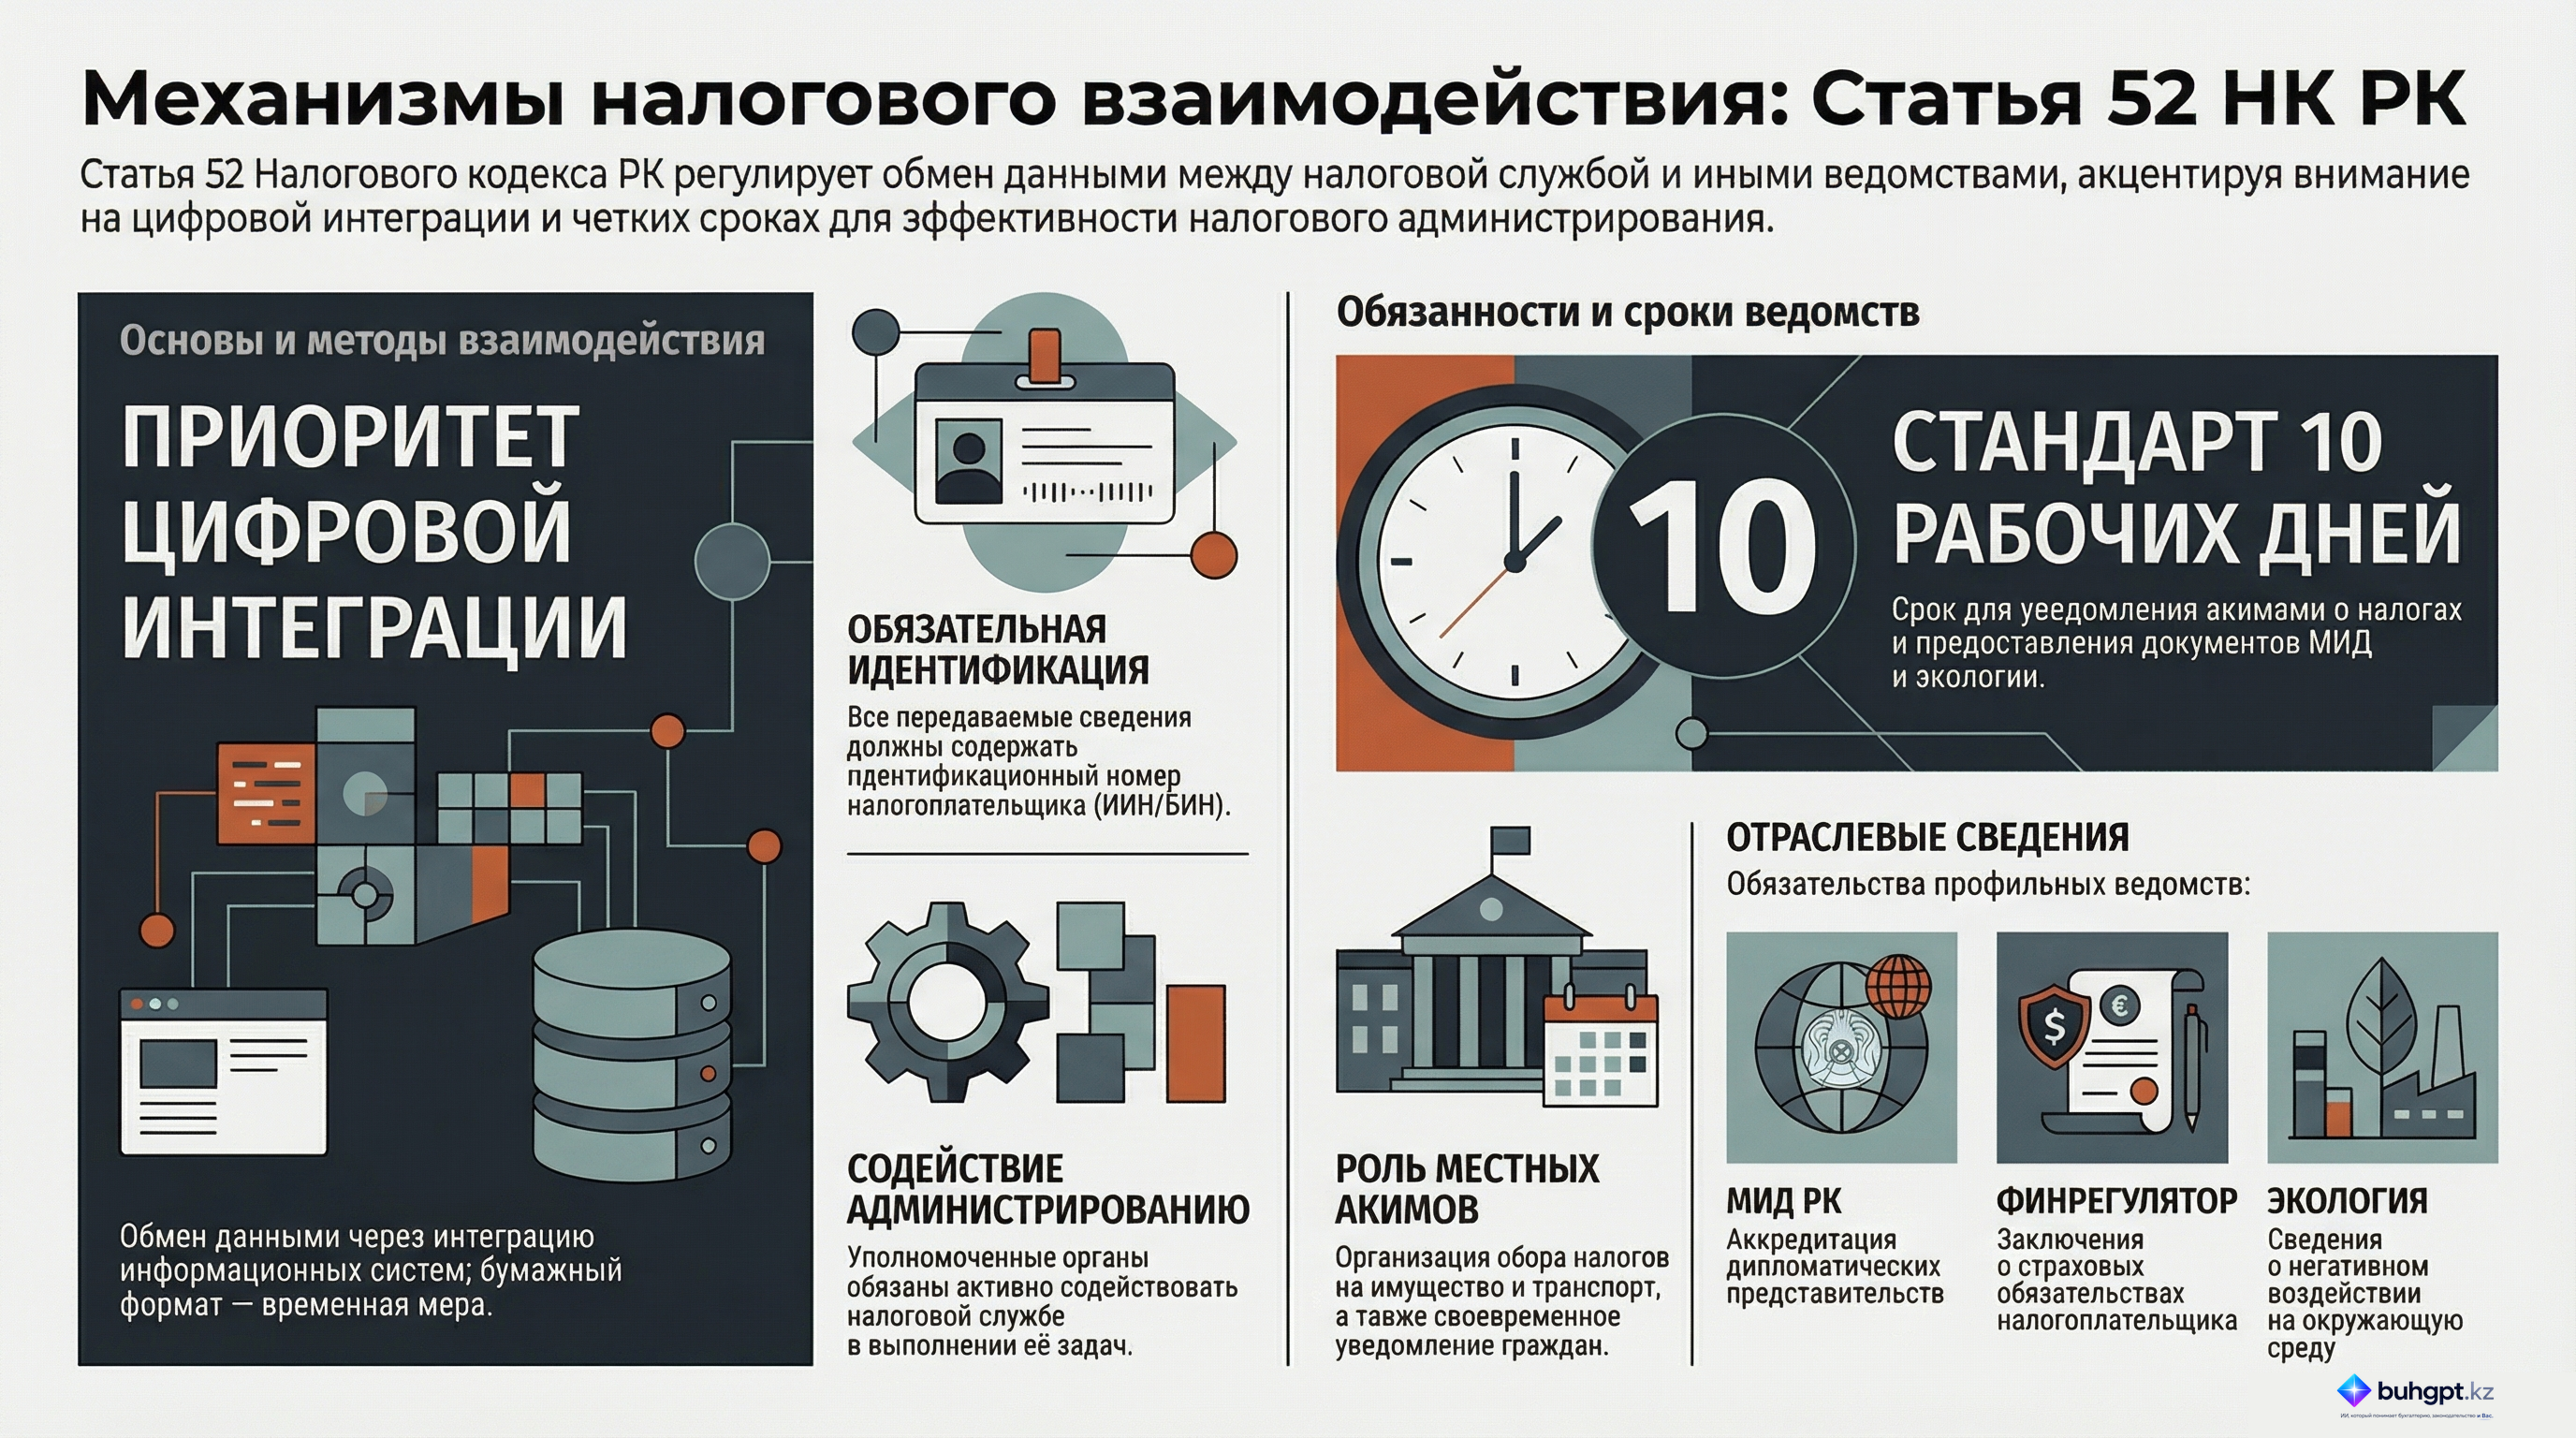
Представление сведений в рамках взаимодействия осуществляется путем интеграции информационных систем. До интеграции информационных систем сведения могут представляться на бумажном носителе либо иным электронным способом.
2. Уполномоченные государственные органы, местные исполнительные органы и Государственная корпорация обязаны:
1) оказывать содействие налоговому органу в выполнении задач по осуществлению налогового администрирования;
2) обеспечить интеграцию информационных систем с информационной системой налогового органа;
3) представлять налоговому органу необходимые для выполнения задач и осуществления возложенных на них функций в пределах своей компетенции сведения, в том числе содержащие персональные данные, согласно перечню, сроку, порядку и формам, которые установлены в правилах взаимодействия, утвержденных совместным актом уполномоченного органа и соответствующего уполномоченного государственного органа.
Представление сведений Государственной корпорацией осуществляется в соответствии с правилами взаимодействия, утвержденными совместным актом уполномоченного органа и уполномоченного органа в сфере оказания государственных услуг.
В случае обмена сведениями путем интеграции информационных систем установление отдельного порядка представления сведений не требуется.
3. Акимы городов районного значения, поселков, сел, сельских округов:
1) организуют сбор налогов на имущество, транспортные средства, уплачиваемых физическими лицами;
2) обеспечивают представление физическим лицам уведомлений о сумме исчисленного налога на имущество не позднее десяти рабочих дней, следующих за днем исчисления налоговым органом.
4. Государственная корпорация и уполномоченные государственные органы, осуществляющие сбор платежей в бюджет, учет и (или) регистрацию объектов налогообложения и объектов, связанных с налогообложением, обязаны указывать в представляемых сведениях идентификационный номер налогоплательщика.
5. Уполномоченный орган по регулированию, контролю и надзору финансового рынка и финансовых организаций по запросу налогового органа представляет заключение о страховых обязательствах в отношении проверяемого налогоплательщика по соответствию требованиям, установленным законодательством Республики Казахстан о страховании и страховой деятельности.
Форма заключения, указанного в настоящем пункте, порядок и срок его представления устанавливаются в правилах взаимодействия, утвержденных совместным актом уполномоченного органа и уполномоченного органа по регулированию, контролю и надзору финансового рынка и финансовых организаций.
6. Министерство иностранных дел Республики Казахстан (далее – Министерство иностранных дел) обязано представить в налоговый орган по месту нахождения дипломатического и приравненного к нему представительства иностранного государства, консульского учреждения иностранного государства, аккредитованных в Республике Казахстан (далее – дипломатическое представительство), документы, подтверждающие аккредитацию и место нахождения, в течение десяти рабочих дней с даты аккредитации такого дипломатического представительства.
7. Уполномоченный орган в области охраны окружающей среды и его территориальные подразделения представляют налоговым органам по месту своего нахождения сведения о фактических объемах негативного воздействия на окружающую среду, установленных в ходе осуществления проверок по соблюдению экологического законодательства Республики Казахстан (государственный экологический контроль).
Сведения о фактических объемах негативного воздействия на окружающую среду представляются с учетом обжалования результатов проверок в соответствии с законами Республики Казахстан в срок не позднее десяти рабочих дней со дня вступления в законную силу судебного акта или истечения сроков обжалования результатов таких проверок, предусмотренных законами Республики Казахстан.
Форма сведений, указанных в части первой настоящего пункта, и порядок их представления устанавливаются в правилах взаимодействия, утвержденных совместным актом уполномоченного органа и уполномоченного органа в области охраны окружающей среды.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 52 Налогового кодекса РК: Взаимодействие органов при налоговом администрировании
Исполнительное резюме
Данный документ представляет собой детальный анализ положений статьи 52 Налогового кодекса Республики Казахстан. Основная цель рассматриваемых норм — создание эффективной системы налогового администрирования через обязательное взаимодействие налоговых органов с уполномоченными государственными структурами, местными исполнительными органами и Государственной корпорацией.
Ключевым механизмом взаимодействия является полная интеграция информационных систем, что позволяет автоматизировать процесс передачи сведений, включая персональные данные. Документ регламентирует не только общие принципы сотрудничества, но и устанавливает конкретные обязанности и жесткие сроки (в частности, десятидневные периоды) для предоставления специализированной информации от Министерства иностранных дел, финансовых регуляторов и экологических ведомств.
Детальный анализ ключевых тем
1. Механизмы и инструменты взаимодействия
Основой современного налогового администрирования в Казахстане является цифровизация. Статья 52 устанавливает приоритет электронного взаимодействия:
- Интеграция систем: Уполномоченные и местные исполнительные органы обязаны интегрировать свои информационные системы с системой налогового органа.
- Альтернативные способы: До завершения процесса интеграции допускается обмен информацией на бумажных носителях или в виде электронных документов.
- Идентификация: Государственная корпорация и иные органы, принимающие платежи, обязаны включать идентификационный номер налогоплательщика в передаваемые сведения.
2. Обязанности государственных и местных органов
Закон распределяет ответственность между различными уровнями власти для обеспечения полноты сбора налогов:
| Орган / Субъект | Ключевые обязанности |
|---|---|
| Уполномоченные и местные органы | Содействие в администрировании, предоставление сведений (в т.ч. персональных данных). |
| Государственная корпорация | Соблюдение правил взаимодействия, утвержденных совместными актами. |
| Акимы городов и сельских округов | Организация сбора налогов на имущество и транспорт, уведомление физических лиц. |
3. Специализированное межведомственное сотрудничество
Статья выделяет особые направления контроля, требующие участия узкопрофильных ведомств:
- Финансовый сектор: Регулятор финансового рынка предоставляет заключения о страховых обязательствах налогоплательщиков по запросу налогового органа.
- Дипломатическая сфера: Министерство иностранных дел обеспечивает данными об аккредитации дипломатических представительств.
- Экологический контроль: Органы охраны окружающей среды передают сведения о негативном воздействии на экологию на основании судебных актов.
Ключевые цитаты и контекст
«Уполномоченные органы и местные исполнительные органы обязаны... обеспечить интеграцию своих информационных систем с информационной системой налогового органа».
Контекст: Эта норма подчеркивает обязательный характер перехода на автоматизированный обмен данными, исключающий необходимость введения отдельных порядков представления сведений после завершения интеграции.
«Акимы городов районного значения, поселков, сел, сельских округов организуют сбор налогов... и уведомляют физических лиц о суммах исчисленного налога на имущество в течение десяти рабочих дней».
Контекст: Данное положение делегирует конкретные исполнительные функции на низовой уровень управления, связывая налоговое администрирование с непосредственным взаимодействием с населением.
«Министерство иностранных дел Республики Казахстан в течение десяти рабочих дней... представляет налоговому органу документы, подтверждающие аккредитацию дипломатических и приравненных к ним представительств».
Контекст: Установление четкого срока (10 рабочих дней) направлено на оперативность налогового контроля в отношении международных организаций и представительств.
Основные сведения о сроках и регламентах
Налоговый кодекс устанавливает строгие временные рамки для предоставления информации различными ведомствами:
- Уведомление о налогах на имущество: 10 рабочих дней после исчисления (ответственность Акимов).
- Аккредитация диппредставительств: 10 рабочих дней с момента предоставления документов в МИД.
- Экологические сведения: Не позднее 10 рабочих дней после вступления в силу судебного акта или истечения срока обжалования.
Выводы и аналитические идеи
- Централизация данных: Налоговый орган выступает в роли центрального узла, куда стекается информация из всех значимых государственных реестров и систем.
- Персональные данные: Прямое указание на необходимость предоставления персональных данных легитимизирует доступ налоговиков к частной информации в целях налогового контроля.
- Приоритет судебных решений: В вопросах экологии передача сведений жестко привязана к юридическим фактам (судебным актам), что минимизирует риск передачи недостоверной или оспариваемой информации.
- Снижение бюрократической нагрузки: Интеграция систем (согласно тексту статьи) аннулирует необходимость разработки дополнительных порядков передачи данных, что упрощает административные процессы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
С какими субъектами налоговые органы осуществляют взаимодействие согласно Статье 52 Налогового кодекса РК?
С уполномоченными государственными органами, местными исполнительными органами и Государственной корпорацией. Данный перечень субъектов прямо закреплен в названии и содержании статьи для обеспечения эффективного налогового администрирования.
Каким основным способом передается информация при взаимодействии государственных органов с налоговой службой?
Через интеграцию информационных систем. Интеграция систем является приоритетным методом автоматизированного обмена сведениями в процессе администрирования.
Какая обязанность возложена на акимов городов районного значения, поселков, сел и сельских округов?
Организация сбора налогов на имущество и транспортные средства от физических лиц. Местные исполнительные органы на уровне сельских округов наделены полномочиями по организации сбора определенных видов налогов с населения.
В какой срок акимы должны уведомить физических лиц о суммах исчисленного налога на имущество?
В течение десяти рабочих дней после исчисления налога. Закон устанавливает конкретный десятидневный срок в рабочих днях для своевременного информирования граждан.
Что обязана указывать Государственная корпорация в сведениях, представляемых налоговому органу?
Идентификационный номер налогоплательщика (ИИН/БИН). Идентификационный номер критически важен для корректной привязки данных к конкретному субъекту в базе данных.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 52. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 52
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления