Статья 51 НК РК 2026 — Порядок представления налоговым органом документа налогоплательщику (налоговому агенту)
Глава 3. НАЛОГОВЫЕ ОРГАНЫ. ВЗАИМОДЕЙСТВИЕ В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
1. Документ налогоплательщику (налоговому агенту) представляется должностным лицом налогового органа путем вручения лично под роспись на бумажном носителе или направления иным способом, подтверждающим факт отправки и получения.
2. Документ считается врученным, если иное не установлено настоящим Кодексом, при направлении следующими способами, подтверждающими факт отправки и получения:
1) посредством почтовой или иной организации связи заказным письмом с уведомлением – с даты отметки налогоплательщиком (налоговым агентом) в уведомлении почтовой или иной организации связи.
При этом почтовой или иной организацией связи доставка документа на бумажном носителе осуществляется в срок не позднее десяти рабочих дней с даты отметки об его приеме;
2) электронным способом – с даты доставки электронного документа в:
веб-приложение, специальное мобильное приложение и (или) налоговое мобильное приложение;
кабинет пользователя на веб-портале с отправлением короткого текстового сообщения на абонентский номер сотовой связи, зарегистрированный на веб-портале;
иной объект информатизации налогового органа.
Данный способ распространяется на налогоплательщика (налогового агента), зарегистрированного на соответствующем объекте информатизации;
3) через Государственную корпорацию – с даты получения документа на бумажном носителе в явочном порядке.
3. При возврате почтовой или иной организацией связи документа, направленного налогоплательщику (налоговому агенту) по почте заказным письмом с уведомлением, датой вручения такого документа является дата проведения налогового обследования.
4. При возврате почтовой или иной организацией связи уведомления о результатах налоговой проверки или уведомления о суммах, начисленных в период ликвидации, направленного по итогам налоговой проверки, завершенной на основании акта налогового обследования, датой вручения считается дата такого возврата.
5. Должностное лицо налогового органа в случае отказа налогоплательщика (налогового агента) составляет акт об отказе в получении решения налогового органа (в подписи на экземпляре решения налогового органа) (далее – акт об отказе).
Акт об отказе составляется при участии понятых.
6. В акте об отказе указываются:
1) место и дата составления;
2) номер, дата решения налогового органа, в получении которого или в подписи на экземпляре которого налогоплательщиком (налоговым агентом) отказано;
3) фамилия, имя и отчество, вид и номер документа, удостоверяющего личность, идентификационный номер и адрес места жительства каждого понятого;
4) причины отказа налогоплательщика (налогового агента).
Акт об отказе подписывается должностным лицом налогового органа, составившим его, и понятыми.
К акту об отказе должностное лицо налогового органа вправе приложить фотографические снимки и негативы, видеозаписи или другие материалы, выполненные при совершении действия.
7. Положения настоящей статьи применяются также при представлении налоговым органом решения иным лицам в целях обеспечения исполнения настоящего Кодекса и иного законодательства Республики Казахстан, контроль за соблюдением которого возложен на налоговый орган.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Порядок предоставления документов налогоплательщикам (Статья 51 НК РК)
Данный документ представляет собой комплексный анализ положений Статьи 51 Налогового кодекса Республики Казахстан, регламентирующей процедуры и способы официальной передачи документов налогоплательщикам (налоговым агентам).
Резюме
Статья 51 Налогового кодекса Республики Казахстан устанавливает жестко регламентированный порядок взаимодействия налоговых органов с субъектами налогообложения. Основная цель данных норм — обеспечение юридически значимого подтверждения факта вручения документов. Законодательство предусматривает многоканальную систему доставки (личная передача, почтовая связь, электронные сервисы и Государственная корпорация), определяя конкретные условия, при которых документ считается официально полученным. Особое внимание уделяется процедурам фиксации отказа от получения документов, требующим участия понятых и детального документирования.
Детальный анализ ключевых тем
1. Способы и сроки вручения документов
Законодательство выделяет четыре основных канала передачи информации, каждый из которых имеет свои критерии подтверждения факта вручения:
| Способ доставки | Условие признания врученным | Специфические требования/Сроки |
|---|---|---|
| Личная передача | Роспись получателя на бумажном носителе. | Прямое взаимодействие с должностным лицом. |
| Почтовая связь | Отметка в уведомлении о получении. | Заказное письмо; доставка должна быть осуществлена в течение 10 рабочих дней с момента приема. |
| Электронный способ | Момент поступления в цифровую среду. | Веб-приложение, мобильное приложение, кабинет пользователя или SMS на зарегистрированный номер. |
| Государственная корпорация | Дата получения на бумажном носителе. | Фиксация даты выдачи документа. |
2. Регулирование при возврате документов
В случаях, когда почтовое отправление возвращается отправителю, закон устанавливает особые правила определения даты вручения:
- В общем случае датой вручения считается дата проведения налогового обследования.
- Если возвращается уведомление о результатах налоговой проверки, датой вручения признается дата возврата такого уведомления.
3. Протокол отказа от получения (Акт об отказе)
Отказ налогоплательщика от принятия решения налогового органа не освобождает его от ответственности, а инициирует процедуру составления официального акта. Данный документ должен быть максимально детализирован и включать:
- Место и дату составления.
- Реквизиты решения, от которого последовал отказ (номер и дата).
- Полные данные понятых (ФИО, данные удостоверений личности, ИИН и адреса).
- Обоснование причин отказа.
- Подписи должностного лица и понятых.
Законодательство также допускает использование технических средств (фото- и видеофиксация) в качестве приложений к акту для усиления доказательной базы.
Ключевые цитаты и контекст
«Документ считается доставленным с момента его поступления в веб-приложение, мобильное приложение или кабинет пользователя на веб-портале».
- Контекст: Данная норма подчеркивает приоритет цифровых каналов коммуникации и мгновенный характер юридического признания доставки в электронной форме.
«Акт подписывается должностным лицом и понятыми. К акту могут быть приложены дополнительные материалы, такие как фотографии или видеозаписи».
- Контекст: Описывает строгий процессуальный порядок оформления отказа, направленный на исключение двусмысленности в суде или при досудебном урегулировании.
«Положения данной статьи применяются также при передаче решений налоговым органом другим лицам...»
- Контекст: Указывает на расширенную сферу применения статьи, охватывающую всех участников правоотношений, контроль за которыми возложен на налоговые органы.
Практические выводы и идеи
- Цифровая бдительность: Налогоплательщикам необходимо обеспечить регулярный мониторинг личных кабинетов и мобильных приложений, так как факт поступления документа в систему автоматически приравнивается к его вручению, независимо от того, был ли он фактически прочитан.
- Соблюдение почтовых регламентов: При использовании почтовой связи критически важен срок в 10 рабочих дней. Нарушение этого срока почтовой организацией может стать предметом правового оспаривания факта своевременного уведомления.
- Неэффективность уклонения: Отказ от физического получения документа (подписи) не останавливает правовые процессы. Напротив, он ведет к составлению акта с участием понятых и возможным использованием видеофиксации, что лишь укрепляет позицию налогового органа в вопросе подтверждения попытки вручения.
- Юридическое значение налогового обследования: В случае проблем с почтовой доставкой, налогоплательщикам следует учитывать, что дата налогового обследования станет юридической точкой отсчета для врученного документа.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каким образом документ может быть вручен налогоплательщику при личной передаче согласно Статье 51?
Путем вручения под роспись на бумажном носителе.. Личная передача документа предполагает фиксацию факта получения через подпись получателя на бумажном экземпляре.
В течение какого срока должна быть осуществлена доставка документа заказным письмом с момента отметки о приеме почтой?
В течение десяти рабочих дней.. Статья устанавливает четкий срок в десять рабочих дней для доставки документа через организации связи.
В какой момент документ считается доставленным при использовании электронного способа (через веб-приложение или кабинет пользователя)?
С момента его поступления в веб-приложение или кабинет пользователя.. Электронная доставка фиксируется в момент технического поступления данных в информационную систему налогоплательщика.
Что считается датой вручения, если документ, отправленный по почте, возвращается в налоговый орган (за исключением уведомлений по результатам проверок)?
Дата проведения налогового обследования.. При возврате обычной почтовой корреспонденции законодательство связывает фиксацию вручения с проведением обследования.
Какая информация о понятых ДОЛЖНА быть указана в акте об отказе от получения решения налогового органа?
ФИО, данные удостоверения личности, ИИН и адрес места жительства.. Для легитимности акта необходима полная идентификация свидетелей (понятых), включая их персональные и контактные данные.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 51. Бесплатно.
📊 Инфографика
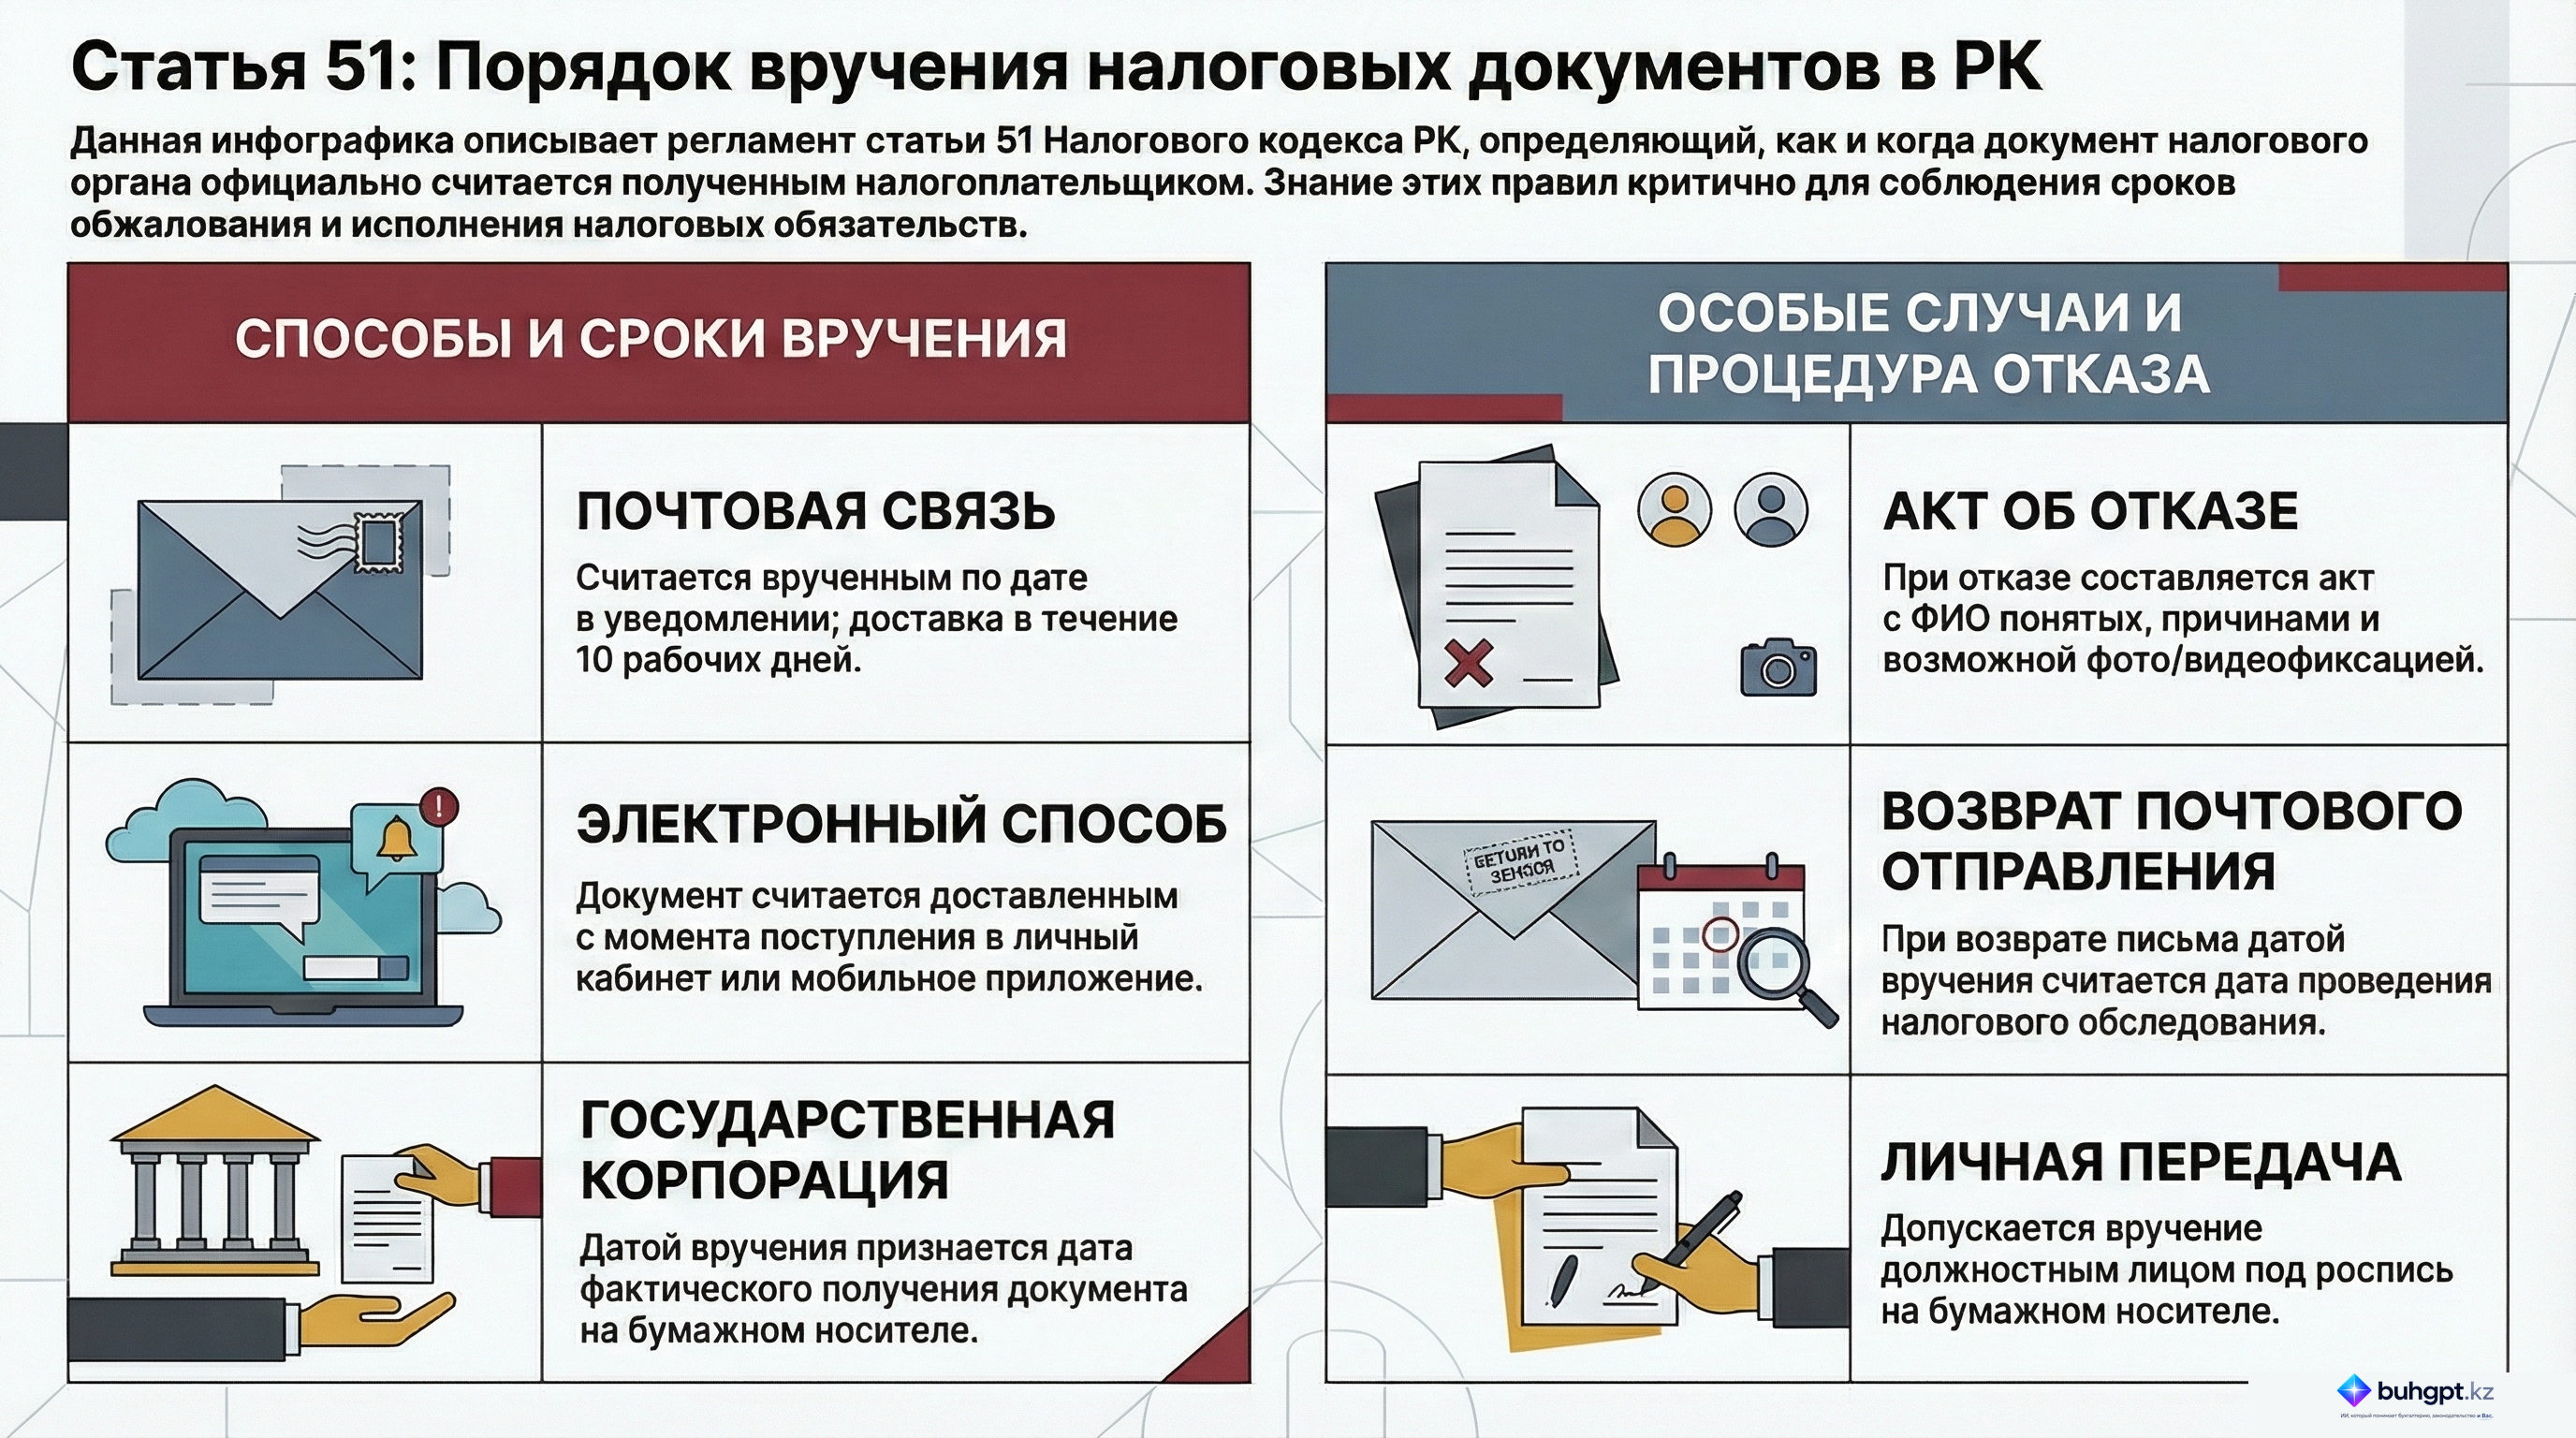
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 51
- Справочник «Основания увольнения из организации» в 1С:Бухгалтерия для Казахстана 3.0 — как заполнить и где применяется
- ЭСФ не отправляется на сайт ИС ЭСФ
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления