Статья 50 НК РК 2026 — Порядок представления налогоплательщиком (налоговым агентом) документа в налоговый орган
Глава 3. НАЛОГОВЫЕ ОРГАНЫ. ВЗАИМОДЕЙСТВИЕ В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
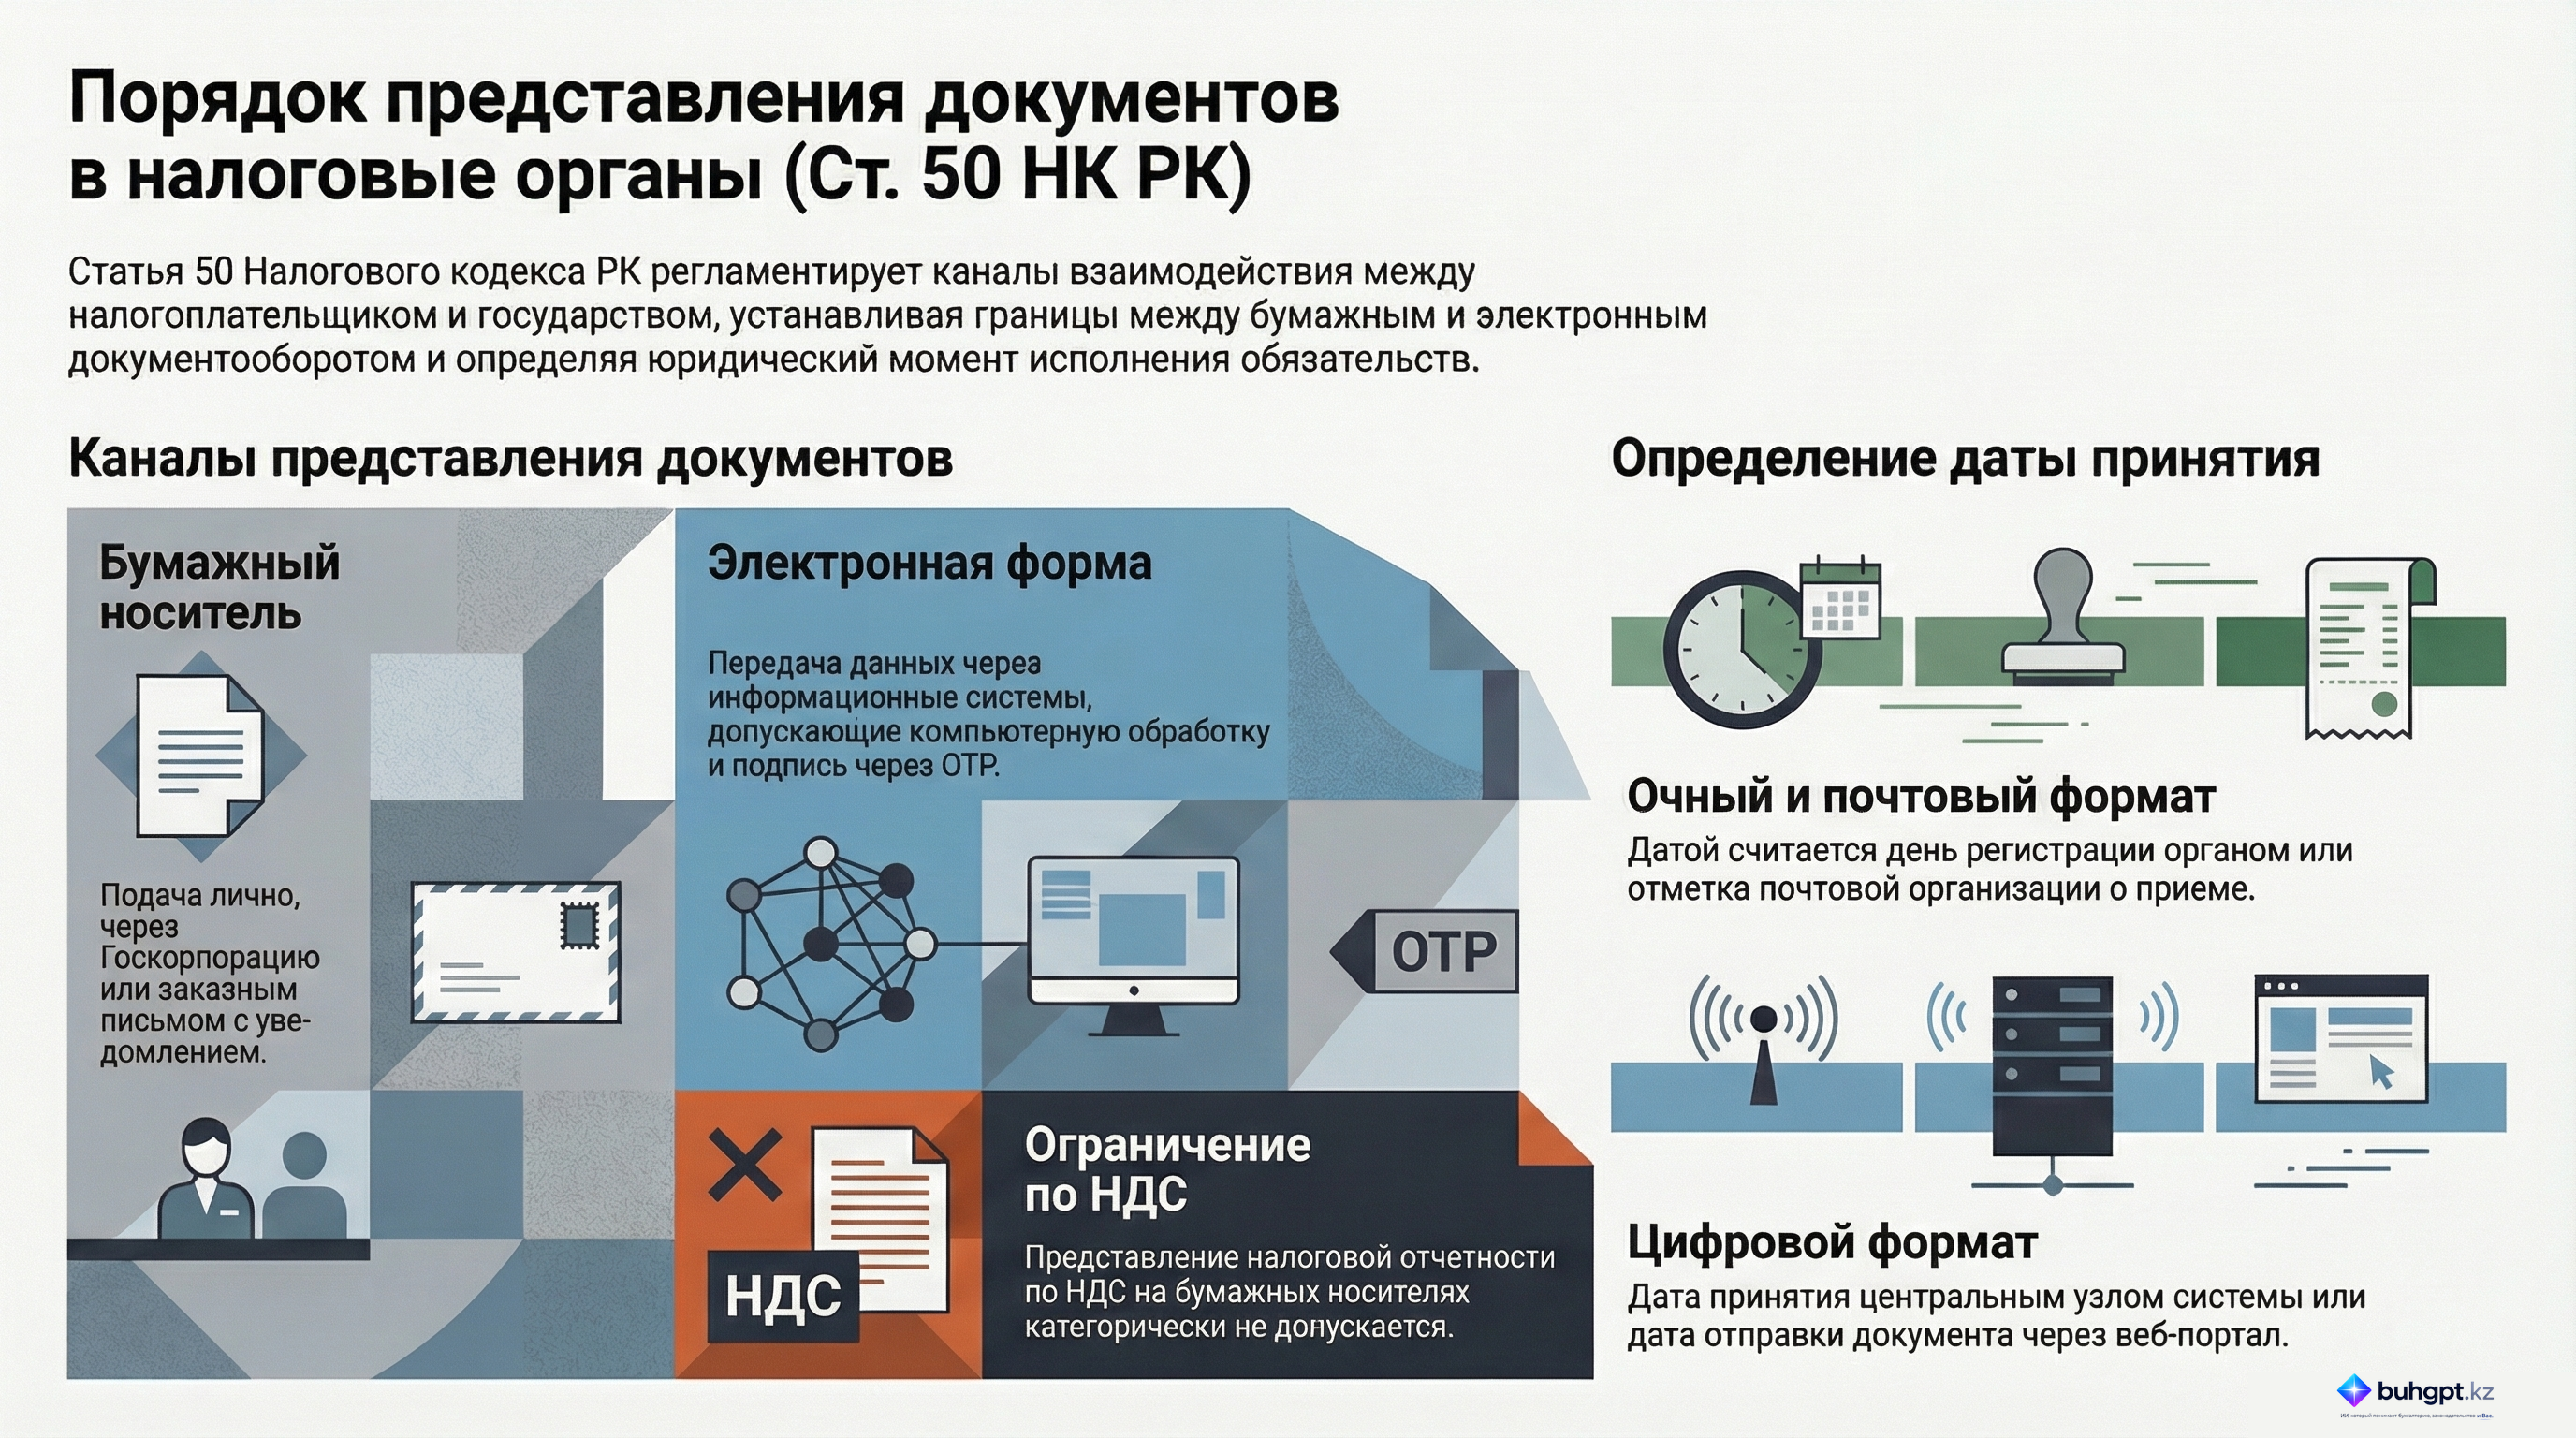
1. Документ налогоплательщика (налогового агента) представляется в налоговый орган одним из следующих способов:
1) на бумажном носителе – в явочном порядке (в том числе через Государственную корпорацию) или посредством почтовой или иной организации связи заказным письмом с уведомлением. Представление налоговой отчетности по налогу на добавленную стоимость через Государственную корпорацию и посредством почтовой или иной организации связи заказным письмом с уведомлением не допускается;
2) в форме электронного документа – электронным способом (в электронной форме, допускающей компьютерную обработку информации).
2. В зависимости от способа представления датой представления документа в налоговый орган является дата:
1) регистрации документа налоговым органом или Государственной корпорацией – в явочном порядке;
2) отметки о приеме почтовой или иной организацией связи – посредством такой организации заказным письмом с уведомлением;
3) принятия центральным узлом информационной системы налогового органа налоговой отчетности – электронным способом (в электронной форме, допускающей компьютерную обработку информации);
4) отправки посредством веб-портала "электронного правительства" (далее – веб-портал) или иного объекта информатизации, обеспечивающего в соответствии с налоговым законодательством Республики Казахстан обмен документами, – электронным способом.
Подписание и заверение налоговых форм допускаются с использованием одноразовых паролей в соответствии с законодательством Республики Казахстан.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Порядок представления документов в налоговые органы Республики Казахстан (Статья 50)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 50 Налогового кодекса Республики Казахстан, регламентирующей процедуру и способы подачи документов налогоплательщиками (налоговыми агентами) в государственные органы. Основное внимание уделено разграничению форматов подачи (бумажный и электронный), правилам определения юридически значимой даты представления и специфическим ограничениям для определенных видов отчетности, таких как налог на добавленную стоимость (НДС). Бриф предназначен для обеспечения четкого понимания нормативных требований и минимизации рисков нарушения процедурных сроков.
Анализ ключевых тем
1. Допустимые способы представления документов
Законодательство предусматривает два основных формата взаимодействия налогоплательщика с налоговым органом: бумажный и электронный.
- Бумажный носитель:
- Явочный порядок: Личное посещение налогового органа или обращение через Государственную корпорацию.
- Почтовая связь: Отправка заказным письмом с уведомлением через почтовые или иные организации связи.
- Электронная форма:
- Использование специализированных электронных способов, обеспечивающих возможность автоматизированной компьютерной обработки информации.
- Использование веб-портала.
2. Ограничения по видам отчетности
Статья устанавливает критическое ограничение для плательщиков налога на добавленную стоимость. Представление налоговой отчетности по НДС не допускается в бумажном формате (ни явочно, ни через почту). Это подразумевает обязательный переход на электронное взаимодействие для данной категории отчетности.
3. Регламентация даты представления
Юридический факт исполнения обязательства по представлению документов привязан к конкретному событию, зависящему от выбранного способа подачи:
| Способ подачи | Событие, определяющее дату представления |
|---|---|
| Явочный порядок | Дата регистрации документа налоговым органом или Государственной корпорацией. |
| Почтовое отправление | Дата отметки о приеме, поставленная почтовой или иной организацией связи. |
| Электронный способ | Дата принятия отчетности центральным узлом информационной системы налогового органа. |
| Веб-портал | Дата фактической отправки документа. |
4. Идентификация и заверение
Для обеспечения достоверности и юридической силы документов, подаваемых в электронном виде, законодательство допускает использование одноразовых паролей. Данный механизм подписания и заверения налоговых форм должен соответствовать действующим правовым актам Республики Казахстан.
Важные цитаты и контекст
«Представление налоговой отчетности по налогу на добавленную стоимость через указанные способы [на бумажном носителе] не допускается».
- Контекст: Данная норма подчеркивает исключительный статус отчетности по НДС, требующий только цифрового формата взаимодействия.
«Для электронного способа — дата принятия налоговой отчетности центральным узлом информационной системы налогового органа».
- Контекст: Это положение критически важно для налогоплательщиков, подающих отчетность в последний день срока, так как фиксируется не момент отправки с компьютера пользователя, а момент фиксации системой налогового органа.
Практические выводы и рекомендации
- Дифференциация методов для НДС: Налогоплательщикам необходимо учитывать, что отчетность по НДС принимается исключительно в электронном виде. Попытка подачи через почту или явочно будет считаться нарушением порядка представления.
- Контроль сроков при электронной подаче: Учитывая, что датой представления через «электронный способ» считается дата принятия документа центральным узлом системы, рекомендуется производить отправку заблаговременно во избежание технических задержек в системе налогового органа.
- Использование почтовых услуг: При выборе почтового способа критически важно сохранять квитанцию с датой отметки о приеме, так как именно эта дата будет считаться моментом исполнения обязательства, независимо от того, когда письмо фактически дойдет до налогового органа.
- Валидация через ОТР: Налогоплательщикам следует убедиться в технической готовности к использованию одноразовых паролей для подписания форм, что значительно упрощает процесс заверения документов без необходимости личного присутствия.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каким из перечисленных способов налогоплательщик может представить документы на бумажном носителе согласно Статье 50?
В явочном порядке или заказным письмом с уведомлением через почтовую организацию.. Статья прямо указывает на возможность подачи лично (в том числе через Госкорпорацию) или через почту заказным письмом.
Представление какой налоговой отчетности на бумажном носителе (явочно или по почте) не допускается?
Налоговая отчетность по налогу на добавленную стоимость.. Текст статьи четко устанавливает исключение: отчетность по НДС нельзя подавать на бумажных носителях.
Какая дата считается датой представления документа при его отправке через почтовую организацию связи?
Дата отметки о приеме от почтовой или иной организации связи.. Для почтового способа определяющим моментом является фиксация факта приема письма оператором связи.
Что является датой представления налоговой отчетности в электронной форме через информационную систему?
Дата принятия отчетности центральным узлом информационной системы налогового органа.. Закон связывает момент подачи с фиксацией документа в центральном узле системы приема отчетности.
Как определяется дата представления документа, если он подается в явочном порядке?
Дата регистрации документа налоговым органом или Государственной корпорацией.. При личном визите дата подачи совпадает с моментом официальной регистрации входящего документа сотрудником.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 50. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 50
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления