Статья 49 НК РК 2026 — Общие положения по предоставлению налоговым органом и налогоплательщиком (налоговым агентом) документов и информации
Глава 3. НАЛОГОВЫЕ ОРГАНЫ. ВЗАИМОДЕЙСТВИЕ В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
1. Документы и (или) информация налоговым органом и налогоплательщиком (налоговым агентом) предоставляются в порядке, определенном статьями 50 и 51 настоящего Кодекса.
К документам в целях настоящего параграфа также относятся решения налогового органа.
2. Документ и (или) информация предоставляются с соблюдением требований к форме и содержанию, которые установлены законодательством Республики Казахстан.
Предоставление документов и (или) информации электронным способом осуществляется с соблюдением требований законодательства Республики Казахстан об электронном документе и электронной цифровой подписи.
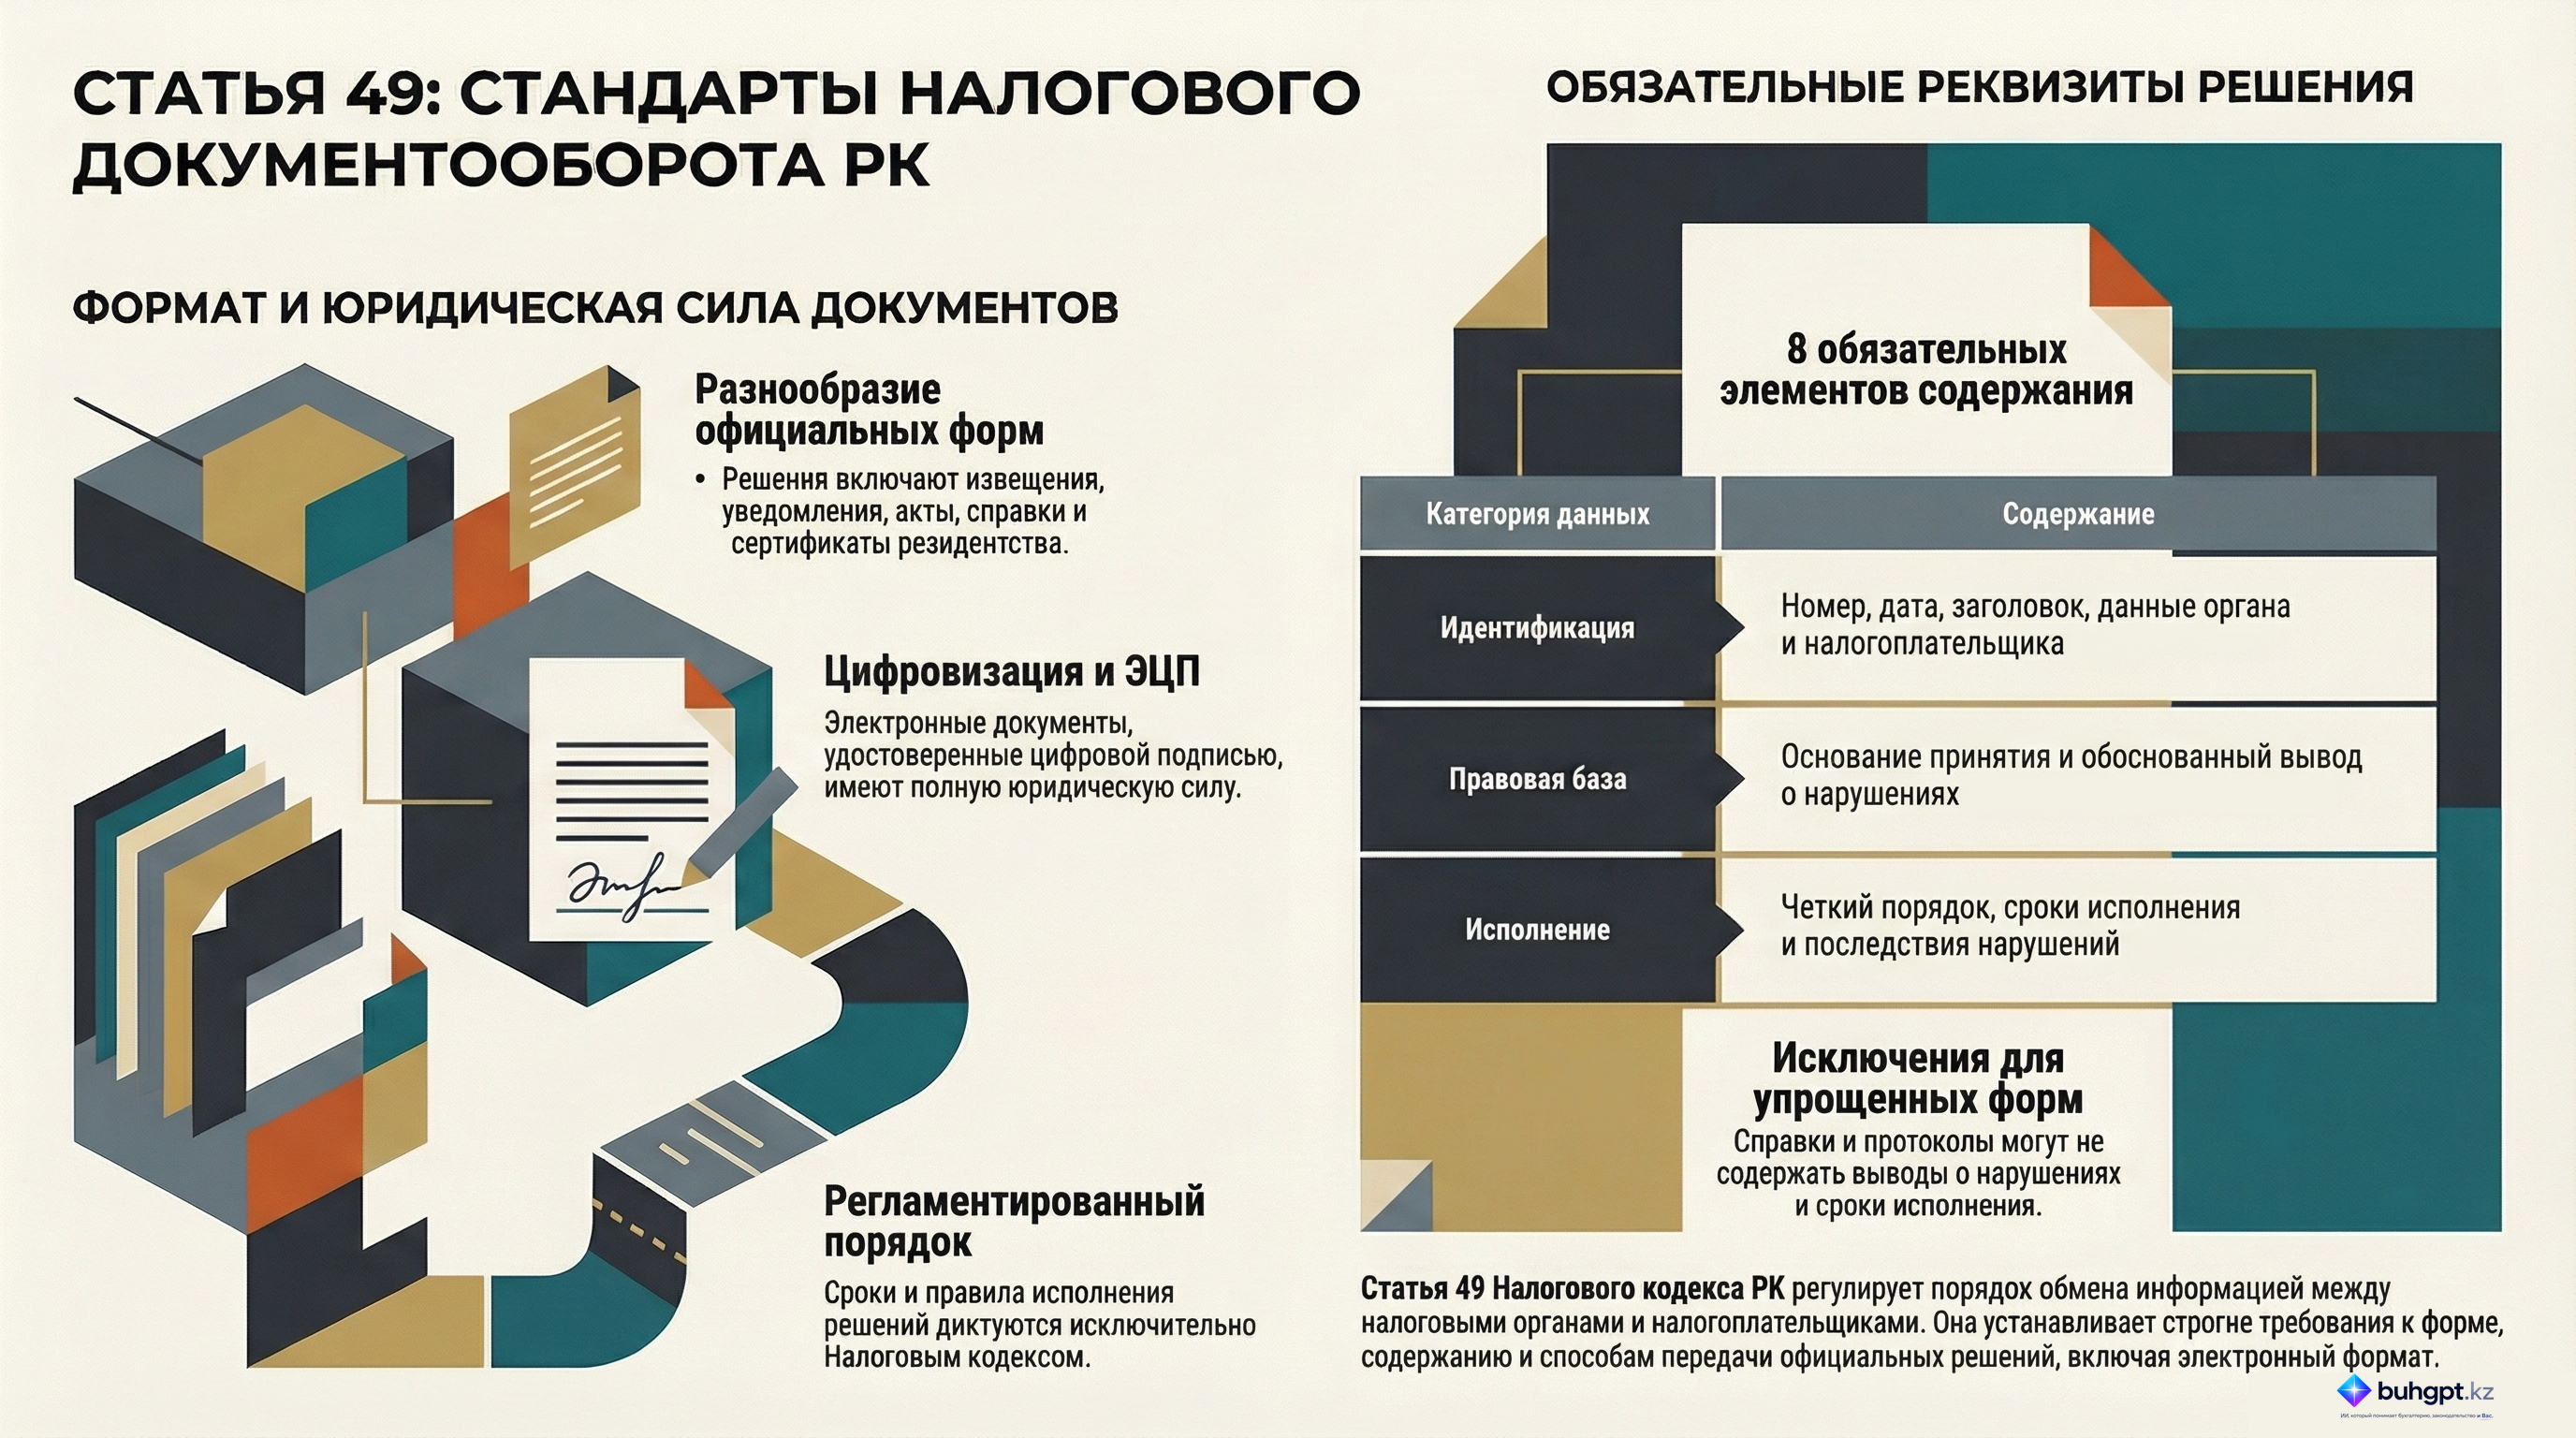
3. Решения налогового органа принимаются в следующих формах:
1) извещение;
2) уведомление;
3) заключение;
4) рекомендация;
5) требование;
6) решение;
7) приказ;
8) распоряжение;
9) акт;
10) постановление;
11) справка;
12) свидетельство;
13) протокол;
14) предписание;
15) сертификат;
16) документ, подтверждающий резидентство.
Порядок принятия решения налогового органа, сроки представления и исполнения устанавливаются в соответствии с настоящим Кодексом.
4. Если иное не установлено частью второй настоящего пункта, решение налогового органа обязательно должно содержать следующую информацию:
1) номер и дату;
2) заголовок;
3) идентификационные данные налогового органа;
4) идентификационные данные налогоплательщика (налогового агента);
5) основание принятия;
6) вывод налогового органа с обоснованием доводов и раскрытием обстоятельств, свидетельствующих о факте нарушения налогового законодательства Республики Казахстан;
7) порядок и срок исполнения такого решения в случаях, предусмотренных настоящим Кодексом;
8) последствия нарушения порядка и срока исполнения, предусмотренные настоящим Кодексом.
Информация, определенная подпунктами 6), 7) и 8) части первой настоящего пункта, может не отражаться в решениях налогового органа в форме справки, свидетельства, протокола, предписания, сертификата и документа, подтверждающего резидентство.
Решения налогового органа могут содержать дополнительную информацию в случаях, предусмотренных настоящим Кодексом.
Формы решений налогового органа утверждаются уполномоченным органом, если иное не установлено настоящим Кодексом.
Решения налогового органа, принимаемые с использованием автоматизированной информационной системы налогового органа, могут удостоверяться посредством электронной цифровой подписи такой информационной системы.
5. Положения настоящего параграфа в части обмена документами и информацией не распространяются на решения налогового органа, по которым настоящим Кодексом определен особый порядок представления или установлен запрет на их распространение.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор Статьи 49 Налогового кодекса Республики Казахстан: Общие положения о предоставлении документов и информации
Исполнительное резюме
Данный документ представляет собой детальный анализ Статьи 49 Налогового кодекса Республики Казахстан, регулирующей порядок взаимодействия между налоговыми органами и налогоплательщиками (налоговыми агентами) в части обмена документами и информацией. Основное внимание уделяется правовой природе решений налоговых органов, их обязательным реквизитам, формам представления и условиям использования электронного документооборота. Статья 49 служит фундаментальной базой, определяющей стандарты прозрачности и юридической значимости действий налоговых органов, устанавливая четкие требования к структуре и содержанию официальных актов.
Ключевые темы и детальный анализ
1. Правовая сфера применения и нормативная база
Обмен документами и информацией осуществляется в рамках строгого правового поля, определенного не только Статьей 49, но и коррелирующими с ней статьями 50 и 51 Налогового кодекса. К категории документов в обязательном порядке относятся официальные решения налогового органа.
- Соответствие законодательству: Любая передаваемая информация должна строго отвечать установленным требованиям к форме и содержанию.
- Иерархия норм: Порядок принятия, сроки представления и исполнения решений диктуются непосредственно Налоговым кодексом.
2. Структура и обязательные реквизиты налоговых решений
Законодательство устанавливает жесткий перечень элементов, которые должны присутствовать в решении налогового органа для признания его легитимным (если иное не предусмотрено спецификой документа).
| № | Обязательный элемент решения | Описание/Контекст |
|---|---|---|
| 1 | Регистрационные данные | Номер и дата документа. |
| 2 | Заголовок | Официальное наименование документа. |
| 3 | Идентификация сторон | Идентификационные данные налогового органа и налогоплательщика. |
| 4 | Правовое основание | Обоснование принятия данного решения. |
| 5 | Мотивировочная часть | Вывод с раскрытием обстоятельств и обоснованием нарушений. |
| 6 | Исполнительная часть | Порядок и конкретный срок исполнения решения. |
| 7 | Ответственность | Последствия за нарушение установленных сроков и порядка. |
Важное исключение: Мотивировочная часть, порядок исполнения и последствия (пункты 5, 6, 7 таблицы) могут отсутствовать в документах, оформленных как справки, свидетельства, протоколы, предписания или сертификаты резидентства.
3. Разнообразие форм налоговых документов
Налоговый орган вправе издавать решения в различных формах, адаптированных под конкретные юридические факты. В перечень входят:
- Уведомительные акты: Извещения, уведомления.
- Экспертно-аналитические: Заключения, рекомендации.
- Распорядительные: Приказы, распоряжения, требования, предписания.
- Удостоверяющие: Справки, свидетельства, сертификаты (в т.ч. подтверждающие резидентство).
- Процессуальные: Акты, постановления, протоколы.
4. Цифровизация и электронный документооборот
Статья 49 легализует использование современных технологических решений в налоговом администрировании:
- Электронная цифровая подпись (ЭЦП): Применяется для удостоверения документов, созданных в автоматизированных информационных системах.
- Правовой статус: Электронная передача документов регулируется нормами о цифровых документах и ЭЦП.
Важные цитаты и их контекст
«Решения налогового органа могут быть оформлены в виде извещений, уведомлений, заключений, рекомендаций, требований, решений, приказов, распоряжений, актов, постановлений, справок, свидетельств, протоколов, предписаний, сертификатов и документов, подтверждающих резидентство».
- Контекст: Данная цитата раскрывает широкий спектр инструментов, которыми располагает налоговый орган для реализации своих функций, подчеркивая разнообразие форм взаимодействия.
«Предоставление документов и информации должно соответствовать установленным законодательством требованиям к форме и содержанию».
- Контекст: Указывает на недопустимость произвольного оформления документов и подчеркивает принцип законности в налоговых правоотношениях.
«Порядок обмена документами и информацией не применяется к решениям, для которых установлен особый порядок представления или запрет на распространение».
- Контекст: Устанавливает границы действия общих правил, выделяя категорию документов с ограниченным доступом или специфической процедурой обработки.
Аналитические выводы и практические рекомендации
На основе анализа Статьи 49 можно выделить следующие значимые аспекты:
- Приоритет стандартизации: Большинство налоговых решений требуют наличия восьми ключевых реквизитов. Отсутствие обязательных данных (таких как основание или сроки исполнения) может служить поводом для оспаривания решения, за исключением специфических форм (справки, сертификаты).
- Легитимность автоматизации: Использование автоматизированных систем и ЭЦП налоговым органом имеет полную юридическую силу, что упрощает и ускоряет процесс взаимодействия, но требует от налогоплательщика наличия соответствующих технических средств приема.
- Контроль полномочий: Уполномоченный орган утверждает формы решений (если иное не предусмотрено Кодексом), что обеспечивает единообразие практики по всей стране.
- Внимание к деталям исполнения: Налогоплательщикам следует обращать особое внимание на разделы решений, касающиеся порядка и сроков исполнения, а также на указанные последствия нарушений, так как эти данные являются обязательными элементами большинства правовых актов налоговой службы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какими статьями Налогового кодекса Республики Казахстан регулируется непосредственный порядок предоставления документов и информации, упомянутых в статье 49?
Статьями 50 и 51. Согласно тексту статьи 49, документы и информация, предоставляемые налоговыми органами и налогоплательщиками, регулируются именно этими статьями.
Что, помимо информации, прямо относится к документам согласно статье 49 Налогового кодекса?
Решения налогового органа. Статья 49 прямо указывает, что к документам также относятся решения налогового органа.
Какому требованию должна соответствовать электронная передача документов и информации?
Нормам об электронных документах и электронной цифровой подписи. Это требование прямо установлено статьей 49 для обеспечения юридической значимости электронного обмена.
Что из нижеперечисленного НЕ является обязательным элементом решения налогового органа в общем случае (если не указано иное)?
Печать налогоплательщика. Статья 49 перечисляет требования к решению налогового органа; печать налогоплательщика не входит в этот список реквизитов решения.
Для каких форм решений налогового органа из перечисленных может ОТСУТСТВОВАТЬ обоснование нарушения налогового законодательства?
Справки и свидетельства. Согласно статье 49, в справках, свидетельствах и некоторых других документах информация о нарушениях (пункт 6) может не указываться.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 49. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 49
- Көлік құралын тексеру тәртібі: какие документы и данные проверяют в Казахстане
- Справочник «Основания увольнения из организации» в 1С:Бухгалтерия для Казахстана 3.0 — как заполнить и где применяется
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления