Статья 258 НК РК 2026 — Вычеты по отдельным видам расходов
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Вычету подлежат потери в виде:
1) потерь, понесенных субъектом естественной монополии в целях предоставления регулируемых товаров, работ, услуг, в пределах нормативных технических потерь и (или) с учетом ограничений, установленных в соответствии с законодательством Республики Казахстан;
2) потерь, понесенных налогоплательщиком (кроме субъекта естественной монополии), в пределах норм естественной убыли, установленных законодательством Республики Казахстан;
3) расходов по производству и (или) приобретению товаров, ранее не отнесенных на вычеты, в связи с утратой, порчей которых от лица, нанесшего ущерб, получены суммы компенсации ущерба, – в размере балансовой стоимости товаров в пределах суммы полученной компенсации;
4) расходов по производству и (или) приобретению товаров, ранее не отнесенных на вычеты, по которым в связи с наступлением страхового случая от страховой организации получены страховые выплаты, – в размере балансовой стоимости товаров в пределах суммы полученной страховой выплаты.
Для целей настоящего раздела:
порча товара означает ухудшение всех или отдельных качеств (свойств) товара, в результате которого данный товар не может быть использован в деятельности, направленной на получение дохода;
под утратой товара понимается событие, в результате которого произошли уничтожение или потеря товара. Не является утратой потеря товаров, понесенная налогоплательщиком в пределах норм естественной убыли, установленных законодательством Республики Казахстан.
Потери относятся на вычеты соответственно в периоде, на который приходится дата учета потери или дата получения суммы компенсации ущерба, страховой выплаты.
2. Вычету подлежат расходы налогоплательщика, предусмотренные соглашением, коллективным договором, актом работодателя в случаях, предусмотренных законодательством Республики Казахстан, на:
1) обязательные, периодические (в течение трудовой деятельности) медицинские осмотры;
2) предсменное, послесменное и иное медицинское освидетельствование (осмотр) работников;
3) содержание или услуги по организации медицинских пунктов;
4) обеспечение работникам условий труда, отвечающих требованиям безопасности, охраны и гигиены труда, в том числе санитарно-эпидемиологическим требованиям;
5) обеспечение работникам возможности отдыха и приема пищи в специально оборудованном месте;
6) осуществление деятельности по организации питания работников.
3. Вычету подлежат расходы по присужденным или признанным неустойкам (штрафам, пеням), за исключением:
неустойки (штрафа, пеней) по договору кредита (займа) между взаимосвязанными сторонами, относимой на вычеты в соответствии со статьей 263 настоящего Кодекса;
неустойки (штрафа, пеней), не относимой на вычеты на основании статьи 286 настоящего Кодекса.
4. Вычету подлежат фактические расходы налогоплательщика по устранению недостатков реализованных товаров, выполненных работ, оказанных услуг, произведенных в течение установленного сделкой гарантийного срока.
5. Вычету подлежат расходы налогоплательщика по уплате членских взносов субъектов частного предпринимательства:
1) объединениям субъектов частного предпринимательства в соответствии с законодательством Республики Казахстан в сфере предпринимательства в размере, не превышающем месячного расчетного показателя, действующего на последнее число налогового периода на одного работника исходя из среднесписочной численности работников за год;
2) НПП в размере, не превышающем предельный размер обязательных членских взносов, утвержденный центральным уполномоченным органом по государственному планированию.
Положения подпунктов 1) и 2) настоящего пункта применяются также в случае уплаты членских взносов в отчетном налоговом периоде за предыдущий и (или) предшествующий предыдущему налоговые периоды.
6. Вычету подлежат расходы налогоплательщика в размере, определяемом законодательством Республики Казахстан, по:
1) отчислениям в ГФСС;
2) отчислениям в фонд социального медицинского страхования;
3) обязательным пенсионным взносам работодателя в пользу работника.
Размер расходов, предусмотренных настоящим пунктом, относимых на вычет за отчетный налоговый период, определяется в сумме уплаченных в соответствии с законодательством Республики Казахстан отчислений и взносов:
1) в отчетном налоговом периоде, в пределах исчисленных, удержанных, начисленных за отчетный налоговый период и (или) налоговые периоды, предшествующие отчетному налоговому периоду;
2) в налоговых периодах, предшествующих отчетному налоговому периоду, в пределах исчисленных, удержанных, начисленных за отчетный налоговый период.
7. Вычету подлежат расходы налогоплательщика в размере балансовой стоимости безвозмездно переданного в рекламных целях товара (в том числе в виде дарения) в случае, если стоимость единицы такого товара не превышает 5-кратный размер месячного расчетного показателя, действующего на дату передачи товара.
Отнесение на вычеты производится в налоговом периоде, в котором осуществлена передача такого товара.
8. Вычету подлежат расходы налогоплательщика в виде следующих выплат физическим лицам:
1) возмещения вреда, причиненного жизни и здоровью физического лица, в соответствии с законодательством Республики Казахстан, за исключением морального вреда;
2) сумм возмещения материального ущерба, присуждаемых по вступившему в законную силу судебному акту, а также судебных расходов.
9. Налогоплательщик, осуществляющий производство и (или) реализацию товара под фирменным наименованием, товарным знаком и (или) знаком обслуживания, которым (которыми) такой налогоплательщик владеет и (или) пользуется (в том числе на основании лицензионного или сублицензионного договора (соглашения) в порядке, определенном законодательством Республики Казахстан и (или) международными договорами, ратифицированными Республикой Казахстан, относит на вычеты расходы по деятельности, направленной на поддержание и (или) увеличение объемов продаж такого товара независимо от наличия права собственности на него.
10. В целях настоящего раздела в случае, когда на доверительного управляющего настоящим Кодексом возложено исполнение налогового обязательства по деятельности по доверительному управлению имуществом, расходы такого доверительного управляющего для целей отнесения на вычеты определяются с учетом положений статей 66, 68, 69, 70 и 71 настоящего Кодекса.
11. Вычету подлежит отрицательный результат от продажи предприятия как имущественного комплекса, полученный по формуле в соответствии со статьей 247 настоящего Кодекса.
12. Перевозчик грузов имеет право на вычет расходов по временной балансирующей плате, уплаченной в соответствии с законодательством Республики Казахстан о железнодорожном транспорте. Вычет таких расходов осуществляется в пределах размеров, установленных государственным органом, осуществляющим руководство в соответствующих сферах естественных монополий.
13. Вычету подлежат расходы, понесенные Национальным оператором инфраструктуры в связи с оказанием услуг магистральной железнодорожной сети при перевозке пассажиров железнодорожным транспортом железнодорожному перевозчику, осуществляющему деятельность по перевозке пассажиров, багажа, грузобагажа, почтовых отправлений, на безвозмездной основе, в том числе с применением временного понижающего коэффициента в размере 0 к тарифу на регулируемые услуги магистральной железнодорожной сети при перевозке пассажиров железнодорожным транспортом в соответствии с законодательством Республики Казахстан.
14. Недропользователь, осуществляющий деятельность на основании контракта на недропользование по углеводородам, заключенного в порядке, определенном законодательством Республики Казахстан о недрах и недропользовании, относит на вычеты при определении налогооблагаемого дохода сумму отчислений на формирование обеспечения исполнения недропользователем обязательств по ликвидации последствий недропользования по углеводородам в виде залога банковского вклада.
Указанный вычет производится в размере отчислений, фактически произведенных недропользователем за налоговый период на банковский вклад, размещенный в банке второго уровня Республики Казахстан или у Национального оператора почты.
Размер и порядок таких отчислений устанавливаются базовыми проектными документами в соответствии с законодательством Республики Казахстан о недрах и недропользовании.
В случае получения недропользователем в соответствии с законодательством Республики Казахстан о недрах и недропользовании средств обеспечения исполнения недропользователем обязательств по ликвидации последствий недропользования по углеводородам в виде залога банковского вклада от другого недропользователя при передаче контракта на недропользование такие средства:
у получившего их недропользователя не включаются в совокупный годовой доход при условии размещения средств обеспечения исполнения недропользователем обязательств по ликвидации последствий недропользования по углеводородам в виде залога банковского вклада в соответствии с порядком, установленным законодательством Республики Казахстан о недрах и недропользовании, в году их получения или в течение тридцати календарных дней с момента их получения;
у передающего их недропользователя не подлежат отнесению на вычеты.
Расходы недропользователя, фактически произведенные в течение налогового периода на ликвидацию последствий недропользования по углеводородам и под которые не формируется обеспечение исполнения недропользователем обязательств по ликвидации последствий недропользования по углеводородам в виде залога банковского вклада (прогрессивная ликвидация), относятся на вычеты в том налоговом периоде, в котором они были понесены.
Расходы недропользователя, фактически произведенные по ликвидации последствий недропользования по углеводородам после завершения периода разведки и (или) добычи в пределах средств обеспечения исполнения недропользователем обязательств по ликвидации последствий недропользования по углеводородам в виде залога банковского вклада, относятся на вычеты в том налоговом периоде, в котором они были понесены.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Статья 258 Налогового кодекса РК «Вычеты по отдельным видам расходов»
Исполнительное резюме
Настоящий документ представляет собой детальный анализ статьи 258 Налогового кодекса Республики Казахстан, регламентирующей порядок отнесения на вычеты специфических категорий расходов при исчислении корпоративного подоходного налога. Статья охватывает широкий спектр затрат: от технологических потерь и социальных выплат работникам до членских взносов и специализированных расходов недропользователей. Основная цель данных норм — четкое определение условий, при которых конкретные расходы бизнеса могут уменьшить налогооблагаемую базу, обеспечивая баланс между интересами государства и поддержкой предпринимательской деятельности.
Детальный анализ ключевых тем
1. Потери и убытки товаров
Законодательство разделяет потери на несколько категорий, устанавливая для каждой свои правила вычета:
- Естественные монополии: Убытки признаются в пределах нормативных технических потерь.
- Прочие налогоплательщики: Вычет ограничен нормами естественной убыли, установленными законодательством.
- Компенсируемые потери: При порче или утрате товаров, по которым получены страховые выплаты или компенсация ущерба, вычет разрешен в размере балансовой стоимости, но не выше суммы полученного возмещения.
- Временной фактор: Потери учитываются либо на дату их фиксации в учете, либо на дату получения компенсации/страховки.
2. Социальные расходы и условия труда
Расходы на персонал подлежат вычету при условии их закрепления в коллективных договорах или актах работодателя. К ним относятся:
- Медицинское обеспечение (осмотры, освидетельствования, содержание медпунктов).
- Обеспечение безопасности и гигиены труда (согласно санитарно-эпидемиологическим требованиям).
- Организация питания и отдыха работников в специально оборудованных местах.
3. Обязательные платежи и членские взносы
Налогоплательщики имеют право на вычеты по следующим направлениям:
- Социальные платежи: Отчисления в ГФСС, ФСМС и обязательные пенсионные взносы работодателя (ОПВР). Вычет производится по факту уплаты в пределах начисленных сумм.
- Членские взносы:
- В объединения субъектов частного предпринимательства — не более 1 МРП на одного работника (по среднесписочной численности).
- В Национальную палату предпринимателей (НПП) — в пределах установленного предельного размера.
- Допускается вычет за прошлые периоды, если оплата произведена в текущем.
4. Рекламные и коммерческие расходы
- Безвозмездная передача: Товары, переданные в рекламных целях (включая подарки), относятся на вычеты, если стоимость единицы не превышает 5-кратный размер МРП.
- Поддержка продаж: Владельцы торговых марок или лицензиаты имеют право на вычеты по расходам на увеличение объемов продаж, даже если они не являются собственниками товара в конкретный момент.
5. Судебные издержки и санкции
Вычету подлежат:
- Присужденные или признанные неустойки (штрафы, пени), за исключением операций между взаимосвязанными сторонами по кредитам.
- Возмещение материального ущерба и судебные расходы по вступившим в силу решениям суда.
- Возмещение вреда жизни и здоровью (исключая моральный вред).
6. Отраслевые и специальные нормы
- Гарантийное обслуживание: Фактические расходы на устранение недостатков товаров/услуг в течение гарантийного срока.
- Транспорт: Временная балансирующая плата для перевозчиков грузов и расходы Национального оператора инфраструктуры.
- Недропользование: Отчисления в ликвидационный фонд (залог банковского вклада) для углеводородного сектора. Установлены строгие правила передачи этих фондов при смене недропользователя: получающая сторона не включает их в доход при условии целевого размещения в течение 30 дней.
Важные цитаты и определения
Для корректного применения статьи необходимо руководствоваться следующими законодательными определениями:
Порча товара — «ухудшение качеств (свойств) товара, в результате чего он не может использоваться для получения дохода».
Утрата товара — «событие, приводящее к уничтожению или потере товара. Потеря товаров в пределах норм естественной убыли не считается утратой».
Социальные отчисления — «Размер расходов... определяется в сумме уплаченных отчислений и взносов в отчетном налоговом периоде, в пределах исчисленных, удержанных, начисленных за отчетный налоговый период и (или) предшествующие налоговые периоды».
Сводная таблица лимитов и ограничений
| Категория расхода | Условие или Лимит вычета |
|---|---|
| Рекламные товары | До 5 МРП за единицу товара |
| Членские взносы (объединения) | До 1 МРП на 1 работника (среднесписочно) |
| Членские взносы (НПП) | Не выше предельного размера, установленного госорганом |
| Потери (не монополии) | В пределах норм естественной убыли |
| Потери (компенсируемые) | В пределах суммы полученной компенсации/страховки |
| Возмещение вреда ФЛ | Жизнь и здоровье — да; моральный вред — нет |
Ключевые выводы и рекомендации
- Документальное подтверждение: Для вычета социальных расходов (питание, медицина) критически важно наличие внутренних актов работодателя или коллективных договоров. Без этих документов расходы не будут признаны обоснованными.
- Мониторинг МРП: Поскольку лимиты на рекламу и членские взносы привязаны к МРП, необходимо использовать показатель, действующий на дату передачи товара или совершения платежа.
- Синхронизация платежей: Вычеты по налогам с фонда оплаты труда (ГФСС, ФСМС, ОПВР) жестко привязаны к факту уплаты. Рекомендуется закрывать задолженность по этим платежам до конца налогового периода.
- Учет специфики недропользования: Передача контракта на недропользование требует немедленного (в течение 30 дней) переоформления залога ликвидационного вклада новым владельцем для сохранения налоговых преференций.
- Осторожность с пенями: Признанные штрафы по договорам с взаимосвязанными лицами (в части кредитов) требуют особого порядка учета и могут быть исключены из вычетов по ст. 258, переходя в категорию регулируемых ст. 263.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В каком размере подлежат вычету расходы на приобретение товаров, которые были испорчены, если по ним получена компенсация ущерба?
В размере балансовой стоимости товаров в пределах полученной компенсации.. Согласно пункту 1 статьи 258, вычет ограничивается балансовой стоимостью товара и не может превышать сумму фактически полученного возмещения.
Что понимается под термином «порча товара» в контексте статьи 258 Налогового кодекса РК?
Ухудшение качеств товара, исключающее его использование для получения дохода.. Закон определяет порчу именно как качественное ухудшение свойств, делающее невозможным дальнейшее коммерческое использование.
Какие расходы на питание работников подлежат вычету согласно положениям статьи 258?
Расходы на организацию питания, предусмотренные коллективным договором или актом работодателя.. Для вычета расходов на питание необходимо наличие соответствующего положения в трудовом, коллективном договоре или акте работодателя.
В каком случае неустойка (штраф, пеня) НЕ подлежит вычету согласно пункту 3 статьи 258?
Если неустойка возникла по кредитному договору между взаимосвязанными сторонами.. Закон исключает такие неустойки из общих вычетов, направляя их регулирование к статье 263 Кодекса.
Каков предельный размер вычета по членским взносам в объединения субъектов частного предпринимательства?
$1$-кратный размер месячного расчетного показателя на одного работника.. Вычет ограничен $1$ МРП на каждого работника, исходя из среднесписочной численности за год.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 258. Бесплатно.
📊 Инфографика
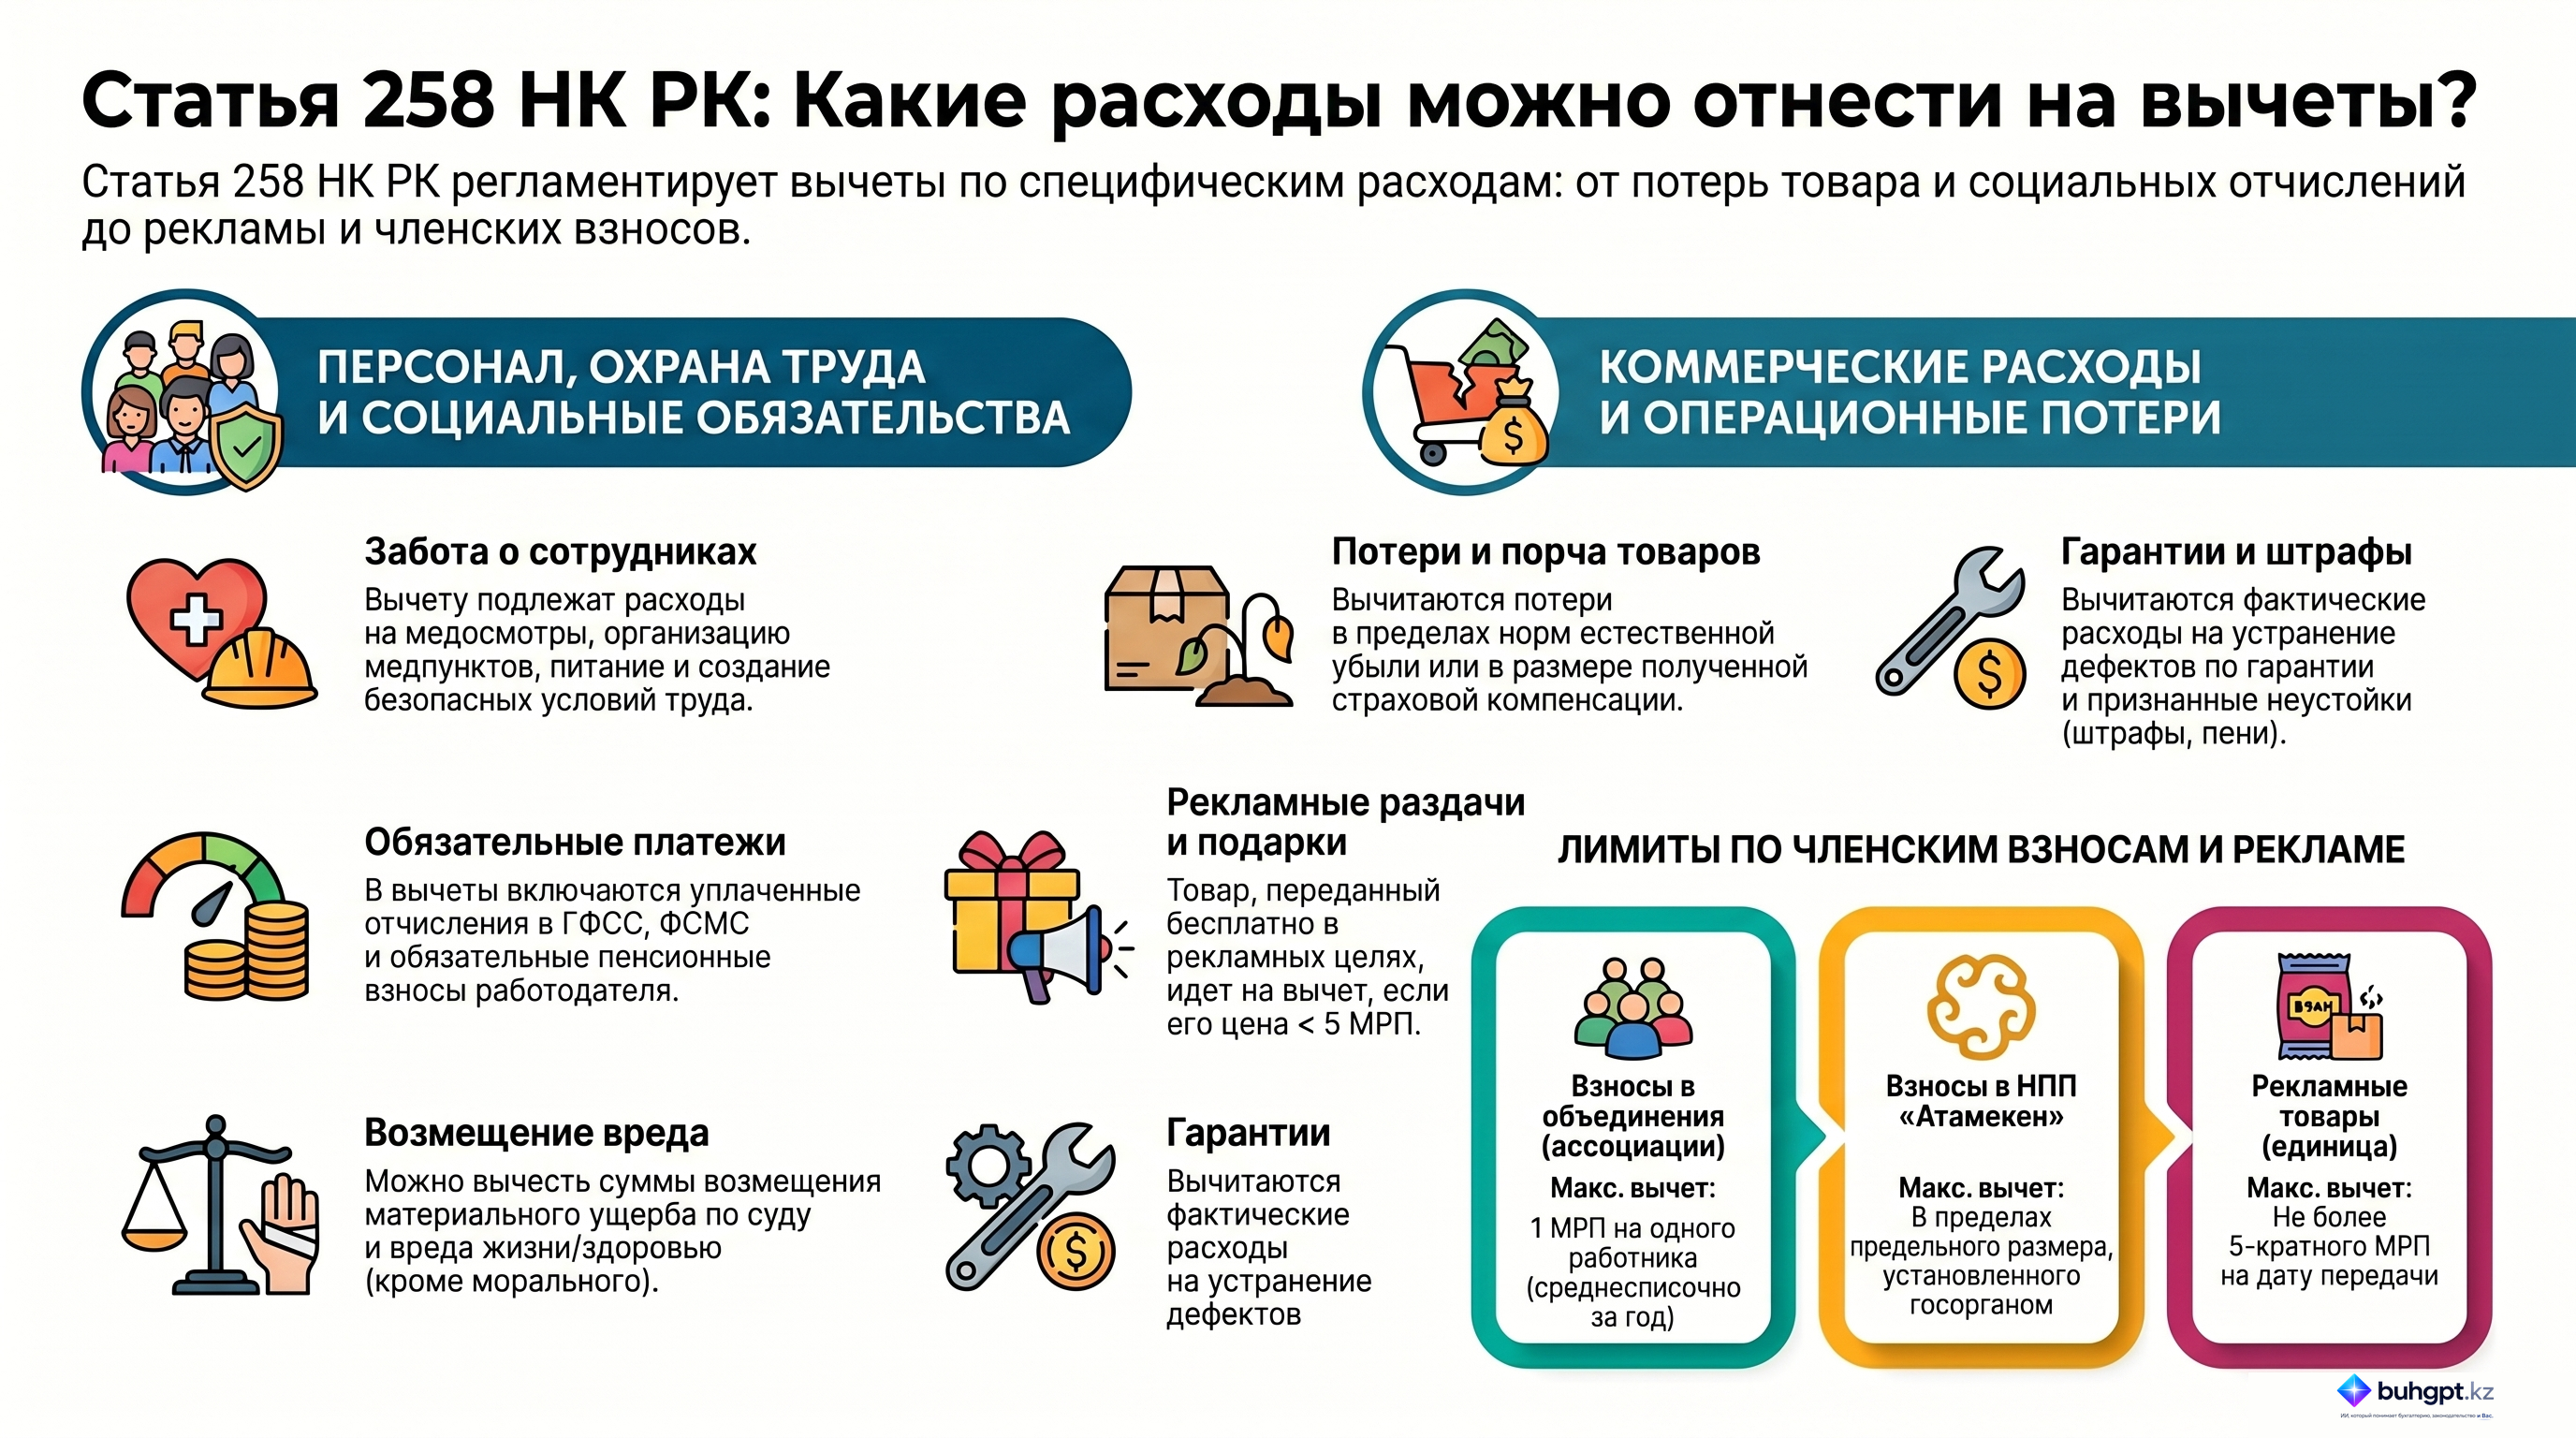
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 258
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления