3.0.74.2 «Қазақстанға арналған бухгалтерия» релизінде (3.0 редакциясы) тексерілді.
Сіз жаңа есептеуді — мерекеге арналған сыйлықақыны енгіздіңіз. «Жалақыны есептеу» құжатын өткіздіңіз, алайда бағдарлама ЖТС пен МЗЖ-ны сіз күткендей ұстамады: бірде артық салық салды, бірде мүлде есепке алмады. Немесе, керісінше, материалдық көмекке барлық жарналар есептелді, бірақ бұлай болмауға тиіс еді. Мұның себебі көбіне біреу: есептеу «Ұйымдардың есептеулері» анықтамалығының элементіне сілтеме жасайды, ал ондағы салық салу жолдары қате белгіленген. Қызметкер табысының әрбір теңгесіне қандай салықтар мен жарналар салынатынын дәл осы анықтамалық айқындайды. Оны ашып, 20 есептеуді кезекпен емес, бір ғана баптауды түзетесіз.
1. Мақсаты
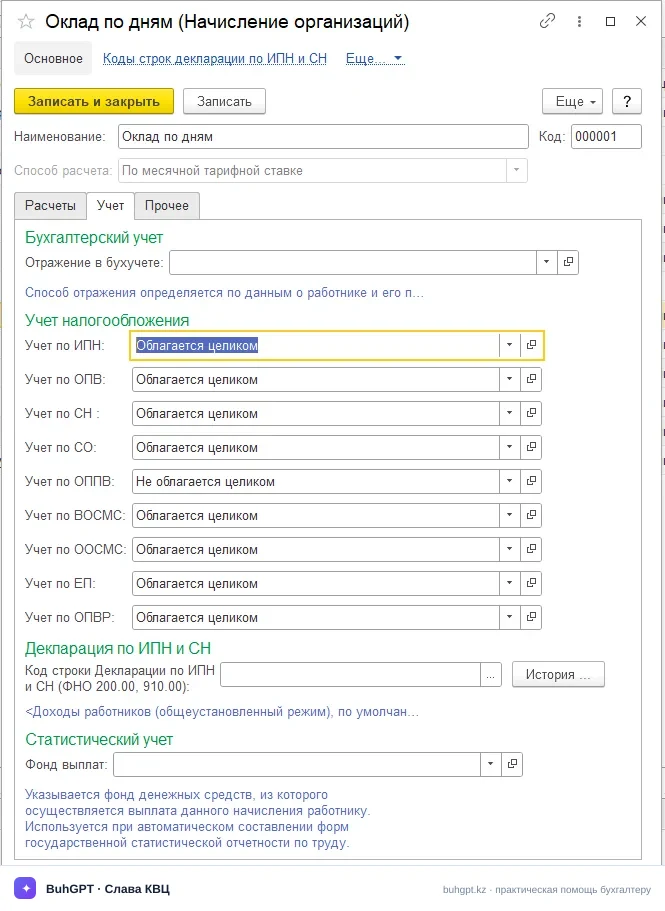
«Ұйымдардың есептеулері» анықтамалығы — салық салу баптаулары бар жеке тұлғаларға есептеу түрлерінің жіктеуіші. Әрбір есептеу түрі үшін Есепке алу қойындысында оған ЖТС, МЗЖ, ЖМЗЖ, МКЗЖ, ӘА, МӘМС аударымдары, МӘМС жарналары, ӘС және БТ салынатынын көрсетесіз. Есептеулер мен «Жалақы мен жарналарды есептеу» құжаты, сондай-ақ 200.00 нысанының қосымшалары осы баптауларға сүйенеді.
2. Қайдан табуға болады
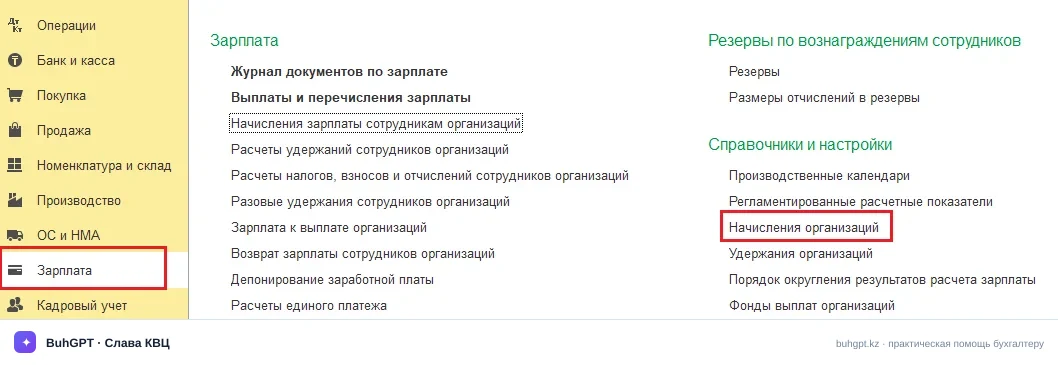
«Жалақы» бөлімі → «Анықтамалықтар мен баптаулар» тобы (кейбір интерфейстерде — «Сондай-ақ қараңыз») → «Ұйымдардың есептеулері».
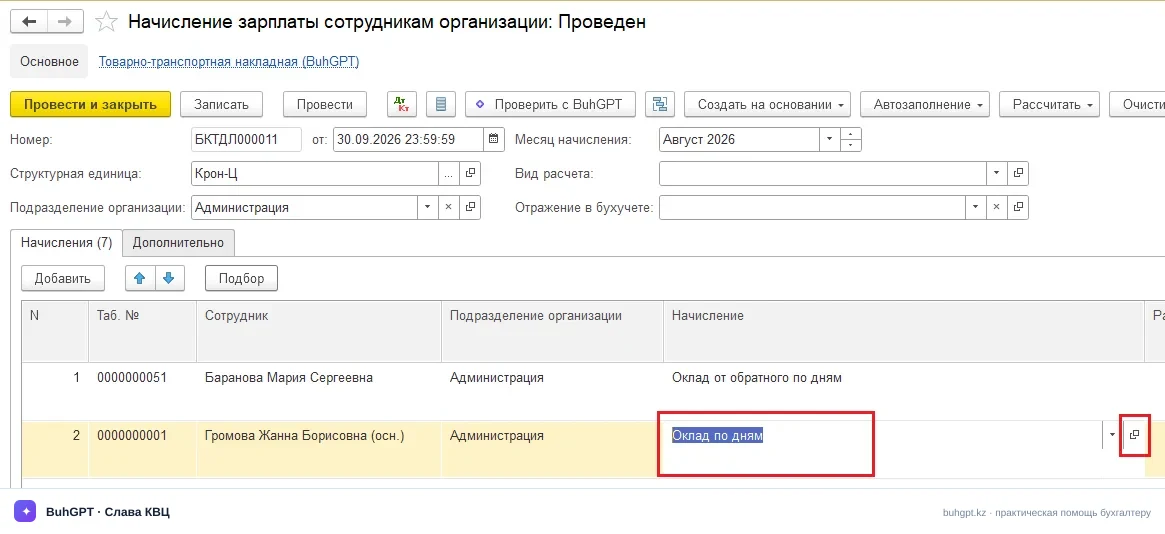
Екінші сенімді жол — есептеу карточкасынан: «Жалақы» бөлімі → «Ұйым қызметкерлеріне жалақы есептеу» құжаты → кез келген есептеуді ашыңыз → «Есептеу» өрісі → есептеу түрін ашу үшін «Ашу» түймесін басыңыз.
2а. Өз релизіңізді қалай білуге болады
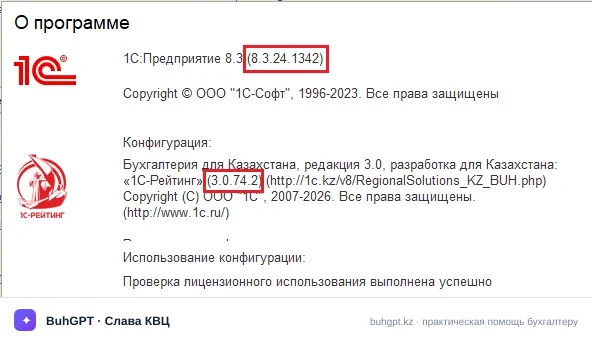
Мәзірдегі «Сервис және баптаулар» → «Бағдарлама туралы». Онда платформа нұсқасы (мысалы, 8.3.24.1342) және конфигурация релизі көрінеді. Бұл нұсқаулық 3.0.74.2 релизінде тексерілді. Егер сізде басқа релиз болса, салық салу белгілерінің жиынтығы мен табыс кодтары өзгеше болуы мүмкін — релиз жаңалықтарымен салыстырыңыз.
3. Қалай толтыру керек
Есептеулердің үлгілік түрлерінің көпшілігі анықтамалықта бастапқыдан бар (Күндер бойынша айлықақы, Демалыс ақысын төлеу, Ауру парақтарын төлеу, Демалыс өтемақысы және т.б.). Жеке түр сирек жасалады — әдетте қолданыстағы түрдің баптауларын тексеріп, түзету жеткілікті.
Нысанның негізгі деректемелері:
Атауы — міндетті. Мәнін нақты жазыңыз: «Тоқсандық сыйлықақы», «Салық салынбайтын материалдық көмек». Есептеулерден табыс түрін осы атау бойынша іздейсіз. Бұлыңғыр атау = жарты жылдан кейін біреудің қатесі.
Код — автоматты түрде толтырылады. Қолмен өзгертпеңіз: қайталанатын кодтар іріктеу мен есептілікті бұзады.
Есептеу тәсілі — есептеуді автоматты түрде есептеу кезінде қолданылатын формуланы айқындайды, міндетті түрде толтырылуға тиіс.
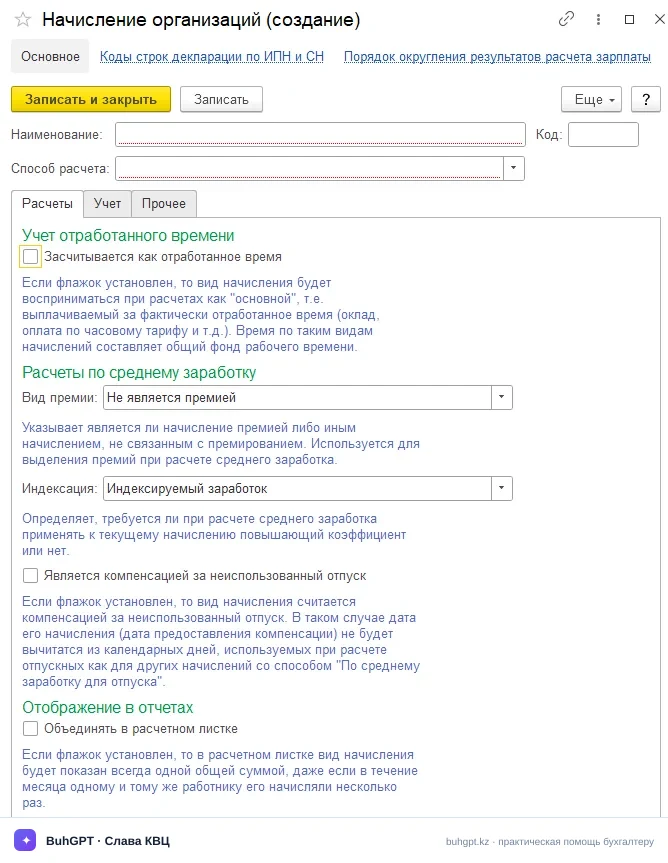
Есепке алу қойындысы:
Салық салуды есепке алу — карточканың негізгі бөлігі. Әрбір төлем үшін «Толығымен салынады / Толығымен салынбайды» белгісі бар. Нақты жағдайға сай белгілеңіз:
Белгі | Нені білдіреді | Қате болса не болады |
|---|---|---|
ЖТС | Табыс ЖТС салынатын 10% базаға кіреді | Қызметкерден салықты кем немесе артық ұстайсыз |
МЗЖ | Зейнетақы жарналарының 10% базасына кіреді | БЖЗҚ-мен алшақтық, толық аудармағаны үшін айыппұл |
ЖМЗЖ | Жұмыс берушінің ЖМЗЖ 3,5% базасына кіреді | Жұмыс берушінің міндеттемелерін кеміту |
ӘА | Әлеуметтік аударымдардың 5% базасына кіреді | МӘСҚ-ға аударудағы қате |
МӘМС | МӘМС аударымдарының 3% базасына кіреді | Жұмыс беруші аударымдарының кем төленуі |
МӘМСЖ | МӘМС жарналарының 2% базасына кіреді | Қызметкерден қате ұстау |
ӘС | Әлеуметтік салықтың 6% объектісіне кіреді | Әлеуметтік салық бойынша 200.00 жолының бұрмалануы |
ЖТС және ӘС бойынша декларация - өрісте осы есептеу сомасы жатқызылуға тиіс ЖТС және ӘС бойынша декларация (200.02 нысаны) жолының коды көрсетіледі.
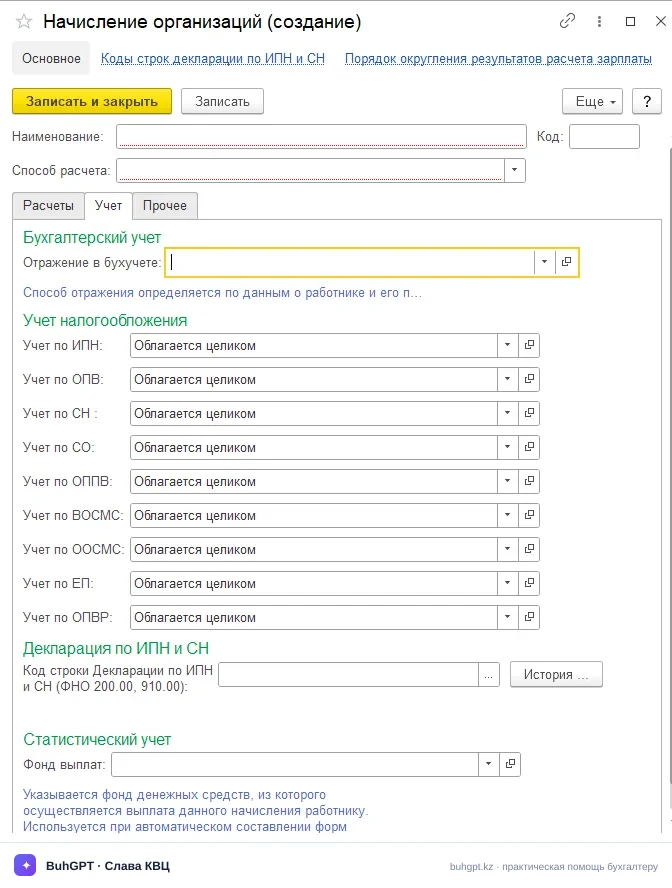
Кеңес: үлгілік түр сәйкес келсе, есептеудің жаңа түрін жасамаңыз. Баптаулары бірдей артық түрлер — есептіліктегі шатасудың көзі.
4. Бухгалтерлік жазбалары бар талданған мысал
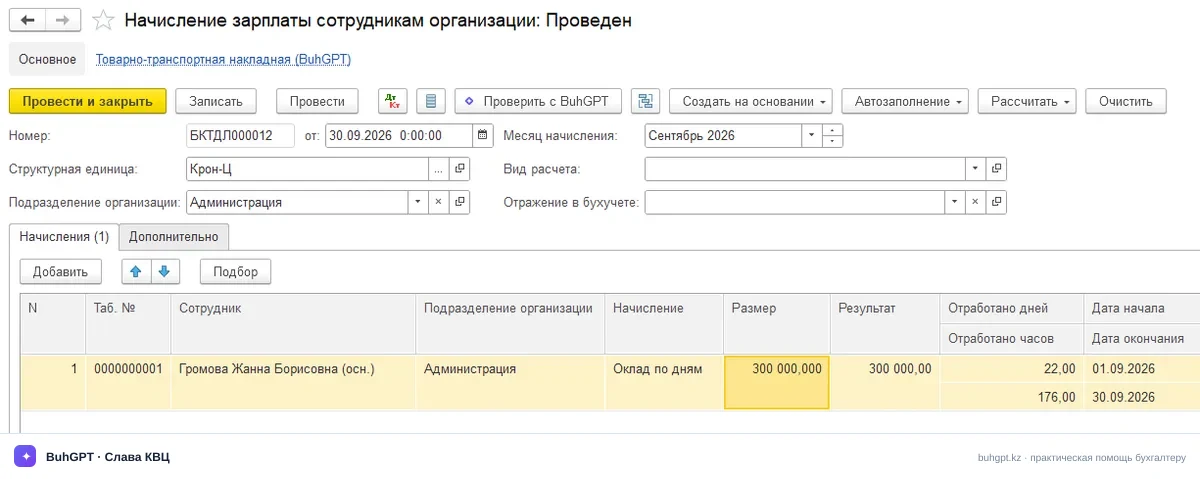
Менеджердің (әкімшілік персонал) айлықақысы — айына 300 000 ₸. «Күндер бойынша айлықақы» есептеуі салық салудың жеті белгісі қойылған есептеу түріне сілтеме жасайды. Мұның 2026 жылғы сандармен «Ұйым қызметкерлеріне жалақы есептеу», «Ұйым қызметкерлерінің ұсталымдарын есептеу» және «Ұйым қызметкерлерінің салықтарын, жарналары мен аударымдарын есептеу» құжаттарында қалай көрсетілетінін қарайық.
Қызметкерден ұсталатын сомалар:
МЗЖ = 10% × 300 000 = 30 000 ₸
МӘМСЖ = 2% × 300 000 = 6 000 ₸
ЖТС бойынша базалық шегерім = 30 АЕК = 30 × 4 325 = 129 750 ₸
ЖТС базасы = 300 000 − 30 000 (МЗЖ) − 6 000 (МӘМСЖ) − 129 750 (шегерім) = 134 250 ₸
ЖТС = 10% × 134 250 = 13 425 ₸
Төленуге тиіс = 300 000 − 30 000 − 6 000 − 13 425 = 250 575 ₸
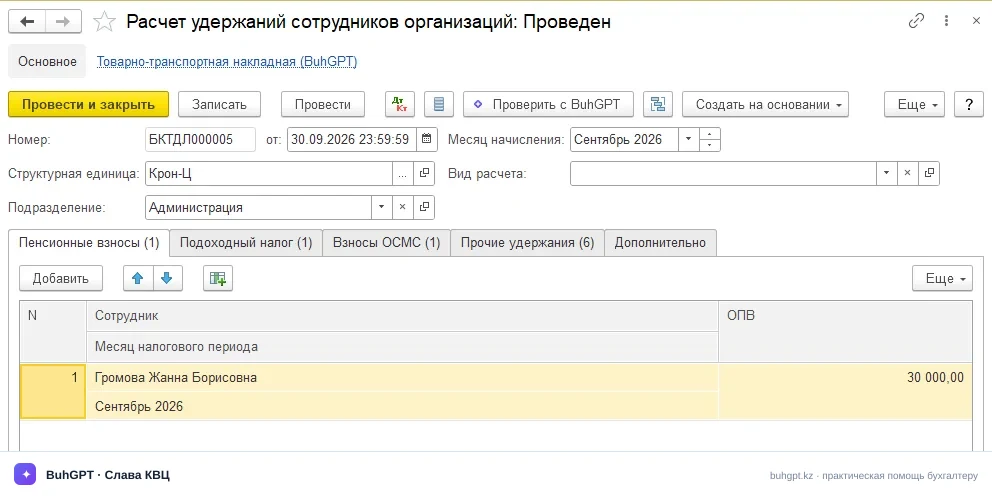
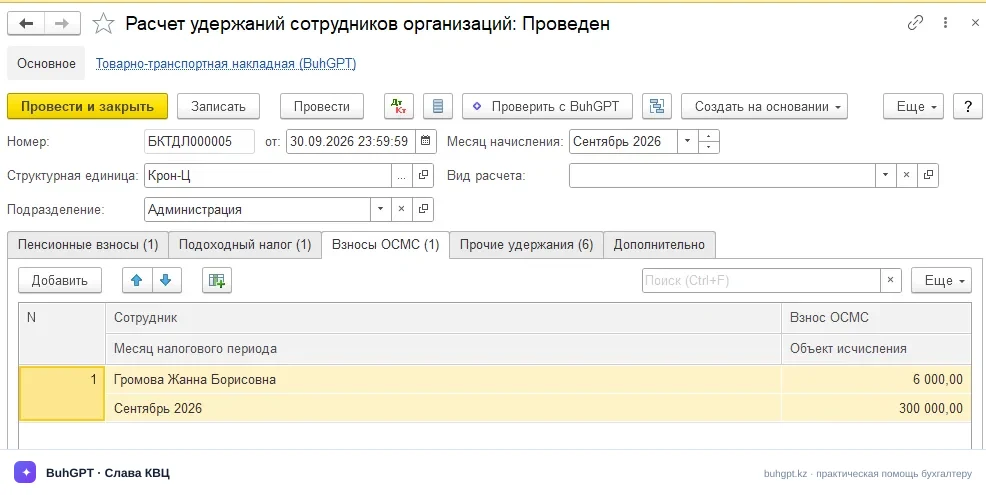
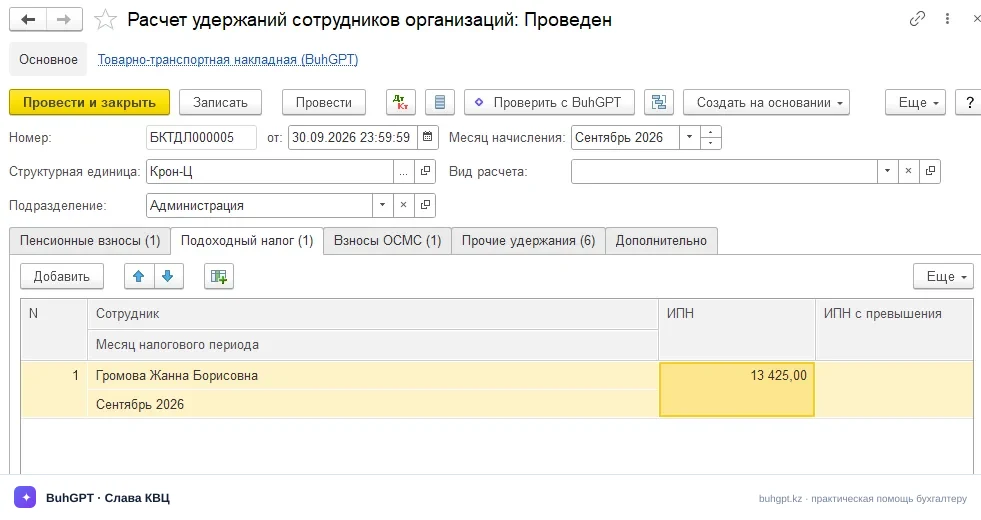
Жұмыс берушінің қаражаты есебінен төленетін төлемдер:
ЖМЗЖ = 3,5% × 300 000 = 10 500 ₸
ӘА = 5% × (300 000 − 30 000) = 5% × 270 000 = 13 500 ₸
МӘМС = 3% × 300 000 = 9 000 ₸
ӘС = 6% × (300 000 − 30 000 − 6 000) = 6% × 264 000 = 15 840 ₸
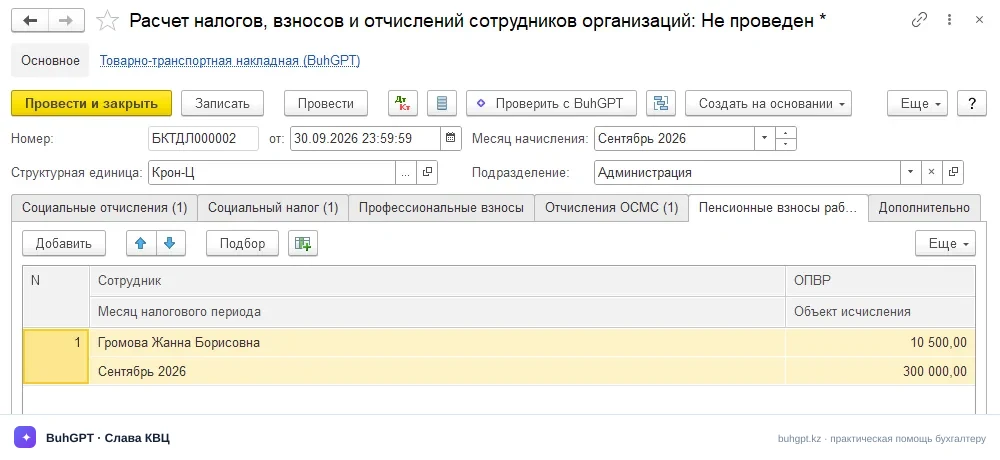
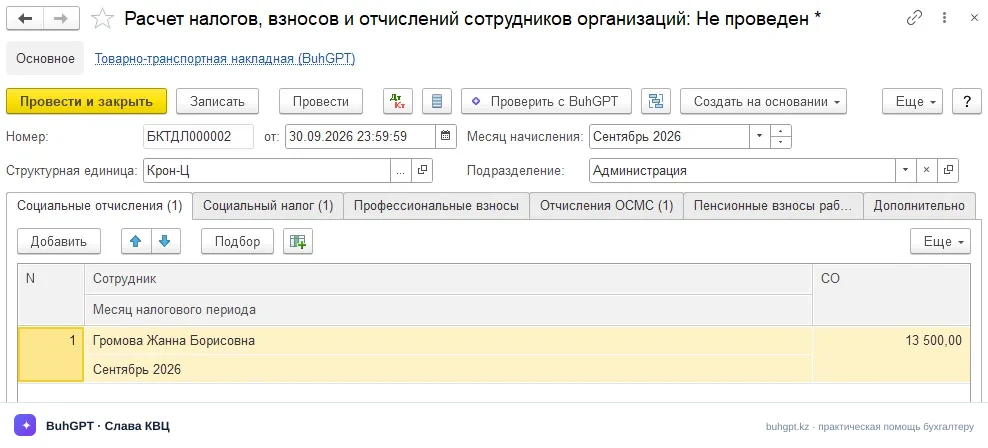
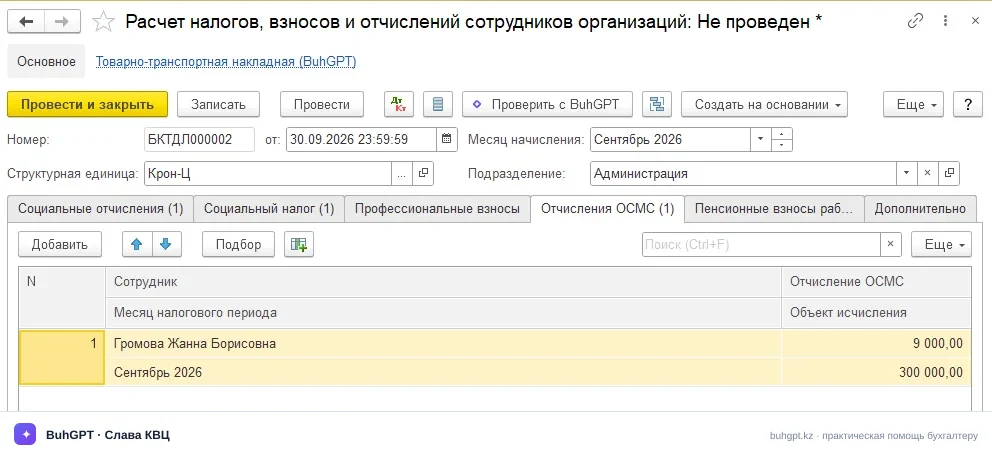
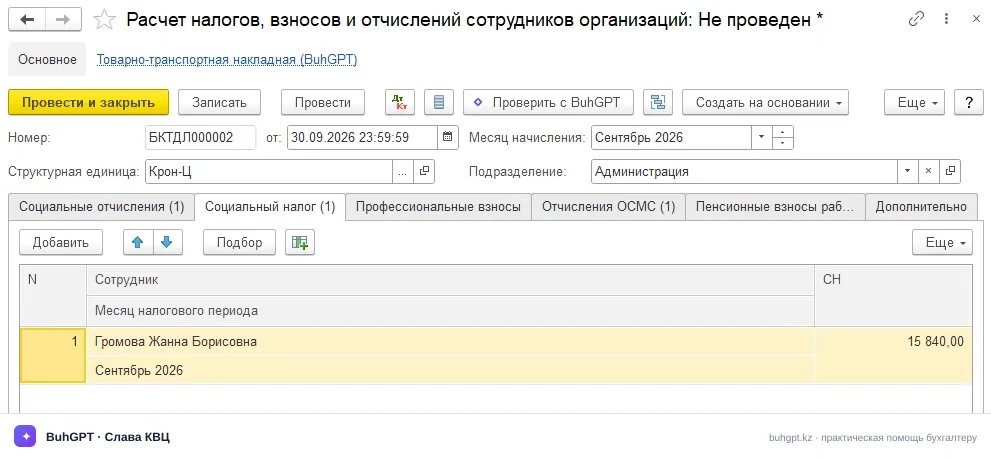
«Ұйымдардың есептеулері» анықтамалығының өзі бухгалтерлік жазбалар жасамайды — ол тек қағидаларды белгілейді. Бухгалтерлік жазбаларды «Жалақыны регламенттелген есепке алуда көрсету» қорытынды құжаты қалыптастырады.
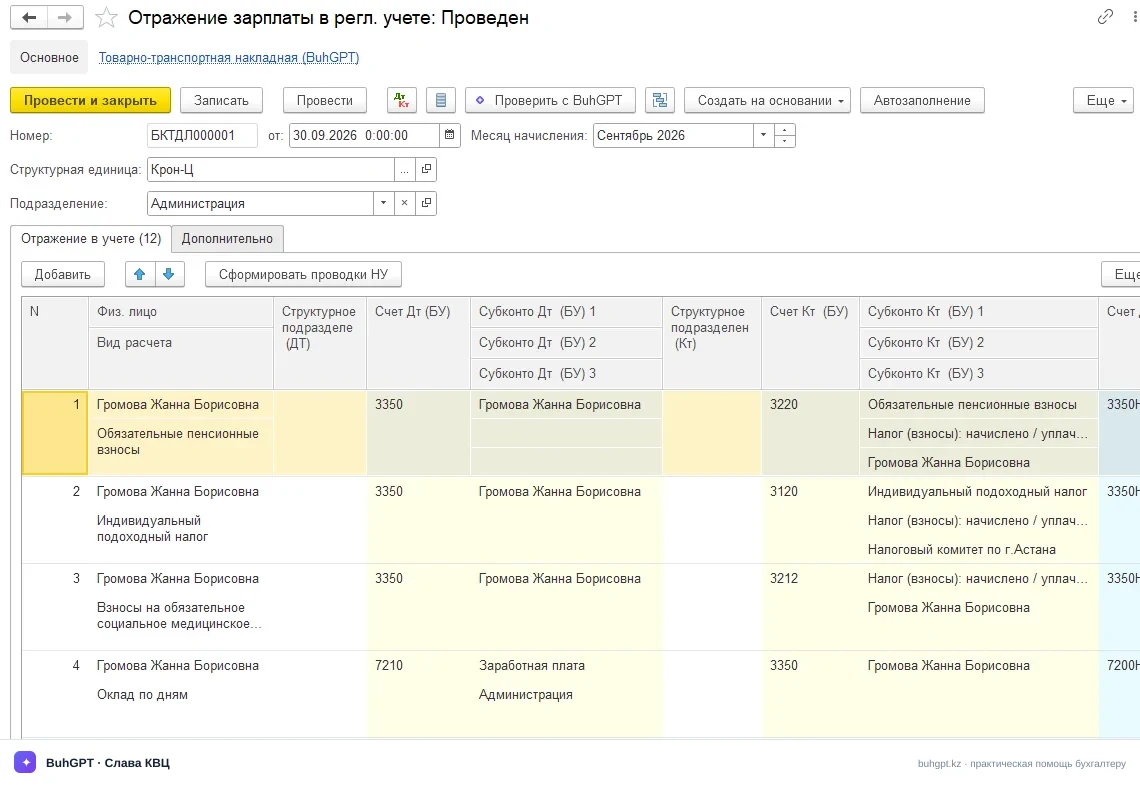
ҚР шоттарының үлгілік жоспары бойынша олар былай көрінеді:
Дт | Кт | Сома, ₸ | Мазмұны |
|---|---|---|---|
7210 | 3350 | 300 000 | Жалақы есептелді |
3350 | 3120 | 13 425 | ЖТС ұсталды |
3350 | 3220 | 30 000 | МЗЖ ұсталды |
3350 | 3212 | 6 000 | МӘМСЖ ұсталды |
7210 | 3211 | 13 500 | ӘА есептелді |
7210 | 3250 | 10 500 | ЖМЗЖ есептелді |
7210 | 3213 | 9 000 | МӘМС аударымдары есептелді |
7210 | 3150 | 15 840 | ӘС есептелді |
Егер есептеу түрінде «МЗЖ» белгісі алынып тасталса (мысалы, сыйлықақыны қателесіп осылай баптасаңыз), МЗЖ бойынша 30 000 ₸ жолы болмас еді, ал ЖТС базасы 164 250 ₸-ге дейін өсіп, ЖТС 13 425 ₸ орнына 16 425 ₸ болар еді. Бір белгі — есептеудегі үш қате.
5. Есептеулерді есептеу тәсілдері
Тізім жалақы блогы арқылы өтетін жеке тұлғалардың барлық есептеулерін қамтиды:
Айлық тарифтік мөлшерлеме бойынша / сағаттар бойынша — айлық еңбекақыға, жұмыс істеген уақытқа байланысты және мөлшері жалпы айға белгіленетін өзге де қосымша төлемдер мен үстемеақыларға арналған.
Айлық тарифтік мөлшерлеме бойынша кері тәсілмен — жұмыс істеген уақытты есепке алу ҚАЖЕТ БОЛМАҒАН кезде «кері тәсіл» қағидаты бойынша есептеуге арналған.
Айлық тарифтік мөлшерлеме бойынша кері тәсілмен күндер бойынша / сағаттар бойынша — жұмыс істеген уақытты есепке алу қажет кезде «кері тәсіл» қағидаты бойынша есептеуге арналған.
Сағаттық тарифтік мөлшерлеме бойынша — бір сағатқа белгіленген тарифтік мөлшерлеме бойынша есептелетін төлемдерге арналған.
Тіркелген сомамен — жұмыс істеген уақытқа қарамастан нақты сомалармен белгіленетін қосымша төлемдерге арналған.
Пайызбен — пайыздық қосымша төлемдер мен үстемеақылардың әртүрлі түрлеріне арналған. Пайыз алынатын түрлер Басқалар қойындысында көрсетіледі.
Аурухана төлемдері үшін / демалыс үшін орташа жалақы бойынша — демалыс және аурухана төлемдерін, пайдаланылмаған демалыс үшін өтемақыны есептеуге арналған. Орташа жалақыға енгізілетін түрлер Басқалар қойындысында көрсетіледі.
Айлық есептік көрсеткіш бойынша / күндер бойынша / сағаттар бойынша - айлық есептік көрсеткішке байланысты есептелетін төлемдерге арналған.
Ең төменгі жалақы бойынша / күндер бойынша / сағаттар бойынша - ең төменгі жалақыға байланысты есептелетін төлемдерге арналған.
6. Өткізу кезінде не қалыптастырылады
Анықтамалық құжат емес, оны жазу кезінде ол қозғалыстар жасамайды және өткізілмейді. Ол жанама түрде әсер етеді: оның өрістеріндегі мәндерді «Ұйым қызметкерлеріне есептеу», «Ұйым қызметкерлерінің ұсталымдарын есептеу», «Ұйым қызметкерлерінің салықтарын, жарналары мен аударымдарын есептеу» және «Жалақыны регламенттелген есепке алуда көрсету» есептеулері мен құжаттары пайдаланады және олар мыналарды жасайды:
Бухгалтерлік жазбалар (жоғарыдағы кестені қараңыз);
Тіркелімдер бойынша қозғалыстар: табыстарды, ЖТС, МЗЖ, ЖМЗЖ, ӘА, МӘМС, МӘМСЖ және ӘС есепке алу — кейін солардан 200.00 нысаны құралады;
Есеп айырысу парағына және жиынтықтарға арналған деректер.
Электрондық құжаттардың (ЭШФ, ТІЖ) бұл анықтамалыққа қатысы жоқ — олар жалақыға емес, өткізуге қатысты.
7. Баспа нысандары
Анықтамалықтың өз баспа нысандары жоқ — бұл жіктеуіш. Есептеу түрлерінің баптаулары жалақы құжаттарының баспа нысандарында көрсетіледі:
Есеп айырысу парағы — қай есептеуге қалай салық салынғаны көрінеді;
Есептеулер мен ұсталымдар жиынтығы;
200.00 декларациясының қосымшалары (200.01, 200.05) — есептеулерді кодтар мен түрлер бойынша бөлу.
Баптаулардың қалай жұмыс істегенін тексеру үшін жалақыны есептегеннен кейін нақты қызметкердің есеп айырысу парағын басып шығарыңыз.
8. Жиі кездесетін қателер
Табысқа ескі қағидалар бойынша салық салынды (30 АЕК емес, 14 АЕК шегерім). Табыс түрінің баптаулары немесе есепке алу параметрлері 2026 жылдан ертерек күнмен белгіленген. Баптаулардың қолданыла бастайтын күнін тексеріп, 01.01.2026 бастап базалық шегерімді 30 АЕК-ке дейін жаңартыңыз.
Сыйлықақы МЗЖ / ӘС базасына кірмеді. Табыс түрінде тиісті мән алынып тасталған. Белгіні қойып, бір айға арналған «Ұйым қызметкерлеріне есептеу», «Ұйым қызметкерлерінің ұсталымдарын есептеу» және «Ұйым қызметкерлерінің салықтарын, жарналары мен аударымдарын есептеу» құжаттарын қайта есептеңіз — өткен күнмен есептеу өздігінен қайта есептелмейді.
9. Жиі қойылатын сұрақтар
Неліктен материалдық көмек бойынша кейбір салық салу белгілері алынып тасталған? Материалдық көмектің бір бөлігі ҚР Салық кодексіндегі түзетулер шегінде салық салудан босатылады. Мұндай табыс түрі бойынша ЖТС және жарналардың бір бөлігі алынып тасталады — бағдарлама белгілердің нақты мәндеріне қарай есептейді.
Мен салық салу белгісін өзгерттім, бірақ жалақы қайта есептелмеді. Неліктен? Табыс түрінің баптаулары есептеу кезінде қолданылады. Өткізіліп қойған «Ұйым қызметкерлеріне жалақы есептеу» құжатын қайта өткізу қажет — сонда ол жаңа қағидаларды қолданады.
Қазіргі ЖТС бойынша базалық салық шегерімі қандай? 2026 жылдан бастап — айына 30 АЕК, яғни 30 × 4 325 = 129 750 ₸, бірақ жылына 360 АЕК-тен аспайды. Бұрынғы 14 АЕК енді қолданылмайды.
ЖТС мөлшерлемесі қандай және 15% шегі қай жерде? Жылына 8 500 АЕК-ке дейінгі табыстан 10% және осы шектен асатын сомадан 15%. Үлгілік айлықақылар үшін 10% қолданылады.
Бұл анықтамалық 200.00 нысанымен қалай байланысты? Декларация жолының коды соманың декларацияның қай жолы мен қосымшасына түсетінін айқындайды. Қате код — 200.00 нысанындағы алшақтық.
ЖМЗЖ мөлшерлемесі шынымен 3,5% ма? Иә, 2026 жылы жұмыс берушінің міндетті зейнетақы жарналары 3,5% құрайды (мөлшерлеме кезең-кезеңімен өседі).
Кездейсоқ жойылған үлгілік табыс түрін қалпына келтіруге бола ма? Алдын ала анықталған түрлерді жоюға болмайды — оларды тек жоюға белгілеуге болады. Егер үлгілік элемент жоғалса, конфигурацияны жаңартыңыз: жаңарту кезінде алдын ала анықталған деректер қалпына келтіріледі.
10. Сабақтас құжаттар
Қайда қолданылады: «Ұйым қызметкерлеріне есептеу», «Ұйым қызметкерлерінің ұсталымдарын есептеу», «Ұйым қызметкерлерінің салықтарын, жарналары мен аударымдарын есептеу» құжаттары — ЖТС, МЗЖ, ЖМЗЖ, ӘА, МӘМС, МӘМСЖ және ӘС есептеу кезінде салық салу белгілерін алады.
Қорытындылар қайда түседі: қосымшалары бар «200.00 нысаны» регламенттелген есебі (ЖТС және ӘС бойынша декларация).
Байланысты объектілер: АҚС шарттары, «Қызметкерлер» және «Жеке тұлғалар» анықтамалықтары, жалақыны есепке алу параметрлері (онда өзекті мөлшерлемелер мен шегерім белгіленеді).
Өз релизіңізді қалай білуге болады: «Сервис және баптаулар» → «Бағдарлама туралы» — онда платформа нұсқасы мен конфигурация релизі көрсетілген.
Әдістемелік құрал «Қазақстанға арналған бухгалтерия», 3.0 редакциясы, 3.0.74.2 релизі үшін дайындалған. Жаңа релизге көшкен кезде мөлшерлемелерді, табыс кодтарын және АЕК/ЕТЖ мөлшерлерін салыстырып тексеріңіз.