已在"哈萨克斯坦会计"3.0.74.2 版本(3.0 版)上验证。
1. 用途
该单据反映向购买方提供生产性服务的事实。通过一次过账,它确认销售收入(6010 账户)、计提增值税(3130)并将服务的实际成本核销至费用(7010)。以此为依据开具 ЭСФ。
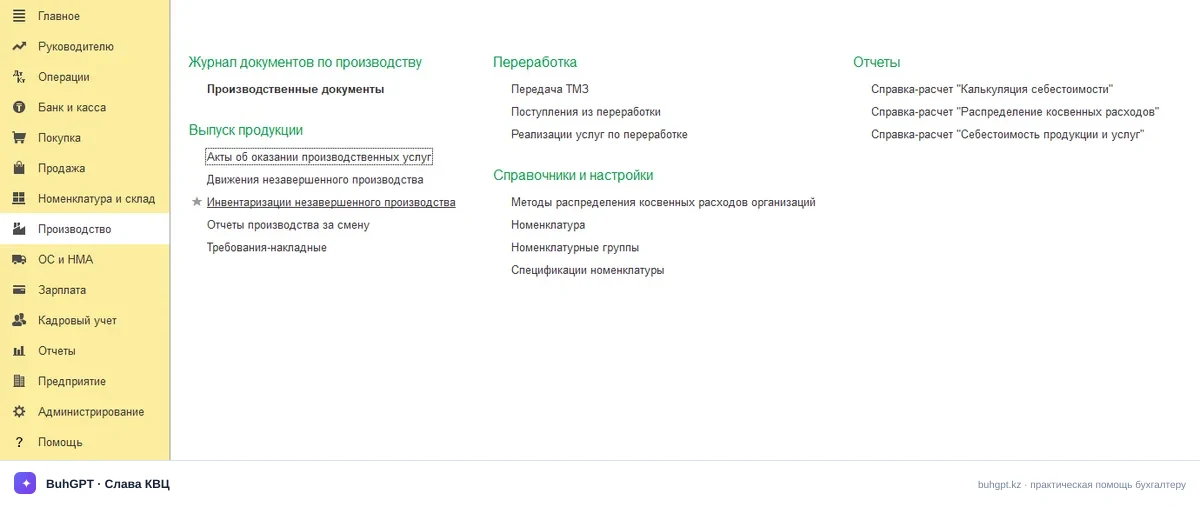
2. 在哪里查找
3. 如何填写
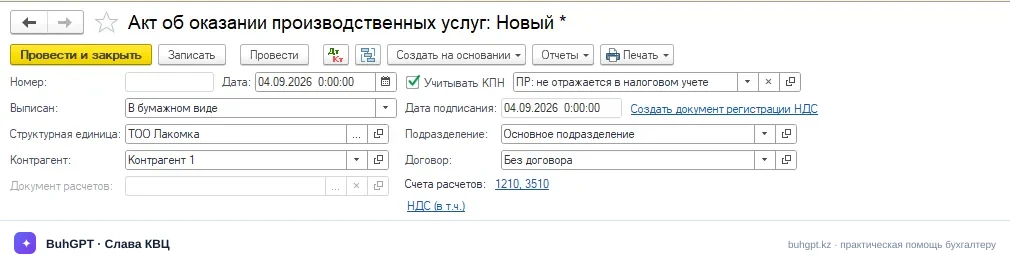
我们来分析表头、表格部分和选项卡。必填字段已明确标注。
表头
字段 | 用途及出错后果 |
|---|---|
组织(必填) | 您作为执行方的法人实体。核算账户、增值税税率和 ЭСФ 数据都取决于它。如果有多个组织并选错了——会计分录会记到错误的公司,ЭСФ 会以他人的 БИН 发出。 |
交易对方(必填) | 服务的委托方。填充 1210 应收账款以及 ЭСФ 中的收货方。选错了——债务会挂到错误的交易对方名下,对账单对不上。 |
合同(必填) | 合同类型必须为"与购买方"。它决定结算货币、往来结算账户和分析核算。如果代入了错误类型的合同,单据无法过账。 |
日期(必填) | 收入和增值税的确认日期。它同时也是 ЭСФ 的周转日期(须在期限内开具)。填错月份——收入和增值税会计入错误的纳税期。 |
付款发票 | 非必填,用于与给购买方的发票关联。不影响会计分录。 |
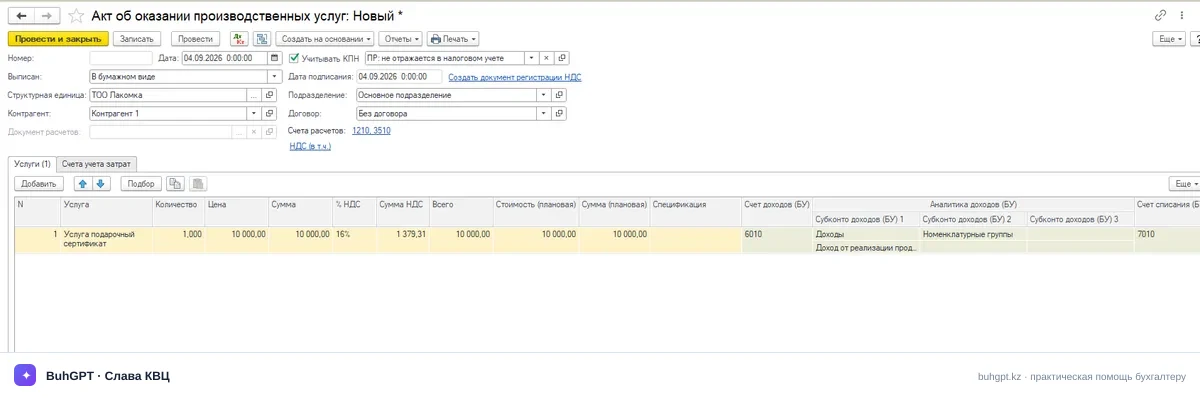
"服务"表格部分
主要选项卡。每一行——一项服务。
列 | 用途及出错后果 |
|---|---|
物料名录(服务)(必填) | 类型为"服务"的项目。它会带出收入和成本的核算账户。如果选了普通商品——程序会像对待 ТМЗ 一样要求填写核销账户。 |
数量 / 单价 / 金额 | 收入金额的依据。单价取自合同的价格类型;请检查它是不含增值税的(或含增值税——取决于"价格含增值税"的设置)。搞混了——金额会与交易对方的单据恰好相差一个增值税额。 |
增值税 %(必填) | 对于应税服务——16%(哈萨克斯坦 2026 年规定)。有"不含增值税"和"免税"选项。若沿用旧库中的 12%——将会少缴增值税。 |
增值税额 | 根据金额和税率自动计算。仅在与交易对方 ЭСФ 有分币级差异时才手动修改。 |
收入账户(必填) | 默认为 6010"服务销售收入"。 |
增值税账户 | 3130"应缴增值税"。 |
计划成本(必填) | 允许每天过账销售单据并核销成本,而无需等到月末汇总所有费用。 |
"核算账户 / 成本"选项卡
此处设定从何处核销服务的实际成本。通常是 8110"基本生产"账户;总额转入 7010"已销售服务成本"的借方。
用"过账并关闭"按钮过账单据。
4. 操作类型
该单据支持以下场景:
向购买方提供服务——标准情形:收入 + 增值税 + 成本核销。
不含增值税 / 免税服务——税率为"不含增值税"或"免税",不生成 3130 分录。
以外币计价的服务——在外币合同下,金额按当日汇率折算为坚戈;结算以合同货币进行。
按多个物料组细分的服务——多行使用不同的组,成本按每一组分别核销。
向结构分部提供服务 / 内部服务——在相应的分析核算设置下。
5. 过账时生成的内容
会计分录:确认收入(借 1210 贷 6010)、计提增值税(借 1210 贷 3130)、核销成本(借 7010 贷 8110)。
登记簿变动:
增值税核算登记簿(用于增值税申报,300.00 表)——销售周转额和计提的增值税。
与交易对方的往来结算——应收账款增加。
用于税务核算(КПН)的收入/销售登记簿。
6. 常见错误
"未填写必填项『物料组』的值"——您没有在服务行中指定组。没有它,程序不知道从何处核销成本。请在"物料组"列填入生产中累积费用所用的同一组。
"核算账户与物料类型不符"——选择了类型为"商品"而非"服务"的物料。请在物料卡片中更改类型,或选择正确的项目。
单据金额与交易对方金额相差一个增值税额——您和交易对方的"价格含增值税"设置不同,或税率不同。请检查表单中的标志和 16% 税率。
成本未核销(没有借 7010 的分录)——8110 账户上指定的物料组下没有累积费用,或会计政策中设定为月末结账时核销。请检查 8110 的余额,并等待"月末结账"的常规操作。
"单据日期早于编辑禁止日期"——期间已关闭。请取消禁止日期或将单据放入已开放的期间。
ЭСФ 逾期开具——单据按时过账,但忘记将电子发票发送至 ИС ЭСФ 系统。请在法律规定的期限内开具并发送 ЭСФ,以免被罚款。
7. FAQ:常见问题
问:为什么必须指定计划价格?我们没有计划成本。
答:这是 1С 生产核算的技术特性。没有计划成本,单据在过账时不会将费用从 8 类账户(例如 8110)核销到 7010 成本账户。如果确切金额未知,请填入大致成本或临时填入销售价格。月末"月末结账"(成本计算)单据会自动将该数字调整为实际值。
问:在哈萨克斯坦,生产服务的 ЭАВР 和 ЭСФ 开具期限是多久?
答:根据哈萨克斯坦税法典,服务的 ЭСФ 应在周转发生日之后不迟于 15 个日历日内开具。而周转日期为双方签署完工验收单(ЭАВР)之日。因此,先发送并批准 ЭАВР,然后才在此基础上开具 ЭСФ。
"1С:哈萨克斯坦会计 3.0"中的"生产服务提供单"是那些不仅从事转售,而且从事生产性作业和服务提供的企业的关键工具。