Статья 66 НК РК 2026 — Общие положения по исполнению налогового обязательства при передаче имущества в доверительное управление
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Для целей настоящего Кодекса под налоговым обязательством по деятельности по передаче имущества в доверительное управление понимается налоговое обязательство, возникающее в результате учреждения доверительного управления имуществом, в процессе его осуществления и (или) прекращения.
Исполнение налогового обязательства по корпоративному и индивидуальному подоходным налогам по деятельности по доверительному управлению осуществляется:
1) учредителем доверительного управления по договору доверительного управления имуществом, акту об учреждении доверительного управления имуществом или выгодоприобретателем в иных случаях возникновения доверительного управления имуществом (далее по тексту настоящего Кодекса – учредитель доверительного управления) по:
переданным в доверительное управление доле участия и (или) акциям;
переданному в доверительное управление Национальному Банку имуществу, за исключением активов Национального фонда Республики Казахстан;
имуществу, переданному в доверительное управление по акту об учреждении доверительного управления имуществом;
доходу, полученному юридическим лицом, индивидуальным предпринимателем от банка второго уровня по доверительным операциям;
составлению и представлению декларации в соответствии с Конституционным законом Республики Казахстан "О выборах в Республике Казахстан", Уголовно-исполнительным кодексом Республики Казахстан и Законом Республики Казахстан "О противодействии коррупции", если учредитель доверительного управления является физическим лицом, на которого возложена такая обязанность.
Для целей настоящего Кодекса под актом об учреждении доверительного управления имуществом понимается документ, который служит основанием возникновения доверительного управления имуществом, по которому доверительными управляющими являются физическое лицо – нерезидент или юридическое лицо – нерезидент, не осуществляющее деятельность в Республике Казахстан;
2) доверительным управляющим – в иных случаях возникновения доверительного управления имуществом. При этом налоговое обязательство по доходу, полученному физическим лицом, кроме индивидуального предпринимателя, и юридическим лицом – нерезидентом, осуществляющим деятельность в Республике Казахстан без образования постоянного учреждения, от доверительных операций, осуществляемых банком второго уровня, являющимся налоговым агентом, исполняется таким банком второго уровня в виде исполнения обязанностей налогового агента.
Доверительный управляющий исполняет налоговые обязательства, возникающие с даты:
государственной регистрации права доверительного управления имуществом, – в случае, если в соответствии с законодательством Республики Казахстан такое право подлежит государственной регистрации;
заключения договора доверительного управления имуществом или документа, подтверждающего наступление иного случая возникновения доверительного управления имуществом, – в случае, если в соответствии с законодательством Республики Казахстан право доверительного управления не подлежит государственной регистрации.
2. Исполнение налогового обязательства, возникающего по налогу на добавленную стоимость по деятельности по доверительному управлению, осуществляется доверительным управляющим в порядке, определенном разделом 7 и статьями 99 – 101 настоящего Кодекса.
3. Исполнение налогового обязательства, возникающего по налогам, не указанным в пунктах 1 и 2 настоящей статьи, и платежам в бюджет, осуществляется лицом, признаваемым плательщиком такого налога, платежа в бюджет в соответствии с настоящим Кодексом, если иное не установлено статьей 67 настоящего Кодекса.
4. Доверительный управляющий – физическое лицо, являющийся резидентом, должен встать на регистрационный учет в налоговом органе в качестве индивидуального предпринимателя в порядке, определенном статьей 97 настоящего Кодекса, кроме случаев получения в доверительное управление имущества в виде доли участия и акций.
5. Положения настоящего параграфа не применяются к налоговым обязательствам, возникающим в результате учреждения, осуществления и (или) прекращения управляющей компанией доверительного управления активами инвестиционного фонда в соответствии с законодательством Республики Казахстан об инвестиционных и венчурных фондах.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Исполнение налоговых обязательств при доверительном управлении имуществом (Статья 66 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 66 Налогового кодекса Республики Казахстан, регулирующей порядок исполнения налоговых обязательств при передаче имущества в доверительное управление. Основная цель статьи — четкое разграничение ответственности между учредителем доверительного управления и доверительным управляющим.
Ключевым выводом является то, что налоговое обязательство возникает на всех этапах: от учреждения до прекращения управления. Ответственность за уплату налогов распределяется в зависимости от вида передаваемого имущества, статуса сторон и характера налоговых выплат.
Подробный анализ ключевых тем
1. Распределение обязанностей по подоходным налогам (КНП и ИПН)
Согласно источнику, исполнение обязательств по корпоративному и индивидуальному подоходным налогам разделено между учредителем и управляющим на основании типа активов и условий договора.
| Субъект ответственности | Сфера ответственности / Типы активов |
|---|---|
| Учредитель доверительного управления | - Доли участия и акции. - Имущество, переданное Национальному Банку (кроме активов Нацфонда). - Имущество, переданное по специальному акту об учреждении. - Составление и представление деклараций (для физлиц). |
| Доверительный управляющий | - Все «иные случаи» возникновения доверительного управления, не закрепленные за учредителем. |
| Банк второго уровня (как налоговый агент) | - Доходы, полученные физическими лицами и юридическими лицами-нерезидентами от доверительных операций. |
2. Регулирование деятельности нерезидентов
Особое внимание уделяется ситуациям, в которых участвуют иностранные лица:
- Акт об учреждении: Если доверительными управляющими выступают нерезиденты, документом, подтверждающим возникновение управления, признается акт об учреждении доверительного управления.
- Налоговое агентирование: Банки второго уровня обязаны удерживать налоги с доходов нерезидентов, полученных в рамках доверительных операций.
3. НДС и прочие налоги
Порядок исполнения обязательств по налогу на добавленную стоимость (НДС) выделен в отдельную категорию:
- НДС: Всегда исполняется доверительным управляющим в соответствии с разделом 7 и статьями 99–101 Кодекса.
- Другие налоги и платежи: По общему правилу исполняются лицом, признаваемым плательщиком, если иное не предусмотрено специальными нормами (статья 67 Кодекса).
4. Временные рамки и административные требования
- Начало обязательств: Доверительный управляющий вступает в права и обязанности налогоплательщика с даты государственной регистрации права (если это требуется законом) либо с даты заключения договора/подписания иного документа.
- Регистрация ИП: Физическое лицо-резидент, становясь доверительным управляющим, обязано зарегистрироваться в качестве индивидуального предпринимателя (ИП). Исключение составляют только случаи управления долями участия и акциями.
Важные цитаты и их контекст
«Налоговое обязательство, связанное с передачей имущества в доверительное управление, возникает при учреждении, осуществлении и прекращении такого управления».
Контекст: Эта фраза устанавливает непрерывность налогового контроля на протяжении всего жизненного цикла доверительного управления, исключая возможность возникновения «серых зон» при смене статуса имущества.
«Актом об учреждении доверительного управления признается документ, который подтверждает возникновение доверительного управления, если доверительными управляющими являются нерезиденты».
Контекст: Уточнение необходимо для юридической идентификации оснований возникновения налоговых обязательств в международном контексте, где стандартный договор может быть заменен иным административным актом.
«Доверительный управляющий, являющийся физическим лицом-резидентом, должен зарегистрироваться в налоговом органе как индивидуальный предприниматель, кроме случаев получения имущества в виде доли участия и акций».
Контекст: Данная норма подчеркивает предпринимательский характер деятельности управляющего и устанавливает четкое требование к его правовому статусу в РК.
Практические выводы
На основании Статьи 66 можно выделить следующие ключевые аспекты для участников правоотношений:
- Для физических лиц-управляющих: Необходима обязательная регистрация в качестве ИП перед началом управления имуществом (за исключением ценных бумаг и долей участия), чтобы избежать нарушений налогового законодательства.
- Для учредителей-физических лиц: Передача имущества в управление не освобождает от обязанности по представлению налоговой декларации, если такая обязанность предусмотрена законом.
- Исключения по инвестфондам: Важно учитывать, что данные правила не распространяются на управляющие компании инвестиционных и венчурных фондов. Их деятельность регулируется профильным законодательством.
- Банковский сектор: Банки второго уровня несут ответственность как налоговые агенты при проведении доверительных операций для физических лиц и нерезидентов, что требует строгого учета соответствующих доходов.
- Приоритет регистрации: Исполнение обязательств жестко привязано к моменту юридического оформления отношений (регистрации права или подписания договора), что определяет точку отсчета для налогового периода.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой момент возникают налоговые обязательства, связанные с передачей имущества в доверительное управление?
При учреждении, осуществлении и прекращении такого управления.. Согласно статье 66, налоговое обязательство охватывает все стадии — от момента создания до завершения процесса управления.
Кто исполняет налоговые обязательства по подоходным налогам при передаче в доверительное управление акций и долей участия?
Учредитель доверительного управления.. Статья 66 прямо указывает, что при передаче долей участия и акций исполнение обязательств по КНП и ИПН остается за учредителем.
Какое требование предъявляется к доверительному управляющему — физическому лицу-резиденту, если он управляет имуществом, не являющимся акциями?
Зарегистрироваться в качестве индивидуального предпринимателя.. Закон обязывает резидентов-физлиц регистрироваться как ИП для осуществления функций управляющего (за исключением управления акциями).
С какой даты доверительный управляющий начинает исполнять налоговые обязательства, если законодательством требуется государственная регистрация права доверительного управления?
С даты государственной регистрации права доверительного управления.. При наличии требования о регистрации, именно она является юридическим моментом начала исполнения налоговых обязательств управляющим.
В какой роли выступает банк второго уровня при выплате доходов физическим лицам от доверительных операций?
В качестве налогового агента.. Банк обязан удерживать и перечислять налоги с доходов, выплачиваемых клиентам по таким операциям.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 66. Бесплатно.
📊 Инфографика
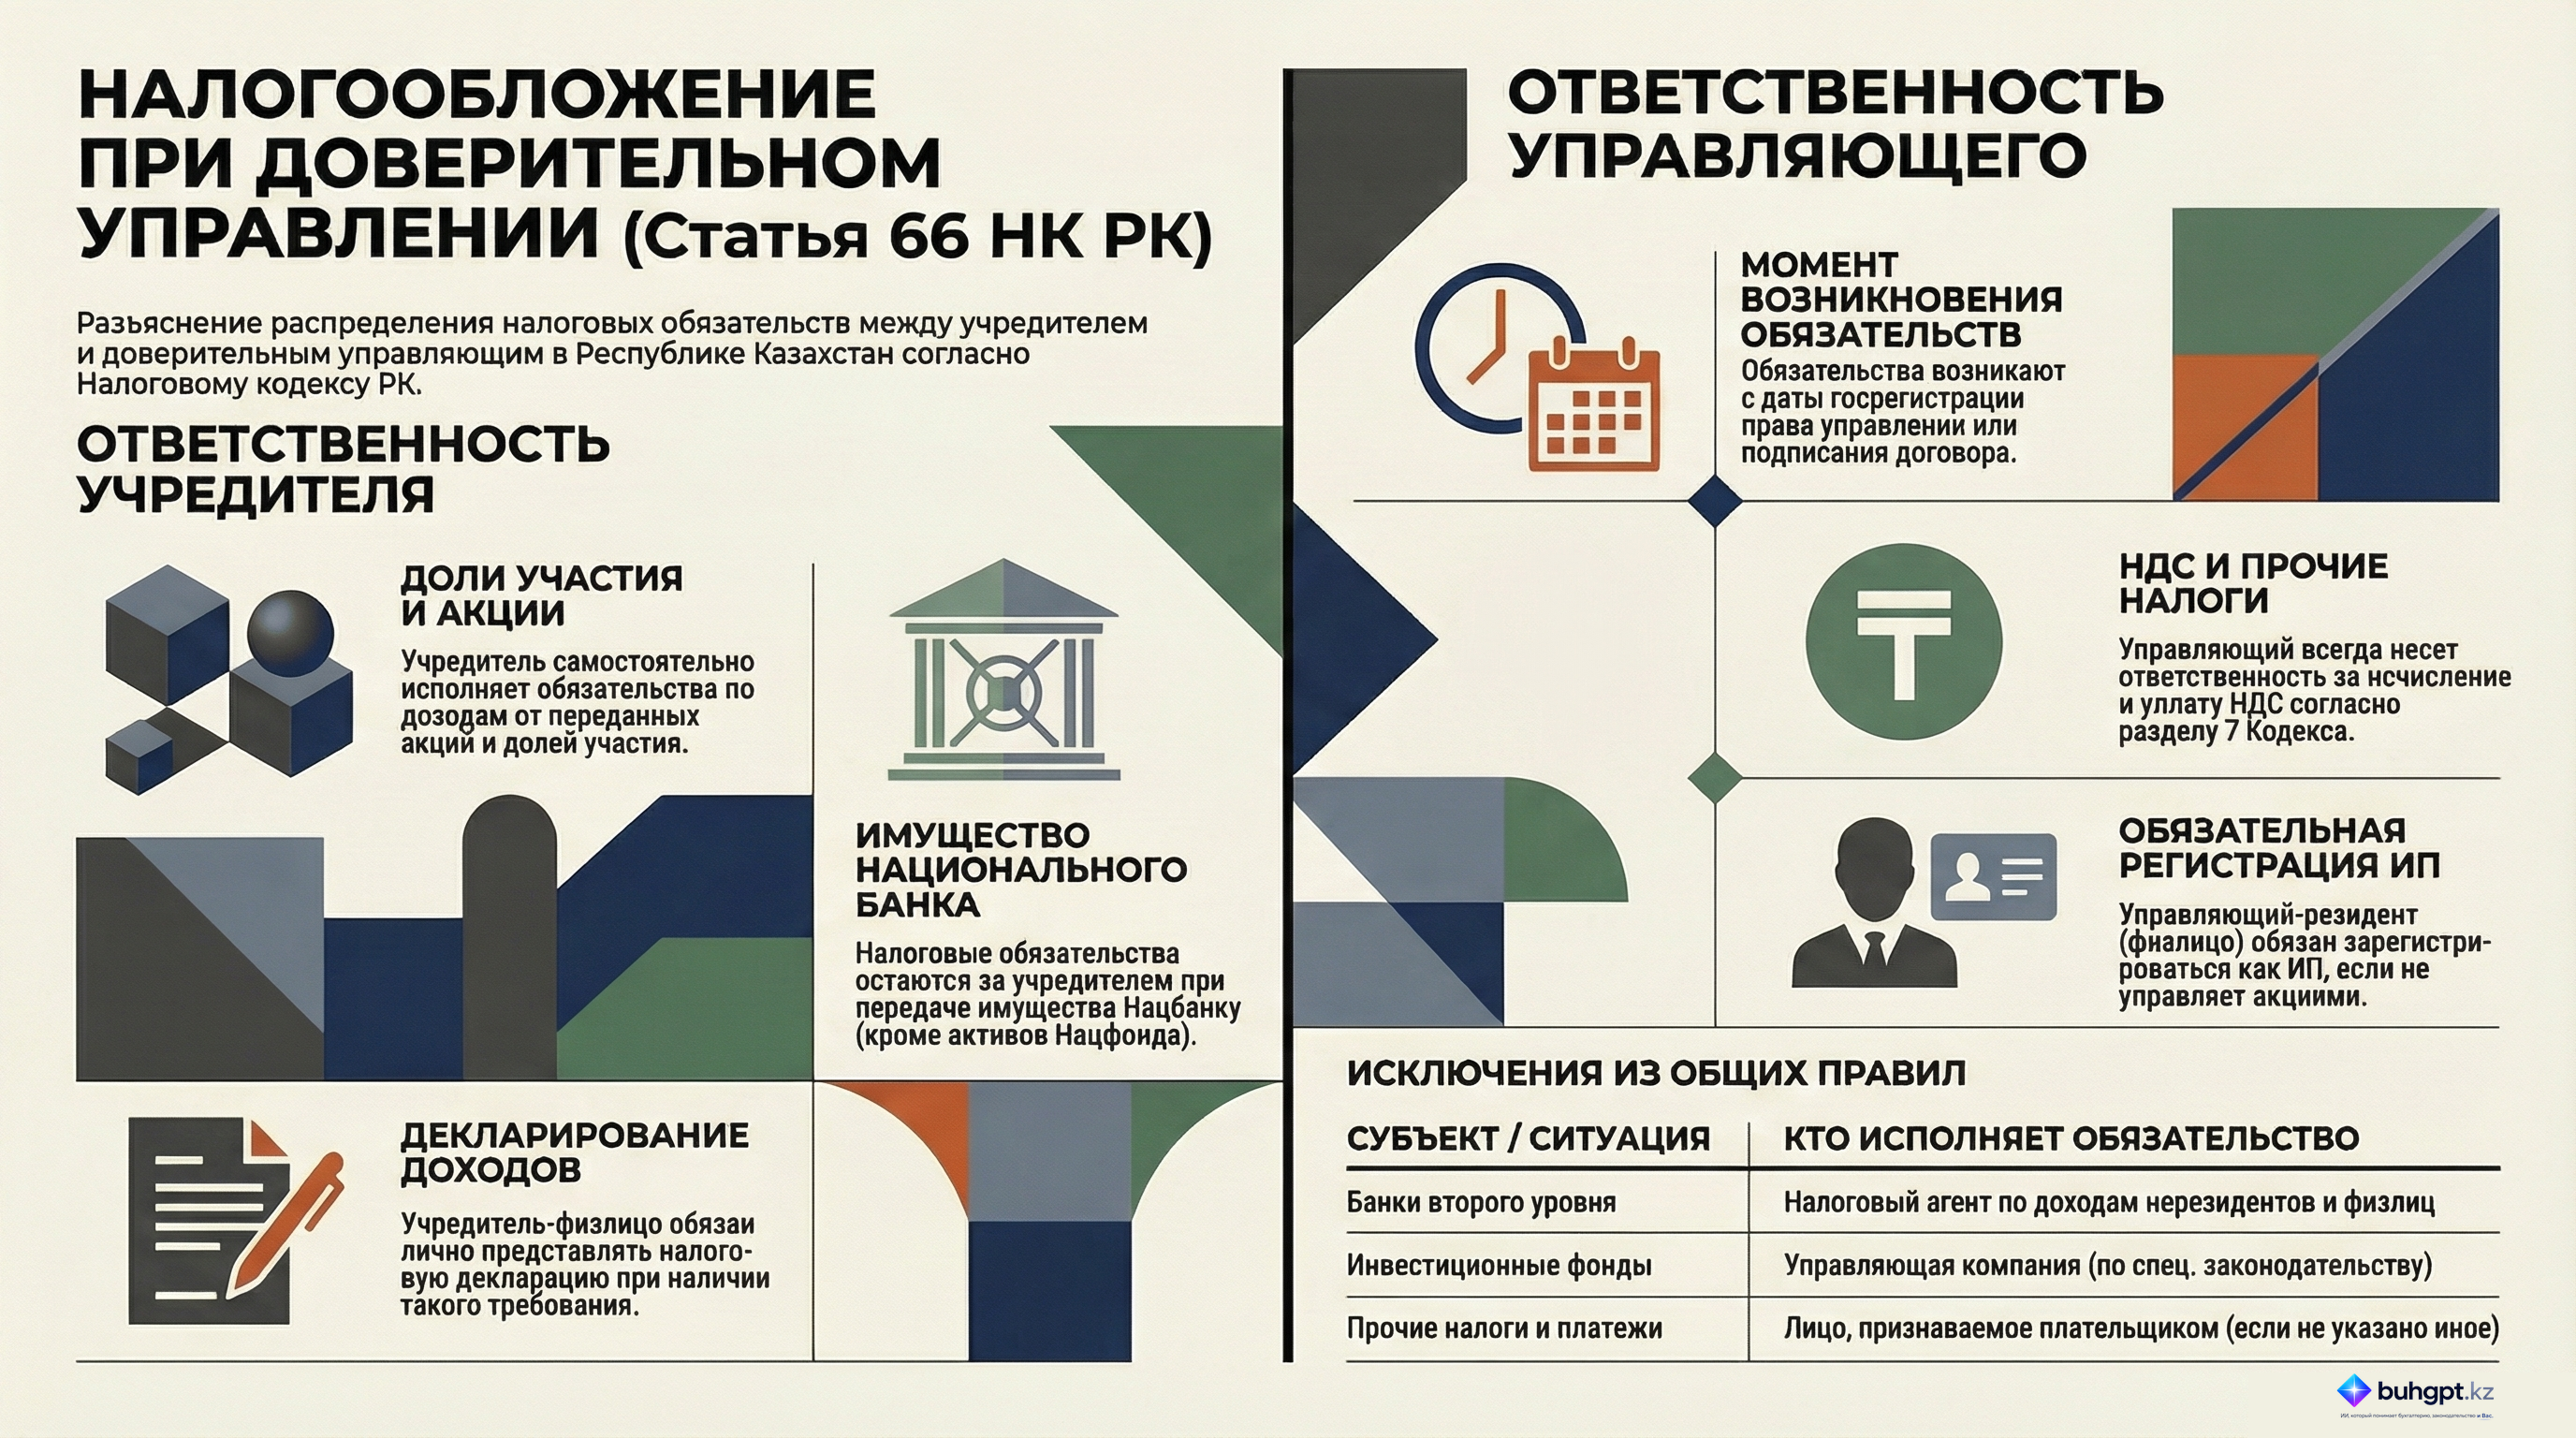
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления