Статья 67 НК РК 2026 — Особенности исполнения налогового обязательства при передаче государственными учреждениями имущества в доверительное управление
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
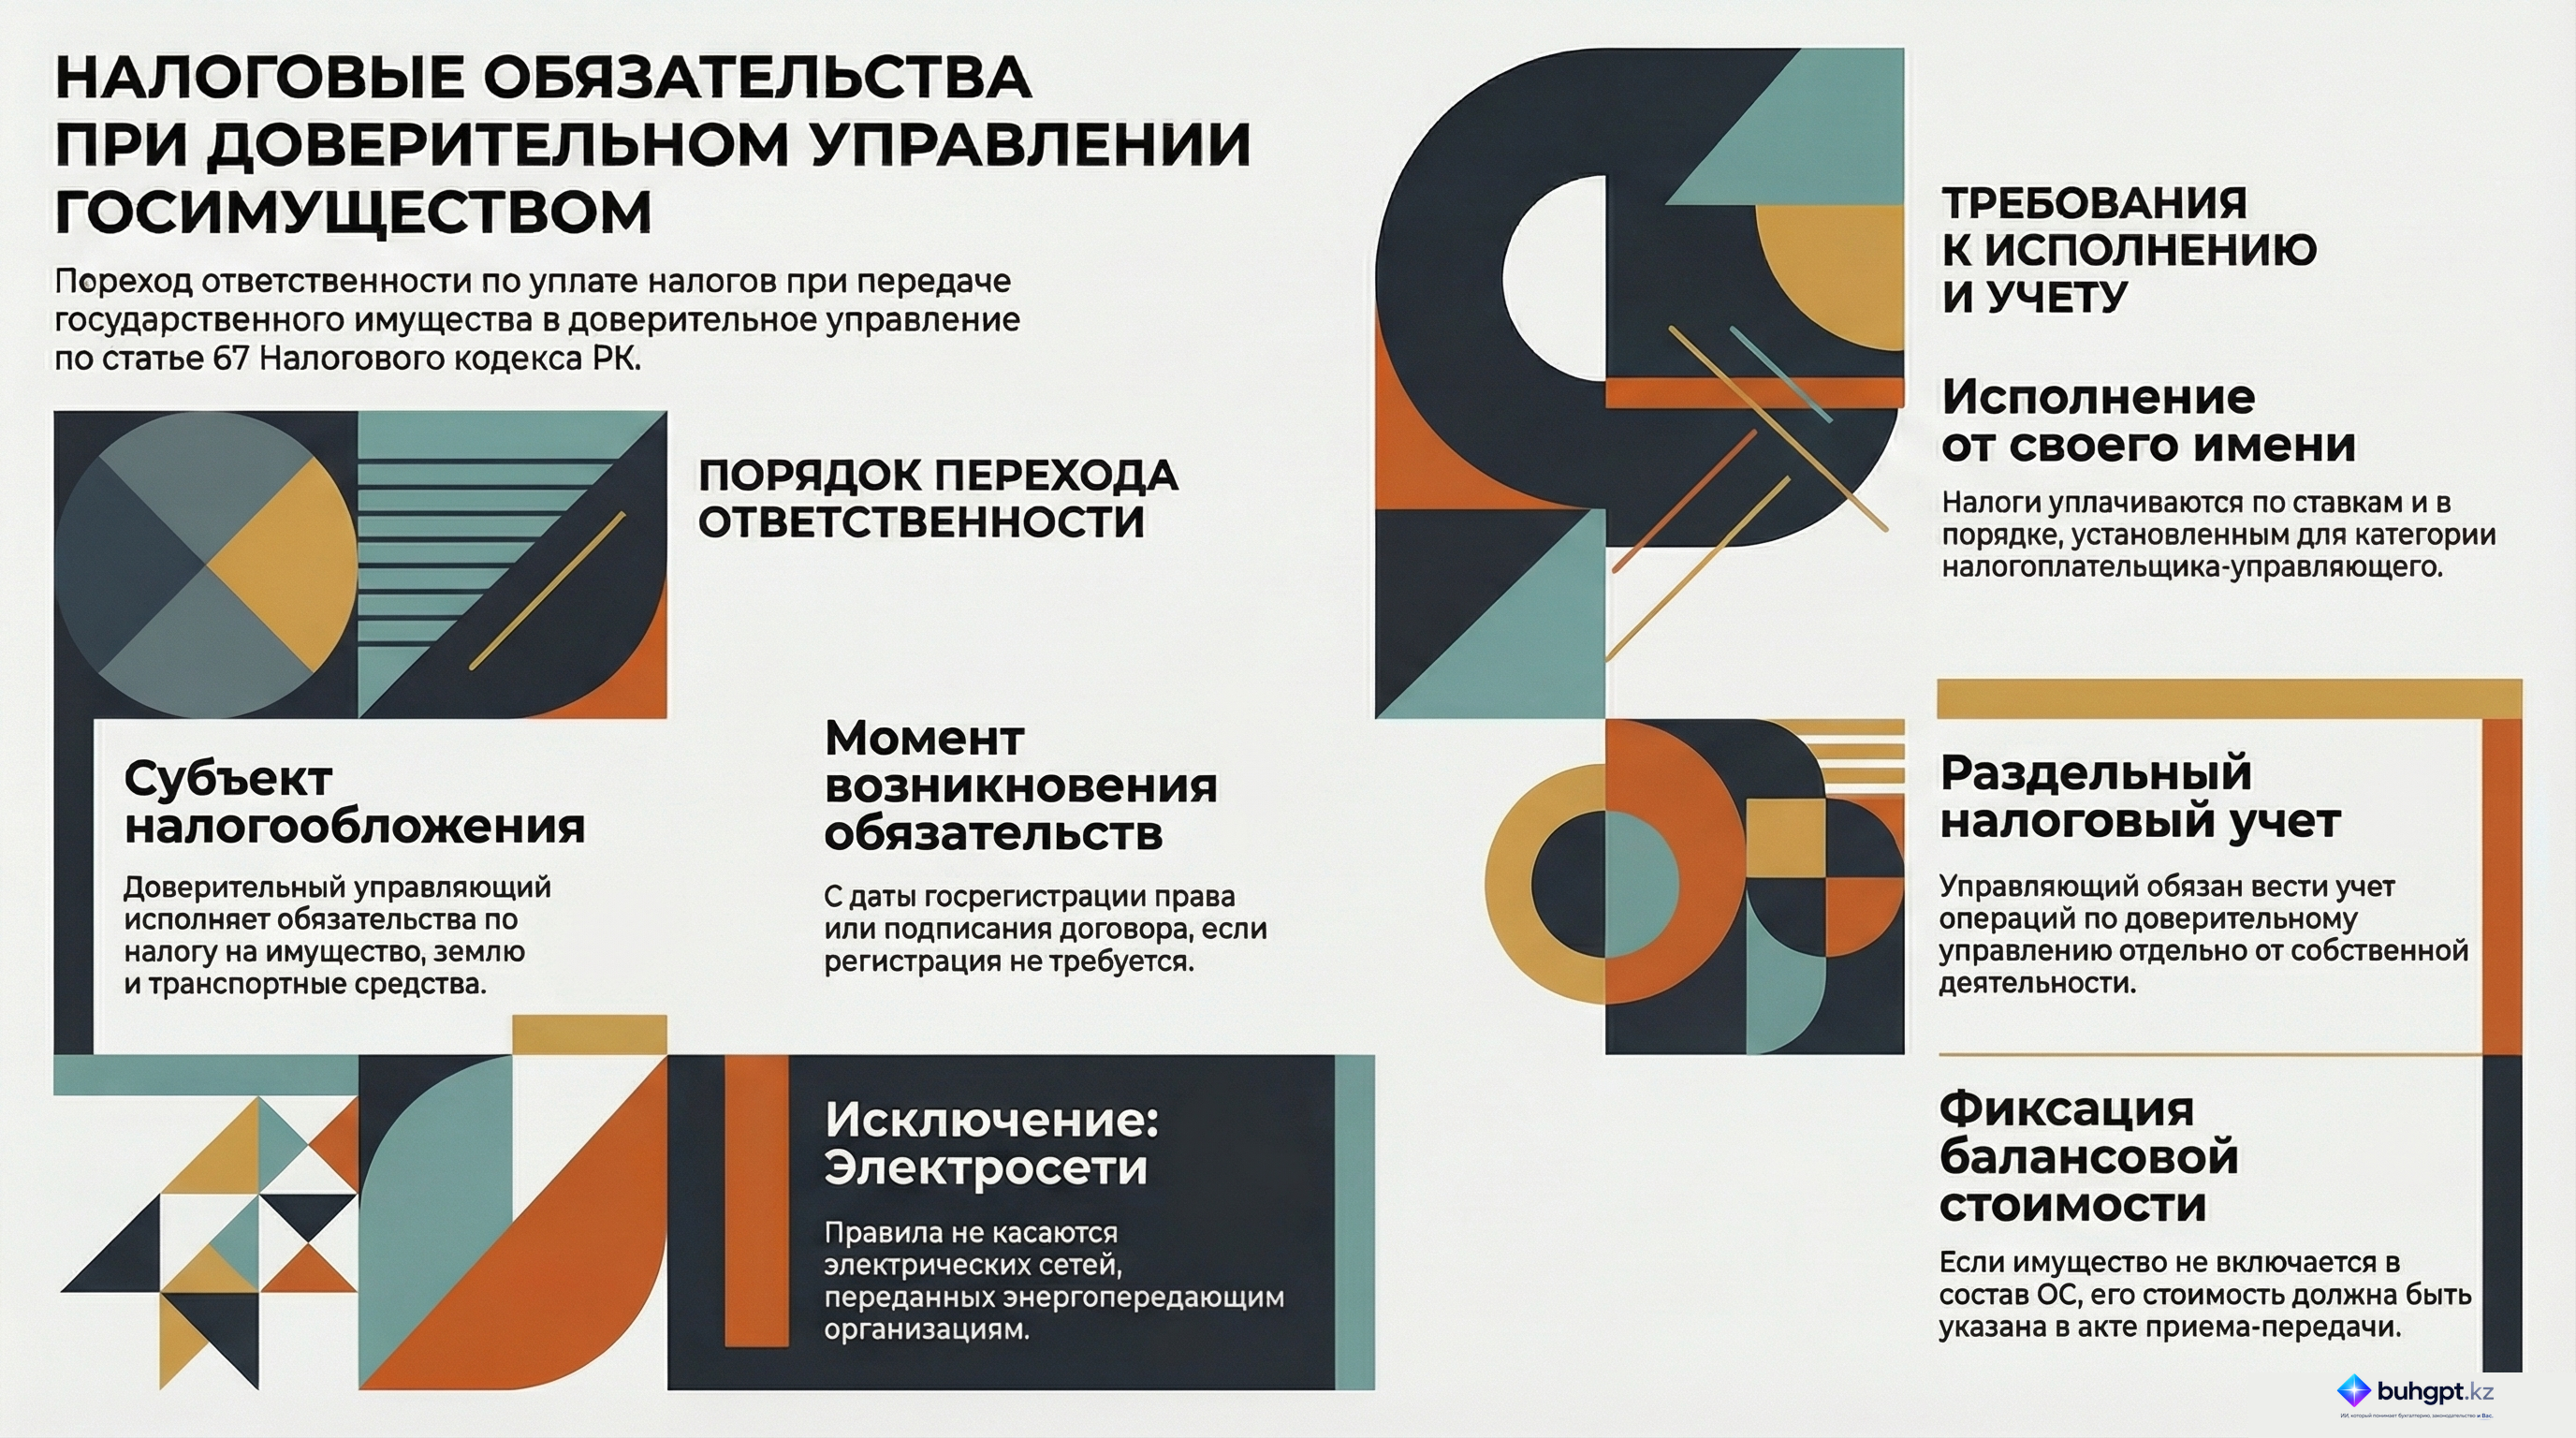
1. При передаче государственными учреждениями имущества в доверительное управление налоговые обязательства по налогу на имущество, земельному налогу и налогу на транспортные средства подлежат исполнению доверительным управляющим, если иное не установлено договором доверительного управления имуществом или актом об учреждении доверительного управления имуществом, за исключением электрических сетей, находящихся на праве хозяйственного ведения или оперативного управления государственных юридических лиц, переданных в доверительное управление или безвозмездное пользование энергопередающим организациям, непосредственно к электрическим сетям которых они подключены, в соответствии со статьей 13-1 Закона Республики Казахстан "Об электроэнергетике".
2. Доверительный управляющий исполняет налоговые обязательства, если иное не установлено договором доверительного управления имуществом или актом об учреждении доверительного управления имуществом, по исчислению и уплате налогов, составлению и представлению налоговой отчетности с даты:
государственной регистрации права доверительного управления – в случае, если в соответствии с законодательством Республики Казахстан требуется государственная регистрация такого права;
заключения договора доверительного управления имуществом или акта об учреждении доверительного управления имуществом – в случае, если в соответствии с законодательством Республики Казахстан не требуется государственная регистрация права доверительного управления.
3. Доверительный управляющий:
исполняет налоговые обязательства, если иное не установлено договором доверительного управления имуществом или актом об учреждении доверительного управления имуществом, по исчислению и уплате налогов, составлению и представлению налоговой отчетности от своего имени, по ставкам и в порядке, которые установлены Особенной частью настоящего Кодекса для лиц, к числу которых относится такой доверительный управляющий;
обязан в целях исполнения налогового обязательства при передаче имущества в доверительное управление вести раздельный налоговый учет в соответствии со статьей 210 настоящего Кодекса.
4. В случае если при передаче государственными учреждениями имущества в доверительное управление имущество государственного учреждения не учитывается у доверительного управляющего в составе основных средств, инвестиций в недвижимость в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, то в акте приема-передачи такого имущества должна быть отражена балансовая стоимость такого имущества на дату его составления.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Регулирование налоговых обязательств при передаче государственного имущества в доверительное управление: Аналитический брифинг
Исполнительное резюме
Данный документ представляет собой детальный анализ механизмов исполнения налоговых обязательств, возникающих при передаче имущества государственных учреждений в доверительное управление. Основное внимание уделяется Статье 67 Налогового кодекса Республики Казахстан и сопутствующим нормативным актам.
Центральным положением является переход ответственности за уплату налогов на имущество, землю и транспортные средства от государственного учреждения к доверительному управляющему. Процесс регулируется строгими правилами в отношении сроков возникновения ответственности, ведения раздельного учета и определения налогооблагаемой базы. Документ структурирует ключевые правовые нормы, исключения и практические требования, необходимые для обеспечения налогового комплаенса в рамках данных правоотношений.
Нормативно-правовая база
Эффективное управление налоговыми обязательствами в рассматриваемой сфере опирается на следующие законодательные акты:
- Статья 67 Налогового кодекса РК: Определяет общий порядок исполнения налоговых обязательств при передаче госимущества.
- Статья 210 Налогового кодекса РК: Регламентирует специфические аспекты налогообложения в контексте доверительного управления.
- Статья 13-1 Закона РК «Об электроэнергетике»: Устанавливает особый режим для объектов энергетической инфраструктуры.
Анализ ключевых аспектов и тематических блоков
1. Распределение налоговой ответственности
При передаче государственного имущества в доверительное управление происходит делегирование обязанностей по исчислению и уплате налогов. Доверительный управляющий становится субъектом, ответственным за следующие виды налогов:
- Налог на имущество;
- Земельный налог;
- Налог на транспортные средства.
Данное правило действует по умолчанию, если иное прямо не оговорено в договоре или акте об учреждении доверительного управления.
2. Сроки и условия возникновения обязательств
Критически важным является определение момента, с которого доверительный управляющий признается ответственным за налоговые выплаты. Законодательство выделяет два сценария:
| Условие | Момент возникновения ответственности |
|---|---|
| Требуется государственная регистрация права | С момента государственной регистрации права доверительного управления |
| Регистрация права не требуется | С момента заключения договора или подписания акта об учреждении управления |
3. Порядок исполнения и ведения учета
Доверительный управляющий обязан действовать от своего имени. При этом применяются налоговые ставки и порядок, установленные для тех категорий налогоплательщиков, к которым относится сам управляющий.
Особое требование касается прозрачности финансовых потоков: управляющий обязан вести раздельный налоговый учет в соответствии с нормами действующего законодательства, четко отделяя операции по доверительному управлению от своей основной деятельности.
4. Отражение стоимости имущества
В случаях, когда доверительный управляющий не учитывает полученное имущество в составе своих основных средств или инвестиций в недвижимость, возникает необходимость корректного документального оформления. В акте приема-передачи обязательно должна быть зафиксирована балансовая стоимость объекта на момент составления документа.
Особые случаи и исключения
Законодательство предусматривает значимое исключение из общего правила передачи налоговых обязательств. Оно касается электрических сетей, переданных в доверительное управление энергопередающим организациям. В этом секторе действуют специфические условия, предусмотренные профильным законодательством об электроэнергетике, которые могут изменять стандартный порядок распределения налоговой нагрузки.
Ключевые цитаты и их контекст
| Цитата из источника | Контекст и значение |
|---|---|
| «Налоговые обязательства по налогу на имущество... исполняет доверительный управляющий, если иное не предусмотрено договором» | Подчеркивает приоритет договорных условий, которые могут изменить стандартную схему распределения налогового бремени. |
| «Доверительный управляющий должен... исполнять налоговые обязательства от своего имени по установленным ставкам и порядку» | Указывает на то, что налоговый статус управляющего напрямую влияет на размер налоговых отчислений. |
| «В акте приема-передачи должно быть указано его балансовая стоимость на момент составления акта» | Устанавливает императивное требование к первичной документации для корректного формирования налоговой базы. |
Практические рекомендации (Actionable Insights)
Для обеспечения правомерности действий при передаче имущества в доверительное управление необходимо следовать следующим алгоритмам:
- Проверка правового статуса имущества: Перед заключением договора необходимо четко определить, требуется ли государственная регистрация права доверительного управления, так как от этого зависит дата начала налоговых обязательств.
- Детализация актов приема-передачи: При составлении актов необходимо в обязательном порядке указывать актуальную балансовую стоимость имущества. Это критично для объектов, не включаемых в состав основных средств управляющего.
- Настройка систем учета: Доверительным управляющим следует заранее адаптировать системы бухгалтерского и налогового учета для обеспечения принципа раздельности учета операций.
- Анализ исключений для энергосетей: При работе с объектами электроэнергетики необходимо проводить дополнительную юридическую экспертизу на соответствие статье 13-1 Закона «Об электроэнергетике».
- Договорное регулирование: Использовать возможность перераспределения налоговых обязанностей через пункты договора, если стандартная схема (ответственность управляющего) нецелесообразна в конкретной ситуации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто, по общему правилу статьи 67 Налогового кодекса РК, исполняет налоговые обязательства при передаче государственного имущества в доверительное управление?
Доверительный управляющий. Согласно статье 67, именно доверительный управляющий берет на себя исполнение обязательств по налогам на имущество, землю и транспорт, если иное не оговорено в документах.
По каким видам налогов доверительный управляющий исполняет обязательства в отношении принятого госимущества?
Налог на имущество, земельный налог и налог на транспортные средства. Статья 67 четко определяет этот перечень налогов как основные обязательства, переходящие к управляющему.
Для какого вида имущества предусмотрено исключение из общего правила исполнения налоговых обязательств доверительным управляющим?
Электрические сети, переданные энергопередающим организациям. Закон прямо указывает на исключение для электрических сетей, переданных профильным организациям, что регулируется специальными нормами.
С какого момента доверительный управляющий отвечает за налоги, если законодательство требует государственную регистрацию права управления?
С момента государственной регистрации права доверительного управления. Юридическая ответственность за налоговые платежи в этом случае привязана к официальному акту регистрации права в государственных органах.
Каким образом доверительный управляющий должен исполнять налоговые обязательства согласно статье 67?
От своего имени по установленным ставкам и порядку для соответствующих категорий налогоплательщиков. Управляющий выступает как самостоятельный субъект налоговых отношений, применяя правила, действующие для его категории.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 67. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 67
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления