Статья 82 НК РК 2026 — Уведомления налогового органа информационно- предупредительного характера
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. К уведомлениям налогового органа информационно-предупредительного характера относятся:
1) уведомление о сумме исчисленного налога на имущество.
Уведомление о сумме исчисленного налога на имущество содержит сведения о сумме исчисленного налога и предельном сроке исполнения налогового обязательства.
Уведомление о сумме исчисленного налога на имущество представляется налогоплательщику (налоговому агенту) не позднее десяти рабочих дней со дня исчисления налоговым органом налога на имущество с указанием суммы исчисленного налога и предельного срока исполнения налогового обязательства;
2) уведомление о сумме налогов и (или) плат, исчисленных налоговым органом.
Уведомление о сумме налогов и (или) плат, исчисленных налоговым органом, содержит сведения о сумме исчисленных налогов, плат и предельном сроке исполнения налогового обязательства, кроме налога на имущество.
Уведомление о сумме налогов и (или) плат, исчисленных налоговым органом, представляется налогоплательщику (налоговому агенту) не позднее десяти рабочих дней со дня исчисления налоговым органом на основании сведений, полученных от уполномоченных государственных органов, в пределах компетенций с указанием суммы исчисленного налога и (или) плат и предельного срока исполнения налогового обязательства;
3) уведомление о начисленной сумме платы за негативное воздействие на окружающую среду.
Уведомление о начисленной сумме платы за негативное воздействие на окружающую среду содержит сведения о сумме начисленной платы и предельном сроке исполнения налогового обязательства.
Уведомление о начисленной сумме платы за негативное воздействие на окружающую среду представляется налогоплательщику (налоговому агенту) не позднее десяти рабочих дней со дня получения сведений о начисленной сумме платы от уполномоченного органа в области охраны окружающей среды и его территориальных подразделений о фактических объемах негативного воздействия на окружающую среду;
4) уведомление о расхождениях, выявленных по результатам камерального контроля.
Уведомление о расхождениях, выявленных по результатам камерального контроля, содержит описание выявленных расхождений и период, в котором эти расхождения выявлены, для самостоятельного устранения их налогоплательщиком (налоговым агентом) или представления пояснения.
Уведомление о расхождениях, выявленных по результатам камерального контроля, представляется налогоплательщику (налоговому агенту) в течение тридцати рабочих дней, следующих за днем завершения камерального контроля;
5) уведомление о подтверждении фактического совершения оборота по реализации товаров, выполнению работ и оказанию услуг.
Уведомление о подтверждении фактического совершения оборота по реализации товаров, выполнению работ и оказанию услуг содержит описание операций по реализации товаров, выполнению работ и оказанию услуг, по которым у налогового органа имеются сомнения в фактическом их совершении, и период, в котором они совершены, для самостоятельного устранения их налогоплательщиком (налоговым агентом) или представления пояснения, подтверждающего фактическое совершение такого оборота.
Уведомление о подтверждении фактического совершения оборота по реализации товаров, выполнению работ и оказанию услуг представляется налогоплательщику (налоговому агенту) в течение тридцати рабочих дней, следующих за днем выявления операций по реализации товаров, выполнению работ и оказанию услуг, по которым у налогового органа имеются сомнения в фактическом их совершении;
6) уведомление о постановке на регистрационный учет в налоговом органе.
Уведомление о постановке на регистрационный учет в налоговом органе содержит описание признаков нарушения требований налоговой регистрации и период возникновения таких признаков для самостоятельной постановки на регистрационный учет налогоплательщика (налогового агента) или представления пояснения.
Уведомление о постановке на регистрационный учет в налоговом органе представляется налогоплательщику (налоговому агенту) по итогам мониторинга соблюдения требований налоговой регистрации;
7) уведомление о сумме превышения налога на добавленную стоимость, подтвержденной к возврату в упрощенном порядке.
Уведомление о сумме превышения налога на добавленную стоимость, подтвержденной к возврату в упрощенном порядке, содержит сведения о сумме превышения налога на добавленную стоимость, подтвержденной к возврату, и извещает о необходимости представления налогового заявления на возврат суммы превышения налога на добавленную стоимость.
Уведомление о сумме превышения налога на добавленную стоимость, подтвержденной к возврату в упрощенном порядке, представляется налогоплательщику (налоговому агенту) в течение двух рабочих дней, следующих за днем представления требования о возврате суммы превышения налога на добавленную стоимость;
8) уведомление о получении заявления о ввозе товаров и уплате косвенных налогов.
Уведомление о получении заявления о ввозе товаров и уплате косвенных налогов представляется налогоплательщику Республики Казахстан, осуществившему экспорт товаров в государства – члены ЕАЭС, в случае получения от налоговых органов государств – членов ЕАЭС, налогоплательщиками которых импортированы товары, заявления о ввозе товаров и уплате косвенных налогов в электронной форме.
Уведомление о получении заявления о ввозе товаров и уплате косвенных налогов представляется в течение десяти рабочих дней со дня поступления такого заявления.
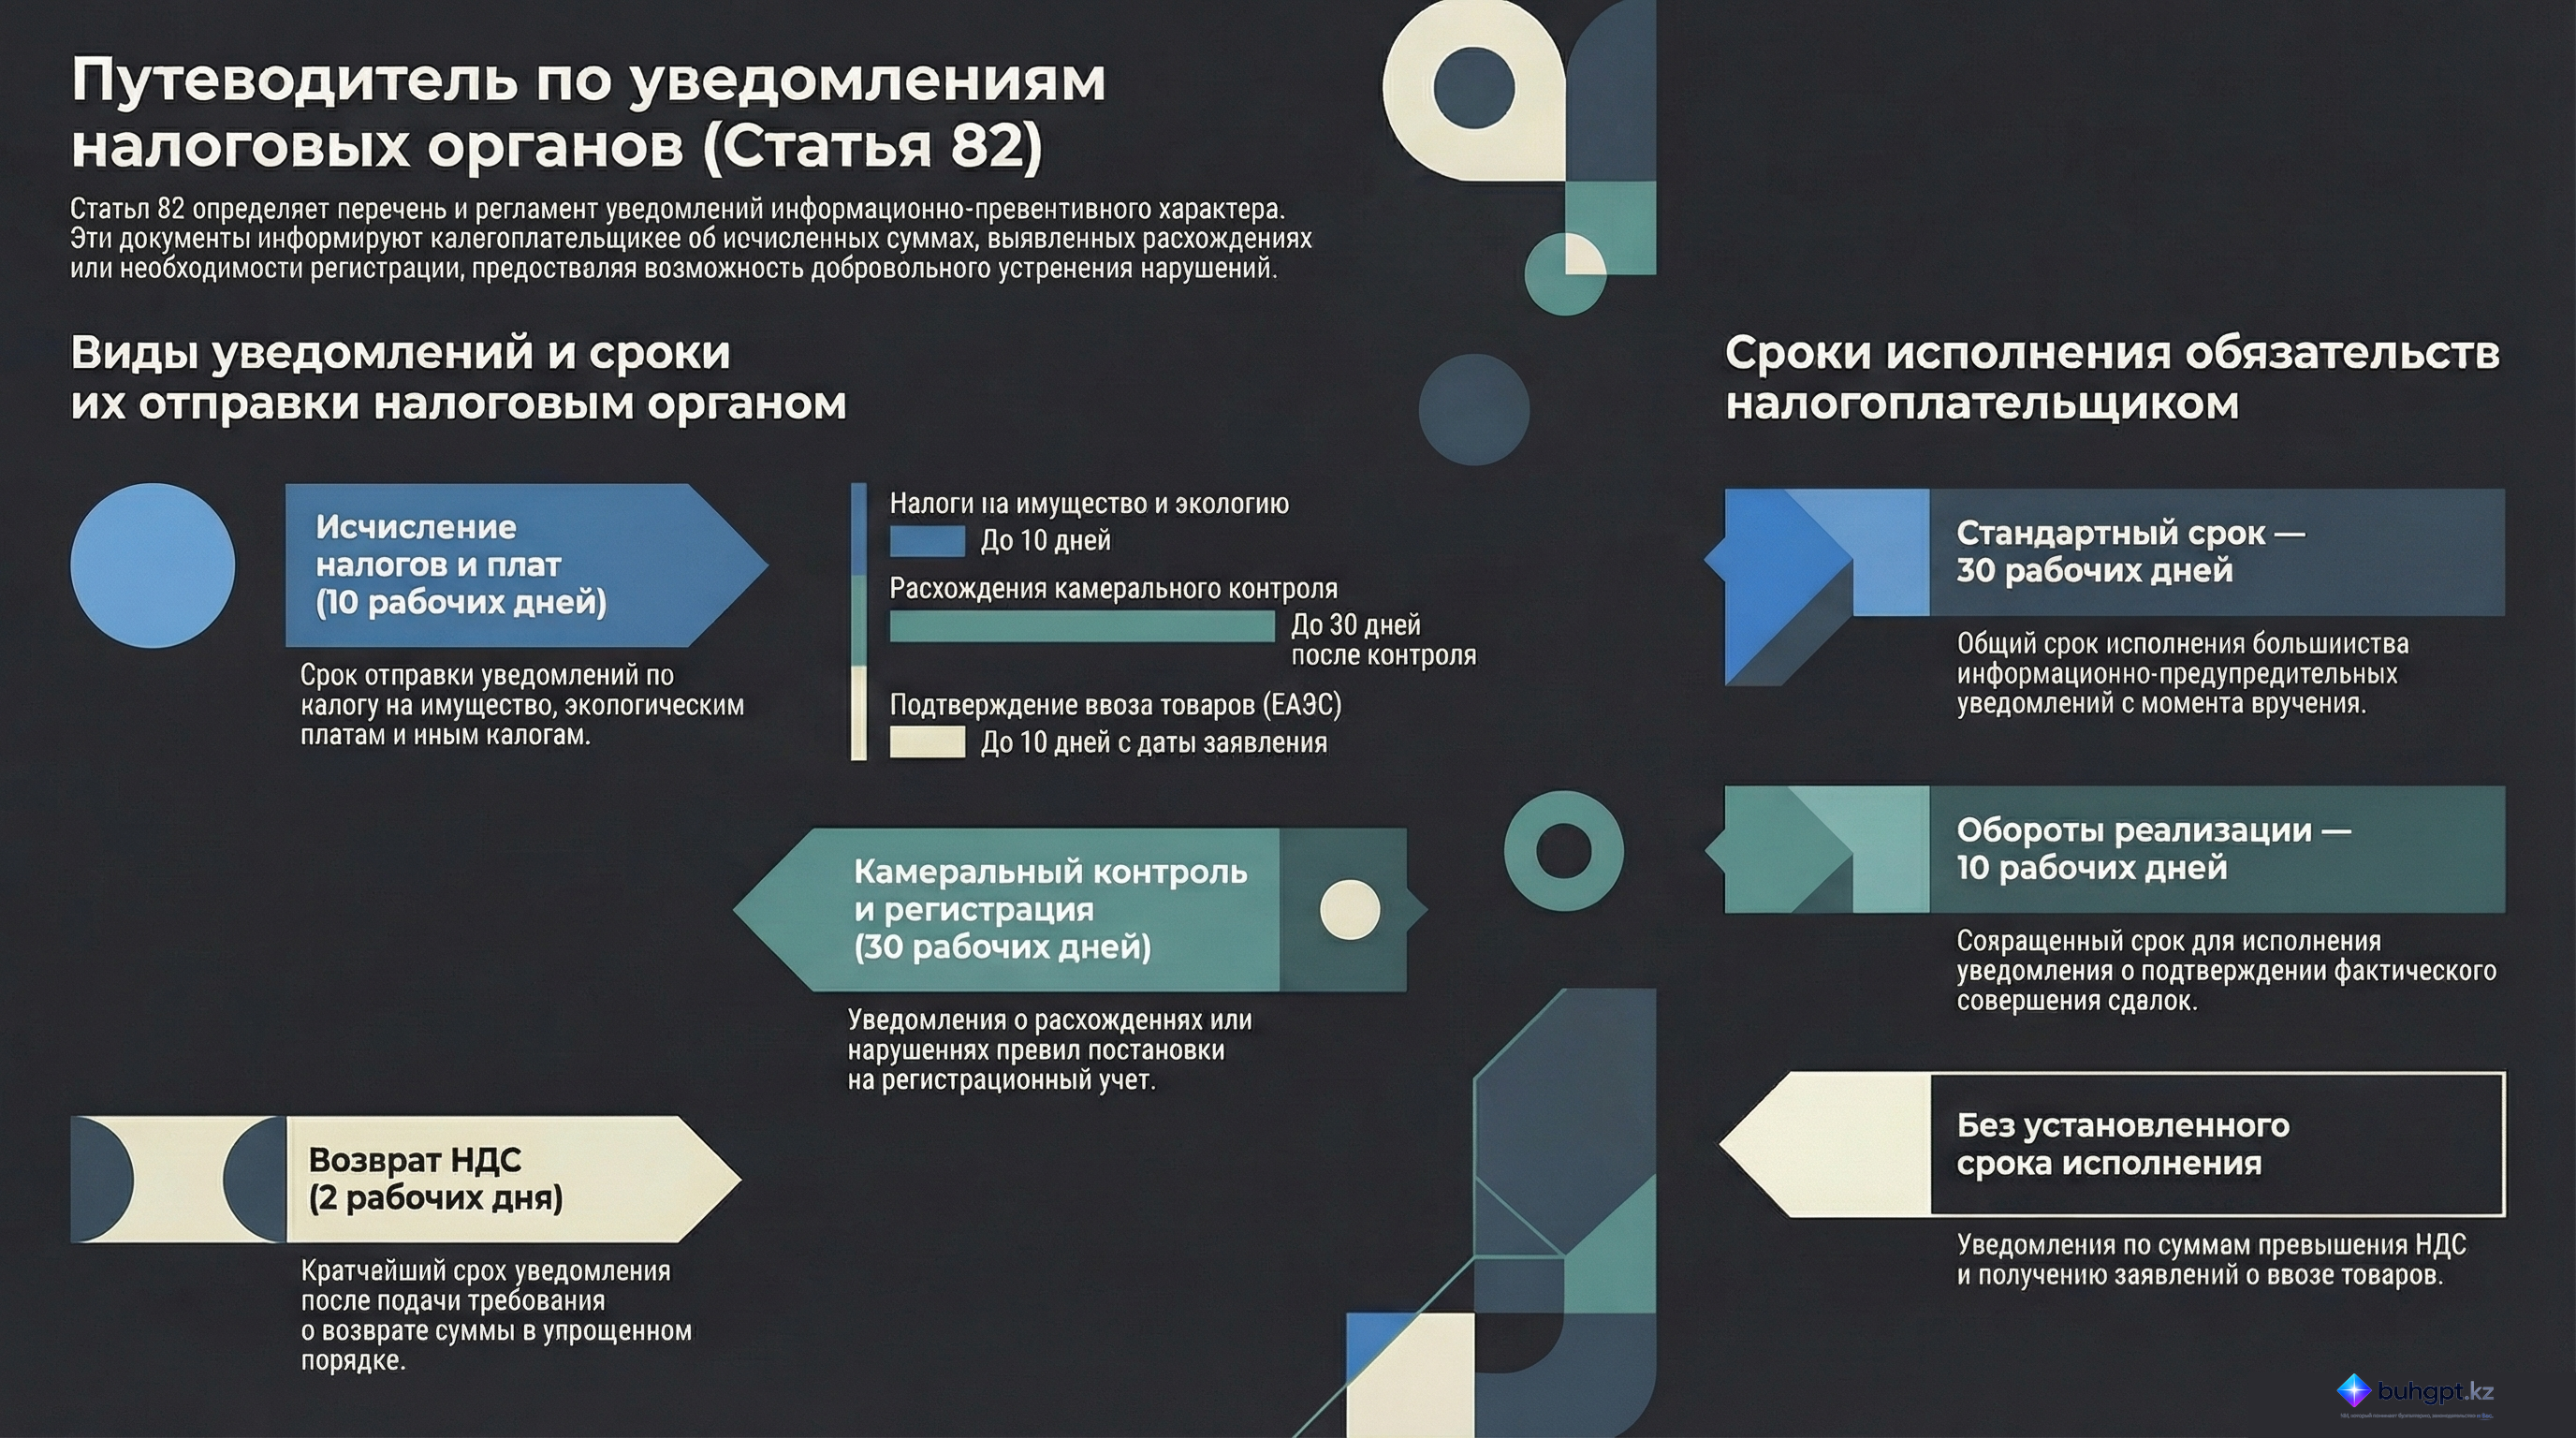
2. Срок исполнения уведомлений информационно-предупредительного характера составляет тридцать рабочих дней, следующих за днем вручения, если иное не установлено настоящим пунктом.
Срок исполнения уведомления о подтверждении фактического совершения оборота по реализации товаров, выполнению работ и оказанию услуг составляет десять рабочих дней, следующих за днем вручения.
Уведомления о сумме превышения налога на добавленную стоимость, подтвержденной к возврату в упрощенном порядке, и о получении заявления о ввозе товаров и уплате косвенных налогов не имеют срока исполнения.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг по Статье 82: Уведомления налогового органа информационно-превентивного характера
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 82, регулирующей порядок и виды уведомлений налогового органа информационно-превентивного характера. Основная цель данных уведомлений — информирование налогоплательщиков (налоговых агентов) о начисленных суммах, выявленных расхождениях или необходимости регистрации для обеспечения прозрачности и своевременного исполнения налоговых обязательств.
Статья устанавливает семь основных видов уведомлений, а также специфическое уведомление, касающееся трансграничной торговли в рамках ЕАЭС. В документе регламентированы жесткие сроки направления данных документов налоговыми органами и сроки их исполнения налогоплательщиками, что подчеркивает превентивную функцию налогового администрирования.
Детальный анализ ключевых тем
1. Классификация и содержание уведомлений
Согласно Статье 82, информационно-предупредительные уведомления разделяются по объектам налогообложения и характеру выявляемых фактов.
| Вид уведомления | Содержание | Срок направления налоговым органом |
|---|---|---|
| Налог на имущество | Сумма исчисленного налога и предельный срок исполнения. | Не позднее 10 рабочих дней с момента исчисления. |
| Прочие исчисленные налоги/платы | Суммы налогов и плат (кроме налога на имущество) и сроки исполнения. | В течение 10 рабочих дней на основании данных уполномоченных органов. |
| Плата за негативное воздействие на ОС | Сведения о начисленной плате и предельном сроке. | Не позднее 10 рабочих дней после получения данных от экологического ведомства. |
| Расхождения по камеральному контролю | Описание расхождений и периода их возникновения. | В течение 30 рабочих дней после завершения контроля. |
| Подтверждение фактического оборота | Описание сомнительных операций по реализации товаров/работ/услуг. | В течение 30 рабочих дней после выявления операций. |
| Постановка на регистрационный учет | Описание признаков нарушения требований регистрации. | По итогам мониторинга соблюдения требований. |
| Превышение НДС (упрощенный возврат) | Сумма превышения и необходимость подачи заявления на возврат. | В течение 2 рабочих дней после подачи требования о возврате. |
2. Специфика взаимодействия в рамках ЕАЭС
Отдельным пунктом выделено уведомление о получении заявления о ввозе товаров и уплате косвенных налогов. Оно направляется экспортерам из Республики Казахстан при получении от коллег из государств — членов ЕАЭС подтверждения в электронной форме. Срок направления — 10 рабочих дней с момента поступления заявления.
3. Регламент исполнения обязательств
Статья четко разграничивает сроки, в которые налогоплательщик должен отреагировать на полученное уведомление.
- Стандартный срок исполнения: 30 рабочих дней с момента вручения (если иное не предусмотрено законом).
- Сокращенный срок исполнения: 10 рабочих дней со дня вручения — для уведомлений о подтверждении фактического совершения оборота.
- Без установленного срока: Уведомления о сумме превышения НДС к возврату и уведомления о получении заявления о ввозе товаров (ЕАЭС).
Важные цитаты и контекст
«Уведомление о расхождениях... предоставляет налогоплательщику (налоговому агенту) возможность самостоятельно их устранить или представить пояснения».
Контекст: Эта цитата подчеркивает превентивную природу Статьи 82. Вместо немедленных штрафных санкций налоговый орган дает субъекту шанс на добровольное исправление ошибок, выявленных в ходе камерального контроля.
«Срок исполнения уведомлений информационно-предупредительного характера составляет тридцать рабочих дней с момента вручения, если не указано иное».
Контекст: Данная норма устанавливает общее правило для взаимодействия сторон, обеспечивая налогоплательщику достаточный временной лаг для анализа ситуации и подготовки ответа или оплаты.
«Уведомление о подтверждении фактического совершения оборота по реализации товаров... должно быть исполнено в течение десяти рабочих дней со дня вручения».
Контекст: Сокращенный срок исполнения для данного типа уведомлений указывает на приоритетность и критическую важность проверки реальности сделок для налогового администрирования.
Практические выводы
На основании анализа текста Статьи 82 можно выделить следующие значимые аспекты:
- Приоритет самостоятельного устранения нарушений: Большинство уведомлений (особенно по камеральному контролю и регистрации) направлены на то, чтобы налогоплательщик самостоятельно исправил нарушения или предоставил аргументированные пояснения.
- Важность мониторинга сроков: Существуют критические различия в сроках исполнения (10 против 30 рабочих дней). Особое внимание следует уделять уведомлениям о фактическом совершении оборотов, где срок реакции минимален.
- Оперативность по НДС: Налоговые органы обязаны реагировать на требования о возврате НДС в упрощенном порядке крайне быстро — в течение всего 2 рабочих дней.
- Информационная зависимость: Эффективность уведомлений по имущественным и экологическим налогам напрямую зависит от скорости передачи данных между уполномоченными органами и налоговой службой (срок в 10 дней начинает отсчет с момента получения информации или исчисления).
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Каков общий срок исполнения уведомлений информационно-предупредительного характера с момента их вручения, если иное не предусмотрено законом?
$30$ рабочих дней. Согласно общему правилу статьи, если срок не указан отдельно, налогоплательщик должен исполнить уведомление в течение этого времени.
В какой срок должно быть направлено уведомление о сумме исчисленного налога на имущество?
Не позднее $10$ рабочих дней. Статья устанавливает именно десятидневный срок с момента исчисления налога для информирования налогоплательщика.
Какое из перечисленных уведомлений является исключением и должно быть исполнено в течение $10$ рабочих дней со дня вручения?
Уведомление о подтверждении фактического совершения оборота по реализации товаров. Это уведомление имеет сокращенный срок исполнения по сравнению с общим правилом тридцати дней.
В течение какого времени налоговый орган направляет уведомление о сумме превышения НДС, подтвержденной к возврату в упрощенном порядке?
В течение $2$ рабочих дней. Для упрощенного порядка возврата НДС предусмотрен максимально короткий срок информирования после подачи требования.
На основании информации от какого органа направляется уведомление о плате за негативное воздействие на окружающую среду?
Уполномоченного органа по охране окружающей среды. Налоговый орган формирует уведомление именно на базе данных, полученных от профильного экологического ведомства.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 82. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 82
- Налоговое уведомление в Казахстане: виды и порядок действий бухгалтера
- Справочник «ОповещенияПользователей» в 1С:Бухгалтерия для Казахстана 3.0 — как читать, настраивать и чистить уведомления
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления