Статья 83 НК РК 2026 — Уведомления налогового органа обязательного характера
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. К уведомлениям налогового органа обязательного характера относятся:
1) уведомление о результатах налоговой проверки.
Уведомление о результатах налоговой проверки представляется налогоплательщику (налоговому агенту) не позднее пяти рабочих дней со дня вручения акта налоговой проверки при выявлении по итогам проведенной налоговой проверки нарушений, приводящих к начислению сумм налогов и платежей в бюджет, уменьшению убытков, неподтверждению к возврату сумм превышения налога на добавленную стоимость и (или) корпоративного (индивидуального) подоходного налога, удержанного у источника выплаты с доходов нерезидентов;
2) уведомление об итогах рассмотрения жалобы налогоплательщика (налогового агента) на уведомление о результатах налоговой проверки.
Уведомление об итогах рассмотрения жалобы налогоплательщика (налогового агента) на уведомление о результатах налоговой проверки представляется налогоплательщику (налоговому агенту) не позднее пяти рабочих дней со дня принятия решения по результатам рассмотрения жалобы в случае отмены обжалуемого уведомления о результатах налоговой проверки в части;
3) уведомление об устранении нарушений налогового законодательства Республики Казахстан.
Уведомление об устранении нарушений налогового законодательства Республики Казахстан представляется налогоплательщику (налоговому агенту) не позднее пяти рабочих дней со дня выявления нарушений налогового законодательства Республики Казахстан при выявлении налоговым органом фактов несоблюдения налогоплательщиком (налоговым агентом) требований, установленных настоящим Кодексом;
4) уведомление о суммах, начисленных в период ликвидации.
Уведомление о суммах, начисленных в период ликвидации, содержит сведения о сумме начисленных налогов, платежей в бюджет и социальных платежей в период ликвидации и предельном сроке исполнения налогового обязательства.
Уведомление о суммах, начисленных в период ликвидации, представляется ликвидируемому налогоплательщику (налоговому агенту) не позднее пяти рабочих дней со дня вручения акта ликвидационной налоговой проверки при возникновении в течение периода со дня представления ликвидационной налоговой отчетности до даты завершения налогового администрирования обязательств по исчислению и уплате налогов, платежей в бюджет и социальных платежей;
5) уведомление о подтверждении места нахождения (отсутствия) налогоплательщика.
Уведомление о подтверждении места нахождения (отсутствия) налогоплательщика представляется налогоплательщику (налоговому агенту) в течение одного рабочего дня, следующего за днем составления акта налогового обследования, при отсутствии на момент налогового обследования налогоплательщика (налогового агента) по месту нахождения, указанному в регистрационных данных;
6) уведомление о погашении налоговой задолженности.
Уведомление о погашении налоговой задолженности представляется налогоплательщику (налоговому агенту) не позднее пяти рабочих дней, следующих за днем образования налоговой задолженности у юридического лица, структурного подразделения юридического лица, нерезидента, осуществляющего деятельность в Республике Казахстан через постоянное учреждение, индивидуального предпринимателя, лица, занимающегося частной практикой, в сумме, превышающей предельный размер налоговой задолженности;
7) уведомление о подтверждении дебиторской задолженности.
Уведомление о подтверждении дебиторской задолженности представляется дебитору налогоплательщика (налогового агента) при непогашении налогоплательщиком (налоговым агентом) налоговой задолженности после принятия мер принудительного взыскания за счет денег, находящихся на его банковских счетах, не позднее чем за десять рабочих дней до обращения взыскания;
8) уведомление о погашении налоговой задолженности физических лиц.
Уведомление о погашении налоговой задолженности физических лиц представляется налогоплательщику при образовании налоговой задолженности у физического лица по налоговым обязательствам, не связанным с осуществлением предпринимательской деятельности и частной практики.
Уведомление о погашении налоговой задолженности физических лиц представляется налогоплательщику не позднее двадцати рабочих дней со дня образования налоговой задолженности.
2. Срок исполнения уведомлений обязательного характера составляет тридцать рабочих дней, следующих за днем вручения, если иное не установлено настоящим пунктом.
Срок исполнения уведомления о:
1) погашении налоговой задолженности составляет десять рабочих дней, следующих за днем вручения;
2) подтверждении дебиторской задолженности составляет двадцать рабочих дней, следующих за днем вручения;
3) подтверждении места нахождения (отсутствия) налогоплательщика составляет двадцать рабочих дней, следующих за днем вручения.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 83: Обязательные уведомления налогового органа
Исполнительное резюме
Данный документ представляет собой детальный анализ статьи 83, регулирующей порядок и виды обязательных уведомлений, направляемых налоговыми органами налогоплательщикам (налоговым агентам). Основная цель данных уведомлений — информирование субъектов о результатах государственного контроля, выявленных нарушениях, задолженностях и необходимости подтверждения данных, влияющих на налоговое администрирование.
Статья устанавливает жесткие временные рамки как для государственных органов (по направлению уведомлений), так и для налогоплательщиков (по их исполнению). Регламентация охватывает широкий спектр ситуаций: от итогов налоговых проверок и процедур ликвидации до взыскания дебиторской задолженности и фиксации местонахождения субъекта.
Детальный анализ ключевых тем
1. Классификация и основания выдачи уведомлений
Согласно представленному контексту, выделяется восемь основных типов обязательных уведомлений. Их можно разделить на группы по целевому назначению:
- Контрольно-проверочные: Уведомления о результатах налоговой проверки (пп. 1) и итогах рассмотрения жалоб (пп. 2). Они фиксируют финансовые последствия проверок (начисления, уменьшение убытков, отказы в возврате НДС/ПН).
- Предупредительные и правоприменительные: Уведомление об устранении нарушений законодательства (пп. 3), которое выдается при выявлении любых фактов несоблюдения Налогового кодекса.
- Специальные процедуры (Ликвидация): Уведомление о суммах, начисленных в период ликвидации (пп. 4), охватывающее промежуток между финальной отчетностью и завершением администрирования.
- Регистрационные и идентификационные: Уведомление о подтверждении места нахождения (пп. 5). Выдается в течение одного рабочего дня после установления факта отсутствия налогоплательщика по адресу.
- Долговые обязательства: Уведомления о погашении задолженности (пп. 6 для бизнеса и пп. 8 для физических лиц), а также уникальный механизм подтверждения дебиторской задолженности (пп. 7) для последующего взыскания.
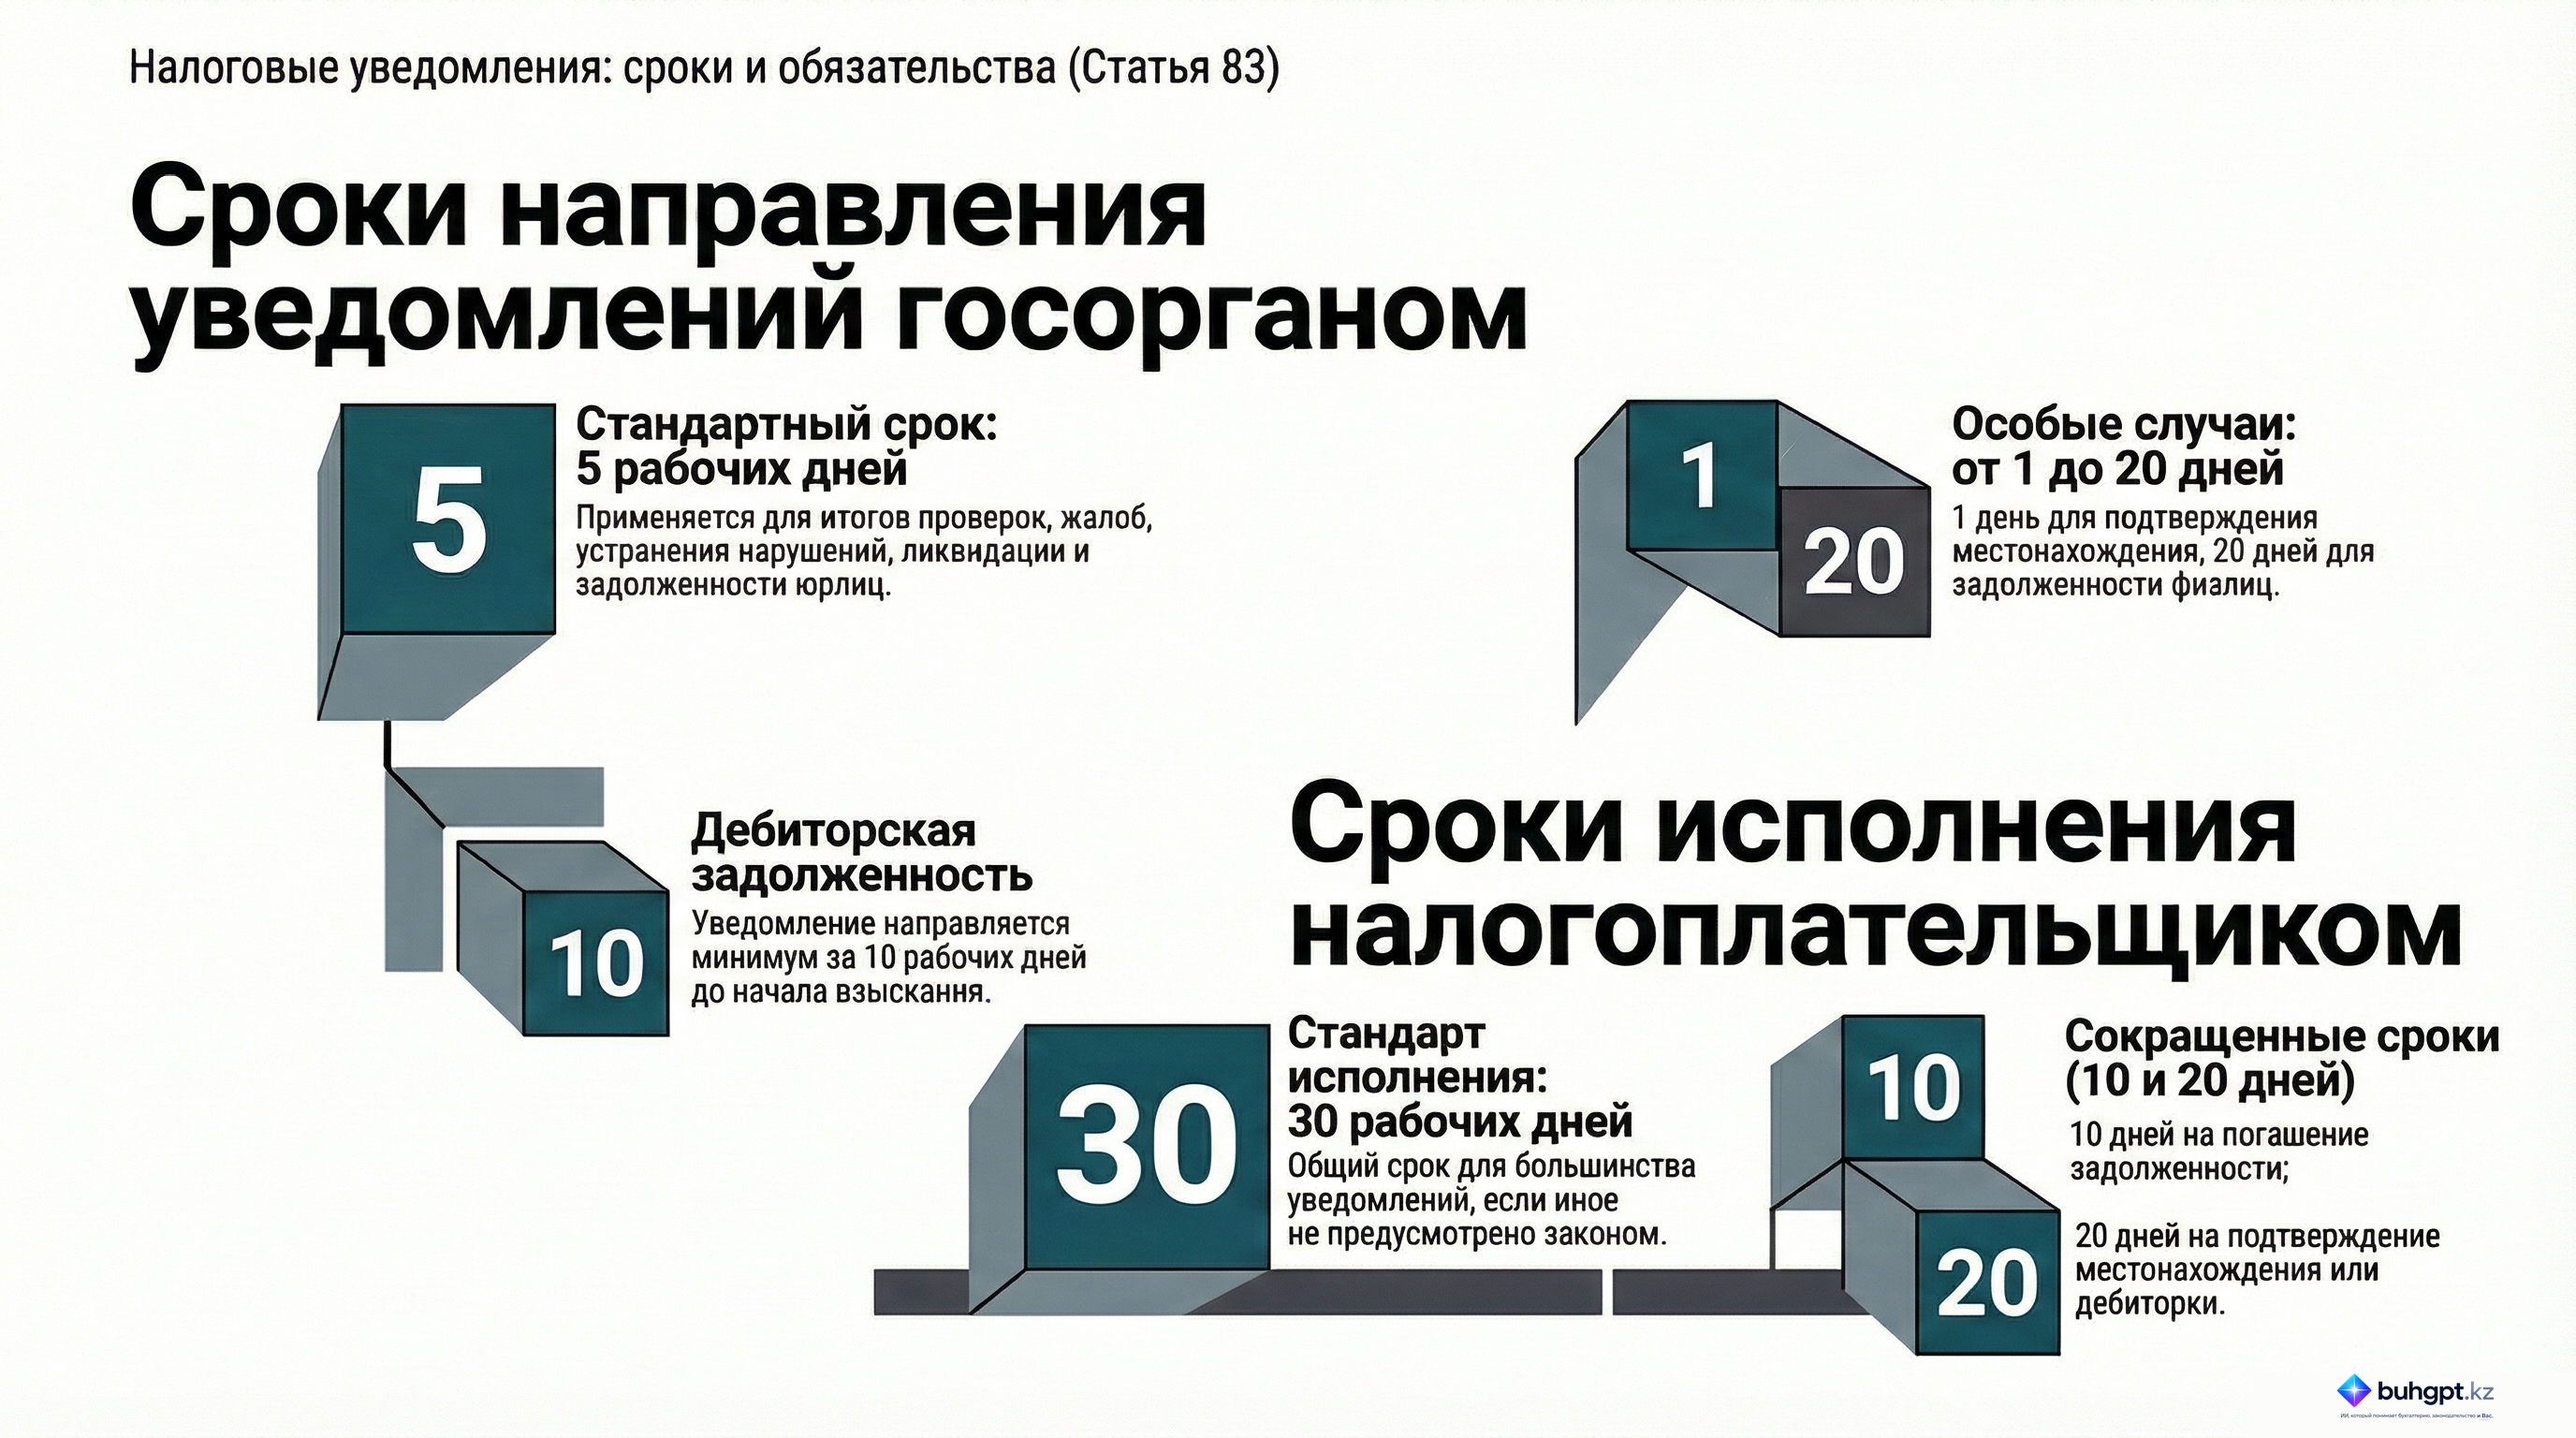
2. Регламентированные сроки направления уведомлений
Налоговый орган обязан соблюдать оперативные сроки уведомления налогоплательщиков о выявленных фактах:
| Тип уведомления | Срок представления налоговым органом |
|---|---|
| Результаты проверки / Начисления при ликвидации | Не позднее 5 рабочих дней с момента вручения акта |
| Итоги рассмотрения жалобы | Не позднее 5 рабочих дней с момента принятия решения |
| Устранение нарушений законодательства | Не позднее 5 рабочих дней с момента выявления нарушения |
| Погашение задолженности (ЮЛ, ИП, нерезиденты) | Не позднее 5 рабочих дней с момента образования задолженности |
| Подтверждение местонахождения | В течение 1 рабочего дня после составления акта обследования |
| Подтверждение дебиторской задолженности | Не позднее чем за 10 рабочих дней до обращения взыскания |
| Погашение задолженности (физлица) | Не позднее 20 рабочих дней со дня образования задолженности |
3. Сроки исполнения обязательств налогоплательщиком
Исполнение уведомлений является критически важным этапом налогового администрирования. Статья 83 устанавливает дифференцированные сроки:
- Стандартный срок: 30 рабочих дней с момента вручения (применяется во всех случаях, если не оговорено иное).
- Сокращенный срок (Задолженность): 10 рабочих дней для уведомлений о погашении налоговой задолженности.
- Специальный срок (Подтверждение): 20 рабочих дней для подтверждения дебиторской задолженности и подтверждения места нахождения.
Ключевые цитаты с контекстом
"Уведомление о результатах налоговой проверки... должно быть представлено... если в ходе проверки были выявлены нарушения, приводящие к начислению налогов и платежей в бюджет, уменьшению убытков, неподтверждению возврата сумм превышения налога на добавленную стоимость..."
Контекст: Данная цитата подчеркивает, что уведомление по итогам проверки не является формальностью, а выступает инструментом фиксации конкретных финансовых обязательств или корректировок налоговых показателей, выявленных в ходе контроля.
"Уведомление о подтверждении места нахождения (отсутствия) налогоплательщика... представляется... в течение одного рабочего дня после составления акта налогового обследования..."
Контекст: Самый короткий срок реагирования налогового органа (1 день) установлен именно для фиксации отсутствия налогоплательщика, что указывает на высокую приоритетность актуальности регистрационных данных в системе налогового администрирования.
"Срок исполнения уведомления о погашении налоговой задолженности составляет десять рабочих дней с момента вручения."
Контекст: Эта норма устанавливает ускоренный порядок исполнения обязательств по долгам перед бюджетом по сравнению с общим 30-дневным сроком, что направлено на оперативное пополнение казны.
Практические выводы и идеи для применения
- Мониторинг пятидневного срока: Для налогоплательщиков критически важно отслеживать получение уведомлений в течение 5 рабочих дней после завершения проверок или выявления нарушений. Нарушение этих сроков налоговым органом может стать предметом правового анализа.
- Дифференциация сроков ответа: Необходимо четко различать сроки исполнения. Например, игнорирование уведомления о задолженности в течение 10 дней приведет к более быстрому применению мер принудительного взыскания, чем при стандартном 30-дневном сроке.
- Особое внимание дебиторской задолженности: Третьи лица (дебиторы налогоплательщика) вовлекаются в процесс администрирования через специальное уведомление, на которое им отводится 20 рабочих дней для подтверждения или опровержения долга перед основным налогоплательщиком.
- Риски физических лиц: Хотя физическим лицам (не ИП) уведомление направляется позже (в течение 20 дней), срок исполнения остается предметом строгого контроля, направленного на погашение обязательств, не связанных с бизнесом.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой срок налогоплательщику должно быть представлено уведомление о результатах налоговой проверки при выявлении нарушений?
Не позднее $5$ рабочих дней с момента вручения акта проверки. Этот срок установлен законом для оперативного информирования налогоплательщика о выявленных в ходе проверки доначислениях или иных нарушениях.
Какой срок установлен для уведомления о подтверждении места нахождения (отсутствия) налогоплательщика после составления акта обследования?
В течение $1$ рабочего дня. Учитывая важность установления связи с налогоплательщиком, законодательство требует максимально быстрого направления данного уведомления.
Каков общий срок исполнения уведомлений обязательного характера, если в Кодексе не установлено иное?
$30$ рабочих дней с момента вручения. Это стандартный период, предоставляемый налогоплательщику для реагирования на требования налогового органа или их обжалования.
В какой срок должно быть представлено уведомление о погашении налоговой задолженности физического лица, не связанной с предпринимательской деятельностью?
Не позднее $20$ рабочих дней со дня образования задолженности. Для физических лиц предусмотрен более длительный период уведомления о долгах по сравнению с юридическими лицами.
Каков срок исполнения уведомления о погашении налоговой задолженности?
$10$ рабочих дней с момента вручения. Для взыскания задолженности законом установлен сокращенный срок исполнения по сравнению с общим тридцатидневным периодом.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 83. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 83
- Налоговое уведомление в Казахстане: виды и порядок действий бухгалтера
- Справочник «ОповещенияПользователей» в 1С:Бухгалтерия для Казахстана 3.0 — как читать, настраивать и чистить уведомления
- 1С:Управление торговлей для Казахстана: возможности, для кого и как внедрить
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Algapay получил сертификат совместимости с 1С:Бухгалтерией для Казахстана
- Ошибки при прекращении деятельности ИП: как подготовить заявление и отчётность
- Задолженность организации в расчетном листке: как найти и исправить
- Пройти инвентаризацию в 2026 году: порядок действий для бухгалтера
- Чек ККМ в Казахстане в 2026 году: когда пробивать и как оформить возврат
- 1С:ЭДО для Казахстана: возможности, подключение и работа в 2026 году