Статья 40 НК РК 2026 — Уполномоченный представитель налогоплательщика (налогового агента)
Глава 2. ПРАВА И ОБЯЗАННОСТИ НАЛОГОПЛАТЕЛЬЩИКА И НАЛОГОВОГО АГЕНТА. ПРЕДСТАВИТЕЛЬСТВО В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
1. Уполномоченный представитель налогоплательщика (налогового агента) – лицо, уполномоченное представлять в отношениях с налоговым органом и иными участниками отношений, регулируемых настоящим Кодексом, интересы налогоплательщика (налогового агента), являющегося:
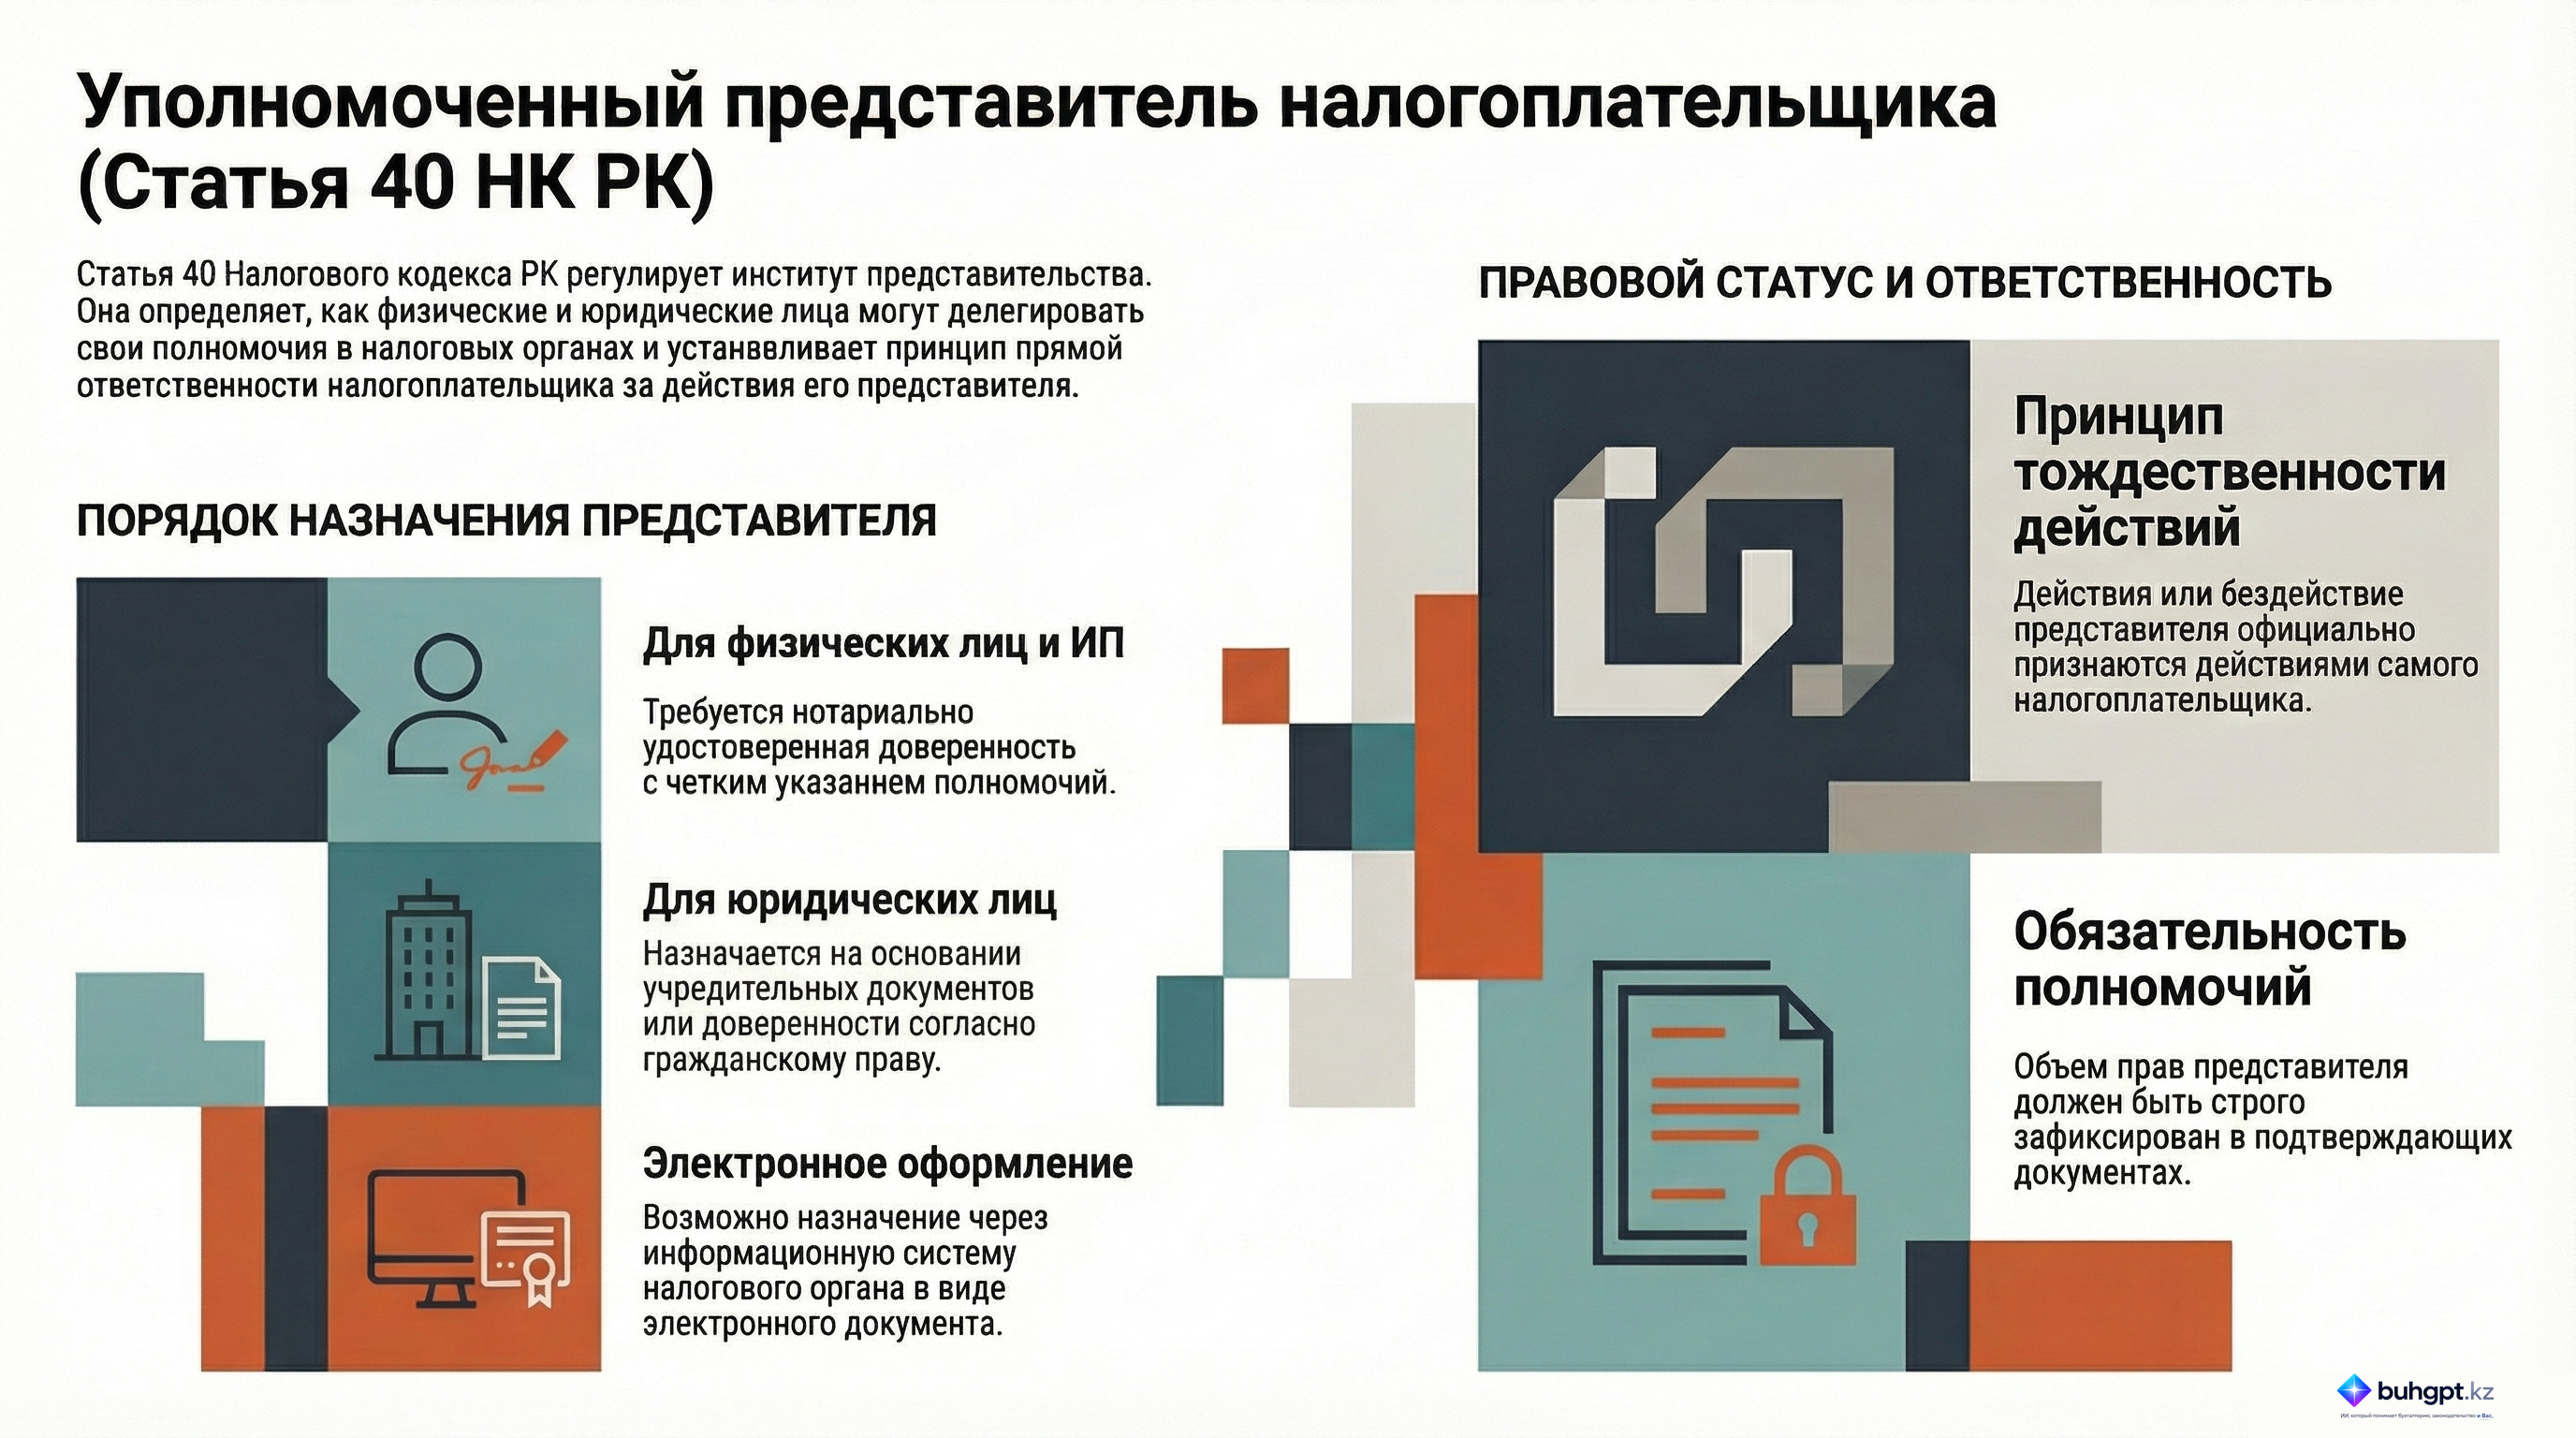
1) физическим лицом, в том числе индивидуальным предпринимателем или лицом, занимающимся частной практикой, – на основании нотариально удостоверенной или приравненной к ней доверенности, выданной в соответствии с гражданским законодательством Республики Казахстан, в которой указываются соответствующие полномочия представителя;
2) юридическим лицом либо его структурным подразделением – на основании учредительных документов и (или) доверенности, выданной в соответствии с гражданским законодательством Республики Казахстан, в которой указываются соответствующие полномочия представителя.
Налогоплательщик (налоговый агент) вправе определить уполномоченного представителя путем оформления электронного документа налогоплательщика (налогового агента) посредством объекта информатизации налогового органа, в котором указываются соответствующие полномочия представителя.
2. Действия (бездействие) уполномоченного представителя налогоплательщика (налогового агента), совершенные от имени налогоплательщика (налогового агента), признаются действиями (бездействием) налогоплательщика (налогового агента).
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Институт уполномоченного представительства в налоговом праве Республики Казахстан: Анализ статьи 40 Налогового кодекса
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 40 Налогового кодекса Республики Казахстан, регламентирующей статус и порядок деятельности уполномоченного представителя налогоплательщика (или налогового агента). Законодательство определяет уполномоченного представителя как ключевое звено во взаимодействии между субъектами налогообложения и государственными налоговыми органами. Основной акцент статьи сделан на формализации прав представительства, дифференциации требований к физическим и юридическим лицам, а также на установлении юридической ответственности налогоплательщика за действия своего доверенного лица.
Подробный анализ ключевых тем
1. Определение и правовой статус представителя
Уполномоченным представителем признается лицо, наделенное правом представлять интересы налогоплательщика в отношениях, регулируемых налоговым законодательством. Сфера деятельности представителя охватывает взаимодействие не только с налоговыми органами, но и с другими участниками налоговых отношений.
2. Порядок назначения представителя
Требования к оформлению полномочий зависят от правового статуса налогоплательщика:
| Категория налогоплательщика | Основание для представительства | Требования к оформлению |
|---|---|---|
| Физические лица (в т.ч. ИП и лица, занимающиеся частной практикой) | Доверенность | Нотариально удостоверенная или приравненная к ней доверенность согласно гражданскому законодательству РК. |
| Юридические лица (и их структурные подразделения) | Учредительные документы и/или доверенность | Оформляется в соответствии с учредительными документами и нормами гражданского законодательства РК. |
Во всех случаях документ, подтверждающий полномочия, должен содержать четкое указание конкретных прав представителя.
3. Цифровизация налогового представительства
Законодательство предусматривает современный механизм назначения представителя через электронные каналы. Налогоплательщик имеет право оформить полномочия представителя в виде электронного документа непосредственно в информационной системе налогового органа. Данный метод требует детального перечисления делегируемых полномочий внутри системы.
4. Правовая преемственность действий
Критически важным аспектом статьи 40 является принцип юридической ответственности за действия представителя. Согласно закону:
- Любые действия уполномоченного представителя признаются действиями самого налогоплательщика.
- Бездействие представителя аналогично рассматривается как бездействие самого налогоплательщика.
Это устанавливает прямую правовую связь и накладывает на налогоплательщика полную ответственность за последствия решений, принятых его представителем.
Ключевые цитаты с контекстом
«Уполномоченный представитель налогоплательщика... — это лицо, которое имеет право представлять интересы налогоплательщика... в отношениях с налоговыми органами и другими участниками, регулируемыми Налоговым кодексом».
- Контекст: Данная цитата устанавливает широту охвата полномочий представителя, не ограничивая их только прямым диалогом с фискальными органами.
«Действия или бездействие уполномоченного представителя... рассматриваются как действия (бездействие) самого налогоплательщика».
- Контекст: Это положение является фундаментальным для понимания налоговых рисков. Оно подчеркивает, что делегирование полномочий не означает делегирование ответственности.
Практические выводы и рекомендации
На основании анализа статьи 40 можно выделить следующие значимые аспекты для участников налоговых отношений:
- Строгая формализация: Представительство физических лиц (включая предпринимателей) требует обязательного нотариального участия. Использование простых письменных форм без нотариального заверения недопустимо и делает полномочия недействительными для налоговых органов.
- Спецификация полномочий: В доверенностях (как бумажных, так и электронных) крайне важно детально прописывать объем прав. Общие формулировки могут привести к ограничениям при совершении специфических налоговых процедур.
- Использование цифровых инструментов: Налогоплательщикам рекомендуется рассмотреть возможность назначения представителей через информационные системы налоговых органов для повышения оперативности взаимодействия.
- Контроль деятельности: Учитывая, что закон приравнивает действия представителя к действиям налогоплательщика, необходим тщательный мониторинг за всеми операциями, которые совершает доверенное лицо от имени субъекта. Любая ошибка представителя будет юридически квалифицирована как ошибка самого налогоплательщика.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто, согласно статье 40 Налогового кодекса РК, признается уполномоченным представителем налогоплательщика?
Лицо, имеющее право представлять интересы налогоплательщика в отношениях с налоговыми органами на законных основаниях.. Определение закрепляет за представителем право действовать от имени налогоплательщика в рамках налоговых правоотношений.
Какое условие является обязательным для назначения представителя физического лица (включая ИП)?
Выдача нотариально удостоверенной или эквивалентной ей доверенности.. Для физических лиц закон требует строгого соблюдения формы доверенности, гарантирующей подлинность волеизъявления.
На основании каких документов действует представитель юридического лица?
На основании учредительных документов и (или) доверенности.. Полномочия юридического лица могут вытекать как из его устава, так и из выданной в соответствии с гражданским правом доверенности.
Как согласно закону трактуются действия или бездействие уполномоченного представителя?
Как действия или бездействие самого налогоплательщика.. Юридическая фикция представительства переносит правовые последствия поступков доверенного лица на доверителя.
Каким современным способом налогоплательщик может назначить представителя?
Через оформление электронного документа в системе информатизации налогового органа.. Закон предусматривает использование цифровых каналов взаимодействия для делегирования полномочий в электронном виде.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 40. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 40
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления