Статья 39 НК РК 2026 — Законный представитель физического лица
Глава 2. ПРАВА И ОБЯЗАННОСТИ НАЛОГОПЛАТЕЛЬЩИКА И НАЛОГОВОГО АГЕНТА. ПРЕДСТАВИТЕЛЬСТВО В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
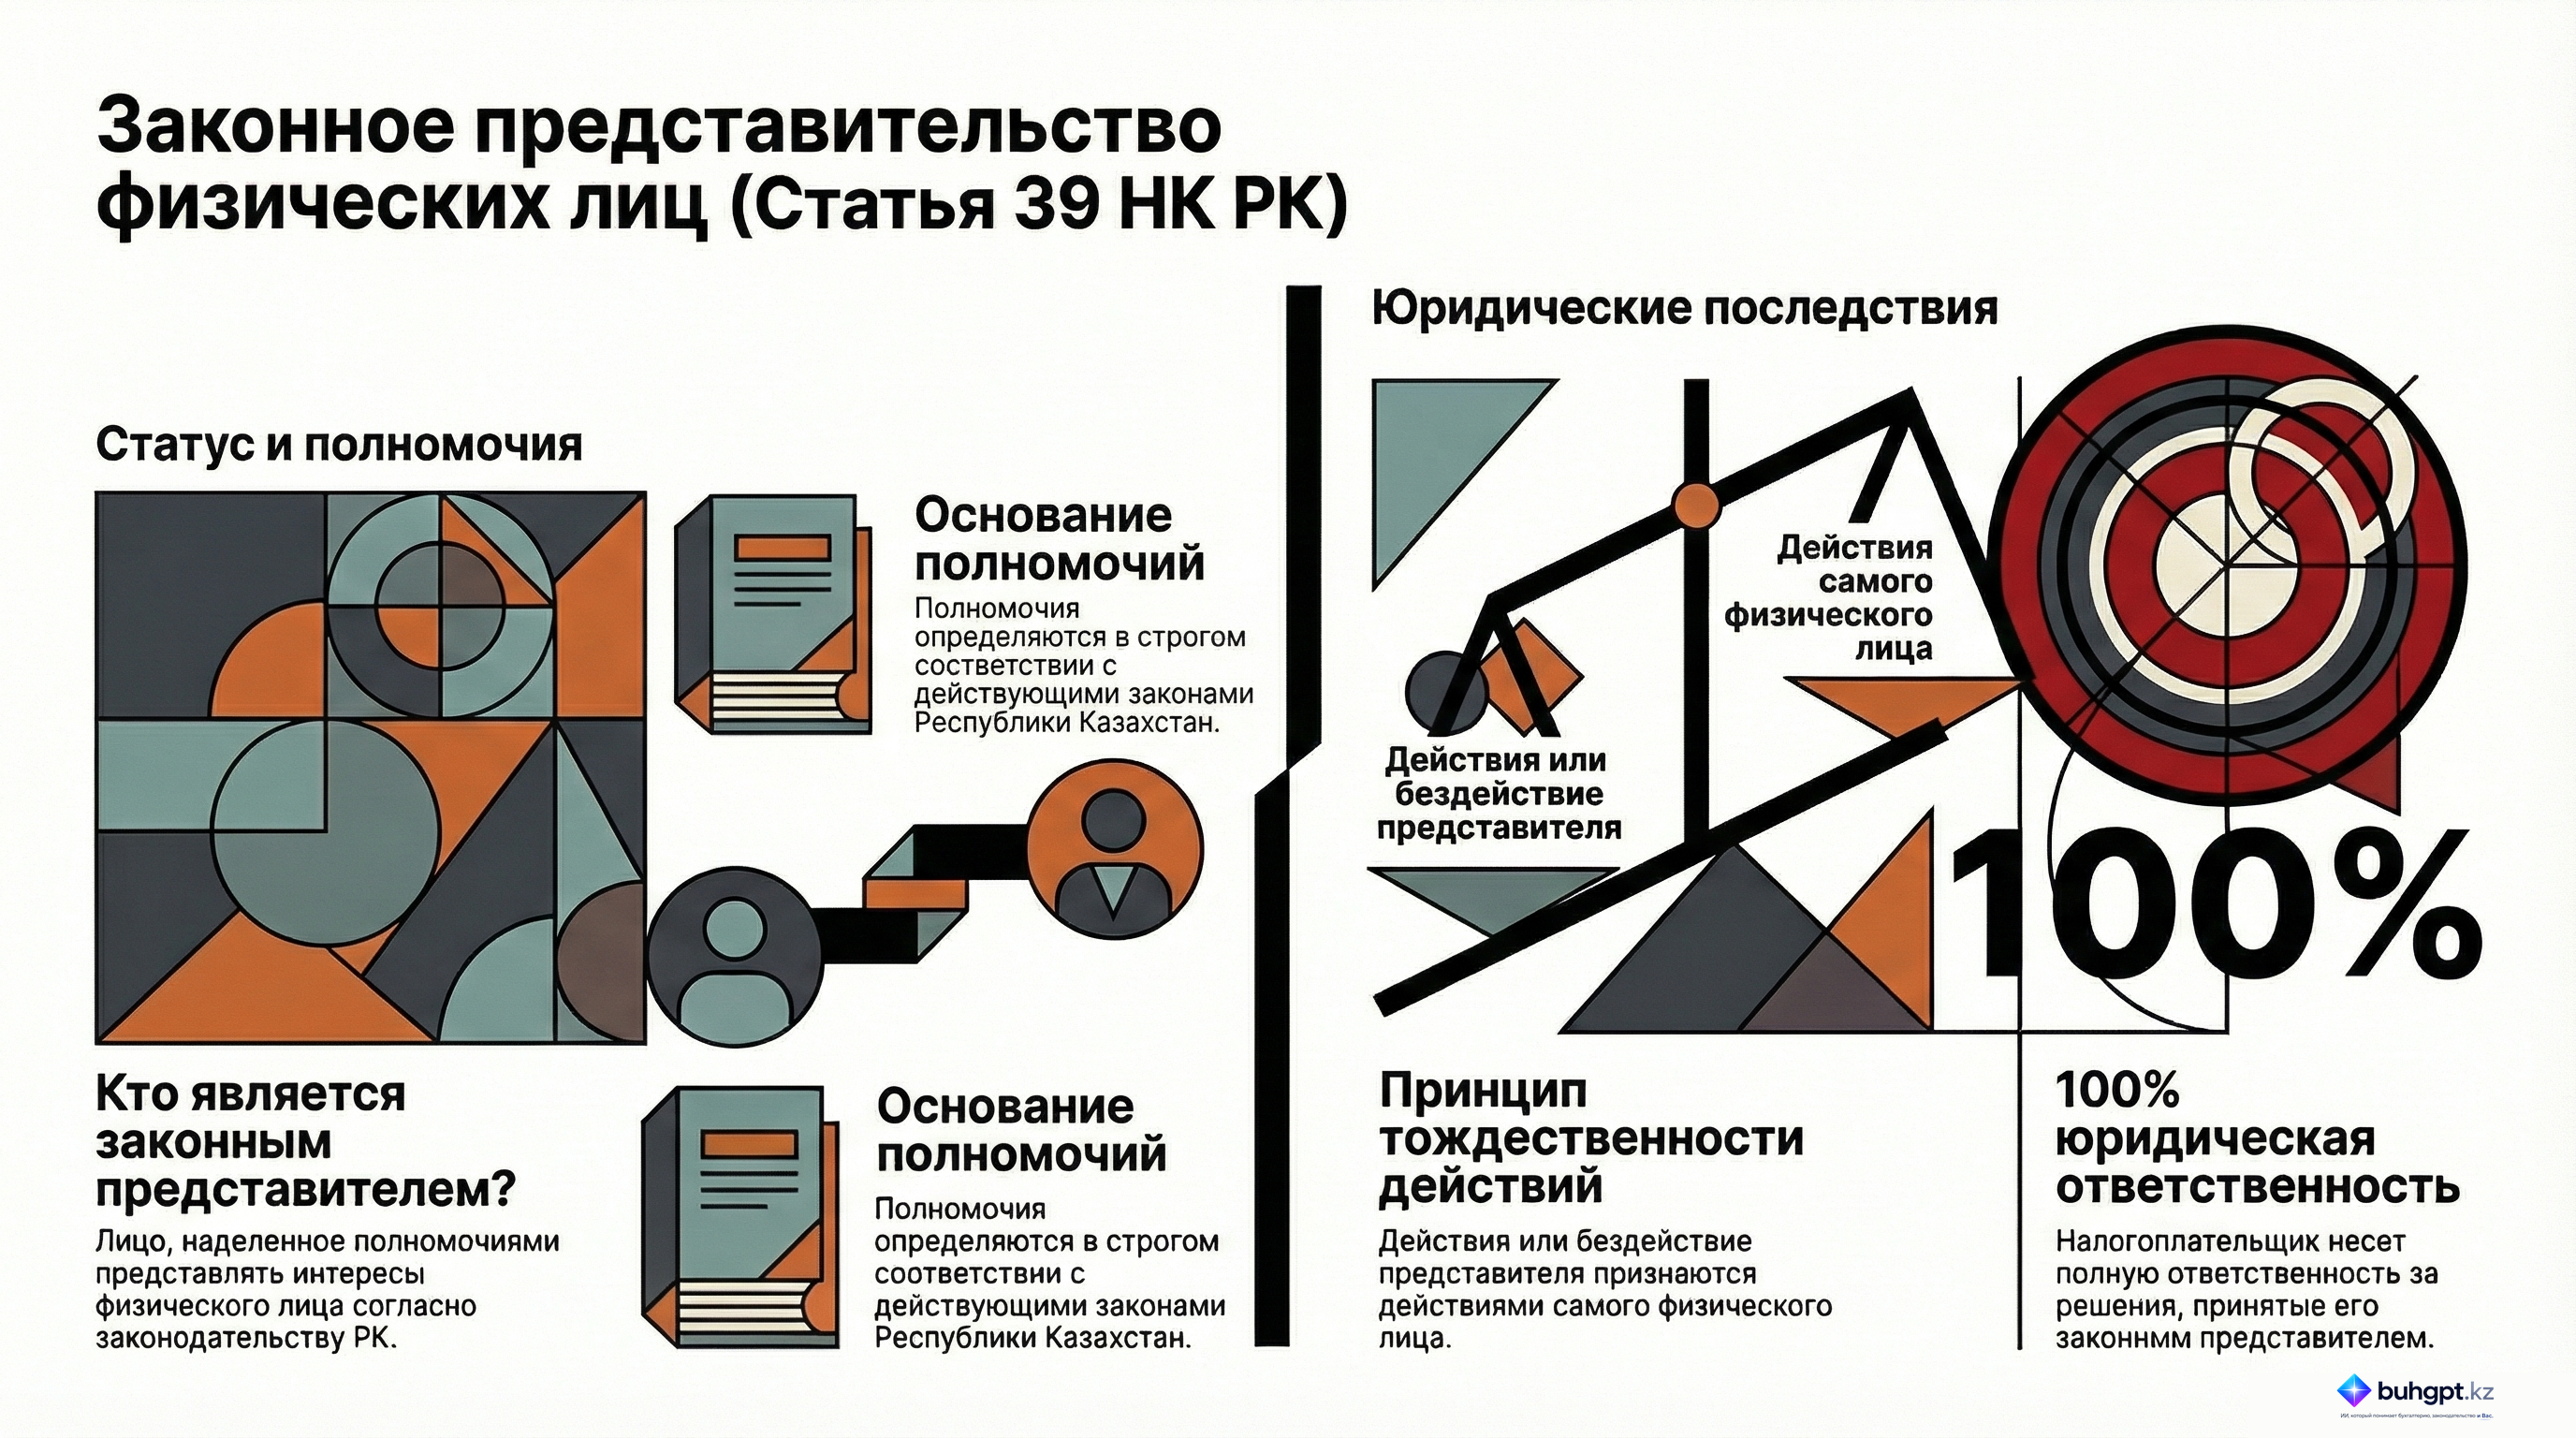
Законный представитель физического лица – лицо, уполномоченное представлять физическое лицо в соответствии с законами Республики Казахстан.
Действия (бездействие) законного представителя физического лица, совершенные от имени этого физического лица, признаются действиями (бездействием) законного представителя физического лица.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Институт законного представительства физических лиц согласно Налоговому кодексу Республики Казахстан
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 39 Налогового кодекса Республики Казахстан, регулирующей статус и полномочия законных представителей физических лиц. Основная цель статьи заключается в установлении правовой связи между действиями представителя и налоговыми обязательствами представляемого лица. Ключевым выводом анализа является принцип полной юридической эквивалентности: любые действия или бездействие законного представителя признаются совершенными непосредственно самим физическим лицом, что накладывает на последнего ответственность за решения, принятые его представителем в рамках предоставленных полномочий.
Детальный анализ ключевых положений
Статья 39 Налогового кодекса РК закладывает фундамент для взаимодействия налоговых органов с физическими лицами через посредников. Анализ текста позволяет выделить два основных аспекта данной нормы:
1. Определение и основания полномочий
Законным представителем признается лицо, обладающее полномочиями представлять интересы физического лица. Важным критерием является то, что данные полномочия должны быть установлены в строгом соответствии с действующим законодательством Республики Казахстан. Это подразумевает, что статус представителя не является произвольным, а должен иметь четкое правовое обоснование (например, родственные связи, опекунство или иные законные акты).
2. Юридическая фикция отождествления действий
Центральным элементом статьи является норма о правовых последствиях деятельности представителя. Законодательство устанавливает прямую ответственность физического лица за активность его представителя:
- Действия: Активные шаги, предпринятые представителем от имени физического лица (подача деклараций, подписание документов и т.д.).
- Бездействие: Невыполнение представителем необходимых налоговых процедур или игнорирование законных требований.
Все вышеуказанные акты юридически интерпретируются как действия или бездействие самого налогоплательщика — физического лица.
Ключевые цитаты и их контекстное значение
В таблице ниже приведены критически важные формулировки Статьи 39 и их интерпретация в контексте налогового администрирования.
| Цитата из Статьи 39 | Юридический контекст и значение |
|---|---|
| «...лицо, имеющее полномочия представлять интересы данного физического лица в соответствии с законодательством Республики Казахстан.» | Указывает на то, что налоговое представительство не является автономным институтом и напрямую зависит от норм общего гражданского и иного материального права РК. |
| «Действия или бездействие законного представителя... считаются действиями или бездействием самого физического лица.» | Устанавливает принцип неразрывности ответственности. Физическое лицо не может сослаться на ошибку представителя как на основание для освобождения от ответственности. |
| «...осуществляемые от имени физического лица...» | Определяет рамки применения нормы: действия должны совершаться представителем именно в рамках его официального статуса и интересов подопечного. |
Стратегические выводы и идеи
На основе анализа Статьи 39 можно сформулировать следующие ключевые выводы, имеющие практическое значение для понимания налоговых правоотношений:
- Риск делегирования: Поскольку закон приравнивает ошибки представителя к ошибкам самого налогоплательщика, выбор и контроль законного представителя являются критически важными процессами. Физическое лицо несет конечную ответственность за своевременность и правильность исполнения налоговых обязательств представителем.
- Правовая легитимность: Любое представительство в налоговых органах должно иметь документально подтвержденное основание в законодательстве РК. Отсутствие четко установленных законом полномочий делает любые действия представителя недействительными.
- Полнота охвата: Норма охватывает не только активные формы взаимодействия с налоговой системой (действия), но и пренебрежение обязанностями (бездействие), что исключает возможность избежания санкций за счет пассивного поведения представителя.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто, согласно Статье 39 Налогового кодекса РК, признается законным представителем физического лица?
Лицо, имеющее полномочия представлять интересы в соответствии с законодательством РК. Статья прямо определяет законного представителя через наличие полномочий, установленных законодательными актами республики.
Как в налоговых целях квалифицируются действия законного представителя, совершенные от имени физического лица?
Как личные действия самого физического лица. Закон устанавливает правовую фикцию, согласно которой воля представителя полностью приравнивается к воле представляемого.
Распространяется ли на бездействие законного представителя норма о том, что оно считается бездействием самого физического лица?
Да, бездействие представителя признается бездействием самого физического лица. Статья 39 прямо указывает, что как действия, так и бездействие представителя приравниваются к поведению представляемого лица.
На чем должны основываться полномочия лица, чтобы оно могло считаться законным представителем по Статье 39?
На законодательстве Республики Казахстан. Именно соответствие законодательству РК является ключевым критерием для определения законного представителя.
Если законный представитель не подал налоговую отчетность в срок, чьим нарушением это будет считаться формально?
Нарушением самого физического лица. Поскольку бездействие представителя считается бездействием физлица, ответственность за невыполнение налоговых обязательств ложится на налогоплательщика.
🃏 Карточки самопроверки
30 карточек для запоминания ключевых положений статьи 39. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления