Статья 38 НК РК 2026 — Представительство в налоговых отношениях
Глава 2. ПРАВА И ОБЯЗАННОСТИ НАЛОГОПЛАТЕЛЬЩИКА И НАЛОГОВОГО АГЕНТА. ПРЕДСТАВИТЕЛЬСТВО В НАЛОГОВЫХ ОТНОШЕНИЯХ · все статьи главы
Официальный текст статьи
1. Налогоплательщик (налоговый агент) вправе участвовать в отношениях, регулируемых налоговым законодательством Республики Казахстан, через:
1) законного представителя физического лица;
2) уполномоченного представителя, в том числе оператора.
2. Личное участие налогоплательщика (налогового агента) в отношениях, регулируемых налоговым законодательством Республики Казахстан, не лишает его права иметь представителя, равно как участие представителя не лишает налогоплательщика (налогового агента) права на личное участие в указанных отношениях.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 38 Налогового кодекса Республики Казахстан: Представительство в налоговых отношениях
Исполнительное резюме
Данный документ представляет собой детальный анализ статьи 38 Налогового кодекса Республики Казахстан, регулирующей вопросы представительства в налоговых отношениях. Основное содержание статьи сосредоточено на закреплении права налогоплательщиков и налоговых агентов взаимодействовать с налоговыми органами не только лично, но и через посредников. Законодательство определяет конкретные категории представителей и устанавливает принцип неисключительности, позволяющий совмещать личное участие с привлечением доверенных лиц.
Анализ ключевых тем
На основе положений статьи 38 выделяются следующие центральные темы:
1. Категории представителей
Законодательство разделяет возможных представителей на две основные группы:
- Законные представители физического лица: Лица, обладающие правом представлять интересы налогоплательщика в силу закона.
- Уполномоченные представители: Лица, наделенные полномочиями на основании волеизъявления налогоплательщика. В эту категорию отдельно включены операторы, что расширяет возможности технического и профессионального посредничества в налоговой сфере.
2. Принцип двойственного участия
Статья устанавливает гибкую модель взаимодействия, исключающую строгую альтернативность между личным участием и представительством:
- Наличие представителя не лишает налогоплательщика (или налогового агента) права самостоятельно участвовать в налоговых отношениях.
- Личное присутствие и действия налогоплательщика не аннулируют полномочия его представителя.
Данный подход обеспечивает максимальную правовую защиту и удобство для субъектов налоговых отношений, позволяя им делегировать полномочия, сохраняя при этом полный контроль над процессом.
Важные цитаты и контекст
В таблице ниже приведены ключевые положения статьи 38 с пояснением их правового значения.
| Цитата из источника | Контекст и значение |
|---|---|
| «Налогоплательщик или налоговый агент имеет право участвовать в налоговых отношениях через...» | Устанавливает диспозитивное право (возможность, а не обязанность) на использование посредников. |
| «...уполномоченного представителя, включая оператора.» | Расширяет круг субъектов, которые могут выступать посредниками, выделяя операторов как специфическую категорию. |
| «При этом личное участие налогоплательщика или налогового агента в таких отношениях не исключает возможности иметь представителя.» | Подчеркивает аддитивный характер представительства: представитель является дополнением к субъекту, а не его полной заменой. |
| «...участие представителя не ограничивает право налогоплательщика или налогового агента на личное участие в этих отношениях.» | Гарантирует сохранение всех прав налогоплательщика на самостоятельные действия, независимо от наличия доверенных лиц. |
Практические выводы
На основании анализа статьи 38 можно сформулировать следующие выводы о функционировании системы представительства:
- Гибкость делегирования: Налогоплательщики и налоговые агенты обладают широкой свободой в выборе способа взаимодействия с налоговой системой, включая возможность привлечения специализированных операторов.
- Отсутствие правовых барьеров для совместных действий: Организации и физические лица могут одновременно использовать ресурсы профессиональных представителей и участвовать в процедурах лично, что актуально при проведении сложных налоговых проверок или обжаловании актов.
- Универсальность норм: Положения статьи распространяются в равной степени как на налогоплательщиков, так и на налоговых агентов, обеспечивая единообразие правоприменения в вопросах представительства.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Согласно Статье 38 НК РК, через какую категорию лиц физическое лицо может реализовывать свои права в налоговых отношениях?
Законный представитель физического лица. Текст статьи прямо указывает на право физического лица участвовать в отношениях через своего законного представителя.
Лишает ли налогоплательщика право на личное участие в налоговых отношениях факт наличия у него представителя?
Нет, участие представителя не ограничивает право на личное участие. Закон прямо устанавливает, что налогоплательщик сохраняет право действовать самостоятельно даже при наличии представителя.
К какому типу представительства Статья 38 относит «оператора»?
Уполномоченный представитель. В тексте указано, что в категорию уполномоченных представителей включается и оператор.
Если налогоплательщик предпочитает участвовать в налоговых отношениях лично, может ли он при этом всё равно иметь представителя?
Может, личное участие не исключает возможности иметь представителя. Статья подтверждает, что обе формы участия могут сосуществовать одновременно без исключения друг друга.
На каких субъектов, помимо налогоплательщиков, распространяются нормы Статьи 38 о представительстве?
На налоговых агентов. Статья начинается с упоминания обеих категорий: налогоплательщика и налогового агента.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 38. Бесплатно.
📊 Инфографика
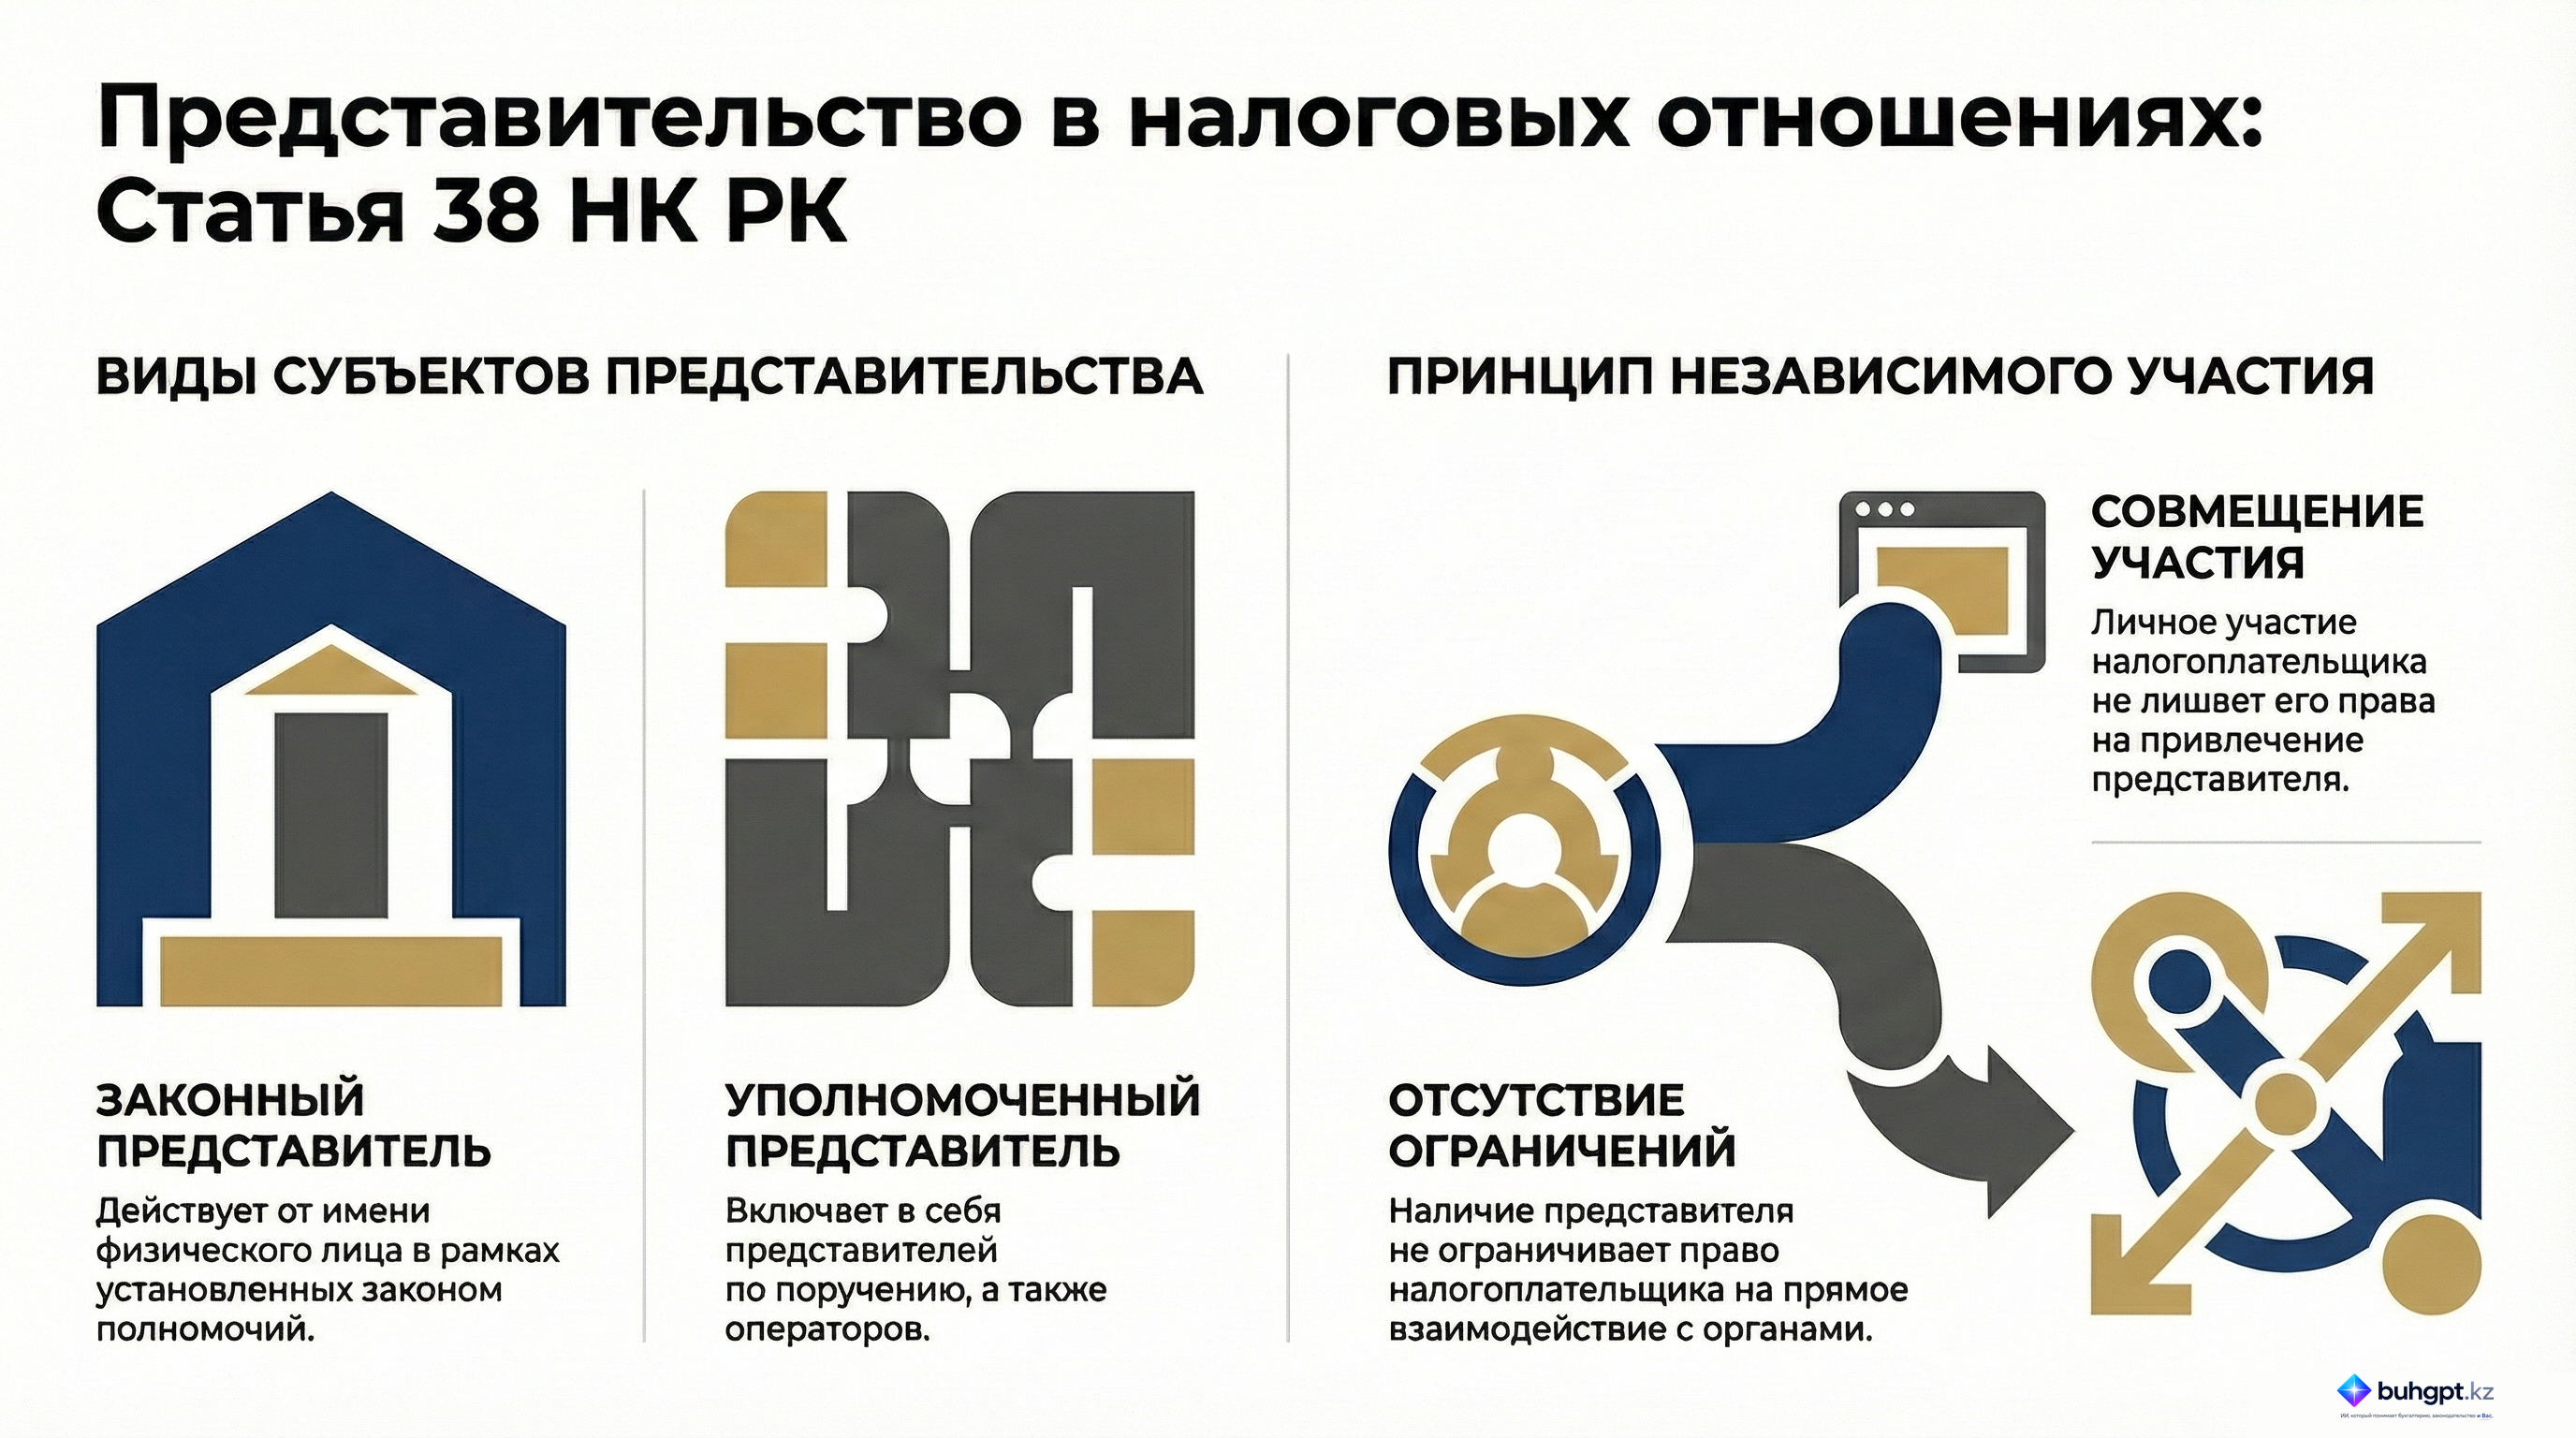
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления