Статья 301 НК РК 2026 — Вычеты по расходам на ликвидацию последствий разработки месторождений и сумм отчислений в ликвидационные фонды
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
1. Недропользователь, осуществляющий деятельность на основании контракта на недропользование, заключенного в порядке, определенном законодательством Республики Казахстан, относит на вычет из совокупного годового дохода сумму отчислений в ликвидационный фонд. Указанный вычет производится в размере фактически произведенных недропользователем за налоговый период отчислений на специальный депозитный счет в любом банке второго уровня на территории Республики Казахстан.
Размер и порядок отчислений в ликвидационный фонд устанавливаются контрактом на недропользование или проектом разработки месторождения в соответствии с законодательством Республики Казахстан о недрах и недропользовании.
В случае установления уполномоченным органом в области углеводородов или в области твердых полезных ископаемых факта нецелевого использования недропользователем средств ликвидационного фонда сумма средств нецелевого использования подлежит включению в совокупный годовой доход недропользователя того налогового периода, в котором оно было допущено, за исключением выявленного факта нецелевого использования в налоговом периоде, превышающем срок исковой давности, по которому сумма средств нецелевого использования подлежит включению в совокупный годовой доход недропользователя налогового периода, по которому срок исковой давности истекает в последующем налоговом периоде за текущим налоговым периодом.
В случае получения недропользователем в соответствии с законодательством Республики Казахстан о недрах и недропользовании средств ликвидационного фонда от другого недропользователя при передаче контракта на недропользование такие средства у получившего их недропользователя:
1) не включаются в совокупный годовой доход при условии их размещения на специальном депозитном счете в любом банке второго уровня на территории Республики Казахстан для формирования ликвидационного фонда в году их получения или в течение тридцати календарных дней с момента их получения;
2) не подлежат отнесению на вычеты.
2. Расходы недропользователя, фактически понесенные в течение налогового периода на ликвидацию последствий разработки месторождений, относятся на вычеты в том налоговом периоде, в котором они были понесены, за исключением расходов, произведенных за счет средств ликвидационного фонда, размещенного на специальном депозитном счете.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Применение положений Статьи 301 Налогового кодекса РК
Данный документ содержит детальный анализ положений Статьи 301 Налогового кодекса Республики Казахстан, регулирующей вопросы налоговых вычетов по расходам на ликвидацию последствий разработки месторождений и формирования соответствующих ликвидационных фондов.
1. Исполнительное резюме
Статья 301 Налогового кодекса РК устанавливает правовые рамки для недропользователей в части налогового учета расходов на будущую и текущую ликвидацию последствий их деятельности. Основной механизм заключается в предоставлении права на вычет фактически произведенных отчислений в ликвидационный фонд, размещенный на специальных депозитных счетах в банках второго уровня Казахстана. Документ регламентирует условия предоставления вычетов, порядок действий при передаче права недропользования, а также налоговые последствия нецелевого использования средств фонда. Ключевым фактором для получения вычета является соответствие размера и порядка отчислений условиям контрактов или проектов разработки, утвержденных в соответствии с законодательством о недрах.
2. Детальный анализ ключевых тем
2.1. Механизм налоговых вычетов для недропользователей
Основным положением статьи является право недропользователя на уменьшение совокупного годового дохода (СГД) на сумму отчислений в ликвидационный фонд.
| Параметр | Условие применения |
|---|---|
| Основание для вычета | Контракт на недропользование. |
| Объект вычета | Фактически произведенные отчисления в ликвидационный фонд. |
| Место размещения | Специальный депозитный счет в банке второго уровня Республики Казахстан. |
| Определение размера | Условия контракта или проект разработки месторождения. |
2.2. Прямые расходы на ликвидацию
Законодательство разделяет отчисления в фонд и прямые расходы на ликвидацию, понесенные в текущем периоде.
- Расходы на ликвидацию последствий разработки могут быть отнесены на вычеты в том налоговом периоде, когда они были фактически понесены.
- Важное ограничение: Вычет не предоставляется по тем расходам, которые были оплачены за счет средств ликвидационного фонда, накопленного на специальном депозитном счете.
2.3. Последствия нецелевого использования средств
Государственный контроль за использованием средств ликвидационного фонда подразумевает жесткие налоговые санкции в случае нарушений.
- Если уполномоченный орган выявляет факт нецелевого использования средств фонда, эта сумма включается в совокупный годовой доход (СГД) недропользователя.
- Данная корректировка производится за тот налоговый период, в котором произошло нецелевое использование.
- Исключение: Средства не включаются в СГД, если факт нецелевого использования произошел в периоде, по которому истек срок исковой давности.
2.4. Передача права недропользования
При смене недропользователя (передаче контракта) действуют особые правила учета средств ликвидационного фонда:
- Для получателя (нового недропользователя): Средства, полученные от предыдущего владельца контракта, не признаются доходом и не включаются в СГД при условии их размещения на специальном депозитном счете.
- Сроки размещения: Размещение должно быть произведено в течение года получения средств или в течение тридцати календарных дней с момента получения (в зависимости от обстоятельств).
- Запрет на вычет: Такие полученные средства не подлежат повторному отнесению на вычеты новым владельцем.
3. Ключевые цитаты с контекстом
«Вычет осуществляется в размере фактически произведенных отчислений на специальный депозитный счет в банке второго уровня на территории Республики Казахстан за налоговый период».
- Контекст: Это фундаментальное требование для подтверждения права на налоговый вычет. Акцент сделан на физическом движении денежных средств и их локализации в финансовой системе РК.
«Сумма таких средств включается в совокупный годовой доход недропользователя за тот налоговый период, в котором имело место нецелевое использование».
- Контекст: Описывает налоговое последствие при нарушении режима использования ликвидационного фонда, фактически аннулируя преимущество ранее полученного вычета.
«Расходы... могут быть отнесены на вычеты... за исключением расходов, оплаченных из средств ликвидационного фонда».
- Контекст: Поясняет правило недопустимости двойного вычета — недропользователь не может получить вычет и при формировании фонда, и при расходовании его средств на те же цели.
4. Практические выводы и рекомендации
На основе анализа Статьи 301 можно выделить следующие операционные принципы:
- Строгое соблюдение контрактных обязательств: Размер отчислений в фонд должен строго соответствовать проектным документам и контракту, так как именно они являются правовым основанием для налогового вычета.
- Целевой мониторинг: Необходимо обеспечить прозрачность расходования средств фонда, чтобы избежать их включения в СГД и начисления дополнительных налоговых обязательств при проверках уполномоченными органами.
- Контроль сроков при транзакциях: При приобретении прав недропользования критически важно соблюсти 30-дневный или годовой срок реинвестирования полученных средств фонда на спецсчета для сохранения их безналогового статуса.
- Раздельный учет расходов: Бухгалтерский и налоговый учет должен четко разграничивать ликвидационные расходы, финансируемые из собственных средств (подлежат вычету), и расходы, финансируемые из накопленного фонда (не подлежат вычету).
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что именно недропользователь имеет право отнести на вычеты из совокупного годового дохода в соответствии со статьей 301 Налогового кодекса РК?
Сумму фактически произведенных отчислений на специальный депозитный счет в банке второго уровня Казахстана.. Статья прямо указывает, что вычету подлежат именно фактически перечисленные средства на специальный счет в течение налогового периода.
Каким документом определяются размер и порядок отчислений в ликвидационный фонд?
Условиями контракта на недропользование или проектом разработки месторождения.. Закон устанавливает, что конкретные параметры фонда должны соответствовать контрактным обязательствам или проектной документации.
Что произойдет, если уполномоченный орган выявит факт нецелевого использования средств ликвидационного фонда?
Сумма нецелевого использования будет включена в совокупный годовой доход недропользователя.. При нарушении целевого назначения средства теряют статус льготных и признаются доходом для целей налогообложения.
В каком исключительном случае нецелевое использование средств фонда НЕ включается в совокупный годовой доход?
Если использование произошло в налоговом периоде, превышающем срок исковой давности.. Налоговое законодательство ограничивает возможность доначисления доходов временными рамками исковой давности.
Как отражаются средства ликвидационного фонда, полученные новым недропользователем при передаче контракта, в его совокупном годовом доходе?
Не включаются в СГД, если они размещены на специальном счете в течение года получения или 30 дней с момента получения.. Соблюдение сроков целевого размещения позволяет новому владельцу не признавать полученные средства доходом.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 301. Бесплатно.
📊 Инфографика
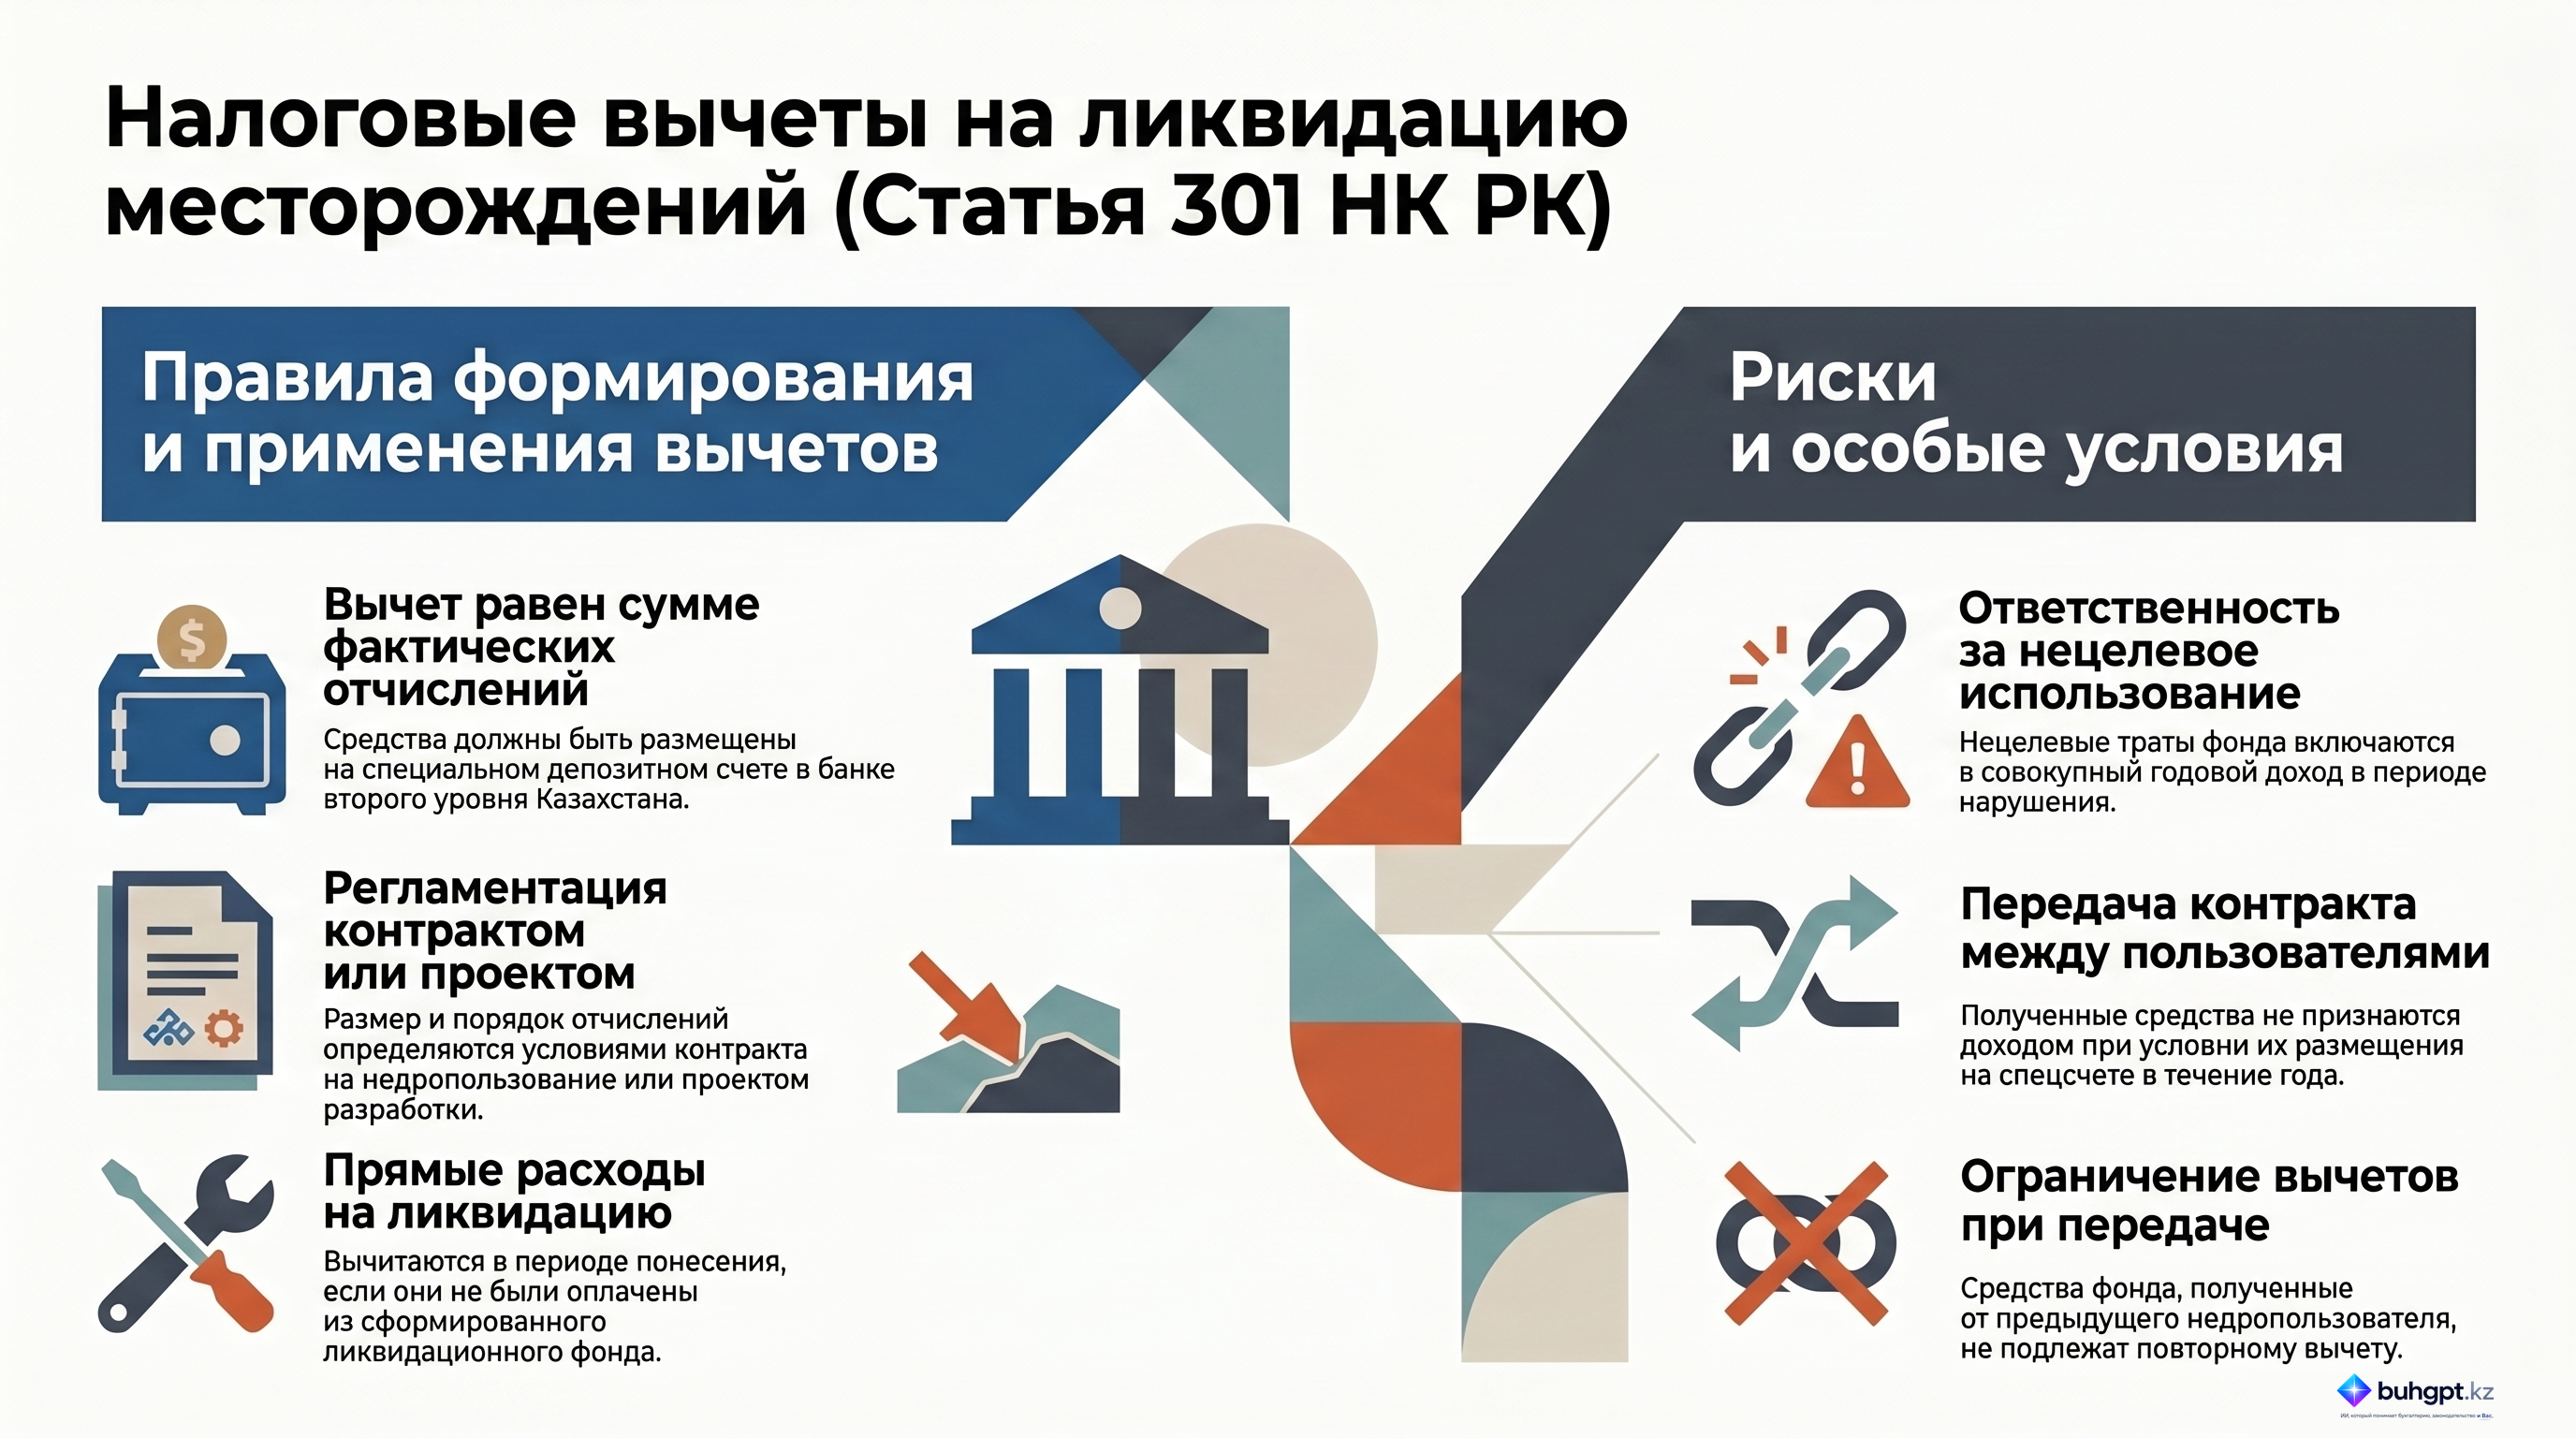
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 301
- Мы загрузили в базу коды НКТ, почему при выписке ЭСФ эти кода не переносяться в ЭСФ
- Обновление 1С: Комплексная автоматизация для Казахстана. Модуль 2.4.5.21 — что изменилось и что проверить бухгалтеру
- Как заполнить форму 300.00 по НДС за 2 квартал 2026 года
- Возврат НДС в 2026 году: кто имеет право и как получить
- Импорт из ЕАЭС в 2026 году: форма 328.00, НДС и сроки
- Учёт НДС в 2026 году: ставка, что изменилось и как перестроить работу в 1С
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления