Статья 302 НК РК 2026 — Вычет расходов недропользователя в соответствии с законодательством Республики Казахстан о недрах и недропользовании
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
1. Недропользователь имеет право на вычет по контрактной деятельности расходов на финансирование (перечисление денег) научных исследований в соответствии с законодательством Республики Казахстан о недрах и недропользовании:
1) организаций, осуществляющих деятельность в сфере науки, аккредитованных уполномоченным органом в области науки, а также автономных организаций образования;
2) автономного кластерного фонда для финансирования проектов участников "Астана Хаб".
2. Вычет расходов, указанных в пункте 1 настоящей статьи, не должен превышать размер положительной разницы, определенной в следующем порядке:
сумма, равная 1 проценту от совокупного годового дохода по контрактной деятельности по итогам налогового периода, предшествующего отчетному налоговому периоду,
минус
расходы, отнесенные на вычеты в соответствии со статьей 269 настоящего Кодекса, в отчетном налоговом периоде.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Порядок вычета расходов недропользователей на научно-исследовательские работы (Статья 302 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 302 Налогового кодекса Республики Казахстан, регулирующей вопросы налоговых вычетов для недропользователей в части финансирования научно-исследовательских работ (НИР). Законодательство предоставляет недропользователям право на вычет расходов, направленных на развитие науки и инноваций, при условии соблюдения целевого назначения платежей и установленных финансовых лимитов. Основной механизм регулирования основан на ограничении суммы вычета одним процентом от совокупного годового дохода за предыдущий налоговый период.
Детальный анализ ключевых тем
1. Субъекты и правовое основание
Согласно Статье 302 Налогового кодекса РК, недропользователи наделены правом осуществлять вычет расходов на финансирование научных исследований. Данная норма тесно интегрирована с законодательством Республики Казахстан о недрах и недропользовании, что определяет обязательный характер таких отчислений в рамках контрактной деятельности.
2. Целевые направления финансирования
Для применения налогового вычета законодательство устанавливает строго определенный перечень организаций и структур, которые могут выступать получателями финансирования:
- Аккредитованные научные организации: Субъекты, имеющие официальную аккредитацию уполномоченного органа в области науки и осуществляющие непосредственную научную деятельность.
- Автономные образовательные организации: Специализированные образовательные институты, обладающие особым статусом.
- Автономный кластерный фонд: Финансирование через данный фонд должно быть направлено на поддержку проектов участников международного технопарка «Астана Хаб».
3. Механизм расчета и ограничения вычета
Законодательство ограничивает размер вычета, используя формулу «положительной разницы». Сумма, подлежащая вычету, не может превышать лимит, рассчитанный следующим образом:
| Компонент расчета | Описание |
|---|---|
| Базовая величина | 1% от совокупного годового дохода (СГД) по контрактной деятельности за предыдущий налоговый период. |
| Вычитаемый элемент | Расходы, которые уже были учтены в качестве вычета в соответствии со статьей 269 Налогового кодекса в текущем налоговом периоде. |
| Итоговый предел | Разница между Базовой величиной и Вычитаемым элементом (при условии, что результат положителен). |
Важные цитаты и контекст
Ниже приведены ключевые положения из Статьи 302, определяющие юридическую логику применения налоговых преференций:
- О сути права на вычет: «Недропользователь может осуществлять вычет расходов на финансирование научных исследований в рамках контрактной деятельности, согласно законодательству о недрах и недропользовании».
- Контекст: Это положение устанавливает прямую связь между обязательствами по контракту на недропользование и правом на уменьшение налогооблагаемой базы.
- О финансовом ограничении: «Сумма вычета не должна превышать положительную разницу...»
- Контекст: Фраза указывает на то, что вычет не является автоматическим для всей суммы затрат, а строго лимитирован показателями доходности прошлого года и уже произведенными вычетами по другим статьям (ст. 269).
Практические выводы и рекомендации
На основании анализа Статьи 302 НК РК можно выделить следующие значимые аспекты для операционной деятельности недропользователей:
- Верификация контрагентов: При планировании расходов на НИР необходимо проверять наличие аккредитации у научных организаций в уполномоченном органе. Финансирование неаккредитованных субъектов может привести к отказу в признании вычетов.
- Прогнозирование лимитов: Сумма доступного вычета на текущий год напрямую зависит от финансовых показателей предыдущего года. Это требует заблаговременного анализа совокупного годового дохода за прошлый период для корректного планирования бюджета на научные исследования.
- Координация со Статьей 269 НК РК: Необходимо вести раздельный и четкий учет расходов, чтобы исключить двойной учет или превышение лимита при сопоставлении со статьей 269, так как эти расходы напрямую уменьшают доступный объем вычета по Статье 302.
- Фокус на инновационные кластеры: Использование механизмов финансирования через Автономный кластерный фонд (для «Астана Хаб») является легитимным способом реализации обязательств недропользователя по развитию науки и технологий.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какую основную возможность предоставляет недропользователю Статья 302 Налогового кодекса РК?
Вычет расходов на финансирование научных исследований. Норма прямо указывает на возможность отнесения на вычеты затрат, связанных с научно-исследовательской деятельностью в рамках контракта.
Какое условие обязательно для научных организаций, чтобы расходы на их финансирование могли быть приняты к вычету?
Наличие аккредитации уполномоченного органа в области науки. Аккредитация является официальным подтверждением права организации заниматься научной деятельностью в рамках этой налоговой нормы.
Финансирование каких проектов через автономный кластерный фонд подлежит вычету согласно Статье 302?
Проектов участников «Астана Хаб». Статья прямо связывает деятельность автономного кластерного фонда с поддержкой участников этой инновационной экосистемы.
Какой максимальный процент от дохода используется как база для расчета предельной суммы вычета?
$1\%$. Это установленный законом лимит, ограничивающий объем финансирования науки, принимаемый к налоговому вычету.
Доход за какой период берется для определения суммы, ограничивающей вычет на научные исследования?
Налоговый период, предшествующий отчетному. Для расчета лимита текущего года используются финансовые показатели деятельности за прошлый налоговый год.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 302. Бесплатно.
📊 Инфографика
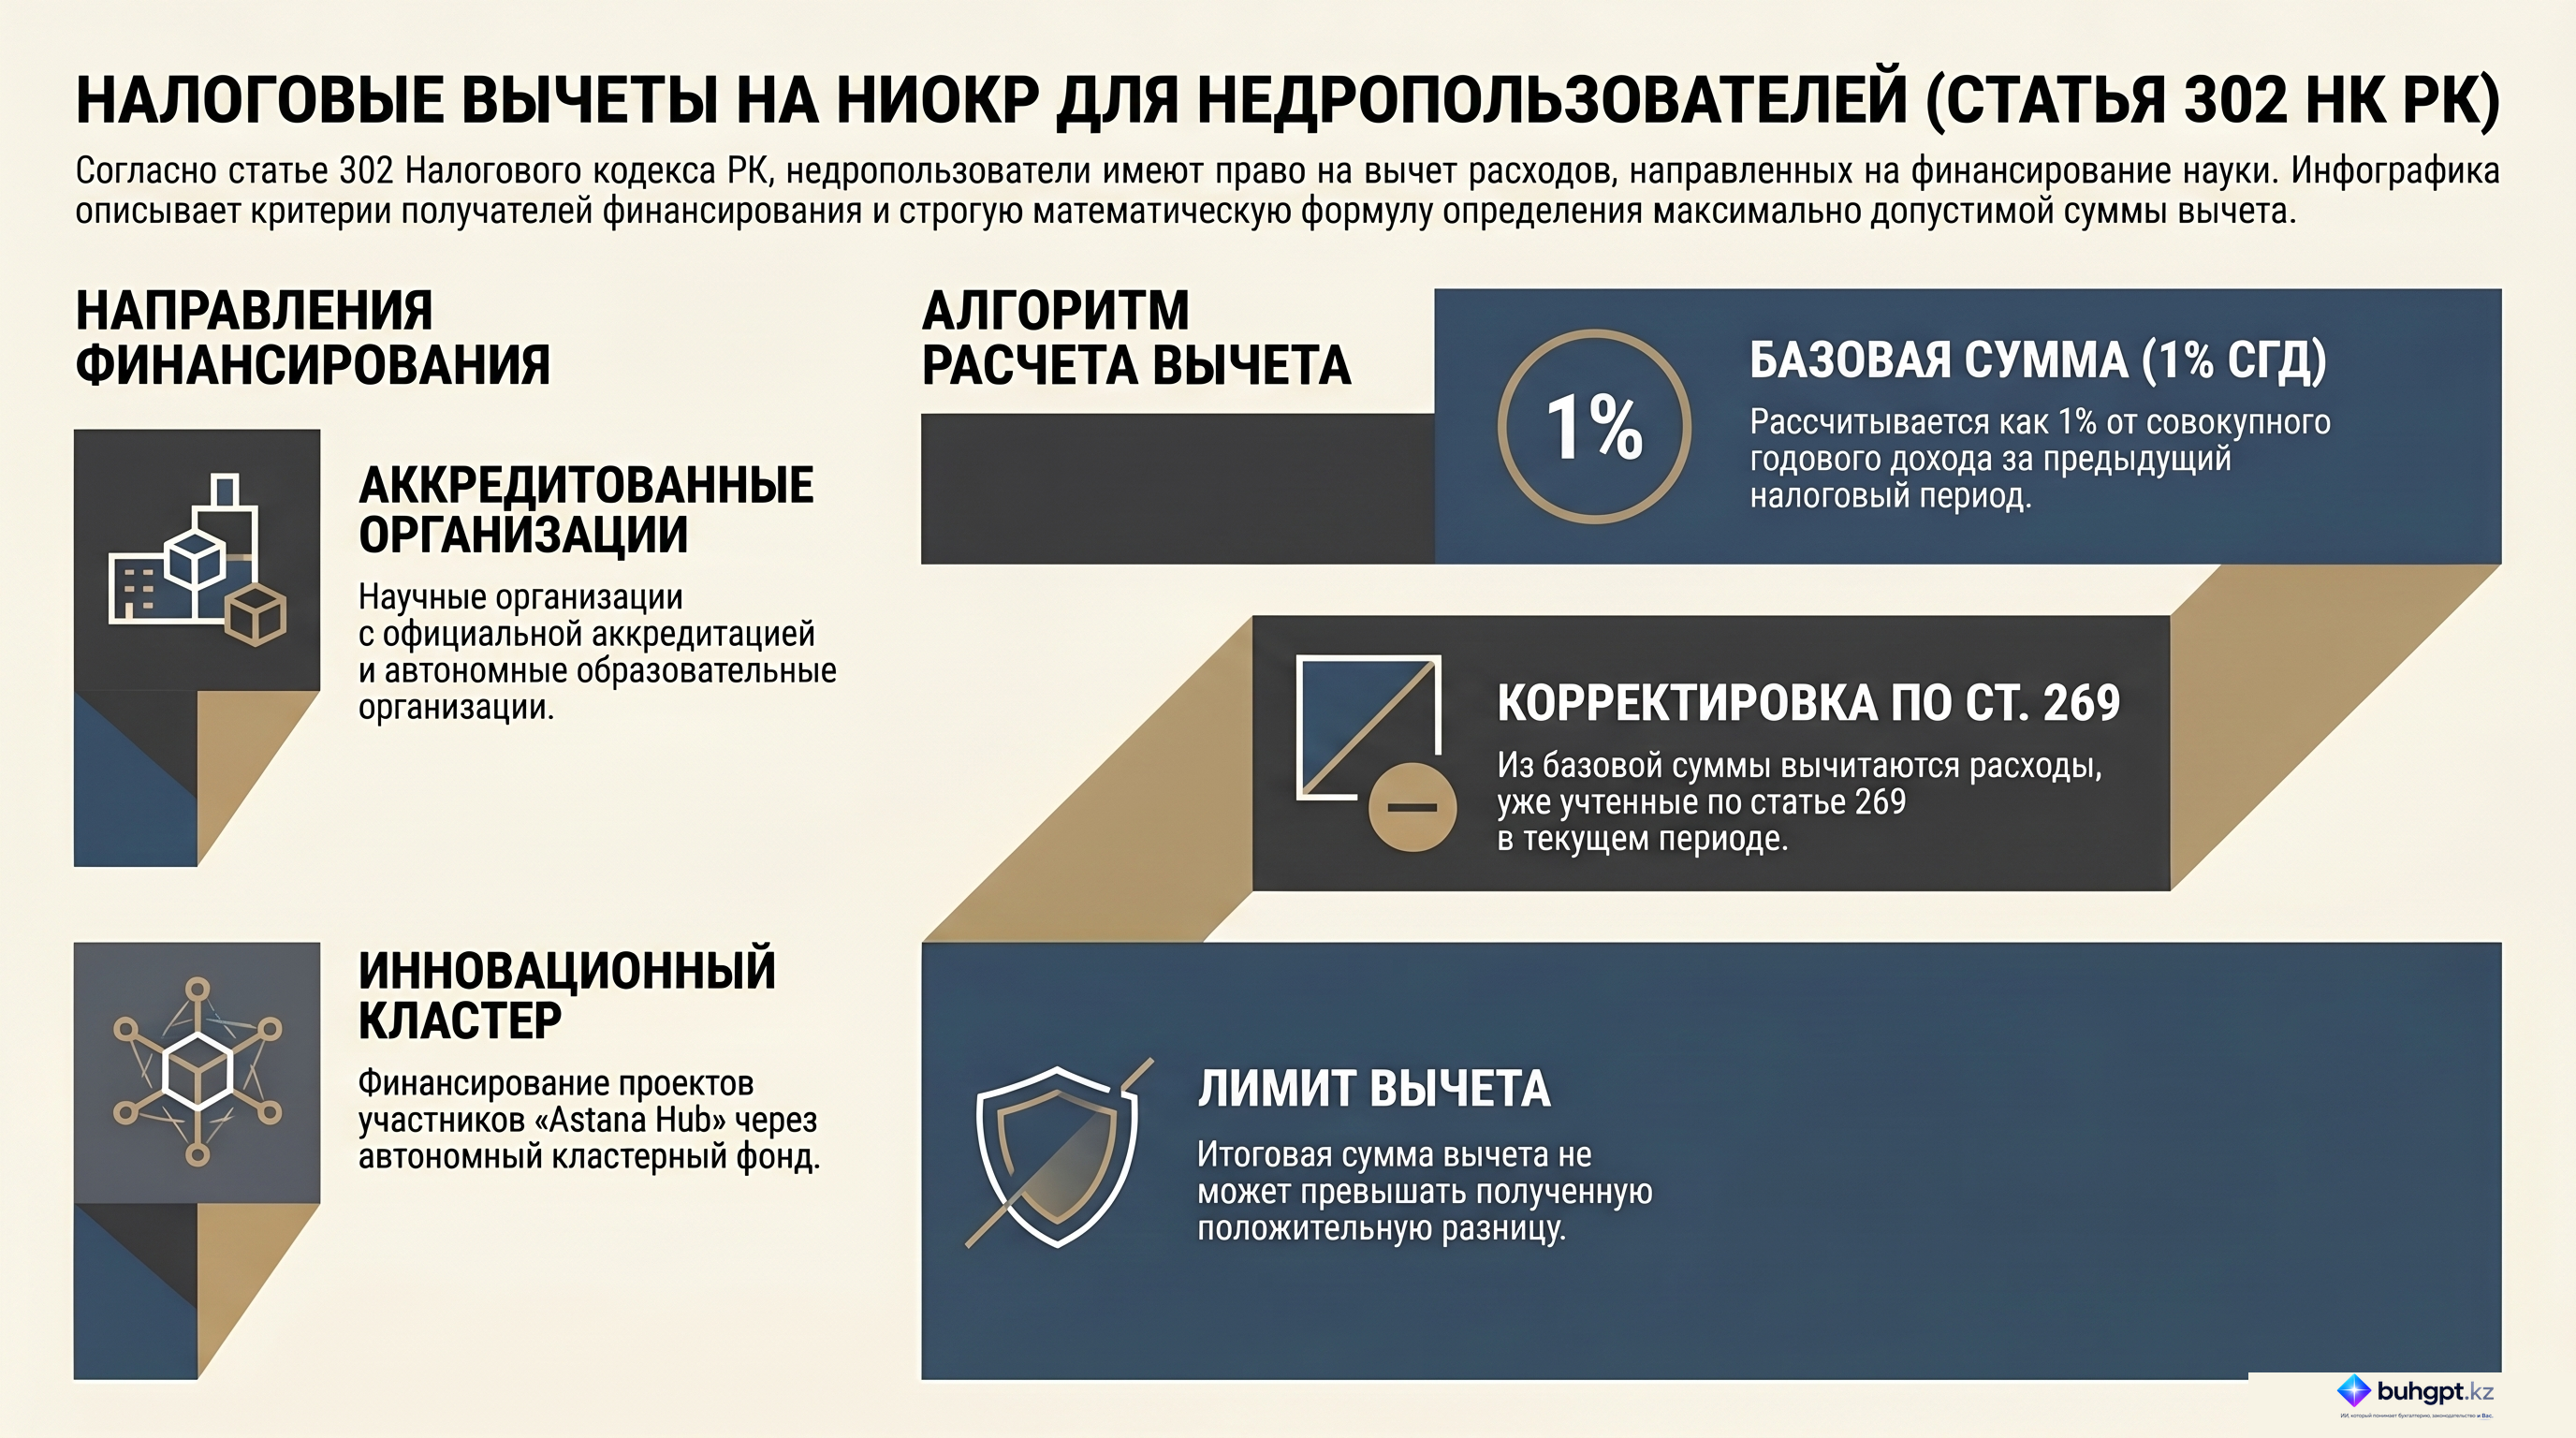
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 302
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления