Статья 269 НК РК 2026 — Вычет по расходам на научно-исследовательские, научно-технические и опытно-конструкторские работы, приобретение исключительных прав на объекты интеллектуальной собственности и на создание научных центров
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
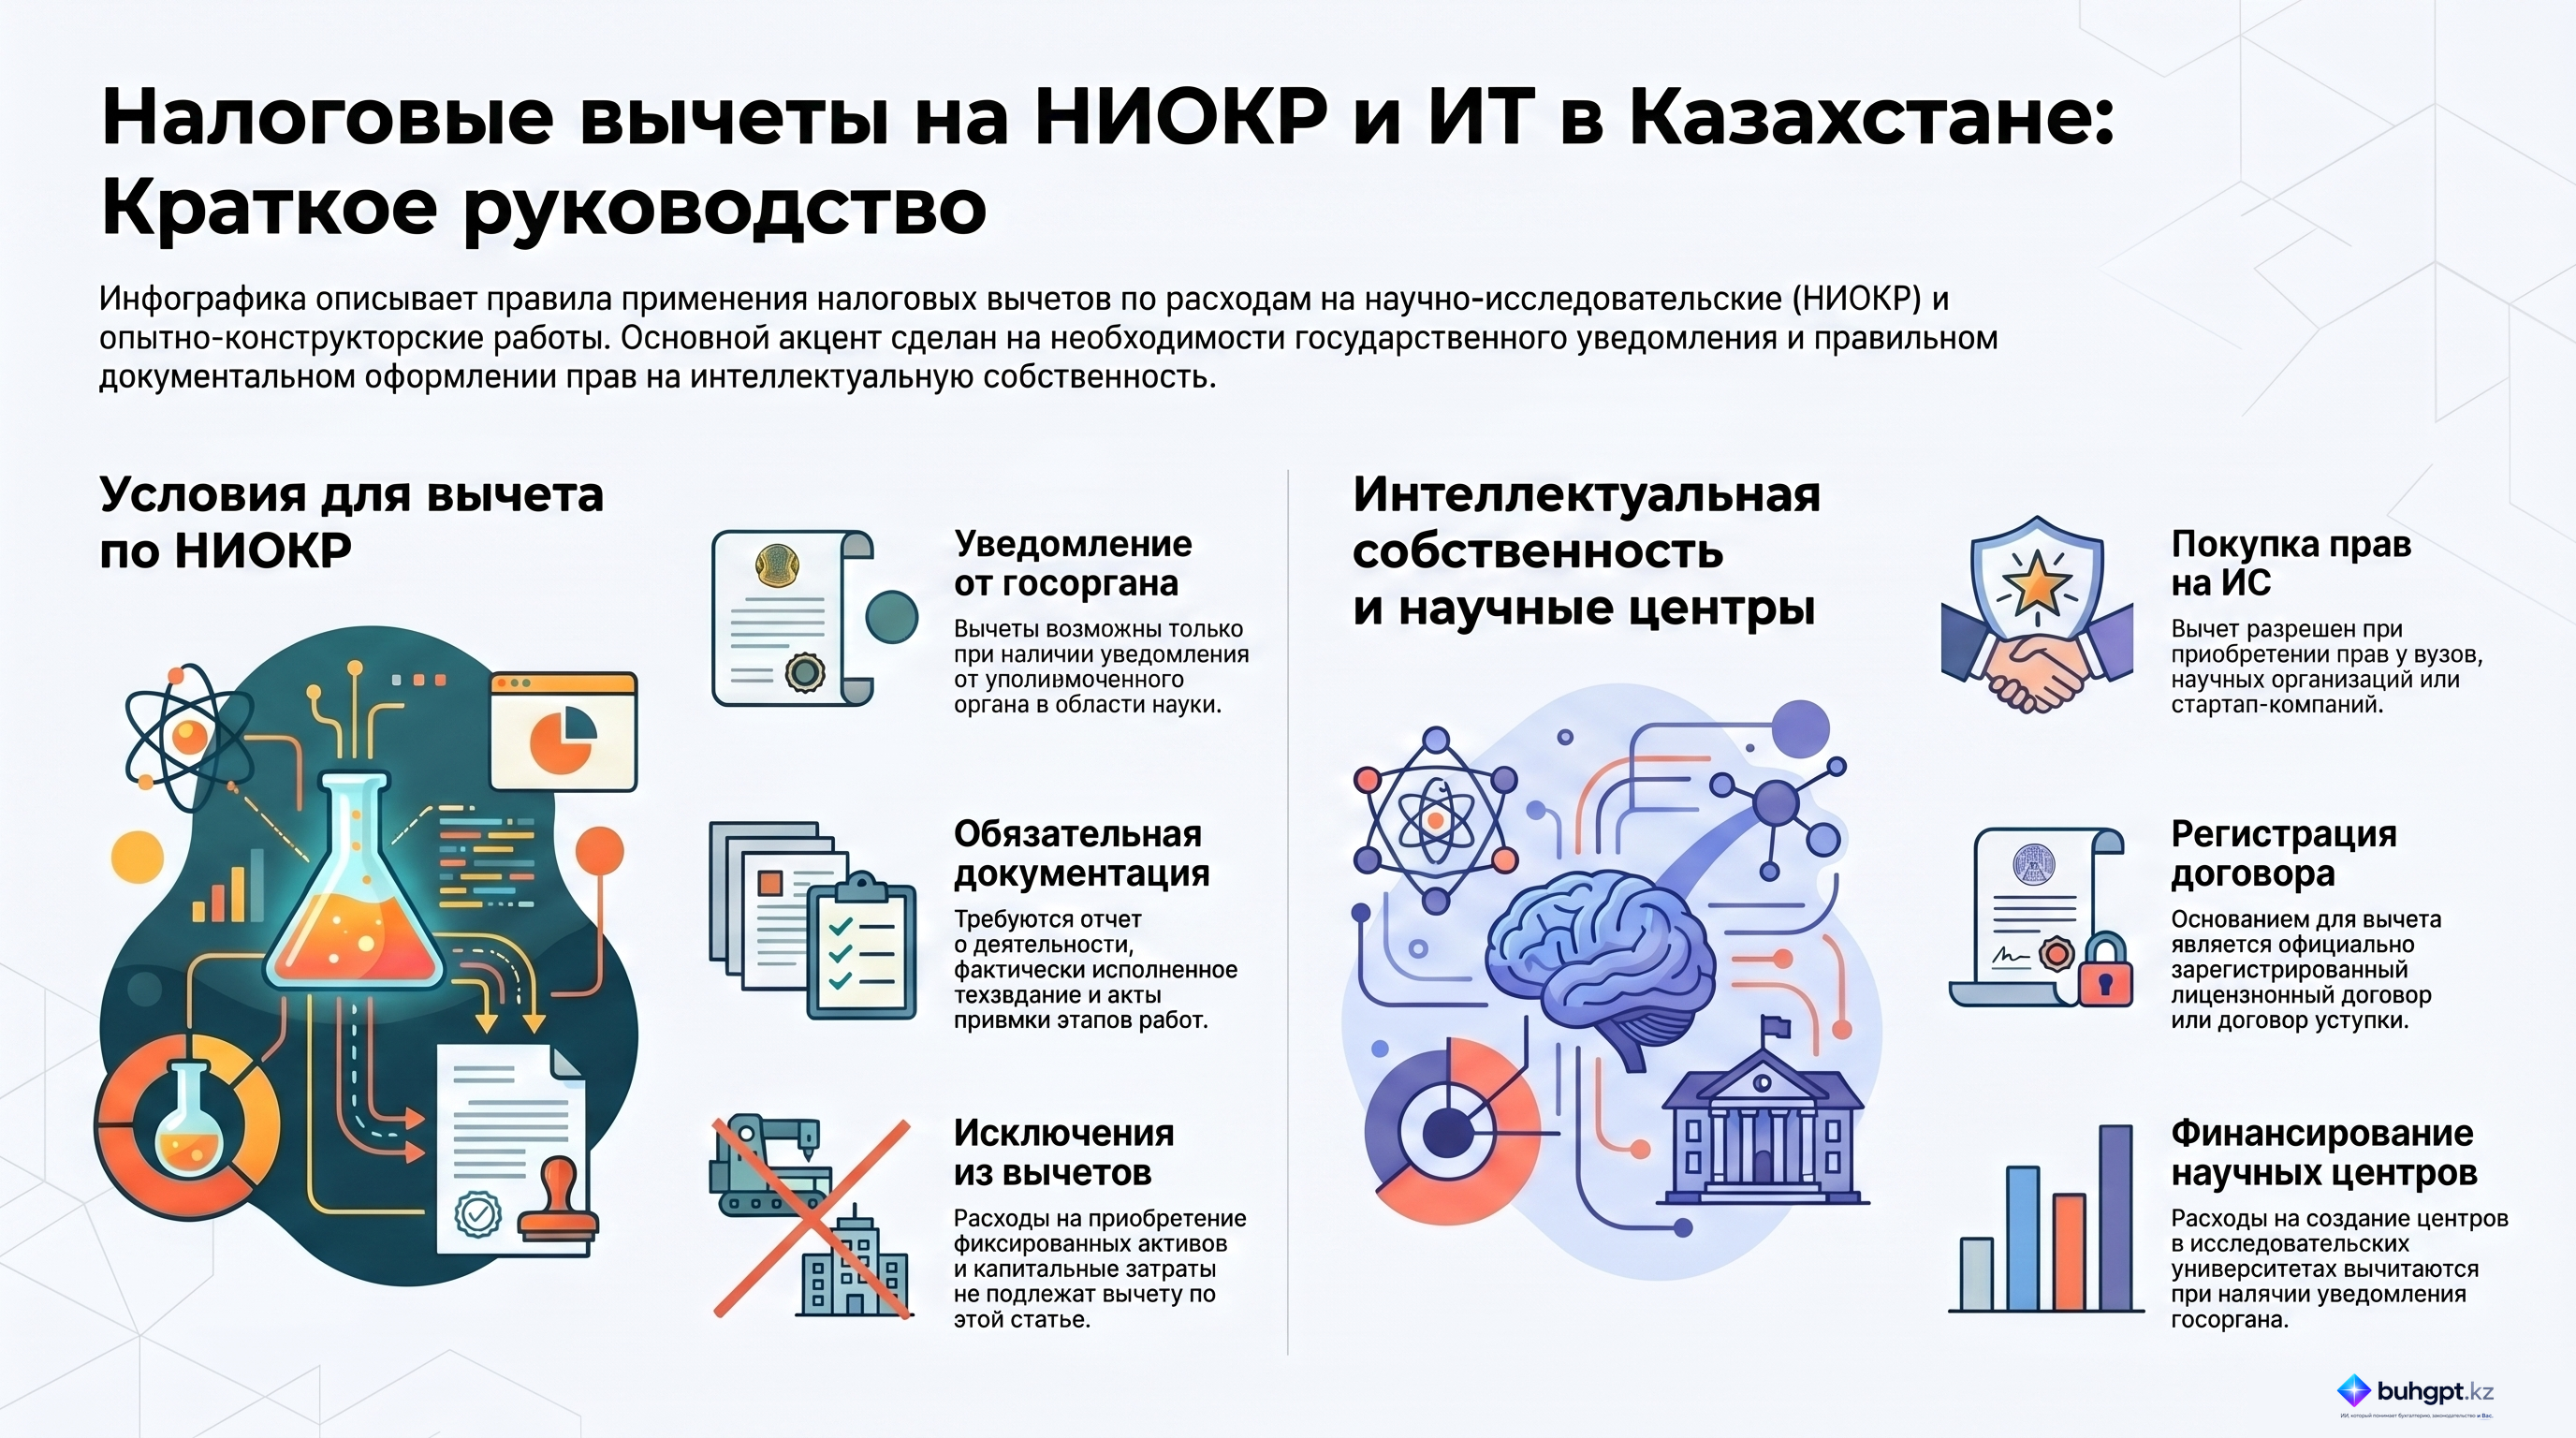
1. Расходы на научно-исследовательские, научно-технические и опытно-конструкторские работы, кроме расходов на приобретение фиксированных активов, их установку и других расходов капитального характера, относятся на вычеты при наличии уведомлений уполномоченного органа в области науки по научно-исследовательским, научно-техническим и опытно-конструкторским работам в соответствии с законодательством Республики Казахстан о науке и технологической политике.
Основанием для отнесения таких расходов на вычеты являются:
по расходам на осуществление научно-исследовательских, научно-технических и опытно-конструкторских работ – отчет о научной и (или) научно-технической деятельности, а также документы, подтверждающие расходы, связанные с такой деятельностью;
по расходам на приобретение научно-исследовательских, научно-технических и опытно-конструкторских работ – фактически исполненное техническое задание и акты приемки завершенных этапов таких работ.
2. Расходы на приобретение исключительных прав на объекты интеллектуальной собственности у высших учебных заведений, научных организаций, автономных организаций образования, стартап-компаний по лицензионному договору или договору уступки исключительного права, направленных на их дальнейшую коммерциализацию, относятся на вычеты.
Основанием для отнесения таких расходов на вычеты является лицензионный договор или договор уступки (частичной уступки), зарегистрированный уполномоченным государственным органом в порядке, определенном законодательством Республики Казахстан.
3. Если иное не предусмотрено статьей 302 настоящего Кодекса, финансирование создания научных центров при исследовательских университетах относится на вычеты при наличии уведомления уполномоченного органа в области науки о создании научного центра в соответствии с законодательством Республики Казахстан о науке и технологической политике.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Применение налоговых вычетов по расходам на НИОКР и интеллектуальную собственность (Статья 269 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 269 Налогового кодекса Республики Казахстан. Основное внимание уделяется механизмам отнесения на вычеты расходов, связанных с научно-исследовательскими, научно-техническими и опытно-конструкторскими работами (НИОКР), приобретением прав на объекты интеллектуальной собственности (ИС), а также финансированием научной инфраструктуры.
Регулирование направлено на стимулирование инвестиций в науку и технологии через предоставление налоговых преференций, при условии строгого соблюдения требований к документальному подтверждению и получению уведомлений от уполномоченных государственных органов. Ключевым аспектом является разграничение текущих операционных расходов на науку и капитальных затрат, которые не подлежат вычету в рамках данной статьи.
Детальный анализ ключевых тем
1. Вычеты по расходам на НИОКР
Согласно нормам Налогового кодекса, расходы на НИОКР могут быть признаны вычетами, если они соответствуют критериям научной и научно-технической деятельности.
- Условие признания: Обязательное наличие уведомлений от уполномоченного органа в области науки.
- Исключения: Статья прямо запрещает относить на вычеты расходы, направленные на:
- Приобретение фиксированных активов;
- Прочие капитальные затраты.
- Документальное подтверждение: Для обоснования вычета налогоплательщик обязан иметь:
- Отчет о научной и (или) научно-технической деятельности;
- Фактически исполненное техническое задание;
- Акты приемки завершенных этапов работ.
2. Приобретение исключительных прав на интеллектуальную собственность
Законодательство предусматривает возможность вычета расходов на приобретение прав на объекты ИС, однако круг контрагентов в данном случае ограничен.
| Параметр | Требование |
|---|---|
| Допустимые продавцы/поставщики | Высшие учебные заведения, научные организации или стартап-компании. |
| Юридическое основание | Зарегистрированный лицензионный договор или договор уступки исключительного права. |
| Тип прав | Исключительные права на объекты интеллектуальной собственности. |
3. Финансирование научной инфраструктуры
Отдельным блоком выделено финансирование создания научных центров. Данная норма стимулирует сотрудничество между бизнесом и академическим сектором.
- Объект финансирования: Научные центры в исследовательских университетах.
- Критическое требование: Наличие уведомления от уполномоченного органа о факте создания научного центра.
- Правовое соответствие: Вся деятельность в этом направлении должна строго соответствовать законодательству РК о науке и технологической политике.
Ключевые цитаты с контекстом
«Расходы... могут быть отнесены на вычеты при условии наличия уведомлений от уполномоченного органа в области науки». Контекст: Эта фраза подчеркивает, что одного факта осуществления НИОКР недостаточно для налоговой оптимизации. Государственный контроль через систему уведомлений является обязательным фильтром для признания расходов легитимными.
«Исключение составляют расходы на приобретение фиксированных активов и капитальные затраты». Контекст: Законодатель четко разграничивает текущие затраты на исследования и инвестиции в основные средства. Последние регулируются иными нормами налогового учета (амортизация и т.д.) и не подпадают под действие Статьи 269 в части немедленного вычета.
«Основанием для вычета служит зарегистрированный лицензионный договор или договор уступки исключительного права». Контекст: Это положение указывает на необходимость соблюдения не только налогового, но и гражданского права в части обязательной регистрации сделок с объектами ИС для получения налоговых льгот.
Практические рекомендации (Actionable Insights)
На основе анализа Статьи 269 НК РК для обеспечения правомерности налоговых вычетов необходимо обеспечить выполнение следующих условий:
- Верификация контрагента: При приобретении прав на интеллектуальную собственность следует убедиться, что продавец официально классифицируется как вуз, научная организация или стартап-компания.
- Формирование доказательной базы по НИОКР:
- Обеспечить наличие детального технического задания.
- Своевременно оформлять акты приемки по каждому этапу работ.
- Подготавливать итоговый отчет о научной деятельности.
- Взаимодействие с регулятором: Инициировать получение уведомлений от уполномоченного органа в области науки до момента подачи налоговой отчетности, в которой планируется отразить вычеты.
- Юридическое оформление сделок с ИС: Контролировать процесс официальной регистрации лицензионных договоров или договоров уступки, так как без регистрации право на вычет будет утрачено.
- Целевое финансирование центров: При инвестировании в научные центры исследовательских университетов проверять соответствие проекта актуальному законодательству о науке и технологической политике РК.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какое основное условие необходимо соблюсти для отнесения расходов на НИОКР на вычеты согласно статье 269 Налогового кодекса РК?
Наличие уведомления от уполномоченного органа в области науки. Согласно тексту, наличие уведомления от профильного научного ведомства является ключевым требованием для признания таких расходов.
Какие виды затрат НЕ подлежат вычету в рамках статьи 269, даже если они связаны с научными работами?
Расходы на приобретение фиксированных активов и капитальные затраты. В статье прямо указано исключение для капитальных затрат и покупки основных средств (фиксированных активов).
Какой документ является обязательным для признания расходов на НИОКР для целей налогового вычета?
Отчет о научной и (или) научно-технической деятельности. Наличие документально оформленного отчета о деятельности является обязательным требованием для подтверждения реальности выполненных работ.
Что, помимо отчета, необходимо для подтверждения фактически исполненных работ при привлечении сторонних исполнителей?
Техническое задание и акты приемки завершенных этапов. Эти документы подтверждают, что работы выполнялись согласно плану и были приняты заказчиком.
Приобретение исключительных прав на объекты интеллектуальной собственности подлежит вычету, если они куплены у определенных субъектов. Кто входит в этот список?
Высшие учебные заведения, научные организации или стартап-компании. Закон стимулирует коммерциализацию науки, позволяя вычеты при покупке прав именно у этих категорий организаций.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 269. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 269
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления