Статья 270 НК РК 2026 — Вычет расходов по начисленным доходам работников и отдельных расходов работодателя, которые не являются доходом физического лица
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
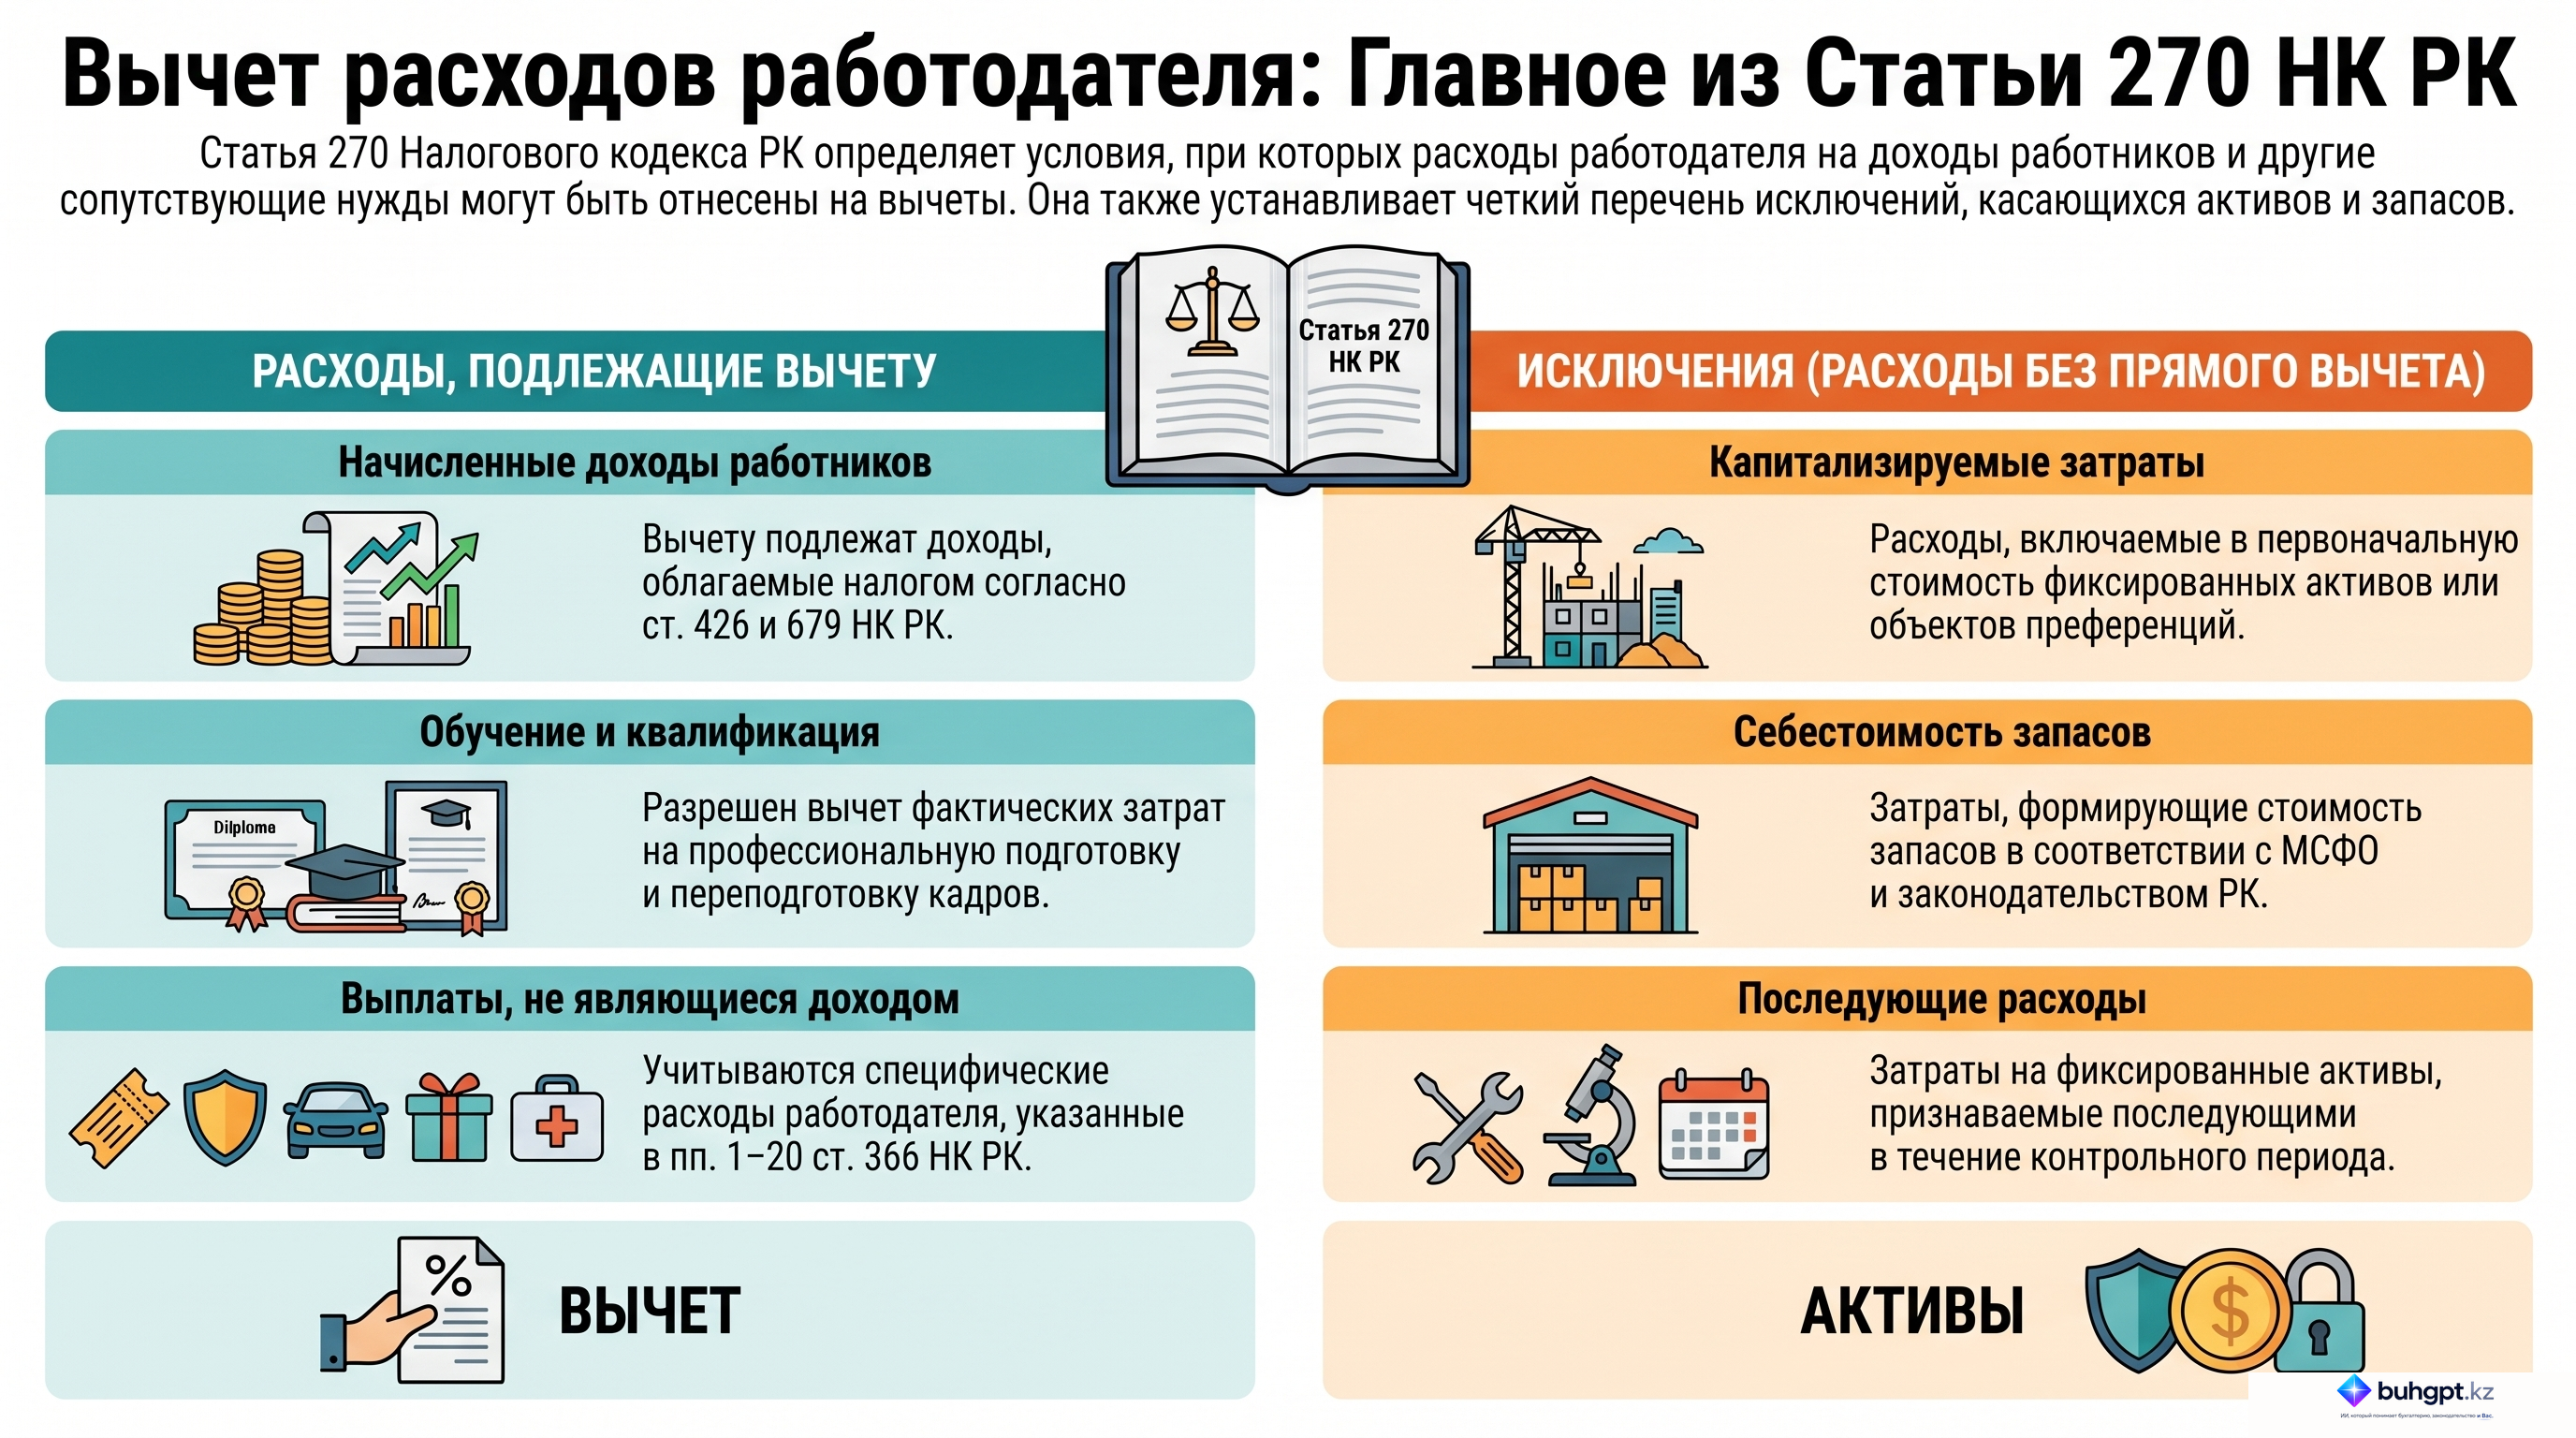
1. Вычету подлежат расходы работодателя по доходам работника, подлежащим налогообложению, указанным в подпункте 1) статьи 426 настоящего Кодекса (в том числе расходы работодателя по доходам работника, указанным в подпунктах 23), 25), 26) и 27) пункта 1 статьи 679 настоящего Кодекса), за исключением:
1) включаемых в первоначальную стоимость:
фиксированных активов;
объектов преференций;
активов, не подлежащих амортизации;
2) включаемых в себестоимость запасов и подлежащих отнесению на вычеты через себестоимость таких запасов, которая определяется в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности;
3) признаваемых последующими расходами в отношении фиксированных активов и объектов преференций в течение контрольного периода;
4) расходов налогоплательщика, предусмотренных пунктом 2 настоящей статьи.
Вычету подлежат в том числе фактические расходы работодателя на обучение работника, повышение квалификации и (или) переподготовку работника.
2. Вычету подлежат расходы работодателя, которые не являются доходом физического лица, указанные в подпунктах 1), 5), 7), 8), 9), 10), 11), 12), 13), 18) и 20) статьи 366 настоящего Кодекса.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Применение статьи 270 Налогового кодекса Республики Казахстан
Исполнительное резюме
Данный документ представляет собой подробный анализ статьи 270 Налогового кодекса Республики Казахстан, регулирующей порядок вычета расходов работодателя, связанных с начисленными доходами работников, а также специфических расходов, не признаваемых доходом физического лица. Основная цель статьи — определить правовые рамки для уменьшения налогооблагаемой базы предприятия за счет затрат на персонал и профессиональное развитие кадров. Документ структурирует правила отнесения расходов на вычеты, выделяет ключевые исключения и определяет категории затрат, подлежащие особому учету в соответствии с международными и национальными стандартами.
Детальный анализ ключевых тем
1. Порядок вычета расходов по доходам работников
Согласно положениям статьи 270, основным условием для вычета расходов работодателя является их принадлежность к доходам работников, подлежащим налогообложению.
- Общий принцип: Вычету подлежат расходы, относящиеся к доходам, указанным в подпункте 1) статьи 426 Налогового кодекса.
- Специфические категории: В сферу действия вычетов также включены доходы, предусмотренные подпунктами 23), 25), 26) и 27) пункта 1 статьи 679 Налогового кодекса.
2. Ограничения и исключения из режима вычетов
Статья 270 устанавливает четкий перечень расходов, которые не подлежат вычету в рамках данной нормы, так как они должны учитываться иным образом:
| Категория исключения | Описание и условия |
|---|---|
| Первоначальная стоимость активов | Расходы, включаемые в первоначальную стоимость фиксированных активов, объектов преференций и активов, не подлежащих амортизации. |
| Себестоимость запасов | Расходы, которые согласно МСФО или законодательству РК о бухгалтерском учете и финансовой отчетности должны быть включены в себестоимость запасов. |
| Последующие расходы | Затраты, признаваемые последующими расходами в отношении фиксированных активов и объектов преференций в течение контрольного периода. |
| Прочие ограничения | Расходы налогоплательщика, прямо предусмотренные пунктом 2 статьи 270. |
3. Расходы на развитие человеческого капитала
Особое внимание в статье уделяется инвестициям в квалификацию персонала. Законодательство разрешает относить на вычеты фактические расходы по следующим направлениям:
- Обучение работников.
- Повышение квалификации.
- Переподготовка кадров.
4. Вычет расходов работодателя, не являющихся доходом работника
Статья предусматривает возможность вычета определенных операционных и социальных расходов работодателя, которые не квалифицируются как личный доход физического лица. К ним относятся расходы, указанные в статье 366 Налогового кодекса (подпункты 1, 5, 7, 8, 9, 10, 11, 12, 13, 18 и 20).
Значимые цитаты и их контекст
«Вычетам подлежат расходы налогоплательщика в виде выплат работникам... подлежащих налогообложению, за исключением расходов... включаемых в первоначальную стоимость фиксированных активов».
- Контекст: Эта цитата подчеркивает приоритетность капитализации затрат над их немедленным списанием на вычеты. Если расход формирует стоимость долгосрочного актива, он не может быть списан как текущий расход на оплату труда.
«Вычету подлежат также фактические расходы работодателя на обучение, повышение квалификации и (или) переподготовку работников».
- Контекст: Данная норма стимулирует работодателей инвестировать в образовательный уровень персонала, гарантируя право на уменьшение налогооблагаемого дохода на сумму фактически понесенных затрат.
Практические выводы и рекомендации
На основании анализа статьи 270 Налогового кодекса РК можно выделить следующие ключевые аспекты для администрирования налогов:
- Классификация расходов: Необходимо проводить четкую сегрегацию между текущими расходами на оплату труда и затратами, которые должны увеличивать стоимость активов или запасов. Ошибка в классификации может привести к неправомерному завышению вычетов.
- Соблюдение стандартов учета: При определении себестоимости запасов, исключаемых из вычетов по статье 270, следует строго руководствоваться МСФО или национальными стандартами финансовой отчетности РК.
- Документирование обучения: Поскольку вычету подлежат «фактические расходы» на обучение и переподготовку, необходимо обеспечить полное документальное подтверждение данных затрат для обоснования правомерности вычетов.
- Аудит вычетов по ст. 366: При отнесении на вычеты расходов, не являющихся доходом физлица, требуется точная сверка с конкретными подпунктами статьи 366, указанными в норме, так как перечень является закрытым.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
При каком основном условии расходы работодателя по доходам работников подлежат вычету согласно статье 270 Налогового кодекса РК?
Если эти доходы подлежат налогообложению в соответствии с подпунктом 1) статьи 426 НК РК.. Норма статьи 270 прямо связывает возможность вычета с налогообложением доходов согласно указанной статье кодекса.
Как согласно статье 270 трактуются расходы, которые включаются в первоначальную стоимость фиксированных активов?
Они не подлежат вычету в качестве текущих расходов работодателя по доходам работников.. Расходы, формирующие первоначальную стоимость активов, исключаются из текущих вычетов согласно пункту 1 данной статьи.
Каким образом определяются расходы, включаемые в себестоимость запасов для целей исключения из вычетов?
В соответствии с МСФО или требованиями законодательства РК о бухгалтерском учете.. Статья 270 прямо отсылает к международным стандартам и национальному законодательству в области учета для определения себестоимости.
Подлежат ли вычету фактические расходы работодателя на обучение и переподготовку работников?
Да, такие расходы подлежат вычету.. В тексте статьи прямо указано, что расходы на обучение, повышение квалификации и переподготовку подлежат вычету.
Какие из перечисленных расходов, не являющихся доходом физического лица, подлежат вычету у работодателя?
Расходы, указанные в определенных подпунктах статьи 366 Налогового кодекса.. Статья 270 содержит прямой перечень подпунктов статьи 366, расходы по которым разрешены к вычету.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 270. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 270
- Может ли себестоимость с 8410 закрыться на 7210 зарплата
- Увольнение работника в Казахстане: основания, документы и сроки расчета
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления