Статья 300 НК РК 2026 — Особенности вычета налога на добавленную стоимость
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
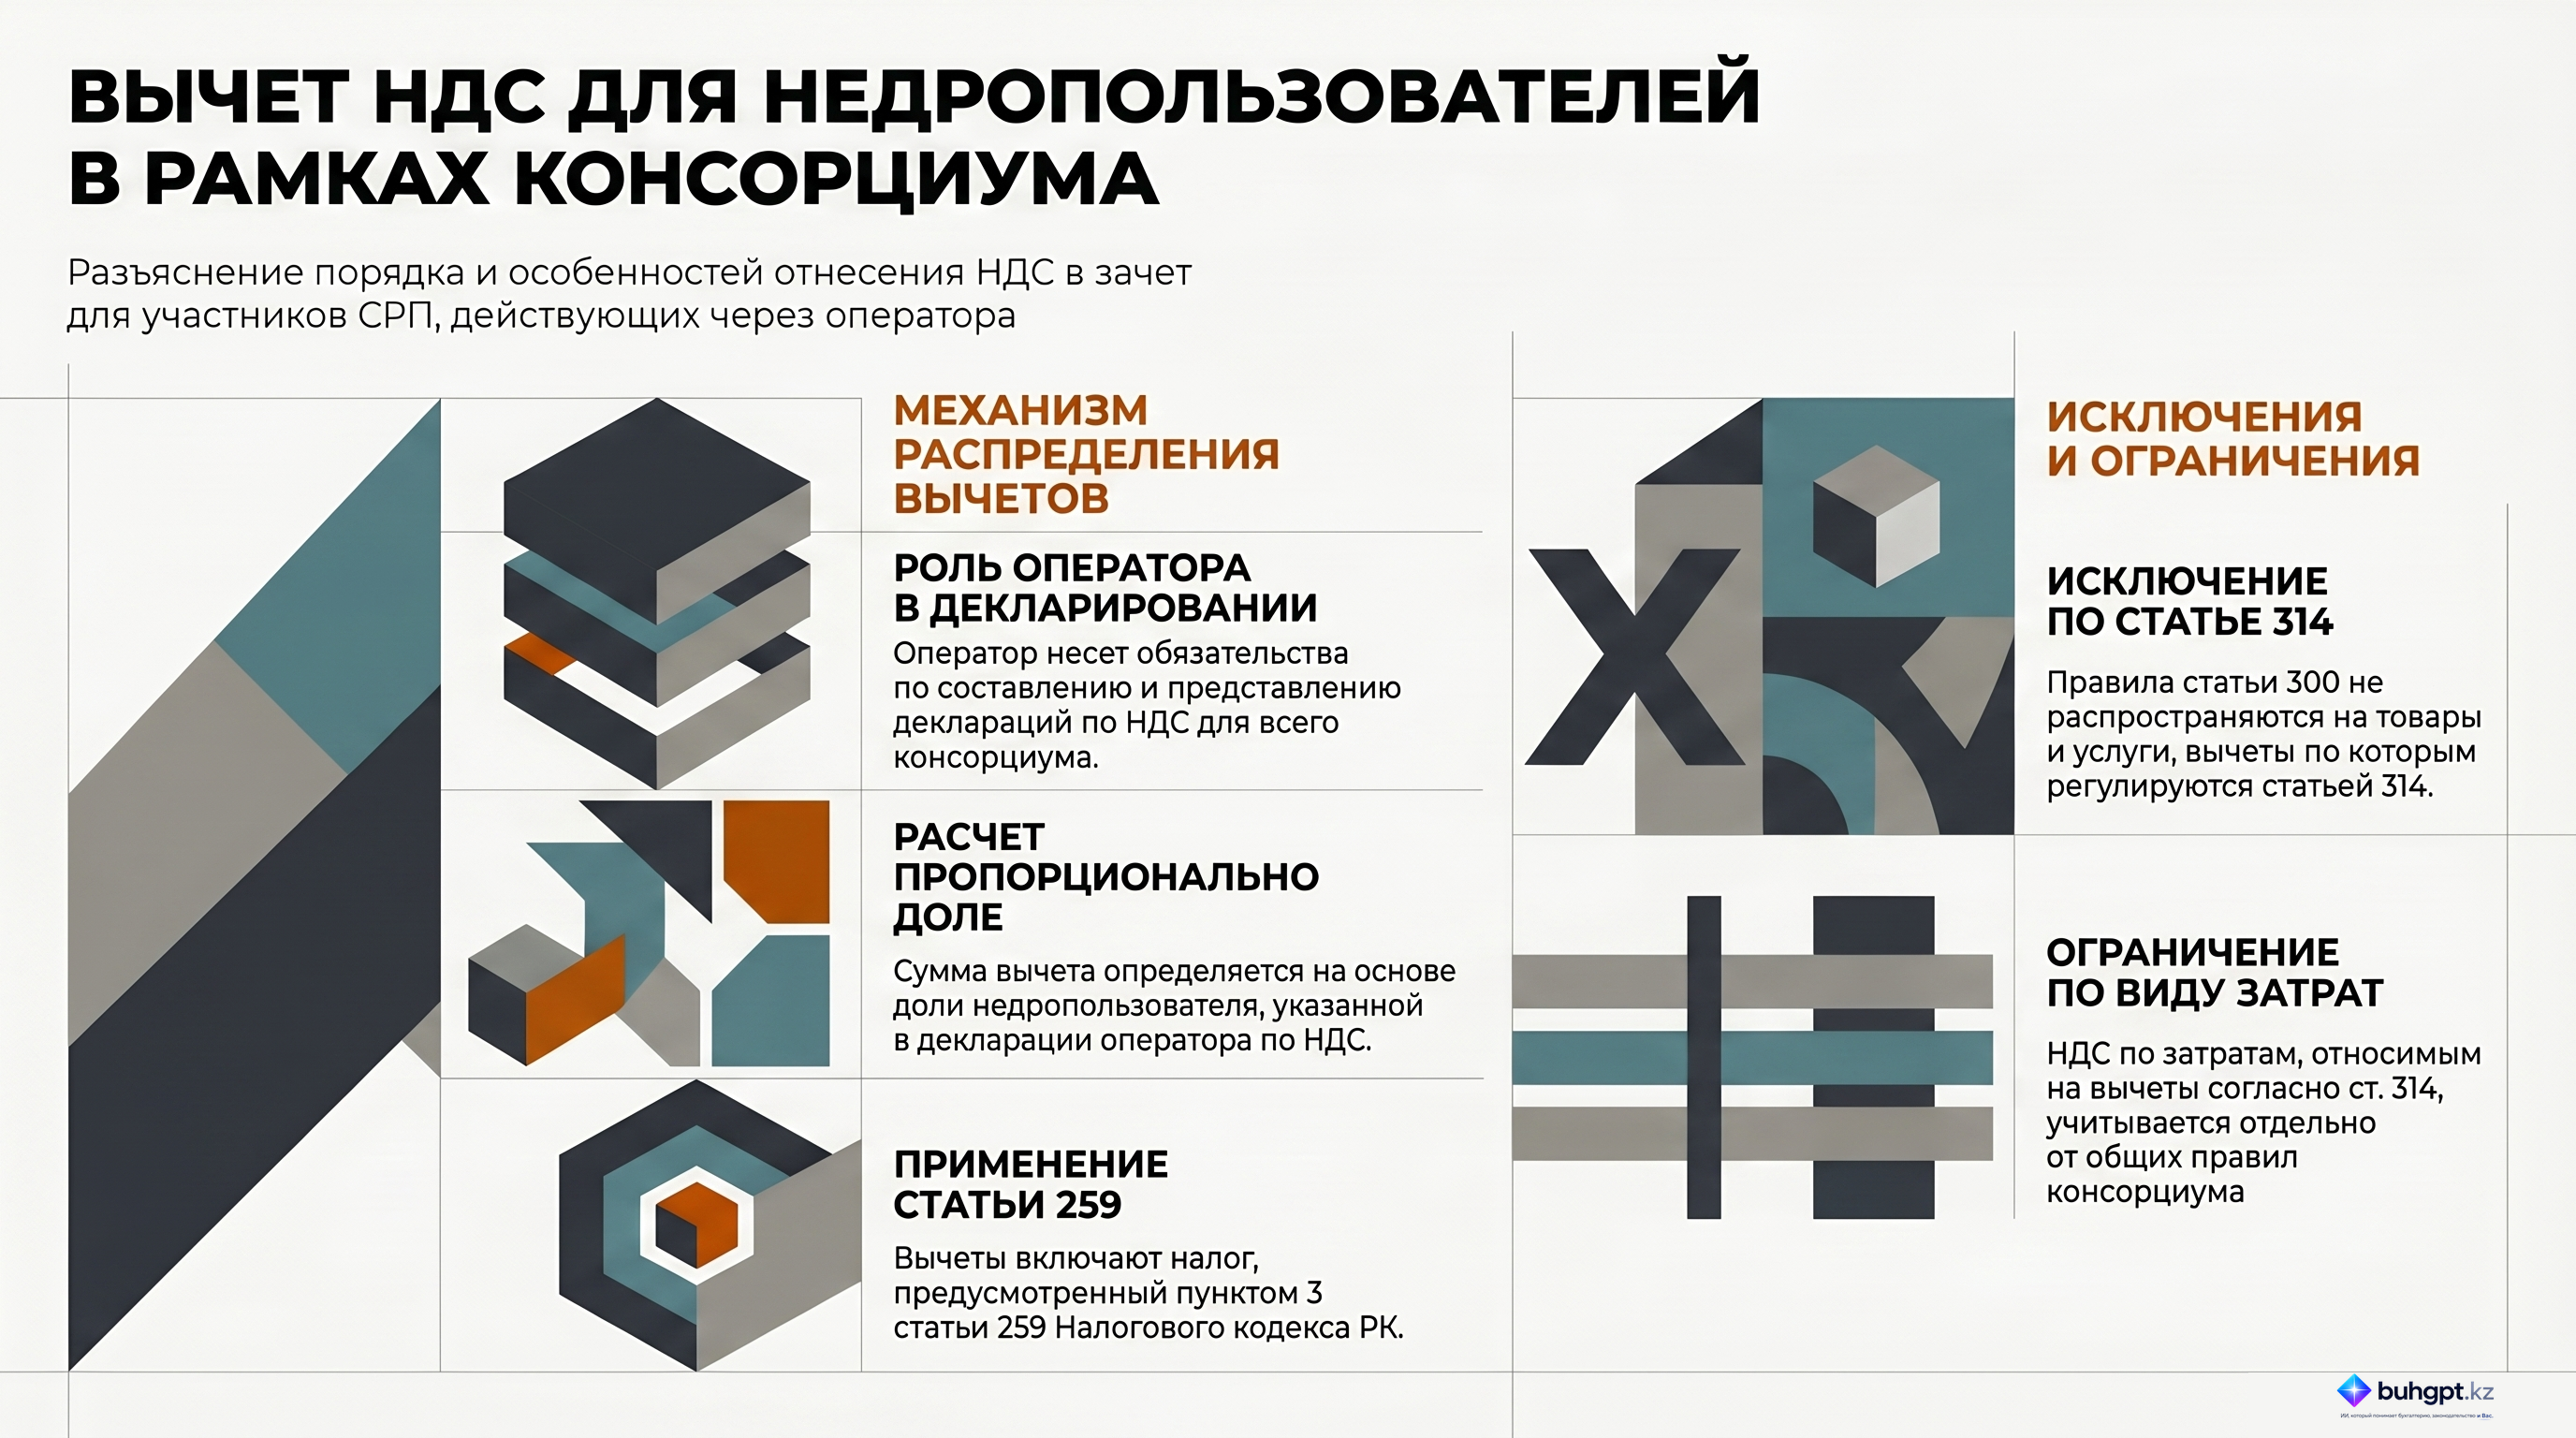
В случае если плательщиком корпоративного подоходного налога является недропользователь, осуществляющий деятельность по соглашению (контракту) о разделе продукции в составе простого товарищества (консорциума), и исполнение налоговых обязательств по составлению и представлению налоговых форм по налогу на добавленную стоимость возложено на оператора согласно пункту 3 статьи 507 настоящего Кодекса, то на вычеты относится налог на добавленную стоимость, предусмотренный пунктом 3 статьи 259 настоящего Кодекса, в размере, приходящемся на долю указанного недропользователя по данным декларации оператора по налогу на добавленную стоимость.
Положения настоящей статьи не применяются по налогу на добавленную стоимость по товарам, работам, услугам, стоимость которых подлежит отнесению на вычеты в соответствии со статьей 314 настоящего Кодекса.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Особенности вычета налога на добавленную стоимость (Статья 300 Налогового кодекса РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Налогового кодекса Республики Казахстан, касающихся специфики вычета налога на добавленную стоимость (НДС) для определенных категорий налогоплательщиков. Основное внимание уделено механизму взаимодействия недропользователей и операторов в рамках соглашений о разделе продукции и простых товариществ (консорциумов). Регулирование направлено на четкое распределение налоговых обязательств и прав на вычеты в зависимости от доли участия недропользователя и отчетности, предоставляемой оператором.
Нормативно-правовая база
Регулирование налоговых отношений в рамках рассматриваемой темы опирается на следующие статьи Налогового кодекса Республики Казахстан:
| Статья | Описание |
|---|---|
| Статья 300 | Определяет особенности вычета НДС для недропользователей. |
| Статья 259 | Содержит пункты, на основании которых рассчитывается налог, подлежащий вычету (в частности, пункт 3). |
| Статья 314 | Устанавливает перечень товаров, работ и услуг, стоимость которых может быть отнесена на вычеты (исключения для ст. 300). |
| Статья 507 | Входит в общий перечень ключевых норм, регулирующих данные правоотношения. |
Детальный анализ ключевых тем
1. Субъекты и условия применения норм
Положения статьи 300 применяются к специфической категории налогоплательщиков, соответствующих следующим критериям:
- Являются плательщиками корпоративного подоходного налога (КПН).
- Имеют статус недропользователя.
- Осуществляют деятельность в рамках соглашения о разделе продукции (СРП).
- Действуют в составе простого товарищества (консорциума).
2. Роль оператора в налоговом администрировании
В рамках консорциума функции по составлению и представлению налоговых деклараций по НДС могут быть возложены на оператора. В этом случае оператор выступает связующим звеном между государством и участниками товарищества, консолидируя налоговую информацию.
3. Механизм расчета налоговых вычетов
Процесс формирования вычетов по НДС для недропользователя-участника СРП выглядит следующим образом:
- Определение базы: За основу берется налог, указанный в пункте 3 статьи 259 Налогового кодекса.
- Пропорциональное распределение: Сумма вычета не является произвольной; она рассчитывается строго в соответствии с долей недропользователя.
- Источник данных: Показатели для расчета берутся непосредственно из декларации по НДС, представленной оператором.
4. Установленные ограничения и исключения
Законодательство четко разграничивает сферы применения статьи 300. Ее положения не распространяются на НДС по тем товарам, работам и услугам, стоимость которых подлежит отнесению на вычеты согласно статье 314 Налогового кодекса. Это исключение требует тщательного разделения затрат при ведении налогового учета.
Ключевые цитаты и их контекст
«Если плательщик корпоративного подоходного налога является недропользователем, который ведет деятельность по соглашению о разделе продукции в рамках простого товарищества (консорциума), и налоговые обязательства по составлению и представлению деклараций по налогу на добавленную стоимость возложены на оператора, то вычеты по налогу на добавленную стоимость будут включать налог, указанный в пункте 3 статьи 259 Налогового кодекса».
Контекст: Данная цитата устанавливает прямую связь между формой организации деятельности (СРП, консорциум) и возможностью применения специфического порядка вычетов НДС. Она подчеркивает, что делегирование полномочий оператору не лишает недропользователя права на вычеты, а лишь определяет порядок их подтверждения.
«Этот налог будет рассчитываться в соответствии с долей недропользователя, как указано в декларации оператора по налогу на добавленную стоимость».
Контекст: Здесь фиксируется принцип пропорциональности. Документальным подтверждением права на вычет для недропользователя является декларация, поданная оператором, где должна быть четко выделена соответствующая доля.
Практические выводы и рекомендации
На основании представленного анализа можно выделить следующие значимые аспекты для обеспечения налогового соответствия:
- Синхронизация с оператором: Недропользователям необходимо обеспечить строгий контроль за тем, как их доля отражается в декларациях по НДС, подаваемых оператором, так как именно эти данные являются основанием для вычетов.
- Раздельный учет затрат: Крайне важно идентифицировать товары, работы и услуги, подпадающие под действие статьи 314. НДС по ним должен учитываться отдельно от общего порядка, предусмотренного статьей 300.
- Соблюдение условий СРП: Право на использование данного механизма вычетов напрямую зависит от наличия соглашения о разделе продукции и деятельности в рамках простого товарищества. При изменении юридической структуры деятельности порядок налогообложения может существенно измениться.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто несет обязательства по составлению и представлению деклараций по налогу на добавленную стоимость в рамках простого товарищества (консорциума) при работе по СРП?
Оператор. Согласно статье $300$ Налогового кодекса РК, при ведении деятельности по соглашению о разделе продукции (СРП) в рамках консорциума, эти функции возлагаются на оператора.
Какой налог включается в вычеты по НДС у недропользователя согласно статье $300$ Налогового кодекса РК?
Налог, указанный в пункте $3$ статьи $259$. Текст статьи прямо указывает, что вычеты включают налог, предусмотренный именно этим пунктом и статьей НК РК.
Каким образом рассчитывается налог на добавленную стоимость, относимый на вычеты недропользователем?
В соответствии с долей недропользователя в декларации оператора. Вычет определяется пропорционально участию недропользователя, как это зафиксировано в отчетности, подаваемой оператором консорциума.
На какие категории товаров, работ и услуг НЕ распространяются положения статьи $300$ Налогового кодекса РК?
Стоимость которых относится на вычеты согласно статье $314$. Статья $300$ содержит прямое исключение для объектов, порядок вычета стоимости которых регулируется статьей $314$.
При каком условии недропользователь может применять особенности вычета НДС, указанные в статье $300$?
Ведение деятельности по СРП в рамках простого товарищества. Эта норма применима именно в случае участия в консорциуме (простом товариществе) при наличии соглашения о разделе продукции.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 300. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 300
- Форма 300 в 2026 году: как подготовить и проверить декларацию по НДС
- Форма 300.00 без реестра 300.02 в КНП: ошибка на стороне Кабинета налогоплательщика
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году