Статья 299 НК РК 2026 — Особенности определения размера совокупного годового дохода и вычетов для целей корпоративного подоходного налога при передаче углеводородов в случае исполнения налогового обязательства в натуральной форме
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
В случае исполнения недропользователем налогового обязательства по уплате налогов в натуральной форме на дату передачи полезных ископаемых получателю от имени государства:
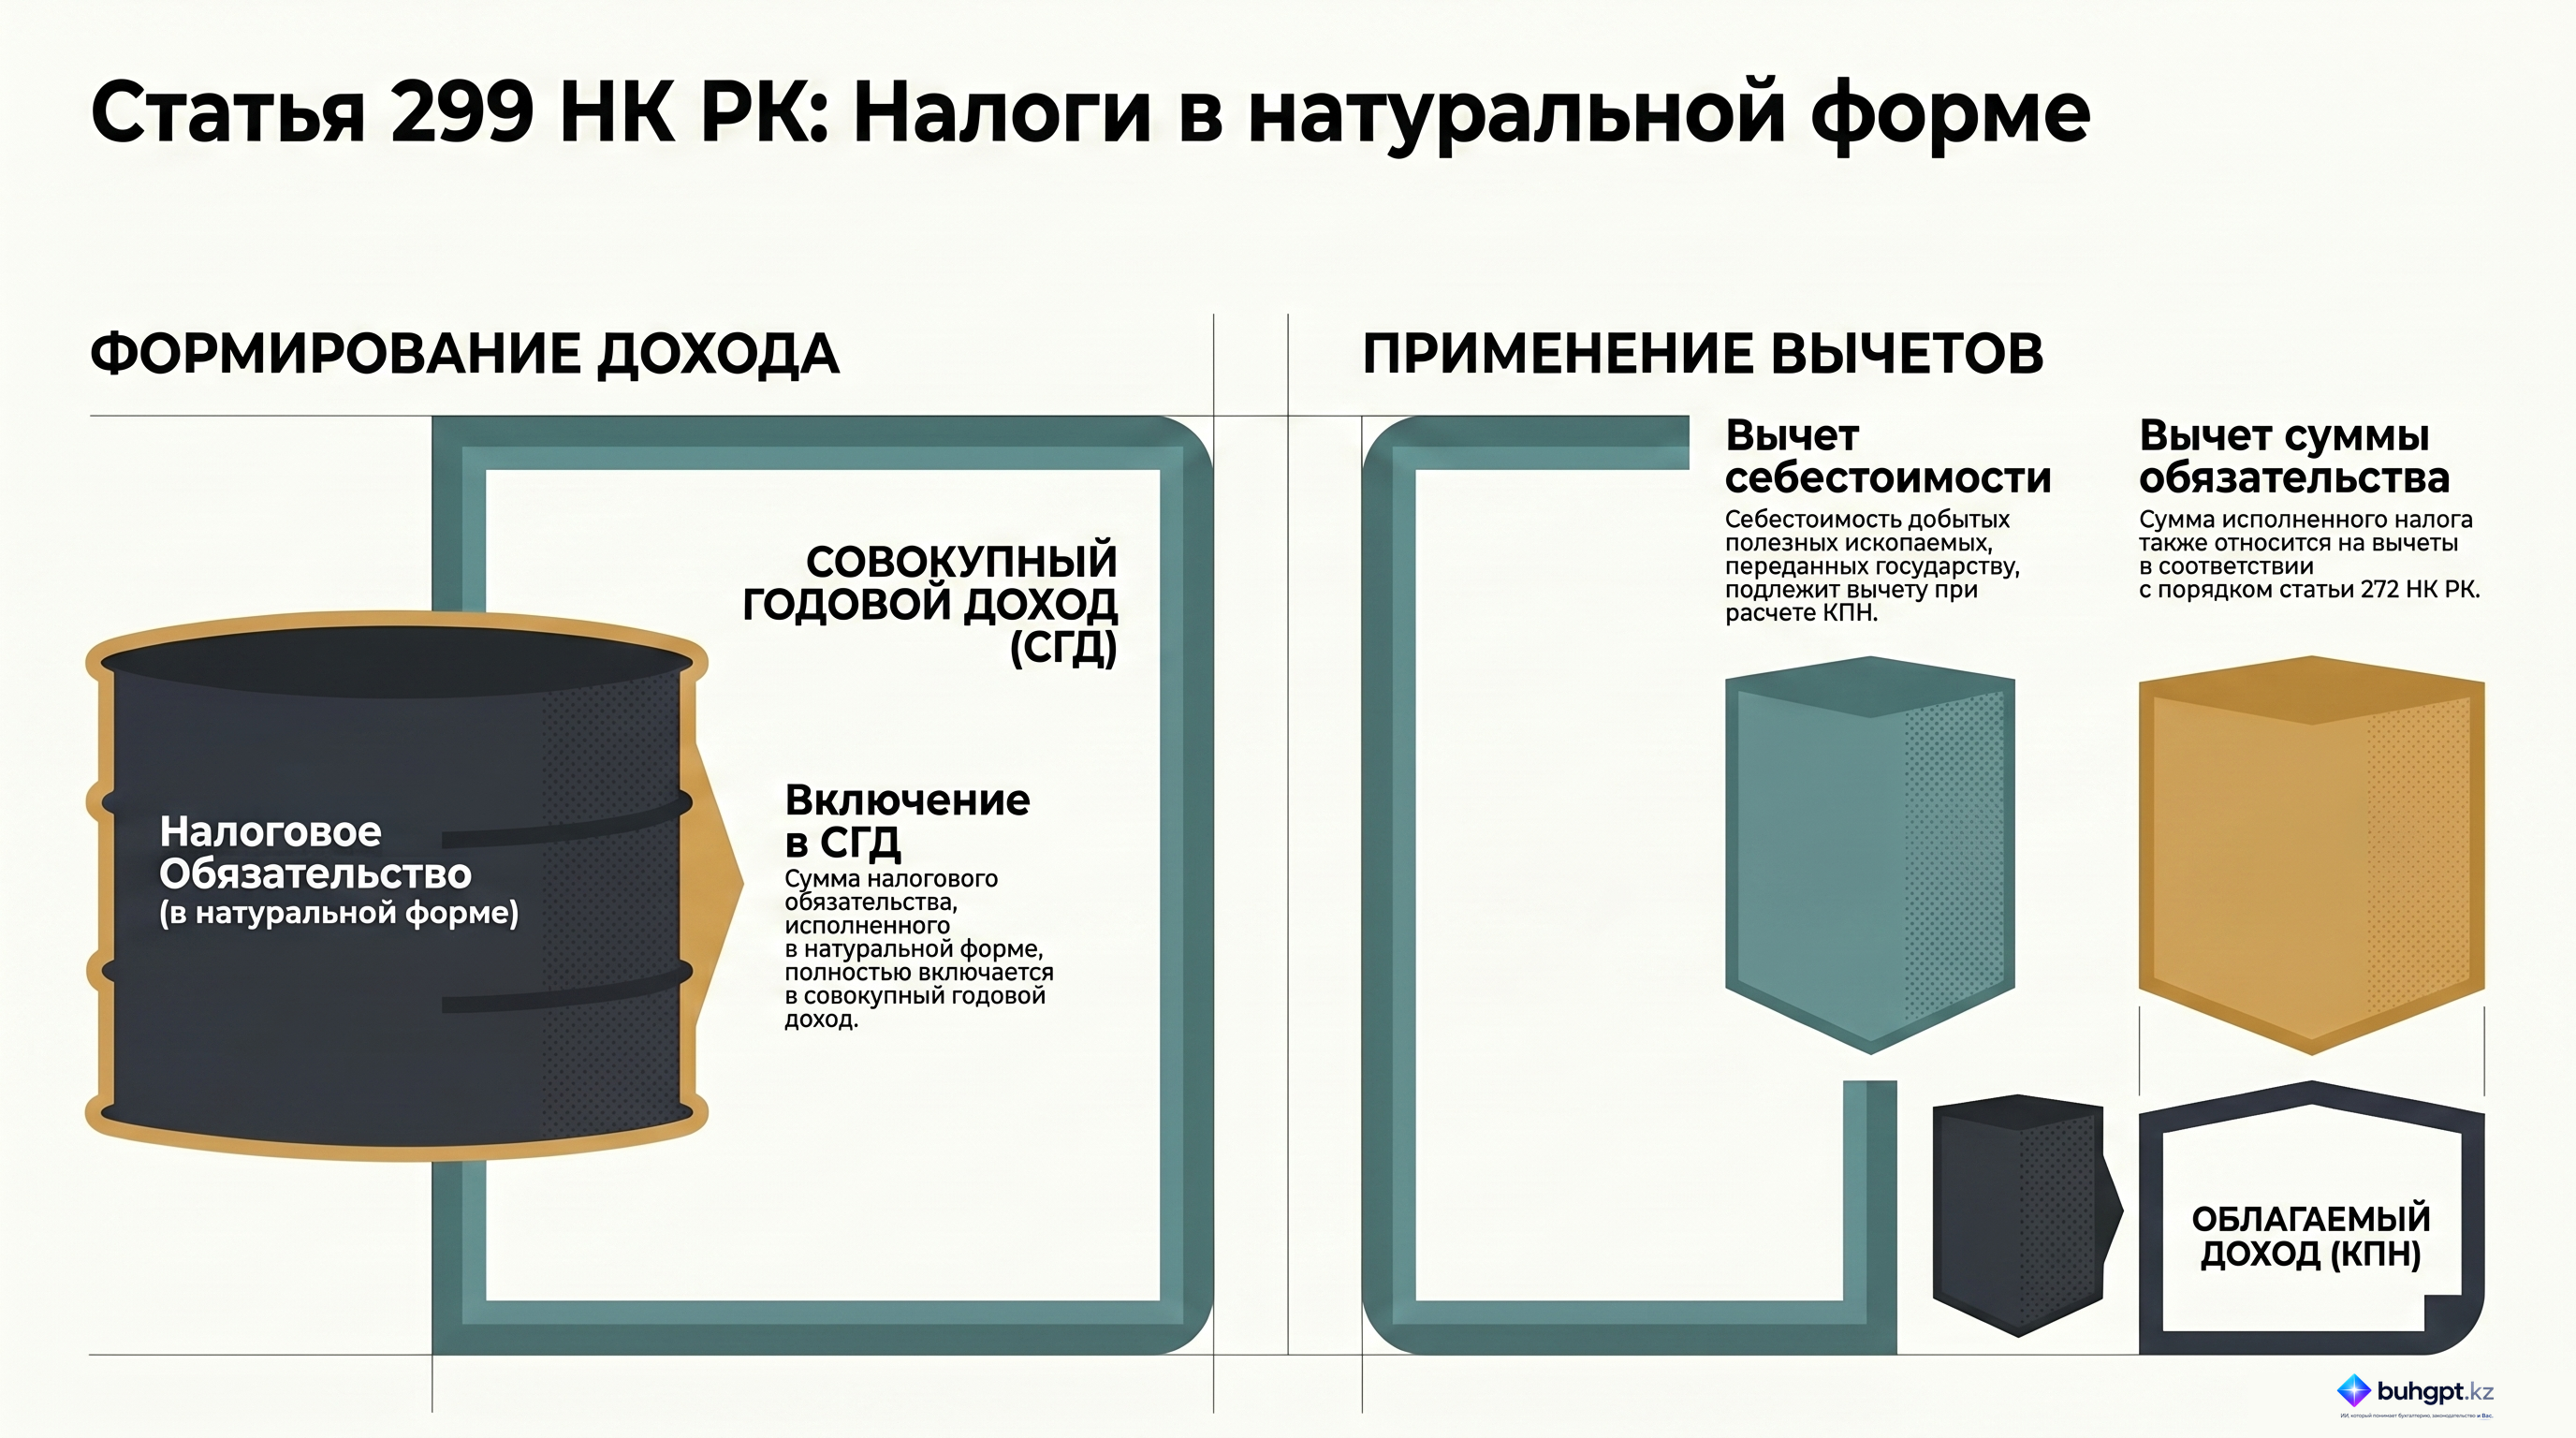
1) сумма исполненного налогового обязательства по уплате налогов, исполненного в натуральной форме, подлежит включению в совокупный годовой доход;
2) себестоимость полезных ископаемых, переданных в счет уплаты налогов в натуральной форме, относится на вычеты;
3) сумма исполненного налогового обязательства по уплате налогов в натуральной форме относится на вычеты в порядке, определенном статьей 272 настоящего Кодекса.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Особенности налогообложения при передаче углеводородов в натуральной форме (Статья 299 НК РК)
Исполнительное резюме
Данный документ представляет собой анализ положений статьи 299 Налогового кодекса Республики Казахстан, регулирующей порядок определения совокупного годового дохода и вычетов для целей исчисления корпоративного подоходного налога (КПН) в специфических условиях. Речь идет о ситуациях, когда недропользователь исполняет свои налоговые обязательства не в денежной, а в натуральной форме — путем передачи полезных ископаемых (углеводородов) государству.
Законодательство устанавливает четкий алгоритм отражения таких операций, требующий одновременного учета переданных активов в доходах и применения двойного механизма вычетов. Это обеспечивает корректное формирование налогооблагаемой базы и исключает искажение финансовых результатов при расчетах с бюджетом в неденежной форме.
Детальный анализ ключевых положений
Налоговый кодекс определяет три фундаментальных правила, которые должны соблюдаться на момент передачи полезных ископаемых получателю от имени государства.
1. Формирование совокупного годового дохода
При выполнении налогового обязательства в натуральной форме сумма этого обязательства признается доходом недропользователя. Это означает, что стоимость переданных государству углеводородов должна быть в полном объеме включена в совокупный годовой доход (СГД) для целей налогообложения. Данная мера уравнивает передачу сырья в счет налогов с его реализацией на открытом рынке с последующей выплатой налогов денежными средствами.
2. Вычет себестоимости переданных активов
Законодательство позволяет недропользователю минимизировать налоговую нагрузку на сумму фактических затрат, понесенных при добыче этих ископаемых. Себестоимость полезных ископаемых, которые были использованы для исполнения налоговых обязательств в натуральной форме, подлежит вычету. Это позволяет исключить из налогооблагаемой базы расходы, связанные с производством переданного объема ресурсов.
3. Вычет суммы налогового обязательства
Помимо вычета себестоимости, налогоплательщик имеет право на вычет самой суммы налогового обязательства, исполненного в натуральной форме. Данная процедура осуществляется в соответствии с порядком, установленным статьей 272 Налогового кодекса. Таким образом, происходит компенсация включения этой же суммы в совокупный годовой доход, что предотвращает избыточное налоговое обременение операции по передаче сырья государству.
Ключевые нормы и цитаты
Ниже приведены основные положения статьи 299 НК РК, определяющие правовой режим передачи углеводородов:
| Нормативное требование | Контекст применения |
|---|---|
| «Сумма налогового обязательства, исполненного в натуральной форме, должна быть включена в совокупный годовой доход» | Регулирует доходную часть при исполнении обязательств перед государством в виде полезных ископаемых. |
| «Себестоимость переданных полезных ископаемых... подлежит вычету» | Определяет возможность уменьшения налогооблагаемой базы на сумму производственных затрат. |
| «Сумма налогового обязательства... также относится на вычеты в соответствии с порядком, установленным статьей 272» | Устанавливает механизм окончательного сбалансирования налоговых обязательств недропользователя. |
Аналитические выводы и практические аспекты
На основании анализа статьи 299 НК РК можно выделить следующие важные аспекты учета:
- Механизм нейтральности: Законодательство выстраивает систему так, чтобы передача сырья в натуральной форме была финансово эквивалентна денежному расчету. Включение суммы обязательства в доход с последующим вычетом этой же суммы (согласно ст. 272) и вычетом себестоимости создает прозрачную цепочку учета.
- Синхронизация процедур: Все три правила вступают в силу одновременно — непосредственно в момент передачи ископаемых получателю от имени государства.
- Взаимосвязь со смежными статьями: Корректное применение статьи 299 невозможно без учета положений статьи 272 НК РК, которая детализирует порядок отнесения налогов на вычеты.
- Обязательность учета затрат: Недропользователь обязан четко калькулировать себестоимость именно того объема полезных ископаемых, который направляется на погашение налогов в натуральной форме, так как эта сумма напрямую влияет на итоговый размер вычетов по КПН.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Как согласно статье 299 Налогового кодекса РК учитывается сумма налогового обязательства, исполненного в натуральной форме, при расчете КПН?
Она подлежит включению в совокупный годовой доход.. Нормы статьи прямо указывают, что сумма исполненного в натуре обязательства должна формировать часть совокупного годового дохода недропользователя.
Что происходит с себестоимостью полезных ископаемых, которые были переданы государству для уплаты налогов в натуральной форме?
Себестоимость подлежит вычету.. Согласно пункту 2 статьи 299, расходы на производство переданных ископаемых признаются вычетом при расчете налогооблагаемого дохода.
Какая дополнительная сумма, помимо себестоимости, относится на вычеты при исполнении налогового обязательства в натуральной форме?
Сумма самого налогового обязательства в соответствии со статьей 272.. Статья 299 предусматривает право на вычет фактически исполненного налогового обязательства в порядке, определенном другой специфической статьей кодекса.
В какой момент начинают действовать правила определения доходов и вычетов, установленные статьей 299 НК РК?
На момент передачи полезных ископаемых получателю от имени государства.. Закон связывает возникновение налоговых последствий именно с фактическим моментом перехода активов представителю государства.
Согласно тексту статьи, порядок вычета суммы налогового обязательства регулируется какой статьей Налогового кодекса?
Статьей 272.. Статья 299 содержит прямую отсылку к статье 272 для определения порядка отнесения налогового обязательства на вычеты.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 299. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления