В 2026 году в «1С:Бухгалтерии для Казахстана» полученные и выданные займы учитывают отдельно по каждому договору: основную сумму займа отделяют от вознаграждения, а поступление и погашение связывают с соответствующим контрагентом и договором. Перед закрытием периода остаток задолженности сверяют с банковскими документами, графиком платежей и условиями договора.
Как организовать учет займов в 1С
До ввода документов определите вид операции: организация получила заем или сама выдала деньги контрагенту, работнику, учредителю либо другой стороне. От этого зависит экономический смысл операции, аналитика расчетов и комплект первичных документов.
Для каждого займа создайте отдельный договор в карточке контрагента: Справочники → Контрагенты → карточка контрагента → Договоры → Создать. Отдельная аналитика особенно важна, если с одной стороной заключено несколько договоров с разными валютами, сроками возврата или условиями начисления вознаграждения. Объединение таких операций в одном договоре затрудняет сверку задолженности.
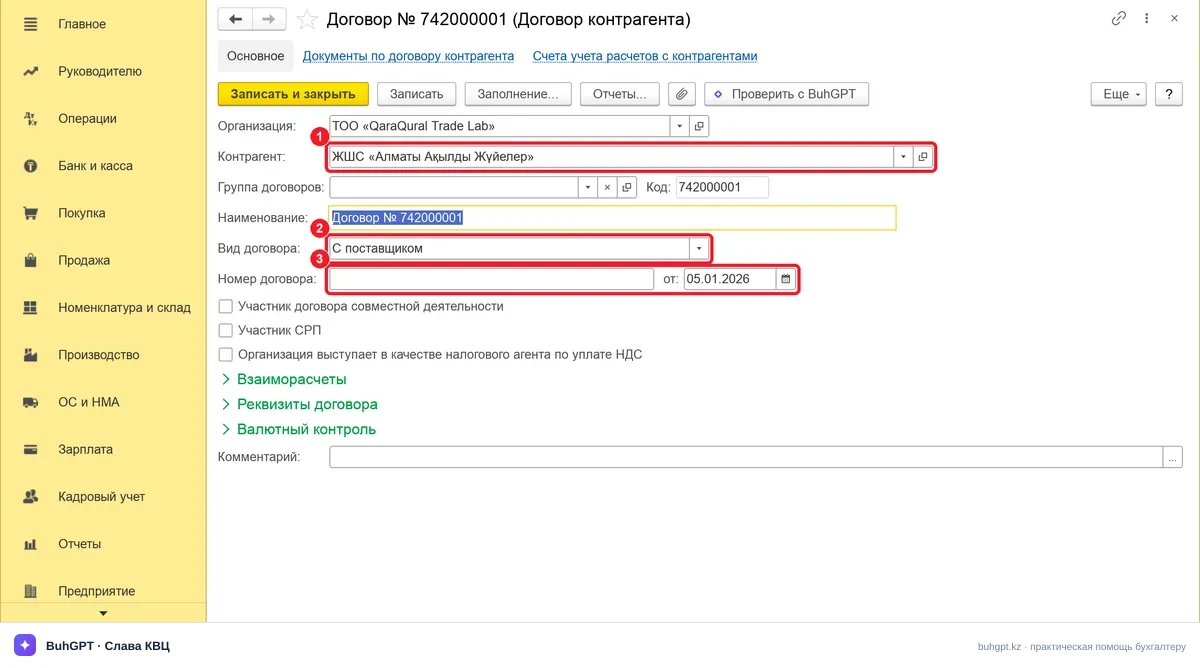
Для каждого займа бухгалтеру понадобятся как минимум:
- договор и дополнительные соглашения;
- документы, подтверждающие передачу денег;
- график платежей, когда он предусмотрен договором;
- расчет вознаграждения, если заем процентный;
- документы по погашению основной суммы и вознаграждения;
- бухгалтерская справка для расчетов и корректировок, которым требуется отдельное документальное оформление.
До отражения операции проверьте рабочий план счетов и закрепленный в учетной политике порядок аналитического учета. Выбранные счета, субконто и договор должны позволять отдельно определить основной долг, начисленное вознаграждение и расчеты по каждому займу.
Полученные и выданные займы: в чем разница
При получении займа у организации возникает обязательство перед заимодателем. Поступившие деньги связывают с конкретным договором, а последующие платежи разделяют на погашение основной суммы и выплату вознаграждения. Если провести весь платеж как одну составляющую расчетов, в учете может остаться неверное сальдо.
При выдаче займа возникает требование к заемщику. Перечисление денег отражают отдельно от начисляемого дохода по вознаграждению. Возврат средств также сопоставляют с договором и проверяют, какая часть платежа погашает основной долг, а какая относится к вознаграждению.
Доход по вознаграждению по предоставленному займу отражают отдельно от основной суммы. В Типовом плане счетов для доходов по финансовым активам, включая предоставленные займы, предусмотрена группа счетов 6110 «Доходы по вознаграждениям» (пункты 49–51 Типового плана счетов бухгалтерского учета). Конкретный счет и аналитику выбирают в соответствии с рабочим планом счетов и учетной политикой организации.
Заем не следует смешивать с оплатой товаров, авансом покупателя, вкладом собственника или подотчетной суммой. Даже если деньги поступили от того же лица, назначение платежа и основание операции должны соответствовать договору и банковским либо кассовым документам.
Если договор беспроцентный, это условие прямо фиксируют в договоре и аналитике учета. Если предусмотрено вознаграждение, бухгалтер определяет порядок его расчета по договору: базу, период начисления, даты начала и окончания, а также правила расчета за неполный период. Эти сведения переносят из договора, а не задают в 1С произвольно.
1С Бухгалтерия: практический порядок работы с займами
В «1С:Бухгалтерии для Казахстана» 3.0.74.x поступление займа на расчетный счет оформите по пути Банк и касса → Банковские выписки → Поступление, а выдачу или погашение — Банк и касса → Банковские выписки → Списание. В документе заполните организацию, банковский счет, контрагента, отдельный договор займа, сумму и назначение платежа.
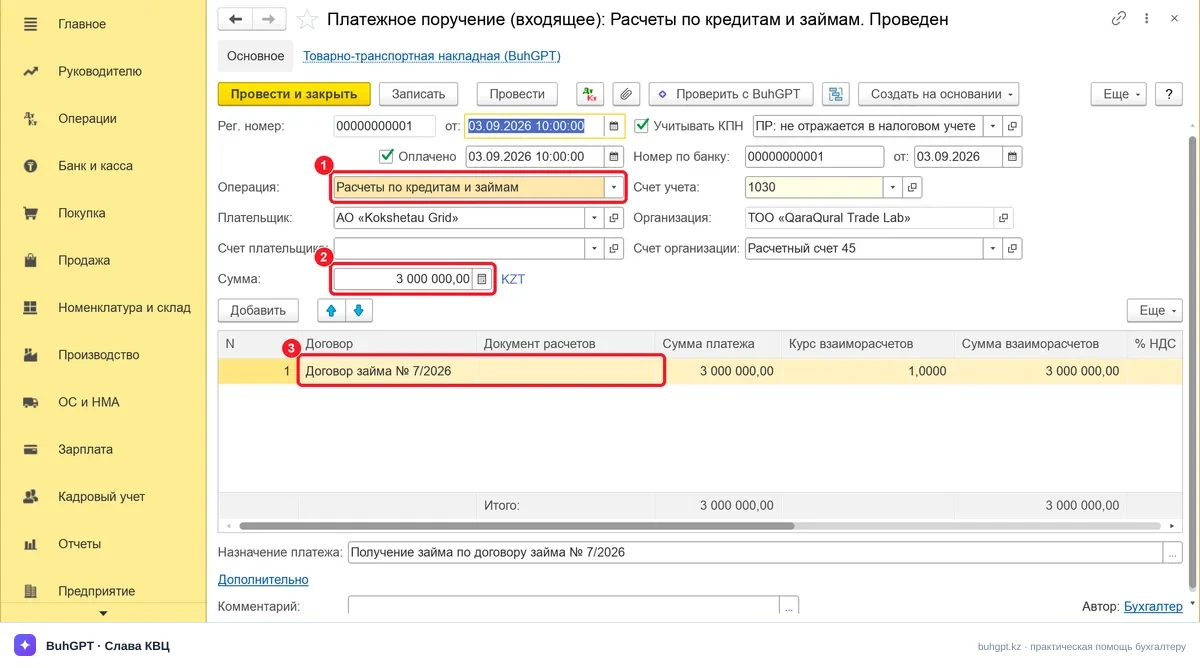
Если деньги переданы или возвращены через кассу, используйте путь Банк и касса → Кассовые документы и создайте приходный либо расходный кассовый ордер по фактическому движению денег. После проведения документа проверьте контрагента, договор, валюту и назначение расчета.
Дальнейшую работу выполняйте по следующему алгоритму:
- Зафиксируйте первоначальную сумму займа по отдельному договору.
- Ведите остаток основного долга по каждому договору.
- Рассчитывайте вознаграждение только за предусмотренный договором период.
- Отражайте начисление вознаграждения отдельной операцией.
- Разносите каждый платеж между основным долгом и вознаграждением.
- Регулярно сверяйте данные 1С с банковскими выписками и расчетом по договору.
- На отчетную дату проверяйте остатки и классификацию задолженности.
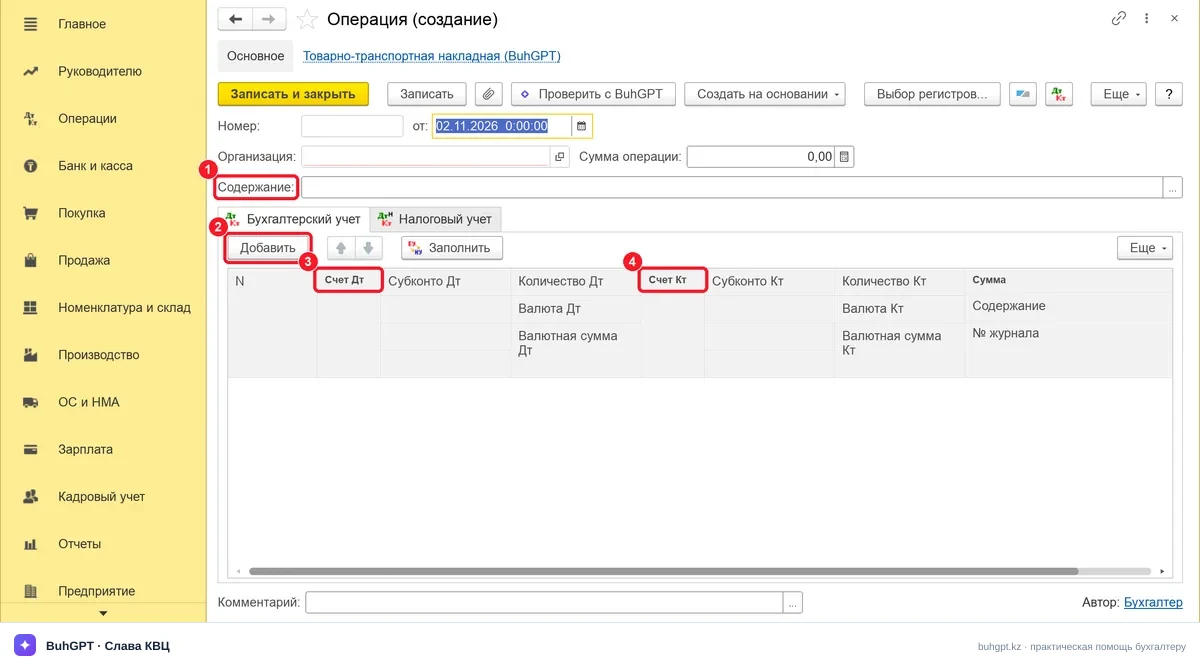
Начисление вознаграждения по расчету бухгалтера зарегистрируйте по пути Операции → Операции, введенные вручную → Создать → Операция. В документе укажите дату, содержание операции, счета из рабочего плана счетов, договор и сумму согласно расчету.
Расчет в программе необходимо контролировать. Составьте таблицу, включив остаток на начало периода, выдачу или получение займа, начисленное вознаграждение, оплаченную сумму и остаток на конец периода. Итог таблицы должен совпадать с данными аналитического отчета в 1С.
После закрытия месяца откройте Отчеты → Оборотно-сальдовая ведомость по счету, выберите счет учета займа и в настройках группировки включите детализацию по контрагенту и договору.
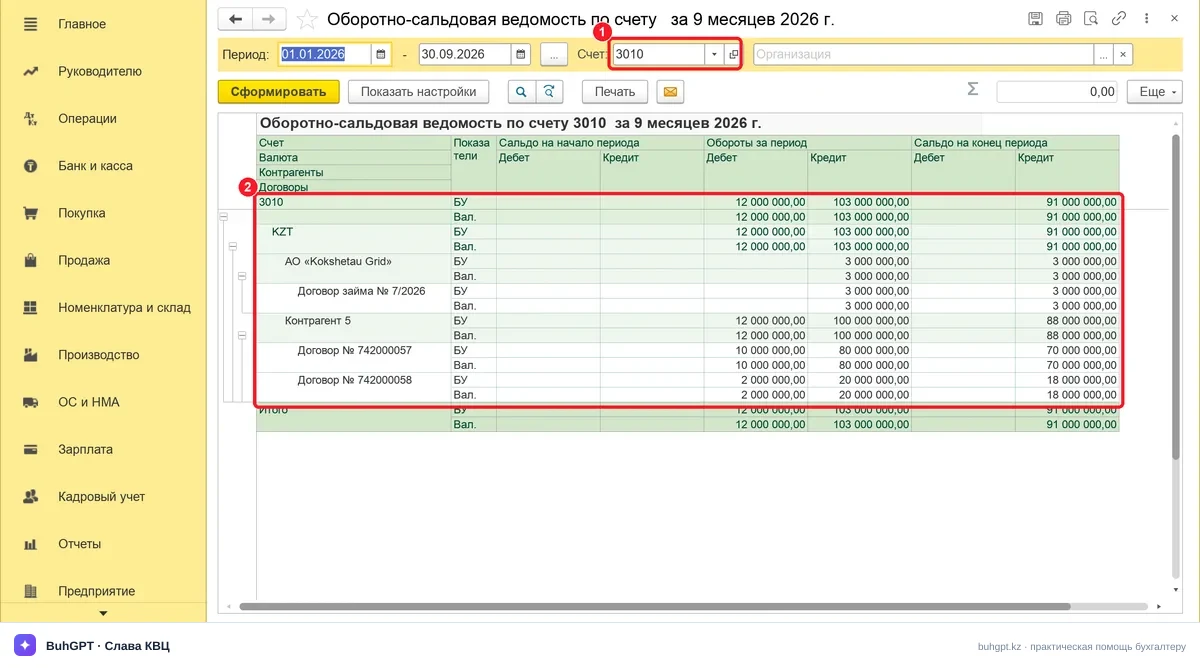
Обратите внимание на отрицательные или неожиданные остатки, платежи без договора, повторные начисления и суммы, отнесенные не на того контрагента. При расхождении сначала установите причину, затем исправьте исходный документ или введите корректирующую операцию на основании подтверждающих документов.
Что проверить бухгалтеру в 2026 году
Перед отражением займа убедитесь, что установлена актуальная версия «1С:Бухгалтерии для Казахстана» 3.0.74.x, а настройки соответствуют учетной политике организации. Условия учета определяют отдельно для каждой операции с учетом сторон сделки, наличия вознаграждения, валюты и положений договора. Выбранный способ отражения должен соответствовать экономическому содержанию операции и документам.
Особого внимания требуют займы между связанными сторонами, операции с физическими лицами, нерезидентами и учредителями. По таким договорам не копируйте настройки другого займа без сопоставления условий: стороны, валюта, порядок начисления вознаграждения, даты платежей и документальное основание могут различаться.
Практический контрольный список перед закрытием периода:
- договор подписан, а его условия соответствуют назначению платежа;
- основная сумма и вознаграждение учитываются раздельно;
- банковские и кассовые операции привязаны к правильному договору;
- расчет вознаграждения соответствует условиям договора;
- возвраты и начисления не задвоены;
- остаток в 1С совпадает с расчетом по договору;
- к каждой операции приложены подтверждающие документы.
Частые вопросы
Где в 1С учитывать займы? — В «1С:Бухгалтерии для Казахстана» 3.0.74.x движение по банковскому счету регистрируют через Банк и касса → Банковские выписки → Поступление или Списание. Наличные операции вводят через Банк и касса → Кассовые документы. В документах выбирают контрагента и отдельный договор займа.
Можно ли учитывать основной долг и вознаграждение одной суммой? — Для контроля расчетов их следует разделять. Иначе бухгалтеру будет сложно подтвердить остаток задолженности, сопоставить платежи с договором и проверить правильность начислений.
Как отразить беспроцентный заем в 1С Бухгалтерии? — Зарегистрируйте передачу денег и последующее погашение по отдельному договору, в котором прямо закреплено отсутствие вознаграждения. Все операции сопоставляйте с условиями договора и платежными документами.
Что делать, если платеж по займу попал не на тот договор? — Откройте исходный банковский или кассовый документ и исправьте договор в соответствии с первичными документами. После перепроведения повторно сформируйте оборотно-сальдовую ведомость по счету и сверьте обороты и остаток задолженности.
Нужно ли начислять вознаграждение автоматически? — Начисление должно соответствовать условиям договора и расчету бухгалтера. В «1С:Бухгалтерии для Казахстана» 3.0.74.x рассчитанную сумму можно зарегистрировать через Операции → Операции, введенные вручную → Создать → Операция, заполнив аналитику по договору займа.
Источники
Типовой план счетов бухгалтерского учета: счета раздела 6 «Доходы»