已在《哈萨克斯坦会计》3.0.74.2 版本(3.0 版)中验证
1. 用途
现金付款凭证记录从单位库存现金中支付现金:向供应商付款、发放备用金、支付工资、向买方退款以及将现金存入银行。每张已过账的凭证都会减少账户 1010 的余额,并记入现金日记账。没有现金付款凭证,现金不能合法地从库存现金中支出。
2. 在哪里查找
“银行和现金”→“现金”→“现金单据”→按钮“现金付款凭证”(或者在现金单据总日志中点击“创建”,现金付款凭证和现金收款凭证均保存在该日志中)。
“银行和现金”→“现金”→“现金付款凭证”
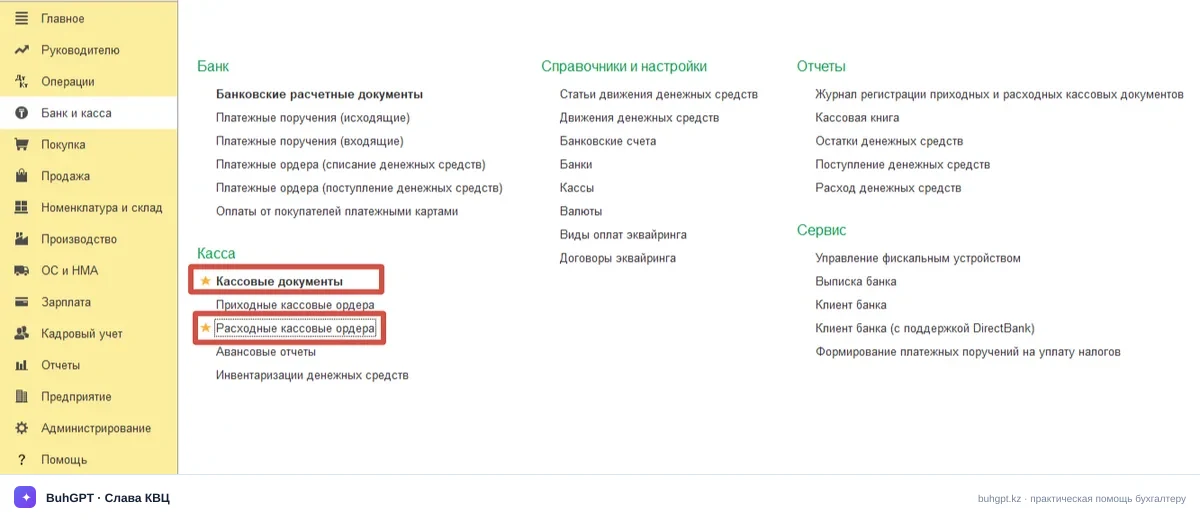
图 1. 导航菜单
3. 如何填写——按字段说明
首先选择业务类型,显示哪些字段取决于该类型。然后填写表头,最后填写打印信息。
字段 | 必填 | 用途及填错后的后果 |
|---|---|---|
单位 | ✅ | 确定所属库存现金。如果数据库中有多个公司但选错了公司,款项将从错误的库存现金中核销,账面将无法核对一致。 |
业务类型 | ✅ | 决定会计分录和字段组合。如果类型选错,将生成错误的对应账户(例如把工资记到供应商账户)。 |
编号/日期 | ✅ | 编号按顺序自动分配。日期决定当日库存现金余额;在当日已结账后不能倒签过账,否则库存现金可能出现负数。 |
金额 | ✅ | 实际支付的金额。系统会核对余额:不能支付超过库存现金余额的金额。 |
币种 | ✅ | 默认为坚戈(₸)。只有在会计政策中设置了外币库存现金时才能使用外币。 |
核算账户 | ✅ | 默认为 1010“库存现金”。很少更改。 |
交易对方/报账人员/员工 | ✅ | 收款人。结算类业务必须填写。账户 3310 / 1250 / 3350 的往来结算以此为依据。 |
合同 | ✅ | 向供应商付款时必须填写,否则预付款将因未关联合同而一直挂账,无法由验收单核销。 |
现金流量项目 | ✅ | 用于现金流量表(表 3)的项目。若不填写,金额将归入“其他”,导致报表失真。 |
增值税税率/金额 | ▢ | 适用于个别业务(例如向买方退款)。增值税通常已在收货时入账,因此不在现金付款凭证中重复记录。 |
“打印信息”区块(下方选项卡)——将显示在纸质表单上的内容:
支付给——收款人的姓名,使用俄语第三格形式(“Ахметову А.А.”);
依据——付款事由(“根据第 №12 号合同付款……”“领取经营需要备用金”);
附件——所附文件清单(申请、账单);
证件——证明收款人身份的文件(身份证、编号及签发机关)。出纳员在发放备用金以及凭授权委托书付款时核查该字段。
4. 含会计分录的完整示例
情况。2026 年 9 月 6 日,有限责任合伙企业“Лакомка”根据货物发货单从库存现金中向供应商有限责任合伙企业“Клиент”支付现金 464 000 ₸,其中包括 16 % 的增值税。货物已入库(借 1330 贷 3310)。
填写现金付款凭证:
业务类型——“向供应商付款”;
单位——有限责任合伙企业“Лакомка”,核算账户——1010;
交易对方——有限责任合伙企业“Клиент”,合同——“第 №7 号合同”;
金额——464 000 ₸;
现金流量项目——“就商品、工程和服务向供应商付款”;
“支付给”——凭授权委托书办理的代表;“依据”——“根据 05.09.2026 第 №… 号发货单付款”。
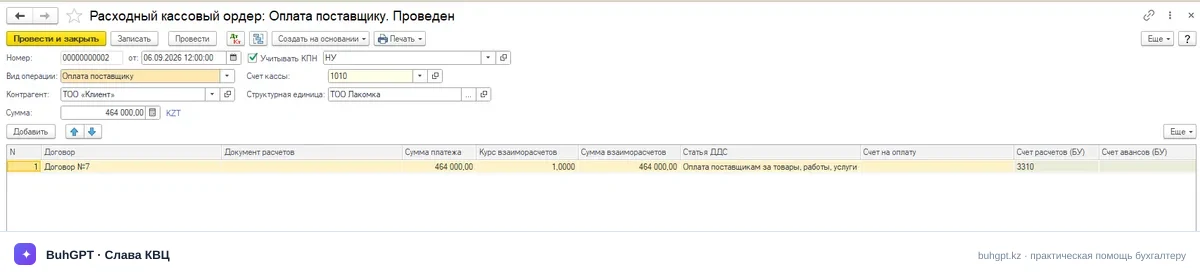
图 2. 创建现金付款凭证的示例
过账时的会计分录:
借 | 贷 | 金额,₸ | 含义 |
|---|---|---|---|
3310 | 1010 | 464 000 | 使用库存现金偿还对供应商的欠款 |
合同项下的往来结算已结清,对“Клиент”的欠款归零,库存现金余额减少 464 000 ₸。
⚠️ 请注意法人之间现金结算的限额。在哈萨克斯坦共和国,同一笔交易的现金支付限额为 1000 月度计算指标 = 1000 × 4 325 = 4 325 000 ₸。464 000 ₸ 在限额以内,完全合法。超过限额的金额须通过非现金方式支付。
5. 业务类型
《哈萨克斯坦会计 3.0》中的现金付款凭证涵盖几乎所有现金支出:
业务类型 | 典型分录(贷方始终为 1010) |
|---|---|
向供应商付款 | 借 3310 贷 1010 |
向买方退还款项 | 借 3510(或 1210)贷 1010 |
向报账人员发放款项 | 借 1250 贷 1010 |
按工资表支付工资 | 借 3350 贷 1010 |
向员工支付工资 | 借 3350 贷 1010 |
支付已存放工资 | 借 3390 贷 1010 |
向员工/交易对方发放贷款 | 借 1250 / 2160 贷 1010 |
向银行存入现金(现金押运) | 借 1020 贷 1010,然后借 1030 贷 1020 |
支付股息 | 借 3030 贷 1010 |
其他支出 | 借(单据中的账户)贷 1010 |
6. 过账时生成的内容
现金付款凭证过账时:
会计分录——贷记账户 1010,借方对应账户取决于业务类型(参见上表)。在适用情况下,同时生成税务核算记录。
资金登记簿(库存现金)变动——记录支出,并据此汇总生成现金日记账(КО-4 表)。
往来结算登记簿变动——涉及交易对方或报账人员的业务将核销欠款(3310、1250、3350 等)。
现金流量记录——按指定现金流量项目计入现金流量表。
现金付款凭证不会生成电子发票或商品随附单。电子发票(电子发票信息系统)和商品随附单由销售/收货单据开具,而不是由现金凭证开具。现金付款凭证只记录付款事实。
7. 打印表单
点击“打印”按钮:
现金付款凭证(КО-2)——主要表单,包含大写金额、“支付给”“依据”“证件”栏,以及负责人、总会计师、出纳员和收款人的签名;
系统会从“打印信息”选项卡中提取大写金额和收款人信息。
8. 常见错误
“库存现金不足”——支付金额超过单据日期的现金余额。请查看“现金日记账”报告或账户 1010 在该日期的试算平衡表。常见原因是现金收款凭证(收入)使用了较晚的日期或时间。请更正单据的日期/时间。
“未填写现金流量项目”——如果不填写,该金额不会计入现金流量表。请选择或创建具有所需流量类型的项目(例如“向供应商付款”)。
“未填写‘合同’字段”——业务类型为“向供应商付款”/“向买方退款”时,如果没有合同,往来结算将无法关联,预付款会一直挂账。请指定类型为“与供应商签订”的合同。
付款未结清欠款,仍显示预付款——您选择了错误的合同或交易对方,或者验收单/发货单中指定了其他合同。请核对现金付款凭证和收货单据中的合同;必要时执行“预付款抵销”或更正合同。
工资重复发放——虽然已经按工资表完成付款,却又手工创建了“向员工支付工资”的现金付款凭证。工资应通过工资表支付,或使用“按工资表支付”的现金付款凭证支付,不能同时使用两种方式。
9. 常见问题
问:现金付款凭证贷记哪个账户?答:始终为 1010“库存现金”。借方取决于业务类型:3310(向供应商付款)、1250(发放备用金)、3350(工资)、1020(存入银行)等。
问:现金付款凭证会生成电子发票或商品随附单吗?答:不会。电子发票(电子发票信息系统)和商品随附单由销售/收货单据开具。现金付款凭证只记录款项支出。
问:2026 年法人之间现金结算的限额是多少?答:同一笔交易为 1000 月度计算指标 = 4 325 000 ₸(月度计算指标 = 4 325 ₸)。超过限额只能采用非现金结算。
问:是否应在现金付款凭证中单列 16 % 的增值税?答:通常不需要。增值税在收到商品/服务时入账(借 1420/3130)。在现金付款凭证中,以一笔借 3310 贷 1010 的分录结清包括增值税在内的全部欠款。
问:如何发放备用金?答:选择业务类型“向报账人员发放款项”,然后选择员工。分录为借 1250 贷 1010。之后员工通过“预支款报告”报账。
问:如何办理向银行存入现金?答:选择业务类型“向银行存入现金”(现金押运):借 1020“在途资金”贷 1010。款项入账由银行对账单反映(借 1030 贷 1020)。
问:为什么现金付款凭证过账后未结清供应商欠款?答:现金付款凭证与发货单中的合同或交易对方不一致,或者付款被记为预付款。请确认两份单据中的合同完全相同。
问:现金付款凭证可以倒签过账吗?答:从技术上可以,但如果该日期没有库存现金余额,系统将提示“库存现金不足”。现金管理规定还要求凭证按时间顺序编号和登记。
问:现金付款凭证与“银行账户支出”有何区别?答:现金付款凭证用于从库存现金中支付现金(账户 1010)。银行账户支出则是根据银行对账单支付非现金款项(账户 1030)。
问:如何从库存现金中发放工资?答:选择业务类型“按工资表支付工资”,然后选择工资表,系统会自动带入金额和收款人。分录为借 3350 贷 1010。