Статья 91 НК РК 2026 — Особенности налогового администрирования в период введения чрезвычайного положения и чрезвычайной ситуации
Глава 6. НАЛОГОВОЕ АДМИНИСТРИРОВАНИЕ · все статьи главы
Официальный текст статьи
1. В период введения чрезвычайного положения или объявления чрезвычайной ситуации в соответствии с законодательством Республики Казахстан налоговое администрирование осуществляется с особенностями, предусмотренными настоящей статьей.
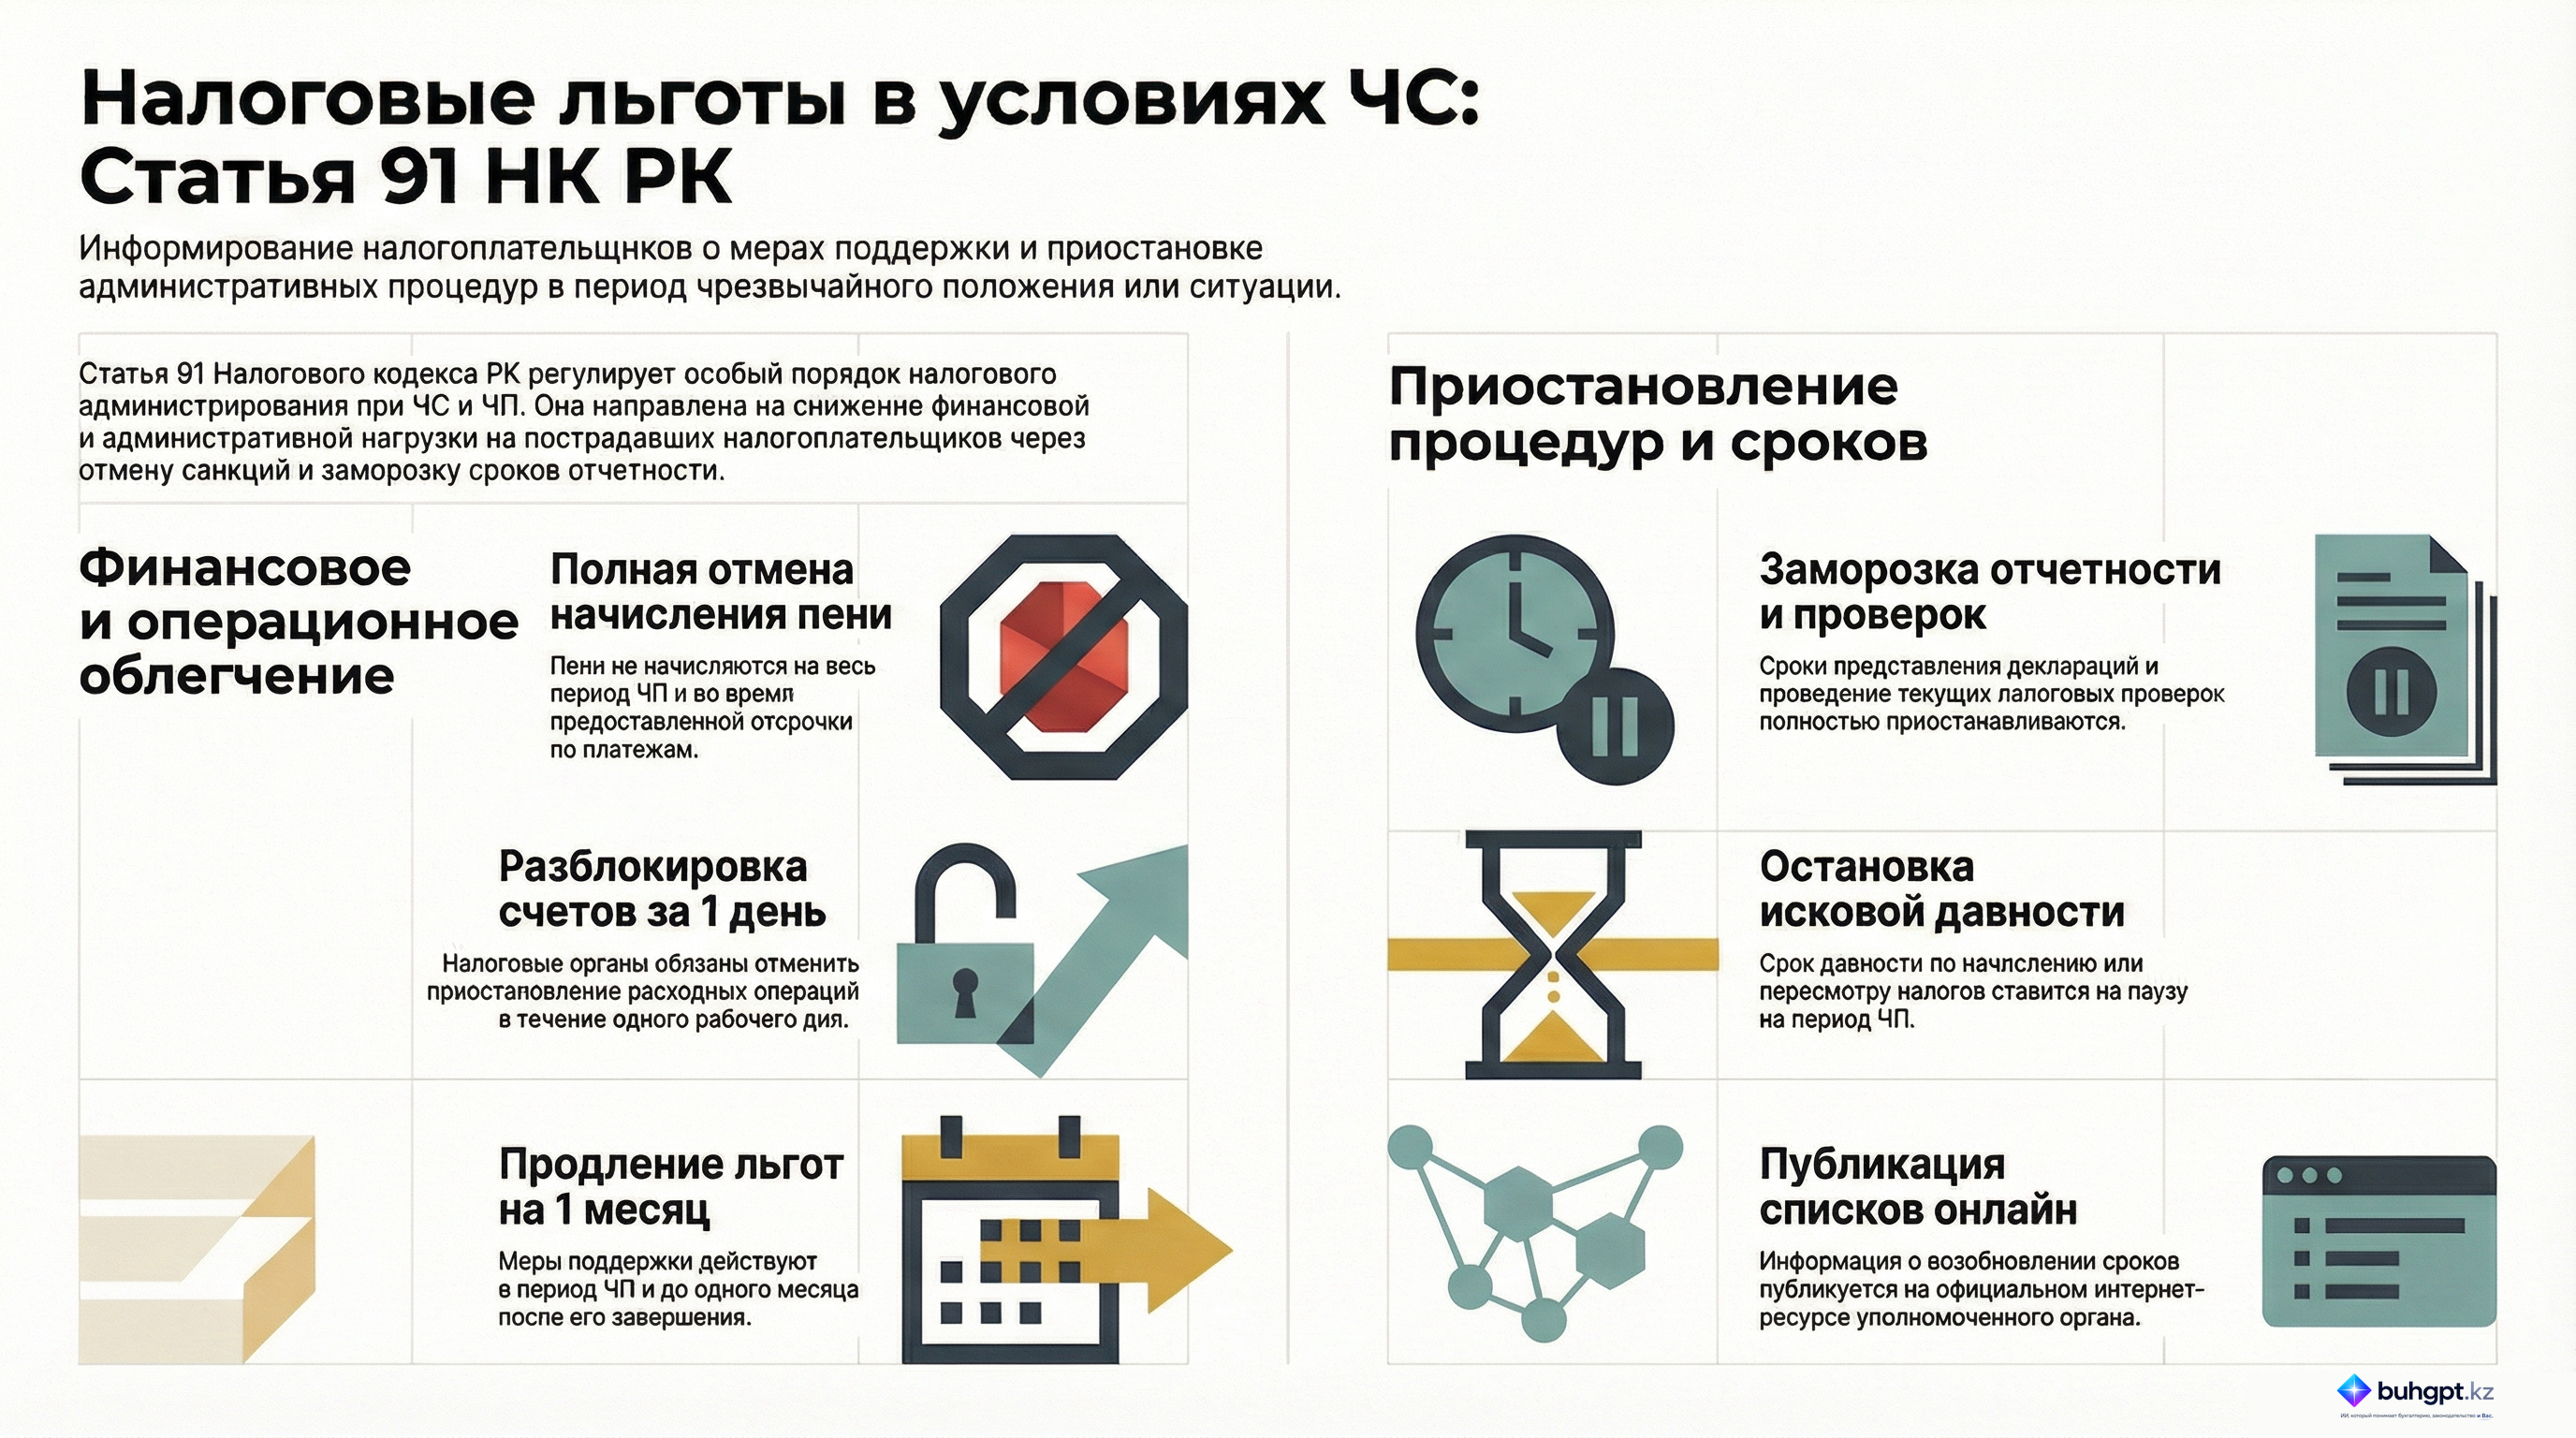
2. Пени не начисляются в период введенного чрезвычайного положения и (или) объявленной чрезвычайной ситуации, а также в период действия отсрочки (рассрочки) по уплате налогов и (или) плат, предоставленной налогоплательщику, место нахождения которого расположено в местности, где введено чрезвычайное положение или объявлена чрезвычайная ситуация, и (или) пострадавшему в результате обстоятельств, послуживших основанием для их введения.
3. Налоговым органом отменяются распоряжения о приостановлении расходных операций в отношении налогоплательщиков, пострадавших в результате обстоятельств, послуживших основанием для введения чрезвычайного положения или объявления чрезвычайной ситуации, не позднее одного рабочего дня, следующего за днем получения от местных исполнительных органов перечня таких налогоплательщиков.
4. Приостанавливаются:
1) применение способов обеспечения, а также сроки исполнения уведомлений, предусмотренных статьями 82 и 83 настоящего Кодекса;
2) представление налоговой отчетности;
3) течение срока проведения налоговой проверки.
Приостановление действий, предусмотренных частью первой настоящего пункта, осуществляется в отношении налогоплательщика (налогового агента):
1) место нахождения которого расположено в местности, где введено чрезвычайное положение или объявлена чрезвычайная ситуация, – на период их действия;
2) пострадавшего в результате обстоятельств, послуживших основанием для введения чрезвычайного положения или объявления чрезвычайной ситуации, – на срок не более одного месяца со дня завершения периода их действия.
5. Основанием для приостановления действий, предусмотренных частью первой пункта 4 настоящей статьи, является представленный местным исполнительным органом перечень налогоплательщиков, определенных частью второй пункта 4 настоящей статьи.
Сведения о приостановлении (или) возобновлении представления налоговой отчетности, течения срока проведения налоговой проверки публикуются на интернет-ресурсе уполномоченного органа не позднее даты представления местным исполнительным органом перечня налогоплательщиков, определенных частью второй пункта 4 настоящей статьи.
6. Налоговый орган приостанавливает срок исковой давности в части начисления и (или) пересмотра исчисленной, начисленной суммы налогов и платежей в бюджет в отношении налогоплательщиков и на периоды, определенные частью второй пункта 4 настоящей статьи.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Особенности налогового администрирования в условиях чрезвычайного положения и чрезвычайной ситуации: Аналитический обзор статьи 91 НК РК
Исполнительное резюме
Данный документ представляет собой детальный анализ статьи 91 Налогового кодекса Республики Казахстан, которая регламентирует особый порядок налогового администрирования в периоды действия чрезвычайного положения (ЧП) или объявления чрезвычайной ситуации (ЧС). Основная цель данных норм — снижение административной и финансовой нагрузки на налогоплательщиков, пострадавших от кризисных обстоятельств или находящихся в зонах действия особого режима. Ключевые меры включают мораторий на начисление пеней, приостановку налоговых проверок и отчетности, а также оперативное снятие ограничений с банковских счетов.
Детальный анализ ключевых тем
1. Финансовые преференции и освобождение от санкций
В периоды ЧП и ЧС государство применяет мягкий режим в отношении налоговых задолженностей. Основным инструментом здесь является запрет на начисление пеней.
- Период действия: Пени не начисляются в течение всего срока действия ЧП/ЧС.
- Дополнительные условия: Мораторий на пени также распространяется на сроки отсрочки или рассрочки по уплате налогов, предоставленной пострадавшим лицам.
2. Восстановление операционной деятельности
Одной из наиболее критических мер является обязательство налоговых органов по разблокировке финансовых операций налогоплательщиков.
- Механизм: Налоговые органы обязаны отменить распоряжения о приостановлении расходных операций.
- Сроки: Процедура должна быть завершена в течение одного рабочего дня после получения списков пострадавших лиц от местных исполнительных органов.
3. Приостановление процедур налогового контроля и комплаенса
Статья 91 предусматривает временную «заморозку» основных административных процессов. В таблице ниже систематизированы виды деятельности, подлежащие приостановлению:
| Объект приостановления | Описание мер |
|---|---|
| Уведомления | Сроки исполнения и способы обеспечения уведомлений (согласно ст. 82 и 83 НК РК) временно не применяются. |
| Налоговая отчетность | Обязанность по представлению деклараций и расчетов приостанавливается. |
| Налоговые проверки | Течение срока проведения уже начатых или запланированных проверок прерывается. |
| Исковая давность | Срок исковой давности по начислению и пересмотру налогов и платежей также приостанавливается на соответствующий период. |
4. Временные рамки и основания
Действие особого режима администрирования ограничено четкими сроками:
- Для лиц в зонах ЧП: на весь период действия режима.
- Для пострадавших лиц: на период действия ЧС и в течение не более одного месяца после его завершения.
Основанием для применения данных норм является исключительно официальный перечень налогоплательщиков, формируемый местными исполнительными органами.
Ключевые цитаты и их контекст
«В указанный период не начисляются пени на налоги и платежи».
- Контекст: Данная норма подчеркивает приоритет поддержки ликвидности налогоплательщиков над фискальными интересами государства в кризисный период.
«Налоговые органы обязаны отменить распоряжения о приостановлении расходных операций... в течение одного рабочего дня».
- Контекст: Установление жесткого дедлайна (один рабочий день) указывает на стремление законодателя максимально быстро вернуть пострадавший бизнес в рабочее состояние.
«Информация о приостановлении или возобновлении... должна быть опубликована на интернет-ресурсе уполномоченного органа».
- Контекст: Обеспечение прозрачности процесса. Публикация должна состояться не позднее даты получения списков от местных властей.
Практические выводы и важные примечания
- Зависимость от местных властей: Ключевым фактором для получения льгот является включение налогоплательщика в список, составляемый местными исполнительными органами. Без нахождения в этом перечне автоматическое применение норм статьи 91 невозможно.
- Мониторинг официальных ресурсов: Налогоплательщикам необходимо отслеживать информацию на сайте уполномоченного органа, так как именно там публикуются данные о сроках приостановления и возобновления подачи отчетности.
- Срок после ЧС: Пострадавшие налогоплательщики имеют «льготный период» длительностью до одного месяца после окончания ЧС для возврата к штатному режиму исполнения налоговых обязательств.
- Перспективы законодательства: Необходимо учитывать, что статья 92 Налогового кодекса (согласно п.п. 2 п. 1 ст. 848) вступит в силу только с 1 января 2027 года, что делает текущие положения статьи 91 основополагающими на ближайшие годы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каков порядок начисления пени по налогам в период действия чрезвычайного положения согласно Статье 91?
Пени не начисляются на налоги и платежи в этот период.. Закон прямо предусматривает освобождение от начисления пени на время действия особых правовых режимов и периодов отсрочки для пострадавших.
В какой срок налоговые органы обязаны отменить распоряжения о приостановлении расходных операций после получения списка пострадавших?
В течение одного рабочего дня.. Оперативность этой процедуры критически важна для восстановления финансовой деятельности пострадавших лиц.
На какой максимальный срок приостанавливается представление налоговой отчетности для пострадавших налогоплательщиков после завершения ЧС?
На срок не более одного месяца.. Закон ограничивает период восстановления после ЧС одним месяцем для возобновления стандартных процедур отчетности.
Что происходит с течением срока проведения налоговой проверки в условиях чрезвычайного положения?
Течение срока приостанавливается.. Это позволяет налогоплательщикам и органам не тратить ресурсы на контрольные мероприятия в период кризиса.
Что является основанием для приостановления исполнения уведомлений и представления отчетности?
Перечень налогоплательщиков от местных исполнительных органов.. Местные органы лучше осведомлены о реальном масштабе ущерба и составе пострадавших в конкретном регионе.
🃏 Карточки самопроверки
30 карточек для запоминания ключевых положений статьи 91. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления