Статья 92 НК РК 2026 — Пилотные проекты по совершенствованию налогового администрирования
Глава 6. НАЛОГОВОЕ АДМИНИСТРИРОВАНИЕ · все статьи главы
Официальный текст статьи
Статья 92 вводится в действие с 01.01.2027 в соответствии с п.п. 2) п.1 ст.848 настоящего Кодекса.1. В целях совершенствования налогового администрирования налоговые органы вправе осуществлять реализацию пилотного проекта, предусматривающего иной порядок налогового администрирования и исполнения налоговых обязательств налогоплательщиками, в том числе с возложением функций налогового агента.
При реализации пилотного проекта налоговый орган взаимодействует с иными уполномоченными государственными органами и организациями.
Правила реализации пилотного проекта определяются уполномоченным органом.
Правила реализации пилотного проекта должны содержать:
1) цели и задачи пилотного проекта;
2) порядок реализации пилотного проекта;
3) срок реализации пилотного проекта;
4) категории налогоплательщиков (налоговых агентов), на которых будет распространяться пилотный проект;
5) территорию (участок) распространения пилотного проекта.
Правила реализации пилотного проекта подлежат исполнению налоговыми органами, участниками пилотного проекта, уполномоченными государственными органами и организациями.
В период реализации пилотного проекта участники пилотного проекта исполняют обязательства, аналогичные налоговым обязательствам, установленным настоящим Кодексом, в порядке, определенном правилами реализации пилотного проекта.
2. Пилотный проект реализуется по итогам анализа законодательства Республики Казахстан с соответствующим обоснованием необходимости совершенствования налогового администрирования и исполнения налоговых обязательств налогоплательщиками.
Анализ подлежит опубликованию на интернет-ресурсе уполномоченного органа.
3. Решение о реализации пилотного проекта принимается при одновременном соблюдении следующих условий:
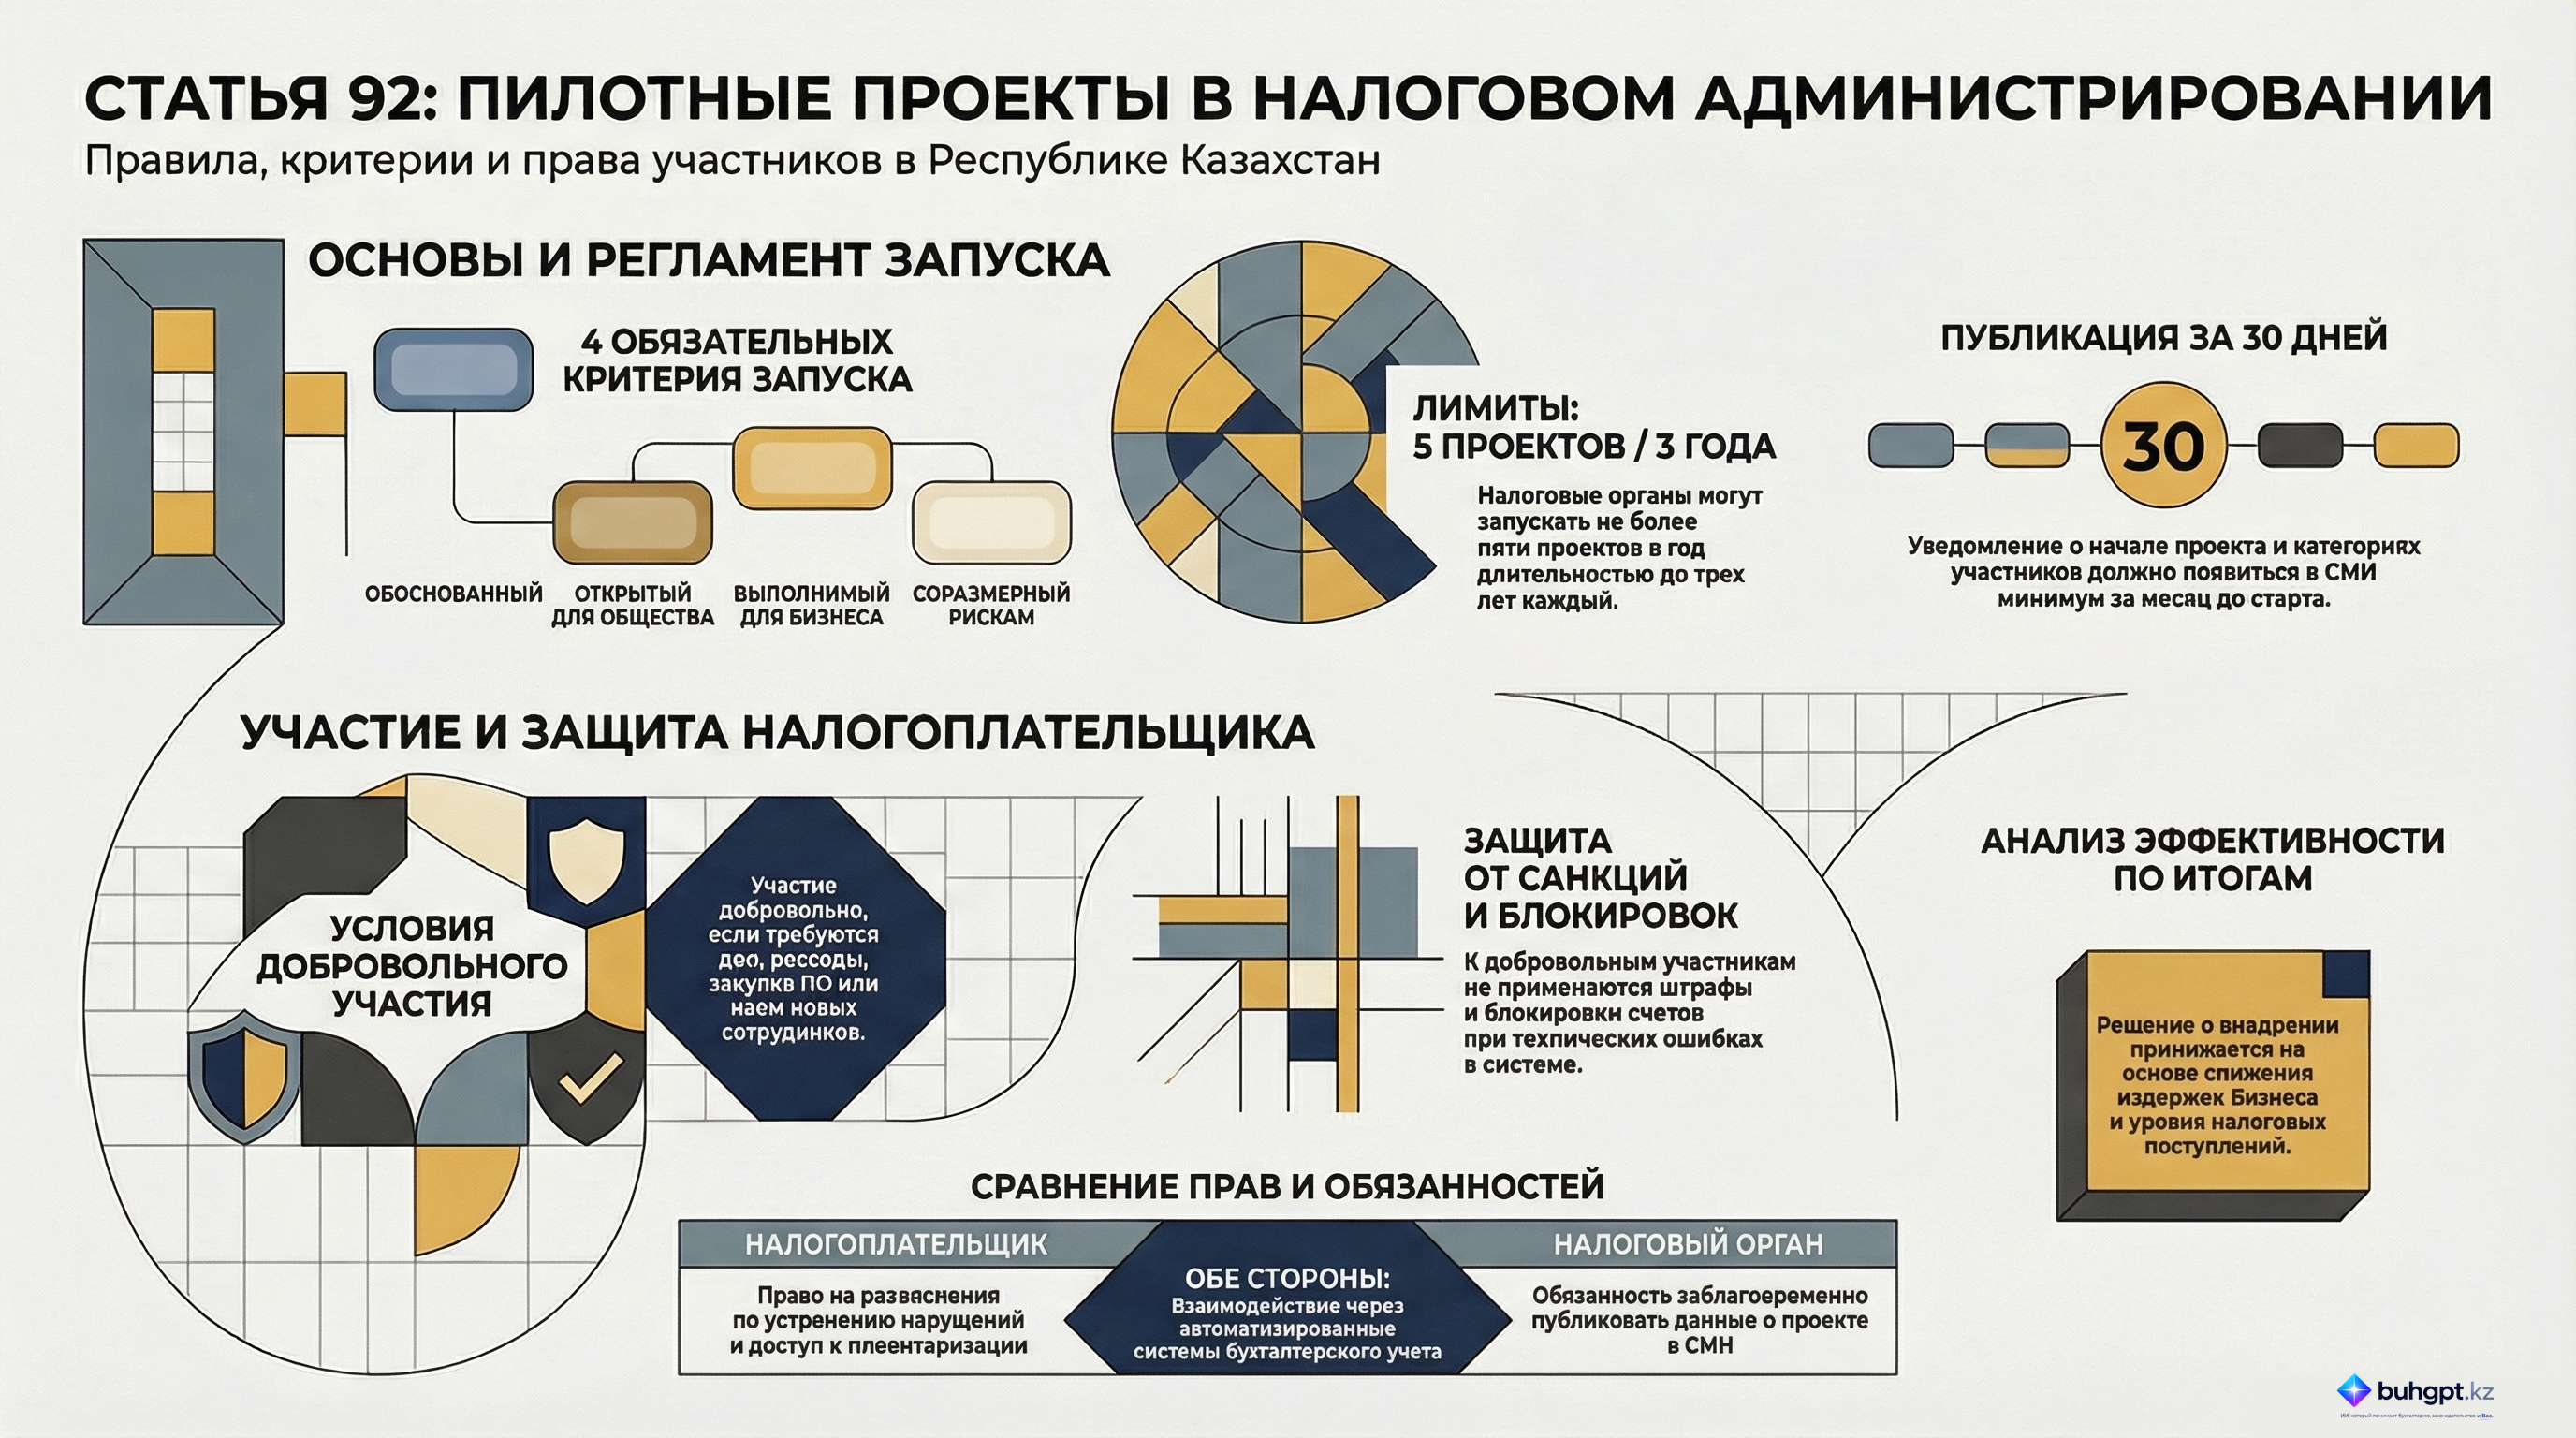
1) обоснованность, под которой понимается, что модернизация и совершенствование налогового администрирования осуществляются в целях облегчения исполнения налоговых обязательств, пресечения нелегальной экономической деятельности и схем уклонения от уплаты налогов, а также защиты прав и законных интересов добросовестных налогоплательщиков;
2) открытость, под которой понимается доступность информации о вводимом пилотном проекте, ясность мотивов его введения, с учетом ограничений, установленных налоговым законодательством Республики Казахстан в отношении налоговой тайны;
3) исполнимость, под которой понимается возможность исполнения налогоплательщиками условий вводимого пилотного проекта;
4) соразмерность и рациональность, под которыми понимается соответствие уровня воздействия пилотного проекта степени риска наступления неблагоприятных событий.
4. Дата начала пилотного проекта и категории налогоплательщиков, на которых будет распространяться пилотный проект, подлежат опубликованию в масс-медиа не менее чем за тридцать календарных дней до начала.
5. Участие налогоплательщика в пилотном проекте является добровольным в случаях, если правила реализации пилотных проектов:
1) устанавливают для налогоплательщика необходимость дополнительных расходов, связанных с реализацией такого пилотного проекта, а именно самостоятельной закупкой материально-технических средств, программного обеспечения и связанных с ними продуктов (за исключением компьютерного оборудования), дополнительным наймом работников, подтвержденным наличием трудовых договоров;
2) распространяются на налоговые обязательства, исполненные налогоплательщиком за налоговые периоды, предшествующие дате реализации пилотных проектов;
3) связаны с вопросами налоговой регистрации, приемом форм налоговой отчетности.
Добровольное участие налогоплательщика в вышеуказанных пилотных проектах и исполнение правил их реализации не освобождают такого налогоплательщика от исполнения налоговых обязательств, предусмотренных настоящим Кодексом, с учетом условия, предусмотренного частью шестой пункта 1 настоящей статьи.
К налогоплательщикам, участвующим в пилотных проектах на добровольной основе, за нарушение правил их реализации в случае, если нарушение связано с техническими и (или) методологическими ошибками в пилотируемой информационной системе уполномоченного органа и (или) ошибками налогоплательщика, допущенными при оформлении операций в рамках пилотного проекта, не применяются:
приостановление расходных операций по банковским счетам налогоплательщика;
административные взыскания и меры административно-правового воздействия, предусмотренные Кодексом Республики Казахстан об административных правонарушениях.
6. Участник пилотного проекта, включая права и обязанности, предусмотренные настоящим Кодексом:
1) вправе:
получать от налоговых органов информацию о пилотном проекте, за исключением конфиденциальной информации;
направлять запросы и получать разъяснения по вопросам, возникающим в ходе реализации пилотного проекта;
получать разъяснения по устранению нарушений по вопросам исполнения налогового обязательства, установленных в рамках реализации пилотного проекта;
самостоятельно устранять причины и условия нарушений, выявленных в рамках реализуемого пилотного проекта, по вопросам исполнения налогового обязательства;
2) обязан:
представлять на бумажных и (или) электронных носителях сведения и документы, а также письменные пояснения;
предоставлять доступ к автоматизированной системе бухгалтерского учета;
предоставлять доступ к имуществу, являющемуся объектом налогообложения и (или) объектом, связанным с налогообложением, независимо от его места нахождения, для проведения инвентаризации имущества, в том числе на соответствие сведениям, указанным в документах, в случаях, которые предусмотрены правилами реализации пилотного проекта.
7. Налоговый орган, включая права и обязанности, предусмотренные настоящим Кодексом:
1) вправе:
запрашивать и получать на бумажном носителе и (или) в форме электронного документа сведения, документы и письменные пояснения по вопросам, возникающим в ходе пилотного проекта, в случаях, предусмотренных правилами реализации пилотного проекта;
ограничить доступ к информационной системе налогового органа по основаниям и в случаях, предусмотренных правилами реализации пилотного проекта;
2) обязан:
заблаговременно публиковать в масс-медиа информацию о пилотном проекте, планируемом к реализации;
предоставлять информацию о действующих пилотных проектах;
представлять разъяснения по вопросам, возникающим в ходе реализации пилотного проекта;
представлять разъяснения по устранению нарушений по вопросам исполнения налогового обязательства в рамках реализации пилотного проекта.
8. По итогам проведения пилотного проекта налоговый орган составляет анализ, содержащий решение о внедрении (прекращении) усовершенствованного налогового администрирования и (или) исполнении налоговых обязательств налогоплательщиками, в том числе возложении функций налогового агента.
При этом пилотный проект анализируется на эффективность внедрения, в том числе с учетом:
1) уровня исполнения налоговых обязательств налогоплательщиком (налоговым агентом);
2) снижения административных и финансовых издержек для налогоплательщика (налогового агента) и налогового органа;
3) поступлений налогов и платежей в бюджет.
Анализ подлежит опубликованию в масс-медиа не позднее тридцати календарных дней после завершения пилотного проекта.
9. Налоговые органы вправе начать в течение календарного года не более пяти пилотных проектов с продолжительностью каждого пилотного проекта до трех лет.
Положение настоящего пункта не распространяется на пилотные проекты, предусматривающие добровольное участие налогоплательщиков.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Пилотные проекты по совершенствованию налогового администрирования (Статья 92)
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 92, регламентирующей порядок реализации пилотных проектов в сфере налогового администрирования. Основная цель данных проектов — апробация новых механизмов взаимодействия между государством и налогоплательщиками для повышения эффективности исполнения налоговых обязательств и модернизации налоговой системы.
Документ определяет жесткие рамки запуска проектов: от обязательного обоснования их необходимости до четких критериев оценки эффективности. Особое внимание уделяется защите прав добросовестных участников, принципам прозрачности и условиям добровольного участия, при которых налогоплательщики получают определенные преференции и защиту от административного давления в случае технических ошибок.
Подробный анализ ключевых тем
1. Правовой фундамент и структура пилотного проекта
Налоговые органы наделены правом вводить новый порядок администрирования налогов и исполнения обязательств. Каждый проект должен иметь четко задокументированную структуру, утвержденную уполномоченным органом.
Обязательные элементы правил реализации проекта:
- Конкретные цели и задачи.
- Пошаговый порядок реализации.
- Срок действия проекта.
- Категории участников (налогоплательщики/налоговые агенты).
- Географический охват (территория действия).
2. Условия запуска и принципы реализации
Запуск любого пилотного проекта возможен только после проведения глубокого анализа законодательства Республики Казахстан и публикации обоснования на интернет-ресурсе. Статья 92 устанавливает четыре фундаментальных критерия для принятия решения о старте:
| Критерий | Суть критерия |
|---|---|
| Обоснованность | Модернизация должна облегчать исполнение обязательств, бороться с «теневой» экономикой и защищать добросовестных участников. |
| Открытость | Доступность информации о мотивах и ходе проекта (с учетом соблюдения налоговой тайны). |
| Исполнимость | Реальная возможность налогоплательщиков выполнить условия проекта. |
| Соразмерность | Соответствие методов воздействия проекта уровню рисков. |
3. Добровольное участие и защита налогоплательщиков
Участие в проекте становится добровольным, если его правила предполагают:
- Дополнительные расходы (закупка ПО, оборудования, найм персонала).
- Затрагивание налоговых обязательств за прошлые периоды (до запуска проекта).
- Изменение процедур налоговой регистрации или форм отчетности.
Преимущества добровольного участия: Налогоплательщики, участвующие в проектах на добровольной основе, защищены от:
- Приостановления операций по банковским счетам.
- Административных взысканий, если нарушения вызваны техническими ошибками в системе налогового органа или методологическими ошибками самого участника в рамках проекта.
4. Права и обязанности сторон
Взаимодействие в рамках пилотного проекта накладывает на участников и налоговые органы специфические обязательства.
| Субъект | Права | Обязанности |
|---|---|---|
| Участник (Налогоплательщик) | Получение разъяснений, самостоятельное устранение нарушений, доступ к информации о проекте. | Предоставление документов и пояснений, доступ к учетным системам и имуществу для инвентаризации. |
| Налоговый орган | Запрос сведений/документов, ограничение доступа к инфосистеме (в установленных случаях). | Заблаговременная публикация в СМИ (за 30 дней), предоставление разъяснений по ходу реализации проекта. |
Ключевые цитаты с контекстом
"Реализация пилотного проекта основывается на анализе законодательства Республики Казахстан и обосновании необходимости улучшения налогового администрирования." — Контекст: Указывает на то, что проекты не могут быть произвольными; они должны иметь под собой научно-правовую базу.
"Дата начала пилотного проекта и категории налогоплательщиков... должны быть опубликованы в средствах массовой информации не менее чем за тридцать календарных дней до начала." — Контекст: Устанавливает жесткий временной регламент для обеспечения осведомленности бизнеса.
"Налоговые органы могут начать в течение календарного года не более пяти пилотных проектов, каждый из которых может длиться до трех лет." — Контекст: Ограничивает административную нагрузку на экономику, не позволяя бесконтрольно плодить экспериментальные режимы (исключение — полностью добровольные проекты).
Итоги и оценка эффективности
По завершении каждого проекта налоговый орган обязан составить и опубликовать в СМИ (в течение 30 дней) детальный анализ. Решение о внедрении апробированных методов на постоянной основе принимается на базе трех факторов:
- Дисциплина: Уровень исполнения обязательств участниками.
- Экономия: Снижение издержек как для бизнеса, так и для государства.
- Бюджет: Динамика налоговых поступлений.
Практические выводы (Actionable Insights)
- Мониторинг официальных ресурсов: Предприятиям необходимо отслеживать публикации уполномоченного органа, так как уведомление о новых проектах происходит за 30 дней до их старта.
- Оценка финансовой нагрузки: Если проект требует закупки нового оборудования или найма людей, участие в нем юридически является добровольным, что дает право выбора.
- Использование режима «песочницы»: Добровольное участие выгодно тем, что оно минимизирует риски административных штрафов и блокировок счетов при совершении технических ошибок в ходе тестирования новых систем.
- Право на разъяснение: Участники имеют прямое право запрашивать алгоритмы устранения выявленных в ходе проекта нарушений, что позволяет корректировать учет без санкций.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что из перечисленного обязательно должно быть включено в правила реализации пилотного проекта согласно Статье $92$?
Цели и задачи пилотного проекта. Пунктом $1$ статьи $92$ четко определено, что правила должны содержать цели и задачи для обеспечения прозрачности и направленности проекта.
За какой минимальный срок до начала пилотного проекта информация о нем должна быть опубликована в СМИ?
$30$ календарных дней. Пункт $4$ устанавливает тридцатидневный срок для того, чтобы налогоплательщики могли ознакомиться с условиями и подготовиться к участию.
В каком случае участие налогоплательщика в пилотном проекте признается добровольным?
Если проект требует закупки специального ПО и найма новых работников. Если реализация проекта влечет за собой дополнительные материальные расходы участника, закон гарантирует право на добровольное участие.
Какая мера административного воздействия НЕ применяется к добровольным участникам пилотного проекта при технических ошибках в системе налогового органа?
Приостановление расходных операций по банковским счетам. Закон защищает добровольных участников от блокировки счетов, если нарушения вызваны техническими сбоями в информационной системе государства.
Какое условие является обязательным для принятия решения о запуске пилотного проекта?
Соразмерность и рациональность воздействия проекта степени риска. Пункт $3$ требует, чтобы уровень воздействия на налогоплательщика соответствовал потенциальным рискам неблагоприятных событий.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 92. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 92
- Проценты за отсрочку или рассрочку уплаты налогов: как считаются
- 1С:Бухгалтерия для Казахстана в 2026 году: обзор, для кого, возможности, редакции и как купить
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления