Статья 90 НК РК 2026 — Понятие и виды налогового администрирования
Глава 6. НАЛОГОВОЕ АДМИНИСТРИРОВАНИЕ · все статьи главы
Официальный текст статьи
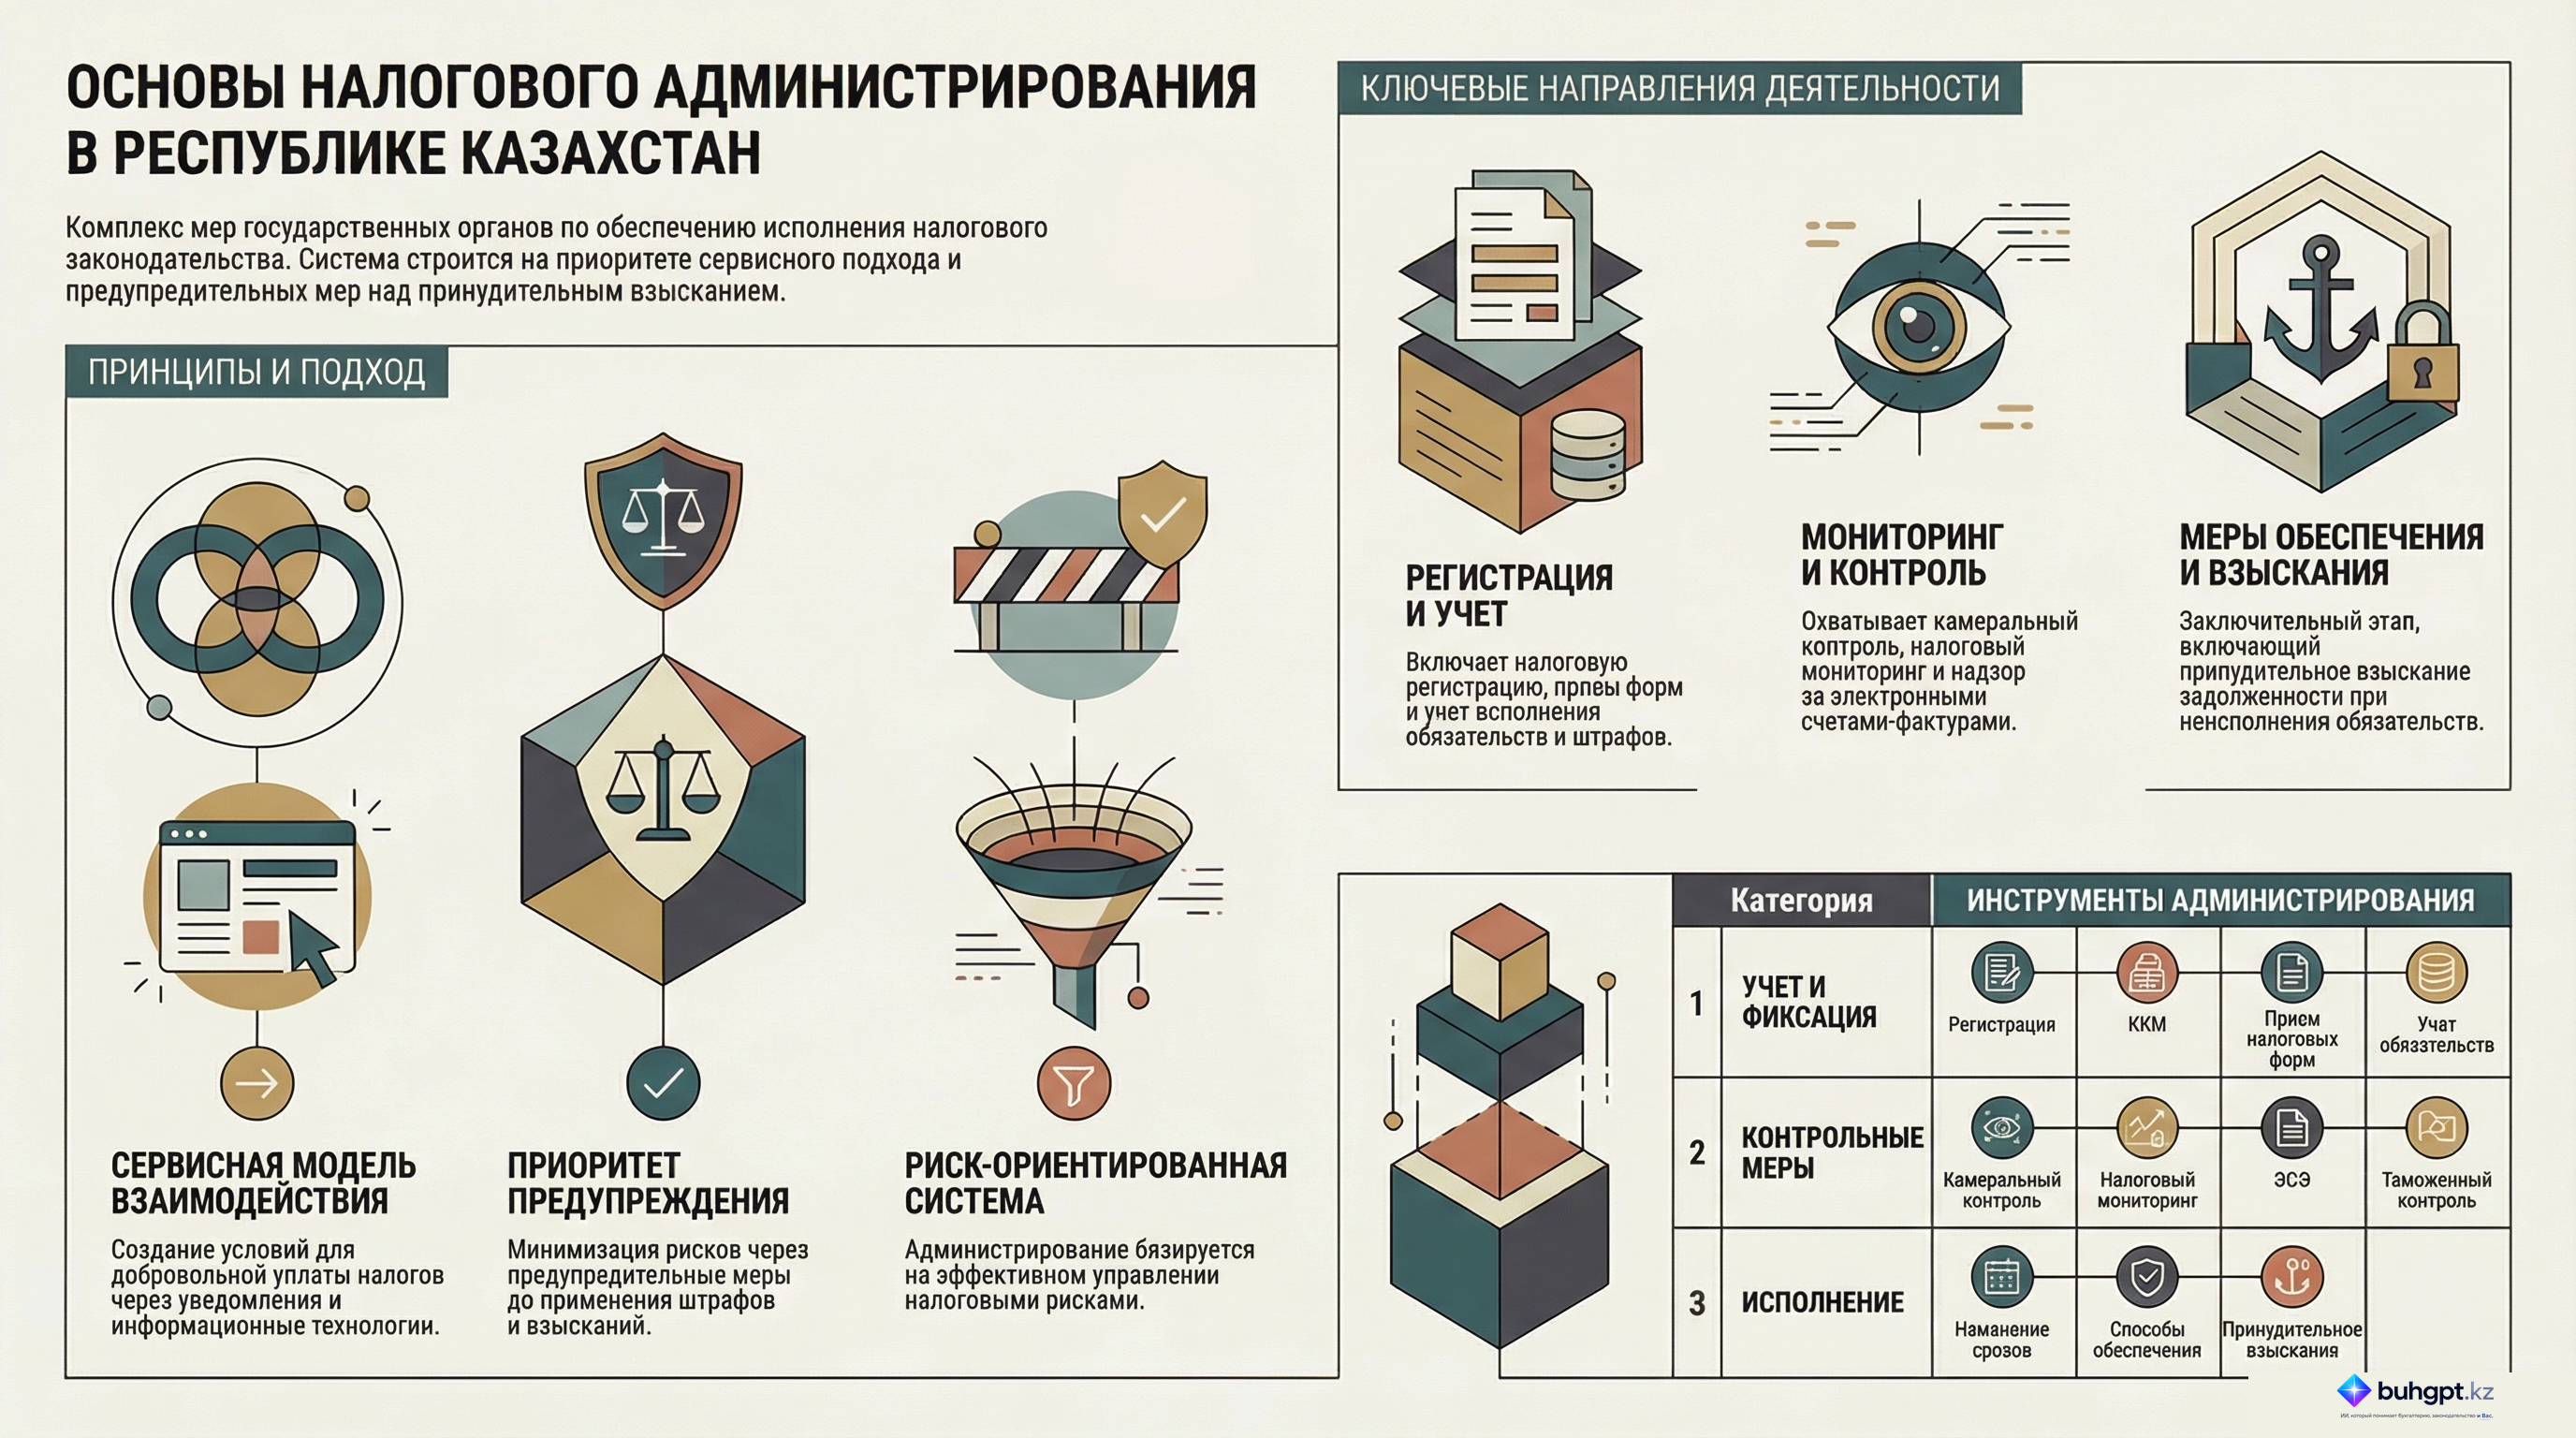
1. Налоговое администрирование – комплекс мероприятий налогового органа и иных уполномоченных государственных органов, направленных на обеспечение соблюдения налогового законодательства Республики Казахстан и иного законодательства Республики Казахстан, контроль за соблюдением которого возложен на налоговые органы, и на создание условий для уплаты налогов и платежей в бюджет.
Налоговое администрирование осуществляется в том числе с применением системы управления налоговыми рисками.
2. Налоговое администрирование основывается на принципах создания сервисных процедур и применения предупредительных мер по минимизации налогового риска до применения контрольных мер по минимизации налогового риска и принудительного взыскания налоговой задолженности.
В целях настоящего Кодекса под сервисными процедурами понимается извещение и (или) уведомление налогоплательщика (налогового агента), в том числе посредством объектов информатизации, о наступлении сроков представления налоговых форм, уплаты налогов и платежей в бюджет, постановки на регистрационный учет и (или) необходимости исполнения иных налоговых обязательств.
3. Налоговое администрирование включает:
1) налоговую регистрацию;
2) применение контрольно-кассовых машин;
3) прием налоговых форм;
4) учет исполнения налогового обязательства, обязанности по перечислению социальных платежей, штрафов и пеней;
5) изменение сроков исполнения налогового обязательства;
6) применение способов обеспечения;
7) камеральный контроль;
8) контроль выписки электронных счетов-фактур;
9) налоговый мониторинг;
10) налоговый контроль;
11) прочие формы контроля;
12) принудительное взыскание налоговой задолженности.
4. Таможенные органы осуществляют в пределах своей компетенции налоговый контроль, применяют способы обеспечения и меры принудительного взыскания по налогам, подлежащим уплате в связи с перемещением товаров через таможенную границу ЕАЭС, в соответствии с настоящим Кодексом, таможенным законодательством ЕАЭС и (или) таможенным законодательством Республики Казахстан.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Налоговое администрирование: Аналитический обзор Статьи 90 Налогового кодекса Республики Казахстан
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 90 Налогового кодекса Республики Казахстан, определяющей суть и структуру налогового администрирования. В основе данной деятельности лежит комплекс мер, осуществляемых налоговыми и иными уполномоченными государственными органами для обеспечения соблюдения налогового законодательства и создания условий для своевременного исполнения налоговых обязательств.
Ключевой особенностью современного этапа администрирования является приоритет сервисно-ориентированного подхода и риск-ориентированного управления. Законодательство переносит акцент с карательных мер на предупредительные, внедряя систему управления рисками и активное использование информационных технологий для уведомления налогоплательщиков. Документ охватывает двенадцать основных направлений деятельности — от регистрации до принудительного взыскания, — а также определяет роль таможенных органов в администрировании налогов, связанных с внешнеэкономической деятельностью.
Детальный анализ ключевых тем
1. Определение и цели администрирования
Налоговое администрирование рассматривается не просто как надзорная функция, а как целостная система мероприятий. Основные цели включают:
- Обеспечение соблюдения законодательства: Контроль за тем, чтобы все субъекты действовали в рамках налогового поля.
- Создание условий для уплаты: Содействие налогоплательщикам в исполнении их обязательств перед бюджетом.
- Контроль исполнения: Мониторинг полноты и своевременности платежей.
2. Принципы и методология
В основу процесса заложены современные управленческие подходы:
- Система управления рисками (СУР): Налоговое администрирование базируется на оценке и управлении рисками, что позволяет оптимизировать ресурсы государственных органов.
- Приоритет предупредительных мер: Законодательство устанавливает иерархию действий, где сервисные процедуры и профилактика минимизации рисков предшествуют мерам контроля и принудительному взысканию.
- Сервисная составляющая: Важнейшим элементом является своевременное уведомление налогоплательщиков о сроках подачи форм и уплаты налогов, в том числе через цифровые каналы.
3. Функциональные направления (Классификация)
Налоговое администрирование охватывает полный цикл взаимодействия государства и налогоплательщика. Согласно источнику, деятельность разделена на 12 ключевых аспектов:
| № | Направление деятельности | Суть процесса |
|---|---|---|
| 1 | Регистрация | Постановка налогоплательщиков на учет. |
| 2 | ККМ | Использование контрольно-кассовых машин в расчетах. |
| 3 | Прием форм | Работа с налоговой отчетностью. |
| 4 | Учет обязательств | Контроль исполнения платежей, включая штрафы, пени и социальные отчисления. |
| 5 | Сроки | Изменение сроков исполнения налоговых обязательств. |
| 6 | Обеспечение | Применение способов обеспечения исполнения обязательств. |
| 7 | Камеральный контроль | Дистанционная проверка отчетности. |
| 8 | ЭСФ | Контроль за выпиской электронных счетов-фактур. |
| 9 | Мониторинг | Систематическое наблюдение за деятельностью налогоплательщиков. |
| 10 | Налоговый контроль | Прямые проверочные мероприятия. |
| 11 | Иные формы | Другие установленные законом виды контроля. |
| 12 | Взыскание | Принудительное истребование налоговой задолженности. |
4. Роль таможенных органов
Таможенные органы наделены полномочиями налогового администрирования в специфическом сегменте — при перемещении товаров через таможенную границу ЕАЭС. В рамках своей компетенции они вправе применять меры обеспечения и осуществлять принудительное взыскание налогов.
Значимые цитаты и контекст
«Налоговое администрирование представляет собой совокупность мероприятий, проводимых налоговыми органами... с целью обеспечения соблюдения налогового законодательства и контроля за его исполнением».
- Контекст: Данное определение устанавливает правовые рамки деятельности государственных органов, подчеркивая, что администрирование — это не разовое действие, а непрерывный процесс.
«Основные принципы налогового администрирования включают создание сервисных процедур и применение предупредительных мер для минимизации налоговых рисков до применения контрольных мер».
- Контекст: Цитата подчеркивает гуманизацию налогового законодательства и переход к модели «партнерства», где государство сначала помогает избежать ошибки, и только потом применяет санкции.
«Сервисные процедуры подразумевают уведомление налогоплательщиков... включая использование информационных технологий».
- Контекст: Это подтверждает курс на цифровую трансформацию налоговой системы, где ИТ-инструменты становятся основным средством взаимодействия.
Практические выводы
На основе анализа Статьи 90 можно выделить следующие ключевые аспекты, определяющие взаимодействие государства и субъектов экономики:
- Необходимость мониторинга уведомлений: Поскольку сервисные процедуры (уведомления через ИТ) являются приоритетными, налогоплательщикам следует уделять особое внимание цифровым каналам связи с налоговыми органами для предотвращения рисков.
- Значимость СУР: Деятельность налогоплательщика оценивается через призму системы управления рисками. Низкий уровень риска, обеспечиваемый за счет самоконтроля и использования ЭСФ, снижает вероятность прямого налогового контроля.
- Комплексный учет: Администрирование включает не только чистые налоги, но и социальные платежи, штрафы и пени, что требует от субъектов консолидированного подхода к финансовой дисциплине.
- Трансграничный контроль: Компании, участвующие во внешнеэкономической деятельности, должны учитывать, что таможенные органы обладают полным набором инструментов налогового администрирования, включая взыскание, в отношении товаров, пересекающих границу ЕАЭС.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какова основная цель налогового администрирования согласно представленному тексту?
Обеспечение соблюдения налогового законодательства и создание условий для уплаты платежей.. Администрирование направлено на контроль исполнения законов и содействие налогоплательщикам в выполнении их обязательств перед бюджетом.
Какая система используется налоговыми органами в процессе налогового администрирования для повышения эффективности?
Система управления налоговыми рисками.. Текст прямо указывает, что эта система применяется для оценки вероятности нарушений и оптимизации процесса администрирования.
Согласно принципам налогового администрирования, какие меры должны применяться в приоритетном порядке?
Сервисные процедуры и предупредительные меры.. Принципы предполагают минимизацию рисков через информирование и помощь до перехода к жестким мерам контроля.
Что из перечисленного относится к сервисным процедурам налогового администрирования?
Уведомление налогоплательщиков о сроках представления налоговых форм.. Сервисный подход предполагает использование ИТ для напоминания о сроках и обязанностях, что помогает избежать нарушений.
Какой из указанных пунктов является одним из аспектов налогового администрирования?
Использование контрольно-кассовых машин.. Контроль за применением ККМ входит в перечень из 12 направлений деятельности налоговых органов по администрированию.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 90. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления