Статья 468 НК РК 2026 — Налогообложение международных перевозок
Глава 47. ОБОРОТЫ, ОБЛАГАЕМЫЕ ПО НУЛЕВОЙ СТАВКЕ · все статьи главы
Официальный текст статьи
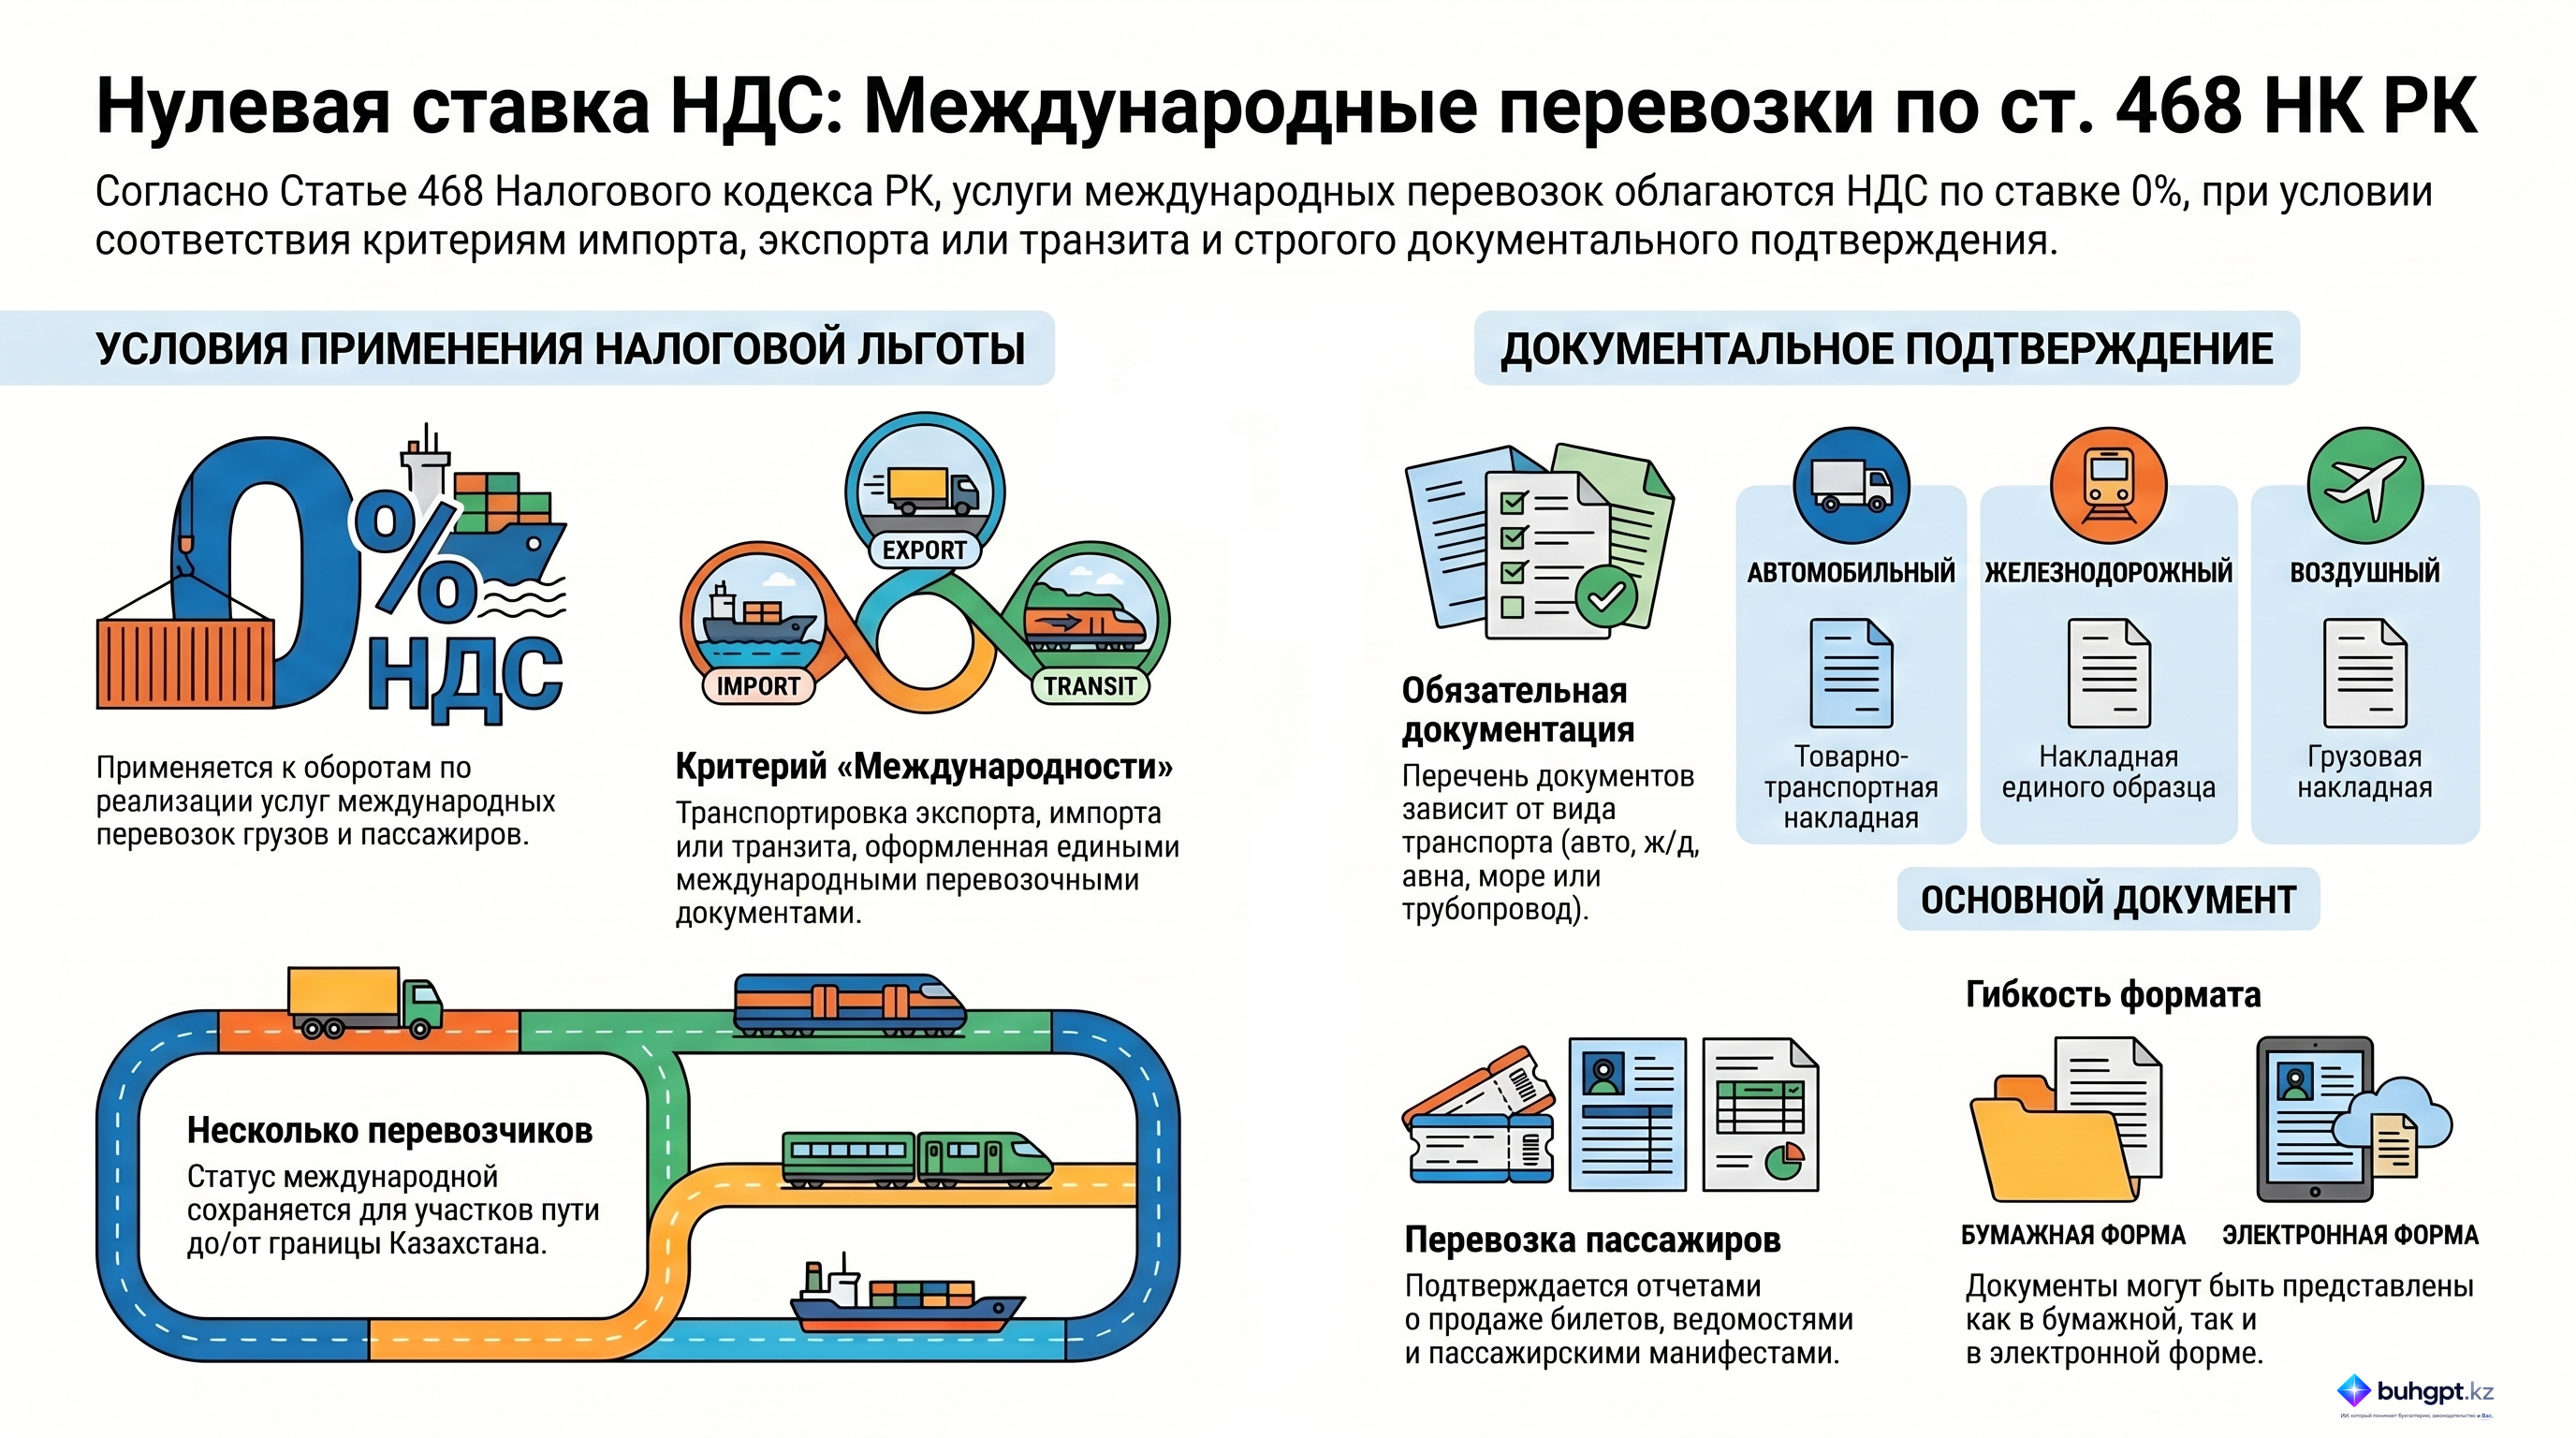
1. Оборот по реализации услуг по международным перевозкам облагается по нулевой ставке.
Международной перевозкой признаются:
1) транспортировка товаров, в том числе почтовых отправлений, экспортируемых с территории Республики Казахстан и импортируемых на территорию Республики Казахстан;
2) транспортировка по территории Республики Казахстан транзитных грузов;
3) перевозка пассажиров, багажа и грузобагажа в международном сообщении;
4) услуга по проследованию пассажирских поездов (вагонов) в международном сообщении.
Для целей настоящей главы перевозка считается международной, если оформление перевозки осуществляется едиными международными перевозочными документами, установленными пунктом 4 настоящей статьи.
2. В случае осуществления международной перевозки несколькими перевозчиками, за исключением случаев, установленных пунктом 3 настоящей статьи, к международной относится перевозка, осуществляемая перевозчиком до границы Республики Казахстан или перевозчиком, посредством транспорта которого пассажиры, товары (почтовые отправления, багаж, грузобагаж) были ввезены на территорию Республики Казахстан.
3. В случаях осуществления международной перевозки несколькими перевозчиками в прямом международном железнодорожно-паромном сообщении и международном железнодорожно-водном сообщении с перевалкой груза с железнодорожного на водный транспорт международной признается перевозка, осуществляемая перевозчиками на железнодорожном и водном транспорте.
4. Для целей настоящей статьи подтверждающими международные перевозки документами являются:
1) при перевозке грузов:
в международном автомобильном сообщении – товарно-транспортная накладная;
в международном железнодорожном сообщении, в том числе в прямом международном железнодорожно-паромном сообщении и международном железнодорожно-водном сообщении с перевалкой груза с железнодорожного на водный транспорт, – накладная единого образца;
воздушным транспортом – грузовая накладная (авианакладная);
морским транспортом – коносамент или морская накладная;
транзитом двумя или более видами транспорта (смешанная перевозка) – единая товарно-транспортная накладная (единый коносамент);
по системе магистральных трубопроводов:
копия декларации на товары, помещенные под таможенные процедуры экспорта и выпуска для внутреннего потребления, за расчетный период либо декларации на товары, помещенные под таможенную процедуру таможенного транзита, за расчетный период;
акты выполненных работ (оказанных услуг), акты приема-сдачи грузов от продавца либо от других лиц, осуществлявших ранее доставку указанных грузов покупателю либо другим лицам, осуществляющим дальнейшую доставку указанных грузов;
2) при перевозке пассажиров, багажа и грузобагажа:
автомобильным транспортом:
при регулярных перевозках – отчет о продаже проездных билетов, проданных в Республике Казахстан, а также расчетные ведомости о пассажирских билетах, составленные автовокзалами (автостанциями) по пути следования;
при нерегулярных перевозках – договор об оказании транспортных услуг в международном сообщении;
железнодорожным транспортом:
отчет о продаже проездных, перевозочных и почтовых документов, проданных в Республике Казахстан;
расчетная ведомость о пассажирских билетах, проданных в Республике Казахстан, в международном сообщении;
балансовая ведомость по взаиморасчетам за пассажирские перевозки между железнодорожными администрациями и отчет об оформлении проездных и перевозочных документов;
воздушным транспортом:
генеральная декларация;
пассажирский манифест;
карго-манифест;
лоджит (центрально-загрузочный график);
сводно-загрузочная ведомость (проездной билет и багажная квитанция);
при услуге по проследованию пассажирских поездов (вагонов) в международном сообщении:
натурный лист пассажирского поезда.
Документы, указанные в настоящем пункте, могут быть составлены на бумажном носителе и (или) в электронной форме.
5. Декларация на товары в виде электронного документа, по которой в информационных системах налоговых органов имеется уведомление таможенных органов о фактическом вывозе товаров, также является документом, подтверждающим экспорт товаров. При наличии декларации на товары в виде электронного документа, предусмотренной настоящим пунктом, представление документов, установленных абзацем восьмым подпункта 1) части первой пункта 4 настоящей статьи, не требуется.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Налогообложение международных перевозок в Республике Казахстан: Анализ Статьи 468 Налогового кодекса
Исполнительное резюме
Настоящий документ представляет собой подробный анализ положений Статьи 468 Налогового кодекса Республики Казахстан, регулирующей налогообложение услуг по международным перевозкам. Основным механизмом стимулирования данного сектора является применение нулевой ставки налога на добавленную стоимость (НДС) к оборотам по реализации соответствующих услуг.
Ключевым условием для признания перевозки международной и получения права на применение налоговых преференций является наличие единых международных перевозочных документов. Законодательство четко определяет перечень необходимых документов для различных видов транспорта — от автомобильного и железнодорожного до трубопроводного и морского. Особое внимание уделяется случаям участия нескольких перевозчиков и правилам подтверждения факта международной перевозки в зависимости от категории груза или пассажиров.
Подробный анализ ключевых тем
1. Определение и сфера охвата международной перевозки
Согласно Статье 468, международной перевозкой признается транспортировка, пересекающая границы Республики Казахстан. К этой категории относятся:
- Транспортировка товаров (включая почтовые отправления) в режимах экспорта, импорта или транзита через территорию Казахстана.
- Перевозка пассажиров, багажа и грузобагажа в международном сообщении.
- Услуги по проследованию пассажирских поездов в международном сообщении.
2. Регулирование при участии нескольких перевозчиков
Законодательство предусматривает специфические правила для случаев, когда международная перевозка осуществляется не одной, а несколькими организациями:
- Общее правило: Международной признается часть пути, выполненная перевозчиком до границы Республики Казахстан, либо перевозчиком, осуществившим ввоз пассажиров или грузов на территорию страны.
- Смешанное сообщение: При использовании железнодорожно-паромного или железнодорожно-водного сообщения в рамках прямого международного взаимодействия, перевозка признается международной на обоих видах транспорта.
3. Документальное подтверждение и формы отчетности
Статус международной перевозки должен быть подтвержден строго определенным пакетом документов. Допускается использование как бумажных носителей, так и электронных форм. Важным упрощением является то, что при наличии электронной декларации на товары, подтверждающей фактический вывоз, представление некоторых сопутствующих документов может не требоваться.
Сводная таблица необходимых документов по видам транспорта
| Вид транспорта / Тип перевозки | Необходимый документ для подтверждения |
|---|---|
| Грузы: Автомобильный | Товарно-транспортная накладная |
| Грузы: Железнодорожный | Накладная единого образца |
| Грузы: Воздушный | Грузовая накладная |
| Грузы: Морской | Коносамент или морская накладная |
| Грузы: Смешанная перевозка | Единая товарно-транспортная накладная |
| Грузы: Трубопроводный | Копия декларации на товары или акты выполненных работ |
| Пассажиры: Авто и Ж/Д | Отчет о продаже проездных билетов и расчетные ведомости |
| Пассажиры: Воздушный | Генеральная декларация, пассажирский манифест |
| Проследование поездов | Натурный лист |
Важные цитаты и их контекст
«Оборот по предоставлению услуг международных перевозок облагается по нулевой ставке».
- Контекст: Это основополагающее правило Статьи 468, определяющее финансовую выгоду для перевозчиков и устанавливающее налоговый режим для экспортно-импортных операций.
«Перевозка считается международной, если она оформлена едиными международными перевозочными документами».
- Контекст: Данная цитата подчеркивает критическую важность правильного документального оформления. Отсутствие единого документа лишает услугу статуса международной в целях налогообложения, даже если фактически груз пересек границу.
«При наличии электронной декларации на товары, подтверждающей фактический вывоз, представление некоторых документов не требуется».
- Контекст: Отражает процесс цифровизации налогового администрирования в Казахстане, позволяющий снизить административную нагрузку на бизнес при наличии автоматизированного подтверждения со стороны таможенных органов.
Практические рекомендации (Actionable Insights)
Для обеспечения правомерности применения нулевой ставки НДС и минимизации налоговых рисков необходимо придерживаться следующих правил:
- Контроль документации: Обеспечить наличие единого международного перевозочного документа до начала оказания услуг. Тип документа должен строго соответствовать виду транспорта (например, коносамент для морских перевозок или SMGS-накладная для железнодорожных).
- Разграничение ответственности при мультимодальных перевозках: В случае привлечения субподрядчиков-перевозчиков, четко фиксировать в актах и накладных участки пути до границы Казахстана или момент ввоза на территорию страны для подтверждения статуса международной перевозки каждым участником.
- Использование электронных систем: Рекомендуется отдавать приоритет электронному декларированию товаров. Это упрощает процедуру подтверждения фактического вывоза и минимизирует требования к предоставлению физических копий документов в налоговые органы.
- Специфика пассажирских перевозок: Для подтверждения услуг в пассажирском секторе необходимо своевременное формирование отчетов о продаже билетов и расчетных ведомостей, так как они являются основным доказательством для применения налоговой льготы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какая ставка налога на добавленную стоимость (НДС) применяется к обороту по реализации услуг международных перевозок в Республике Казахстан согласно статье 468?
Нулевая ставка. Международные перевозки по закону облагаются по ставке $0\%$, что позволяет перевозчикам подтверждать право на возврат или зачет входного налога.
Какое из перечисленных условий является обязательным для признания перевозки международной в целях налогообложения?
Оформление едиными международными перевозочными документами. Единый документ подтверждает непрерывность процесса транспортировки груза или пассажира через границу государства.
Если международная перевозка груза осуществляется несколькими перевозчиками, какая часть пути признается международной согласно Налоговому кодексу?
Только перевозка, выполненная перевозчиком до границы Казахстана или ввезшим груз в страну. Закон ограничивает круг лиц, претендующих на нулевую ставку, теми, кто непосредственно обеспечивает международный этап логистической цепочки.
Какой документ необходим для подтверждения международных перевозок грузов автомобильным транспортом?
Товарно-транспортная накладная. Для автомобильного сообщения именно накладная (часто формата CMR) является основным подтверждающим документом.
Какие документы служат подтверждением международной перевозки пассажиров и багажа железнодорожным транспортом?
Отчеты о продаже проездных документов и расчетные ведомости. Для пассажирских перевозок на железной дороге факт оказания услуги подтверждается финансовой отчетностью о проданных билетах.
🃏 Карточки самопроверки
53 карточек для запоминания ключевых положений статьи 468. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 468
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления