Статья 469 НК РК 2026 — Налогообложение реализации горюче-смазочных материалов, осуществляемой аэропортами, поставщиками услуг наземного обслуживания, розничными реализаторами нефтепродуктов при заправке воздушных судов иностранных авиакомпаний, выполняющих международные полеты, международные воздушные перевозки
Глава 47. ОБОРОТЫ, ОБЛАГАЕМЫЕ ПО НУЛЕВОЙ СТАВКЕ · все статьи главы
Официальный текст статьи
1. Оборот по реализации горюче-смазочных материалов, осуществляемой аэропортами, поставщиками услуг наземного обслуживания, розничными реализаторами нефтепродуктов при заправке воздушных судов иностранных авиакомпаний, выполняющих международные полеты, международные воздушные перевозки, облагается по нулевой ставке.
Положения настоящей статьи применяются в отношении аэропортов, поставщиков услуг наземного обслуживания, розничных реализаторов нефтепродуктов, реализующих горюче-смазочные материалы при заправке воздушных судов иностранных авиакомпаний, выполняющих международные полеты, международные воздушные перевозки.
2. Для целей настоящей статьи:
1) иностранными авиакомпаниями признаются авиакомпании иностранных государств, включая государства – члены ЕАЭС;
2) международным полетом признается полет воздушного судна, при котором воздушное судно пересекает границу иностранного государства;
3) международной воздушной перевозкой признается воздушная перевозка, при выполнении которой пункты отправления и назначения независимо от того, имеется или нет перерыв в перевозке или перегрузке, расположены на:
территории двух или более государств;
территории одного государства, если предусмотрена остановка на территории другого государства.
Положение абзаца третьего настоящего подпункта не применяется, если пунктами отправления и назначения является территория Республики Казахстан.
3. Документами, подтверждающими обороты, облагаемые по нулевой ставке, при реализации горюче-смазочных материалов, осуществляемой аэропортами, поставщиками услуг наземного обслуживания, розничными реализаторами нефтепродуктов при заправке воздушных судов иностранных авиакомпаний, выполняющих международные полеты, международные воздушные перевозки, являются:
1) договор аэропорта, поставщика услуг наземного обслуживания, розничного реализатора нефтепродуктов с иностранной авиакомпанией, предусматривающий и (или) включающий реализацию горюче-смазочных материалов, – при осуществлении регулярных рейсов;
заявка иностранной авиакомпании и (или) договор (соглашение) аэропорта, поставщика услуг наземного обслуживания, розничного реализатора нефтепродуктов с иностранной авиакомпанией – при осуществлении нерегулярных рейсов.
При этом в заявке должны быть указаны следующие сведения:
наименование авиакомпании с указанием государства, в котором она зарегистрирована;
дата предполагаемой посадки воздушного судна.
При посадке иностранного воздушного судна вследствие форс-мажорных обстоятельств заявка, предусмотренная настоящим подпунктом, не заполняется.
Для целей настоящего подпункта:
регулярным рейсом признается рейс, выполняемый согласно расписанию, установленному и опубликованному авиакомпанией в порядке, определяемом законодательством Республики Казахстан об использовании воздушного пространства Республики Казахстан и деятельности авиации;
нерегулярным рейсом (полетом) признается рейс (полет), не являющийся регулярным и выполняемый для определенного заказчика с целью воздушной перевозки или без таковой;
2) расходный ордер или требование на заправку иностранного воздушного судна с отметкой таможенного органа, подтверждающего заправку горюче-смазочными материалами воздушного судна, в котором должны быть указаны следующие сведения:
наименование авиакомпании;
количество заправленных горюче-смазочных материалов;
дата заправки воздушного судна;
подписи командира воздушного судна или представителя иностранной авиакомпании и сотрудника соответствующей службы аэропорта, поставщика услуг наземного обслуживания, розничного реализатора нефтепродуктов, осуществившего заправку.
Положения настоящего подпункта не применяются при заправке воздушных судов авиакомпаний, выполняющих международные полеты, международные воздушные перевозки, в отношении которых в соответствии с таможенным законодательством ЕАЭС и (или) Республики Казахстан не предусмотрены таможенное оформление и таможенный контроль;
3) документ, подтверждающий факт оплаты за реализованные аэропортом, поставщиком услуг наземного обслуживания, розничным реализатором нефтепродуктов горюче-смазочные материалы;
4) заключение служащего уполномоченной организации в сфере гражданской авиации, участвующего в проведении тематической проверки по подтверждению достоверности сумм налога на добавленную стоимость, предъявленных к возврату, подтверждающее факт осуществления рейса воздушным судном иностранной авиакомпании и количество реализованных горюче-смазочных материалов (в разрезе авиакомпаний).
При этом заключение, предусмотренное настоящим подпунктом, представляется служащим уполномоченной организации в сфере гражданской авиации в случаях осуществления рейсов, в отношении которых в соответствии с таможенным законодательством ЕАЭС и (или) таможенным законодательством Республики Казахстан не предусмотрены таможенное оформление и таможенный контроль.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
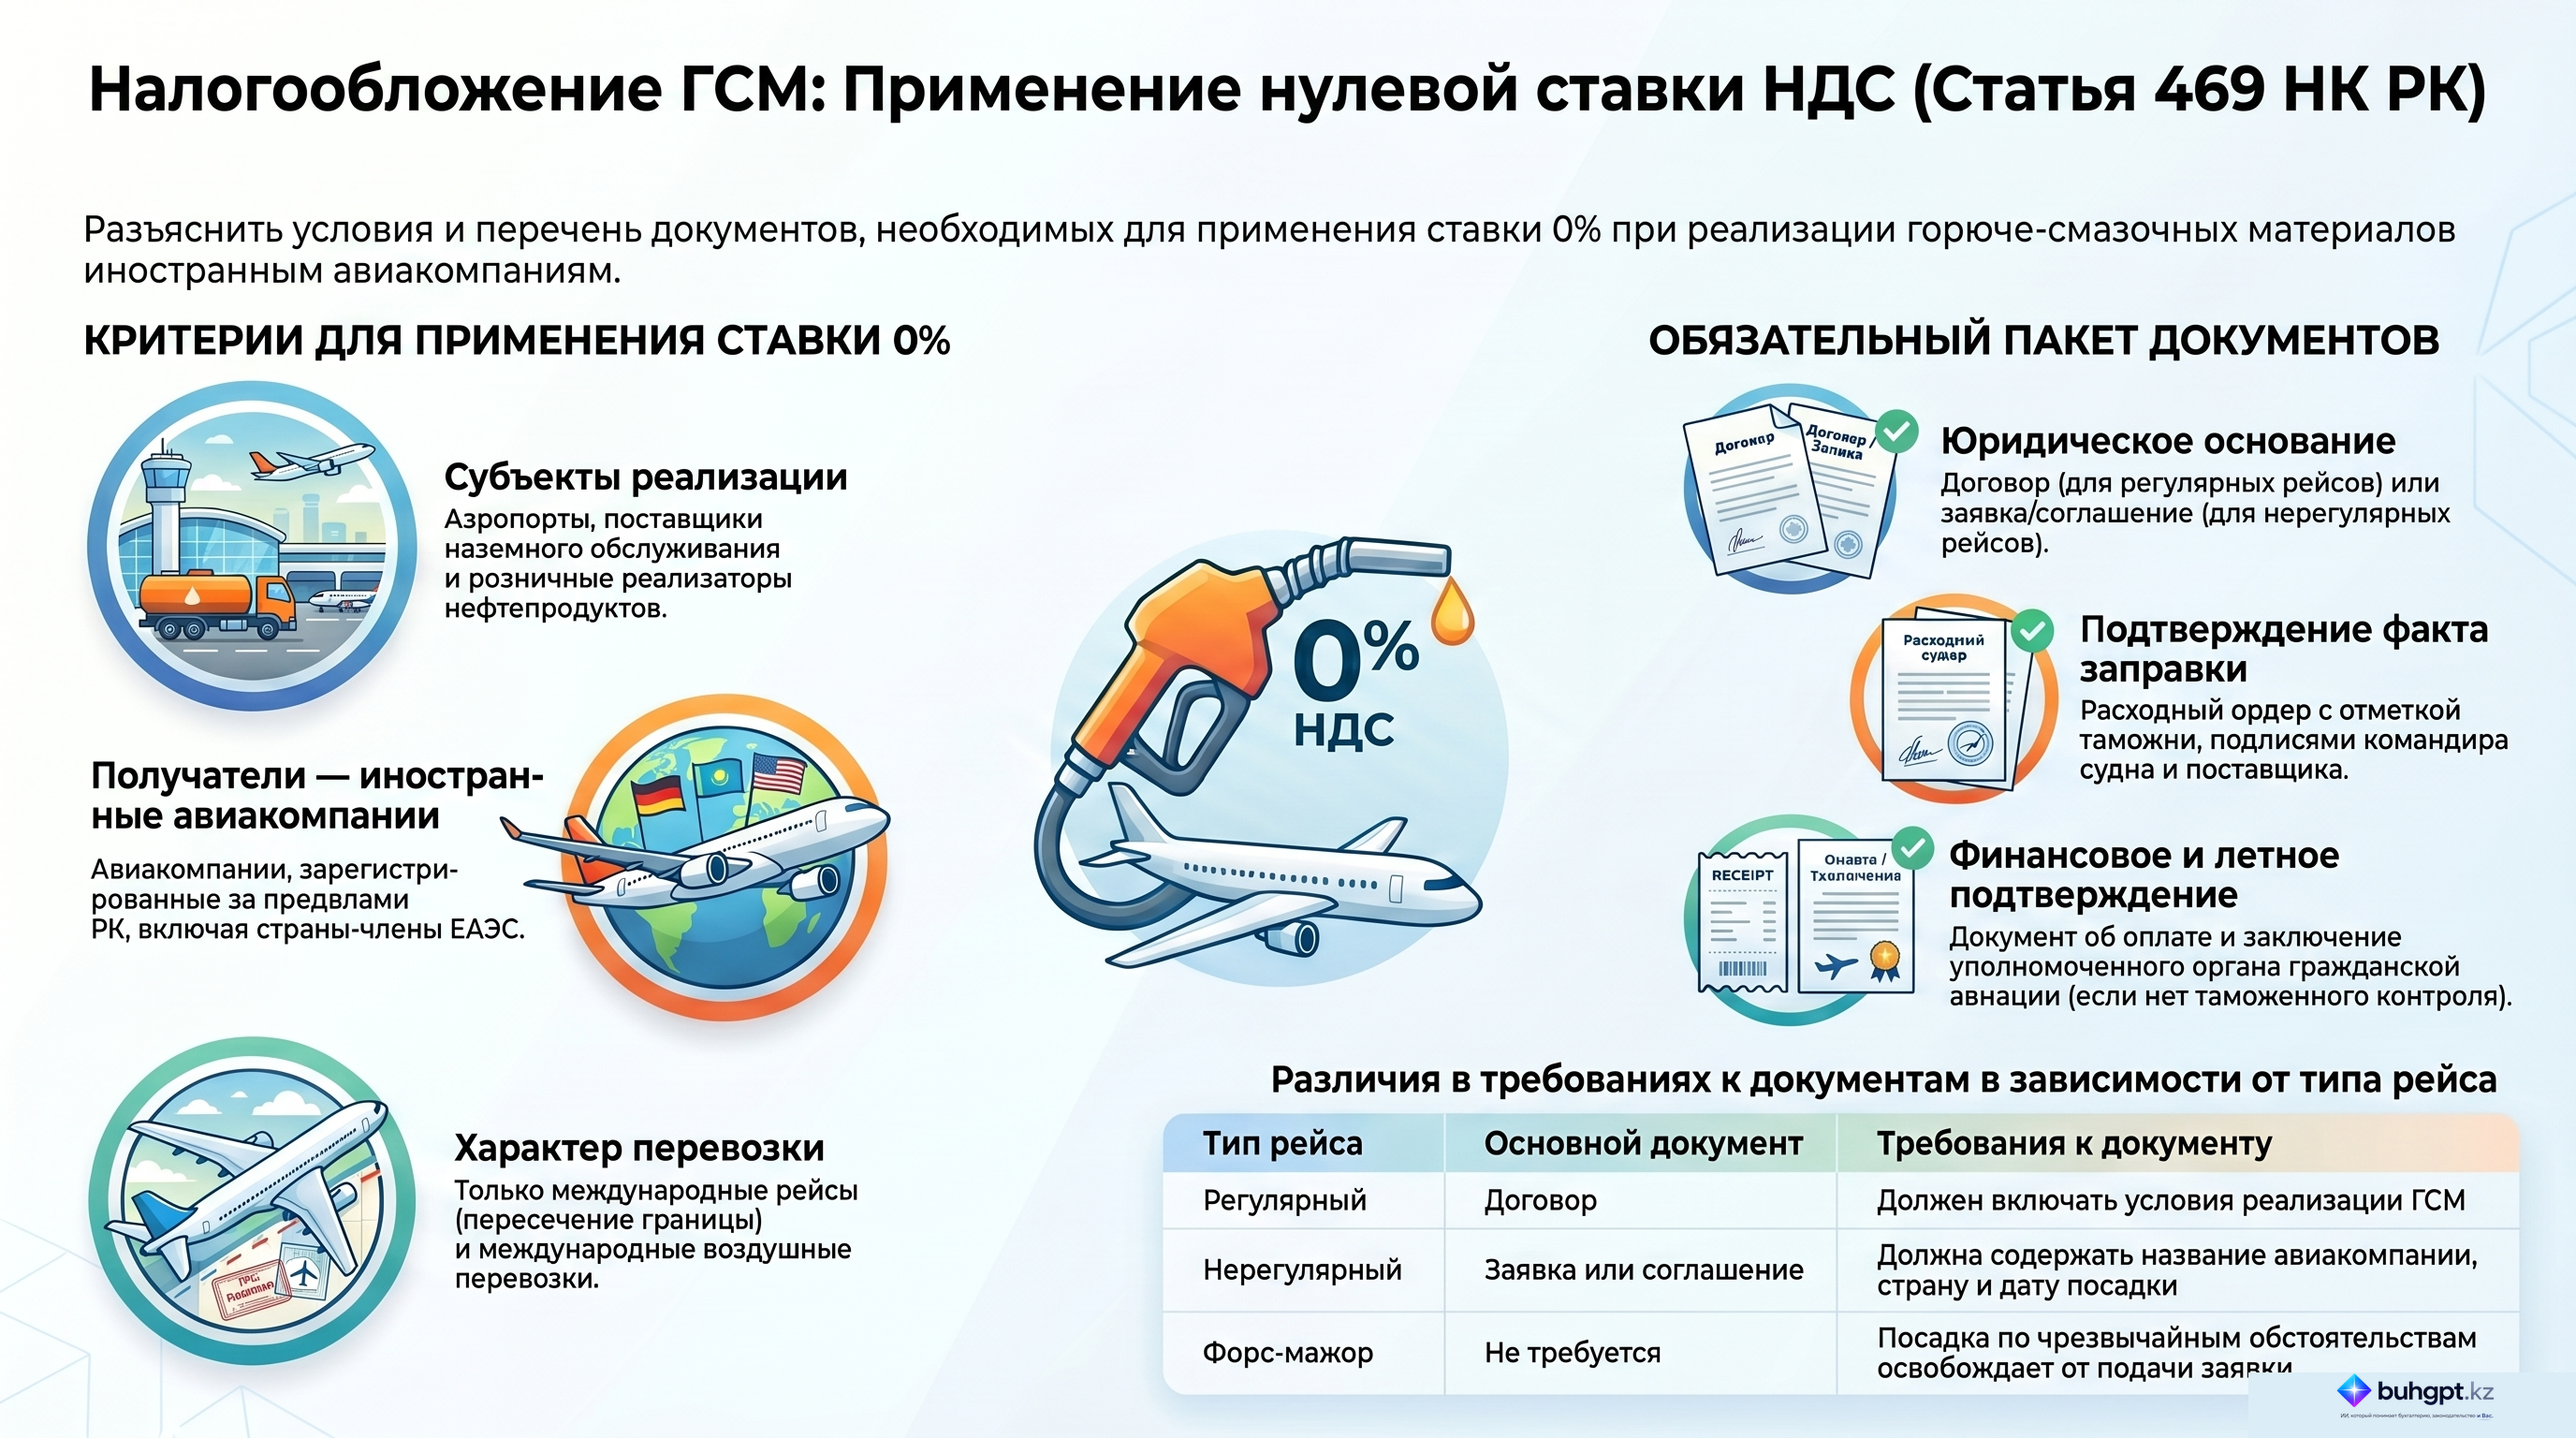
Аналитический брифинг: Применение нулевой ставки налогообложения при реализации ГСМ для заправки иностранных воздушных судов
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 469 Налогового кодекса Республики Казахстан. Основное содержание статьи регулирует порядок налогообложения оборотов по реализации горюче-смазочных материалов (ГСМ) при заправке воздушных судов иностранных авиакомпаний, осуществляющих международные полеты и перевозки.
Ключевым инструментом налогового стимулирования в данном контексте является нулевая ставка, применяемая к аэропортам, поставщикам наземного обслуживания и розничным реализаторам нефтепродуктов. Для правомерного применения данной преференции законодательство устанавливает строгие критерии определения субъектов, типов рейсов и исчерпывающий перечень подтверждающей документации.
Анализ ключевых тем и положений
1. Сфера применения и субъекты налогообложения
Нулевая ставка налога применяется исключительно к оборотам по реализации ГСМ, осуществляемым следующими категориями поставщиков:
- Аэропорты;
- Поставщики услуг наземного обслуживания;
- Розничные реализаторы нефтепродуктов.
Условие применения: ГСМ должны использоваться непосредственно для заправки воздушных судов иностранных авиакомпаний, выполняющих международные рейсы.
2. Законодательные определения
Для целей налогообложения Статья 469 устанавливает четкую терминологию, разграничивающую внутренние и международные операции.
| Термин | Определение согласно источнику |
|---|---|
| Иностранная авиакомпания | Авиакомпания, зарегистрированная в иностранном государстве (включая страны-члены ЕАЭС). |
| Международный полет | Полет, в ходе которого воздушное судно пересекает границу другого государства. |
| Международная воздушная перевозка | Перевозка между пунктами в двух или более государствах, либо в одном государстве с предусмотренной остановкой в другом государстве. |
| Регулярный рейс | Рейс по расписанию, опубликованному авиакомпанией в соответствии с законодательством РК. |
| Нерегулярный рейс | Рейс, выполняемый для конкретного заказчика. |
Важное ограничение: Нормы о нулевой ставке не действуют, если пункты отправления и назначения находятся исключительно на территории Республики Казахстан.
3. Документальное подтверждение нулевой ставки
Право на применение нулевой ставки должно быть обосновано пакетом документов, состав которого варьируется в зависимости от типа рейса и требований таможенного контроля.
Основной пакет документов:
- Договор/Заявка:
- Для регулярных рейсов: договор на реализацию ГСМ.
- Для нерегулярных рейсов: заявка и/или соглашение. Заявка должна содержать наименование авиакомпании, страну регистрации и дату посадки (исключение — форс-мажорные обстоятельства).
- Расходный документ: Расходный ордер или требование на заправку с обязательными реквизитами (наименование авиакомпании, объем ГСМ, дата, подписи сторон).
- Платежный документ: Подтверждение оплаты за реализованные материалы.
Специфика таможенного контроля:
- При наличии таможенного контроля: На расходном ордере или требовании на заправку обязательна отметка таможенного органа.
- При отсутствии таможенного контроля (в рамках ЕАЭС или законодательства РК): Вместо таможенных отметок требуется заключение служащего уполномоченной организации в сфере гражданской авиации, подтверждающее факт рейса и объем ГСМ.
Ключевые цитаты и контекст
«Международной воздушной перевозкой является перевозка, при которой пункты отправления и назначения находятся: на территории двух или более государств; на территории одного государства, если предусмотрена остановка на территории другого государства.»
- Контекст: Данное определение расширяет понятие международной перевозки, включая в него сложные маршруты с промежуточными посадками за рубежом, но одновременно исключает чисто внутренние рейсы из-под действия льготного налогообложения.
«Если посадка иностранного воздушного судна происходит по форс-мажорным обстоятельствам, заявка не требуется.»
- Контекст: Законодатель предусматривает гибкость в администрировании нерегулярных рейсов, признавая, что в экстренных ситуациях предварительное документальное оформление заявки невозможно.
«Заключение... предоставляется сотрудникам уполномоченной организации в области гражданской авиации в тех случаях, когда рейсы не подлежат таможенному оформлению и контролю.»
- Контекст: Эта норма критически важна для операций внутри ЕАЭС, где таможенные барьеры минимизированы, и заменяет таможенное подтверждение альтернативным механизмом верификации через авиационные власти.
Практические выводы и рекомендации
Для обеспечения соответствия требованиям Статьи 469 НК РК и минимизации налоговых рисков организациям необходимо:
- Верификация статуса контрагента: Убедиться, что авиакомпания имеет иностранную регистрацию, так как это является базовым условием применения статьи.
- Строгий контроль заполнении заявок для чартеров: При обслуживании нерегулярных рейсов необходимо следить за наличием в заявках страны регистрации авиакомпании и точной даты посадки.
- Дифференцированный подход к подтверждению факта заправки:
- Для рейсов в страны вне ЕАЭС — обязательное получение отметок таможни на первичных документах.
- Для рейсов, не подлежащих таможенному контролю — заблаговременное инициирование получения заключения от уполномоченной организации в сфере гражданской авиации.
- Синхронизация данных: Сведения о количестве ГСМ в расходных ордерах, документах оплаты и заключениях авиационных властей должны полностью совпадать.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какие субъекты имеют право на применение нулевой ставки НДС при реализации ГСМ для заправки иностранных воздушных судов?
Аэропорты, поставщики наземного обслуживания и розничные реализаторы нефтепродуктов. Статья 469 прямо указывает, что норма распространяется на аэропорты, поставщиков наземного обслуживания и розничных реализаторов.
Считаются ли авиакомпании стран — членов ЕАЭС иностранными в целях применения статьи 469 Налогового кодекса РК?
Да, авиакомпании государств — членов ЕАЭС считаются иностранными. В пункте 2 статьи четко указано, что к иностранным относятся авиакомпании, зарегистрированные в иностранных государствах, включая ЕАЭС.
Что признается международной воздушной перевозкой согласно данной статье?
Перевозка, при которой пункты отправления и назначения находятся на территории двух или более государств. Это определение соответствует норме о международной перевозке, если она не ограничивается территорией только Республики Казахстан.
В каком случае для подтверждения оборота по нулевой ставке НЕ требуется заявка иностранной авиакомпании?
При посадке воздушного судна по форс-мажорным обстоятельствам. Закон предусматривает исключение для экстренных ситуаций, когда предварительная заявка не может быть оформлена.
Какие обязательные сведения должна содержать заявка иностранной авиакомпании для нерегулярных рейсов?
Наименование авиакомпании, страна регистрации и дата предполагаемой посадки. Эти три параметра являются обязательными требованиями к содержанию заявки согласно подпункту 1 пункта 3 статьи.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 469. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 469
- Розничный налог в 2026 году: кто вправе применять и как рассчитывать
- Не отправляется ЭСФ
- ЭСФ не отправляется на сайт ИС ЭСФ
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Учет товаров в Казахстане в 2026 году: как организовать склад и документы
- Документ в 1С: какие данные фиксирует и как работать бухгалтеру
- Ошибки 1С: как найти причину и исправить сбой в 1С 8.3
- Как отразить операцию в 1С 8.3 в Казахстане: документы и проверка учета
- Регистрация ТОО в Казахстане в 2026 году: порядок действий и документы
- Средняя зарплата в Казахстане: как рассчитать по правилам 2026 года