Статья 467 НК РК 2026 — Оборот по реализации товаров на экспорт
Глава 47. ОБОРОТЫ, ОБЛАГАЕМЫЕ ПО НУЛЕВОЙ СТАВКЕ · все статьи главы
Официальный текст статьи
1. Оборот по реализации товаров на экспорт, за исключением оборотов по реализации товаров, предусмотренных статьей 474 настоящего Кодекса, облагается по нулевой ставке.
Экспортом товаров является вывоз товаров с таможенной территории ЕАЭС, осуществляемый в соответствии с таможенным законодательством ЕАЭС и (или) таможенным законодательством Республики Казахстан.
2. Документами, подтверждающими экспорт товаров, являются:
1) договор (контракт) на поставку экспортируемых товаров;
2) копия декларации на товары с отметками таможенного органа, осуществляющего выпуск товаров с помещением под таможенную процедуру экспорта, а также с отметкой таможенного органа Республики Казахстан или таможенного органа другого государства – члена ЕАЭС, расположенного в пункте пропуска на таможенной границе ЕАЭС, кроме случаев, указанных в подпунктах 3) и 6) настоящего пункта;
3) копия полной декларации на товары с отметками таможенного органа, производившего таможенное декларирование, при вывозе товаров с помещением под таможенную процедуру экспорта:
по системе магистральных трубопроводов или по линиям электропередачи;
с использованием временного таможенного декларирования;
4) копии товаросопроводительных документов.
В случае вывоза товаров с помещением под таможенную процедуру экспорта по системе магистральных трубопроводов или по линиям электропередачи вместо копий товаросопроводительных документов представляется акт приема-сдачи товаров;
5) подтверждение уполномоченного государственного органа в области авторского права и смежных прав о праве на объект интеллектуальной собственности, а также его стоимости – в случае экспорта объекта интеллектуальной собственности;
6) копии декларации на товары с отметками таможенного органа, осуществляющего выпуск товаров в таможенной процедуре экспорта, а также с отметкой таможенного органа, расположенного в контрольно-пропускном пункте специальной экономической зоны, пределы которой полностью или частично совпадают с участками таможенной границы ЕАЭС;
7) копия декларации на товары с изменениями (дополнениями), внесенными после окончания заявленного периода поставки товаров, содержащая сведения о фактическом количестве вывезенного товара, в случае вывоза товаров с помещением под таможенную процедуру экспорта с использованием периодического таможенного декларирования.
3. В случае осуществления дальнейшего экспорта товаров, ранее вывезенных за пределы таможенной территории ЕАЭС с помещением под таможенную процедуру переработки вне таможенной территории, или продуктов их переработки подтверждение экспорта осуществляется в соответствии с пунктом 2 настоящей статьи, а также на основании следующих документов:
1) копии декларации на товары, в соответствии с которой производится изменение таможенной процедуры переработки вне таможенной территории на таможенную процедуру экспорта;
2) копии декларации на товары, оформленной с помещением под таможенную процедуру переработки вне таможенной территории;
3) копии декларации на товары, оформленной при ввозе товаров на территорию иностранного государства с помещением под таможенную процедуру переработки на таможенной территории (переработки товаров для внутреннего потребления), заверенной таможенным органом иностранного государства, осуществившим такое оформление;
4) копии декларации на товары, в соответствии с которой производится изменение таможенной процедуры переработки для внутреннего потребления на территории иностранного государства на таможенную процедуру выпуска для внутреннего потребления на территории иностранного государства или таможенную процедуру экспорта.
4. Декларация на товары в виде электронного документа, по которой в информационной системе налоговых органов имеется уведомление таможенных органов о фактическом вывозе товаров, также является документом, подтверждающим экспорт товаров. При наличии декларации на товары в виде электронного документа, предусмотренной настоящим пунктом, представление документов, установленных подпунктами 2), 3) и 6) пункта 2 и подпунктами 1) и 2) пункта 3 настоящей статьи, не требуется.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Регулирование экспортных продаж товаров согласно Статье 467 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 467 Налогового кодекса Республики Казахстан, регулирующей налогообложение экспортных операций. Основным механизмом стимулирования экспорта является применение нулевой ставки налога на добавленную стоимость (НДС) при реализации товаров за пределы таможенной территории Евразийского экономического союза (ЕАЭС).
Ключевым условием для применения льготной ставки является строгое документальное подтверждение факта экспорта. Законодательство устанавливает дифференцированный перечень документов в зависимости от способа транспортировки товаров (магистральные трубопроводы, линии электропередачи) и специфики таможенных процедур (временное или периодическое декларирование, переработка вне таможенной территории). Важным аспектом является цифровизация процесса: электронные декларации с соответствующими уведомлениями таможенных органов существенно упрощают процедуру подтверждения экспорта, заменяя ряд бумажных документов.
Детальный анализ ключевых тем
1. Налоговый режим и определение экспорта
Согласно нормам Статьи 467, обороты по реализации товаров на экспорт облагаются по нулевой ставке. Это правило распространяется на все товары, за исключением специфических категорий, указанных в статье 474 Налогового кодекса.
Законодательство четко определяет экспорт как вывоз товаров с таможенной территории ЕАЭС. Данная процедура должна осуществляться в строгом соответствии с таможенным законодательством ЕАЭС и/или Республики Казахстан.
2. Документальное подтверждение экспортных операций
Для правомерного применения нулевой ставки налогоплательщик обязан представить пакет документов. В стандартных условиях этот пакет включает:
| Тип документа | Особенности и требования |
|---|---|
| Договор (контракт) | На поставку экспортируемых товаров. |
| Декларация на товары | Копия с отметками таможенного органа, осуществившего выпуск, и отметкой пункта пропуска на границе ЕАЭС. |
| Товаросопроводительные документы | Копии документов, подтверждающих транспортировку. |
| Подтверждение прав ИС | Для объектов интеллектуальной собственности — подтверждение госоргана о праве и стоимости объекта. |
3. Специальные режимы декларирования и транспортировки
Законодательство предусматривает особые требования к документации для специфических случаев:
- Трубопроводный транспорт и ЛЭП: Вместо стандартных товаросопроводительных документов предоставляется акт приема-сдачи товаров. Требуется полная декларация с отметками органа, производившего декларирование.
- Временное и периодическое декларирование: При использовании периодического декларирования необходимо предоставить копию декларации с изменениями, внесенными после периода поставки, для отражения фактического объема вывезенного товара.
- Специальные экономические зоны (СЭЗ): Требуются отметки таможенного органа, расположенного в контрольно-пропускном пункте СЭЗ, если ее границы совпадают с участками границы ЕАЭС.
4. Экспорт после процедуры переработки
Особое внимание уделяется товарам, которые ранее были вывезены для переработки вне таможенной территории. При их последующем экспорте необходимо подтвердить цепочку таможенных процедур:
- Изменение процедуры с «переработки» на «экспорт».
- Наличие исходной декларации на вывоз для переработки.
- Подтверждение ввоза на территорию иностранного государства (декларация, заверенная иностранной таможней).
- Документы об изменении процедуры переработки для внутреннего потребления на экспорт (если применимо).
5. Упрощение процедур через электронное декларирование
Важным нововведением является признание электронной декларации на товары самодостаточным документом. Если в системе имеется уведомление таможенных органов о фактическом вывозе, налогоплательщик освобождается от необходимости представления:
- Бумажных копий деклараций с физическими отметками (пункты 2, 3, 6 общих требований).
- Документов, подтверждающих изменение процедур после переработки (пункты 1, 2 специальных требований).
Важные цитаты и контекст
«Оборот по реализации товаров на экспорт, за исключением тех, что указаны в статье 474 Налогового кодекса, облагается по нулевой ставке».
- Контекст: Базовая норма, устанавливающая льготный налоговый режим для экспортеров.
«Декларация на товары в электронном виде, по которой имеется уведомление таможенных органов о фактическом вывозе, считается документом, подтверждающим экспорт».
- Контекст: Обоснование перехода на цифровое взаимодействие и сокращение бюрократической нагрузки на бизнес при подтверждении нулевой ставки НДС.
«Экспортом считается вывоз товаров с таможенной территории ЕАЭС в соответствии с таможенными нормами ЕАЭС и (или) законодательства Республики Казахстан».
- Контекст: Юридическое определение экспортной операции, связывающее налоговые последствия с соблюдением таможенных процедур.
Практические выводы и рекомендации
- Приоритет электронного взаимодействия: Организациям следует наладить процесс получения уведомлений о фактическом вывозе через электронные системы таможенных органов, так как это минимизирует объем бумажной документации, необходимой для налоговой отчетности.
- Учет специфики товара: При экспорте объектов интеллектуальной собственности необходимо заблаговременно получить подтверждение от уполномоченного госоргана в области авторского права.
- Контроль за актами приема-сдачи: Для компаний, использующих магистральные трубопроводы или линии электропередачи, критически важно наличие корректно оформленных актов приема-сдачи, которые в их случае заменяют транспортные накладные.
- Внимание к процедурам переработки: Если товар экспортируется после переработки вне территории РК, требуется тщательный сбор документарных доказательств пребывания товара за границей, включая заверенные копии деклараций иностранных государств.
- Проверка отметок: При использовании бумажных деклараций необходимо убедиться в наличии двух типов отметок: органа выпуска и органа в пункте пропуска на границе ЕАЭС.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какая налоговая ставка применяется к обороту по реализации товаров на экспорт согласно Статье 467 Налогового кодекса РК?
$0\%$. Согласно закону, экспортные операции облагаются по нулевой ставке, если они подтверждены соответствующими документами.
Что именно понимается под термином «экспорт товаров» в контексте данной статьи?
Вывоз товаров с таможенной территории ЕАЭС. Экспорт определяется как перемещение товаров за пределы границ Евразийского экономического союза в соответствии с законодательством.
Какой документ из перечисленных НЕ требуется для подтверждения экспорта при использовании системы магистральных трубопроводов?
Копии товаросопроводительных документов. При транспортировке через трубопроводы вместо обычных транспортных накладных предоставляется акт приема-сдачи товаров.
При экспорте объектов интеллектуальной собственности необходимо подтверждение от уполномоченного органа. Какие сведения оно должно содержать?
Право на объект и его стоимость. Государственный орган в области авторского права должен официально подтвердить владение правами и денежную оценку объекта.
В каком случае налогоплательщик может НЕ представлять бумажные копии деклараций с отметками таможни?
При наличии электронной декларации с уведомлением о фактическом вывозе. Электронный документооборот позволяет таможенным органам автоматически подтверждать вывоз, избавляя от необходимости дублировать документы.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 467. Бесплатно.
📊 Инфографика
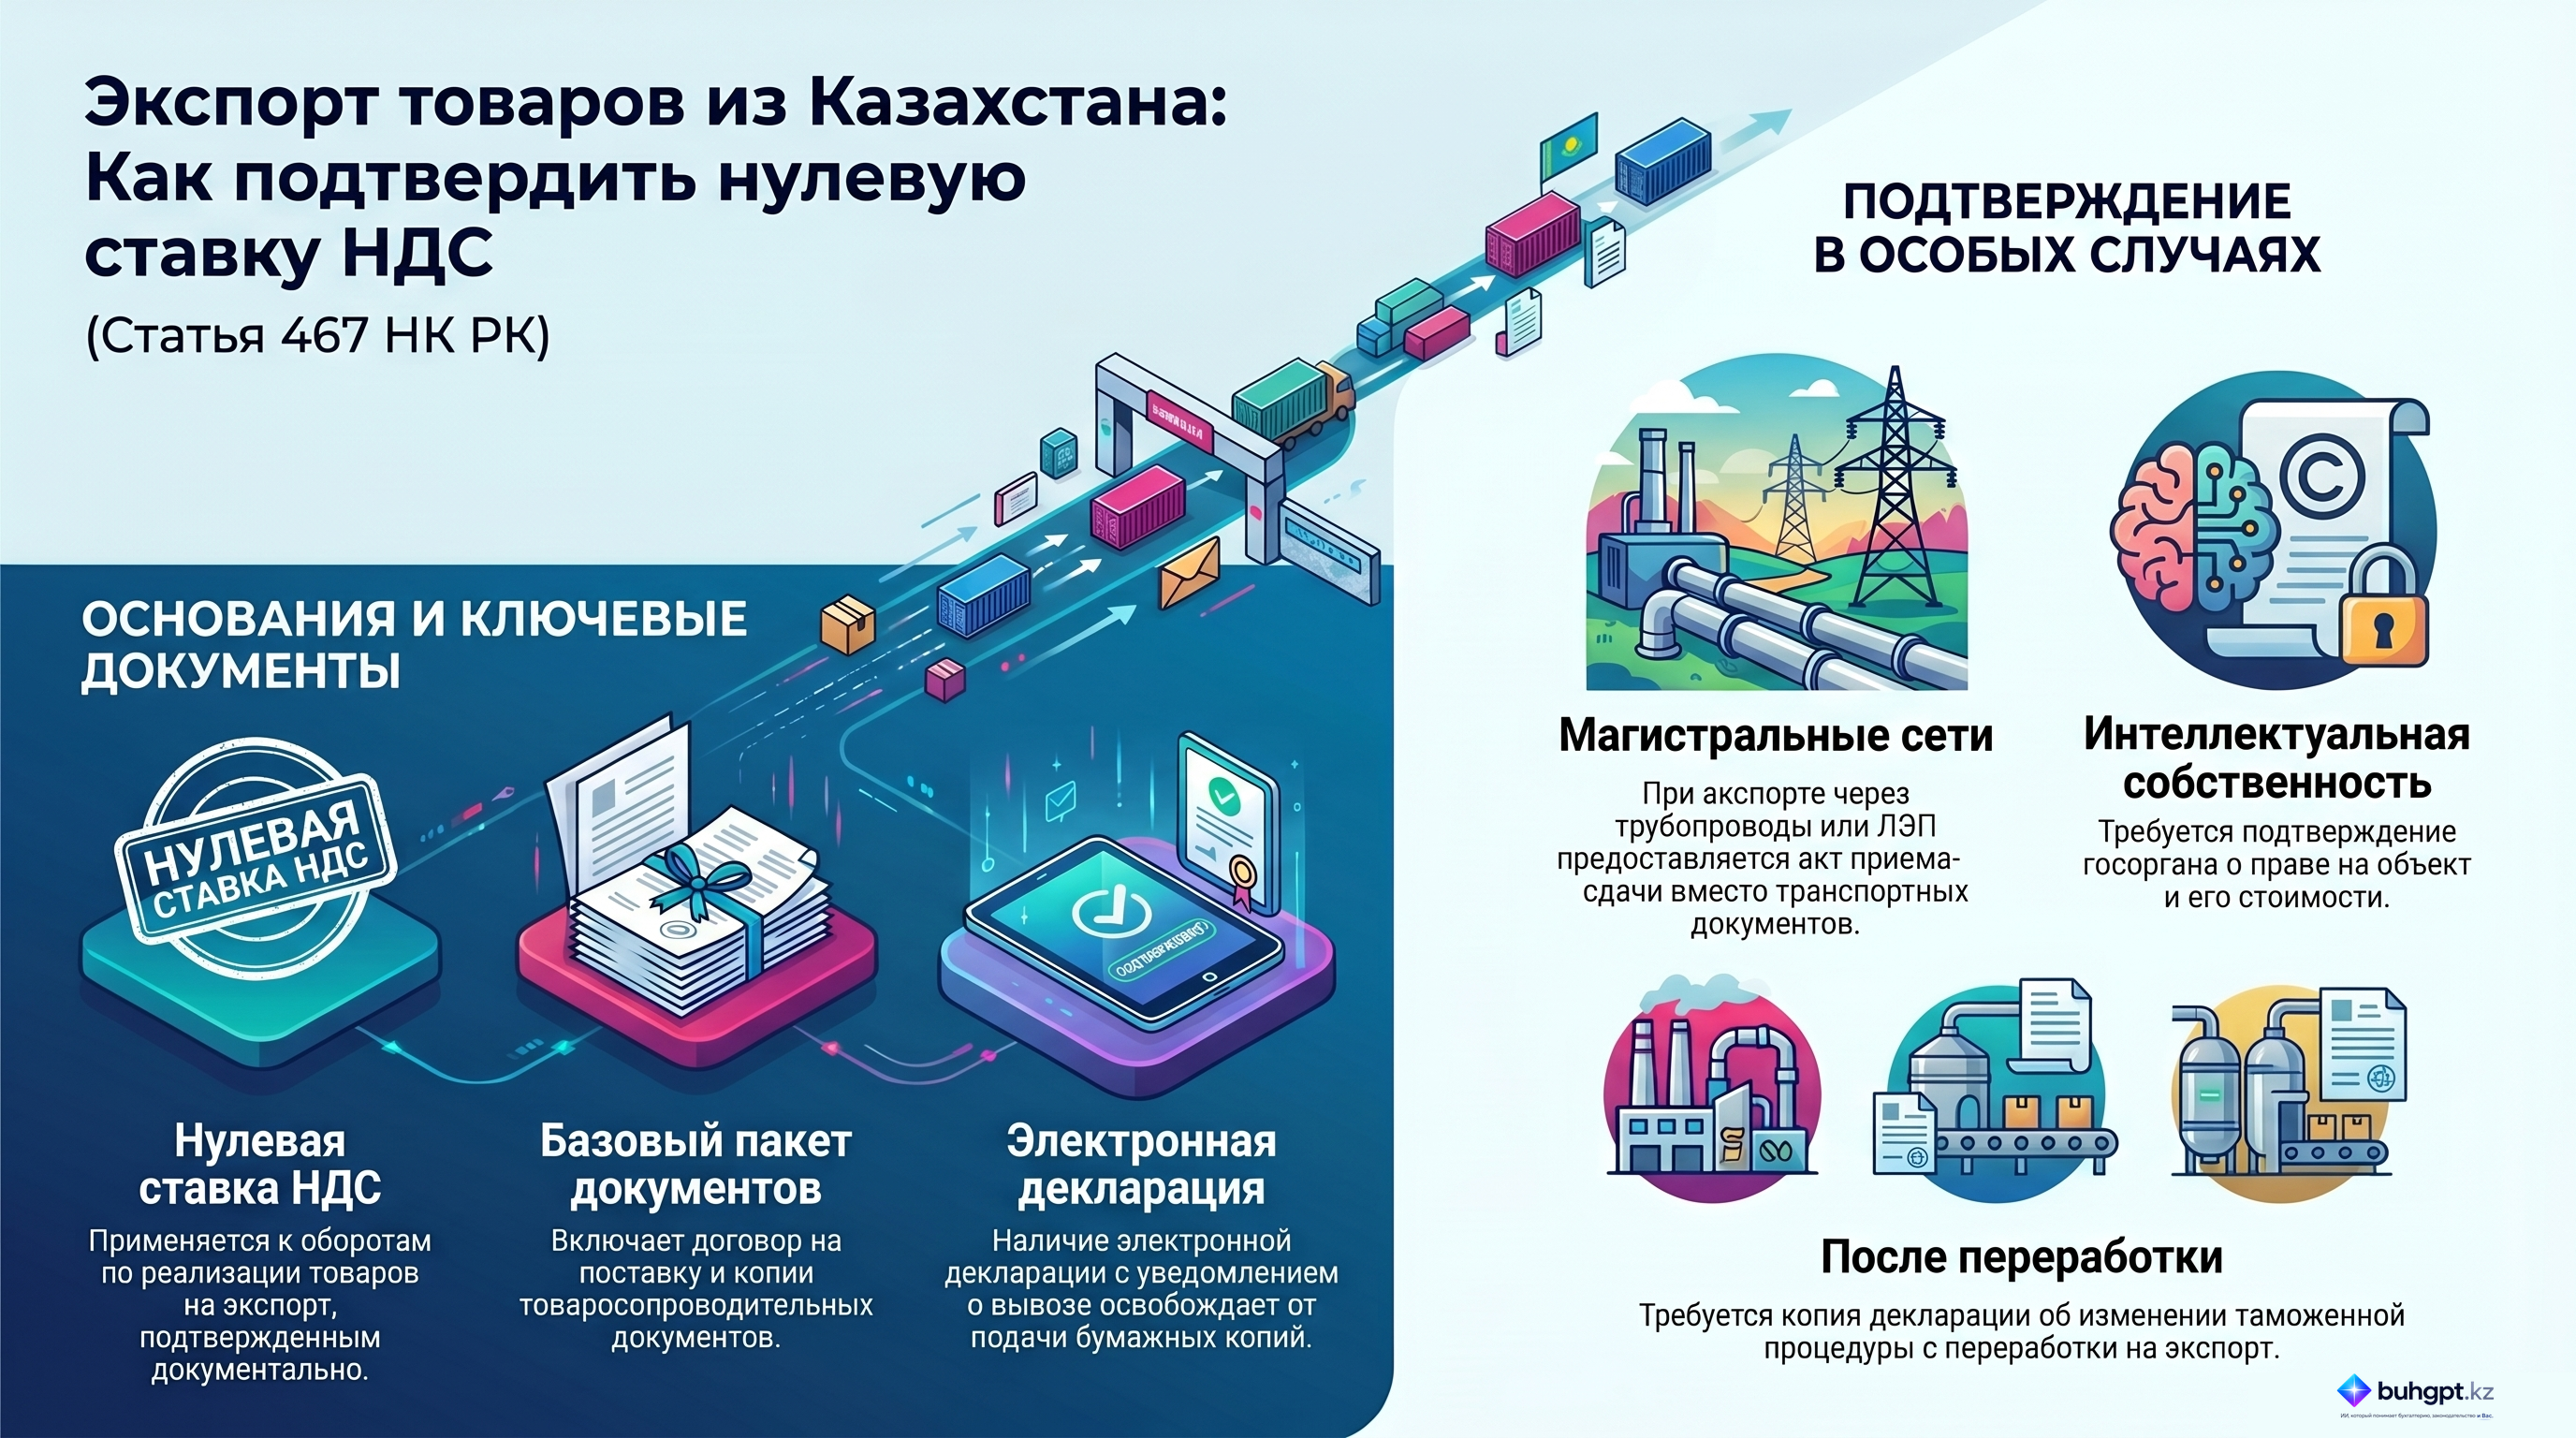
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления