Статья 279 НК РК 2026 — Выбытие фиксированных активов
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Если иное не установлено пунктом 2 настоящей статьи, выбытием фиксированных активов являются:
1) прекращение признания данных активов в бухгалтерском учете в качестве основных средств, инвестиций в недвижимость, нематериальных и биологических активов, за исключением случаев прекращения признания в результате полной амортизации и (или) обесценения, передачи по договору имущественного найма (аренды);
2) передача данных активов по договору лизинга;
3) перевод данных активов в состав активов, предназначенных для продажи, запасов;
4) у арендодателя – прекращение договора имущественного найма (аренды), по которому:
в период его действия переданное арендатору имущество являлось фиксированным активом у арендодателя; и
после прекращения договора – в бухгалтерском учете арендодателя признан актив, не относящийся к фиксированным активам.
2. Выбытием фиксированных активов не являются:
1) прекращение признания в бухгалтерском учете незастрахованного актива, включенного в группы II, III, IV фиксированных активов, в связи с его утратой, порчей;
2) временное прекращение использования в деятельности, направленной на получение дохода фиксированных активов группы I, используемых в сезонном производстве;
3) временное прекращение использования в деятельности, направленной на получение дохода фиксированных активов группы I в случае, когда налоговые периоды временного вывода актива из эксплуатации и его ввода в эксплуатацию после временного прекращения использования совпадают;
4) временное прекращение использования в деятельности, направленной на получение дохода фиксированных активов групп II, III и IV.
Для целей настоящего параграфа:
к временному прекращению использования фиксированных активов относится временный вывод фиксированных активов из эксплуатации без прекращения признания таких активов в бухгалтерском учете в качестве основных средств, инвестиций в недвижимость, нематериальных и биологических активов;
фиксированными активами группы I, используемыми в сезонном производстве, являются фиксированные активы группы I, которые одновременно соответствуют следующим условиям:
не могут использоваться на конец отчетного периода в силу требований, указанных в технической документации об эксплуатации в определенных температурных режимах;
участвуют в производственном процессе в связи с климатическими, природными или технологическими условиями в течение определенного периода календарного года, но не менее трех месяцев;
в отчетном налоговом периоде использовались в деятельности, направленной на получение дохода.
3. Признание в целях налогообложения выбытия фиксированных активов означает исключение выбывших активов из состава фиксированных активов.
Исключение выбывших активов из состава фиксированных активов осуществляется путем уменьшения соответствующего стоимостного баланса объектов группы I и (или) групп на начало налогового периода на стоимость выбытия фиксированных активов.
4. Если иное не установлено настоящей статьей, стоимостью выбытия фиксированных активов является их балансовая стоимость на дату выбытия, определенная в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
5. Стоимостью выбытия фиксированных активов при их реализации, кроме передачи по договору лизинга, являются:
1) стоимость реализации фиксированных активов, за исключением налога на добавленную стоимость, – если договором купли-продажи, включая договор купли-продажи предприятия как имущественного комплекса, стоимость реализации определена в разрезе объектов фиксированных активов;
2) балансовая стоимость реализованных фиксированных активов на дату реализации, определенная в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, – если договором купли-продажи, включая договор купли-продажи предприятия как имущественного комплекса, стоимость реализации не определена в разрезе объектов фиксированных активов.
6. Стоимостью выбытия фиксированных активов при их передаче по договору лизинга является стоимость, по которой предмет лизинга передан в соответствии с таким договором.
7. Стоимостью выбытия фиксированных активов при их безвозмездной передаче является стоимость переданных активов, указанная в акте их приема-передачи, но не менее чем их балансовая стоимость по данным бухгалтерского учета на дату передачи.
8. Стоимостью выбытия фиксированных активов при их передаче в качестве вклада в уставный капитал является стоимость, определяемая в соответствии с гражданским законодательством Республики Казахстан.
9. Стоимостью выбытия фиксированных активов у реорганизуемого юридического лица при реорганизации путем слияния, присоединения или выделения являются:
балансовая стоимость переданных активов у реорганизуемого юридического лица, указанная в передаточном акте; либо
стоимость передаваемых фиксированных активов по данным налогового учета реорганизуемого юридического лица, отраженная в передаточном акте. Для этого налогоплательщики вправе отразить в передаточном акте следующую стоимость передаваемых фиксированных активов:
1) по фиксированным активам группы I – остаточную стоимость объекта группы I на конец налогового периода;
2) по фиксированным активам групп II, III, IV при условии передачи всех фиксированных активов группы – величину соответствующего стоимостного баланса группы на конец налогового периода.
10. Стоимостью выбытия фиксированных активов у реорганизуемого юридического лица при реорганизации путем разделения является балансовая стоимость переданных активов, указанная в разделительном балансе.
11. Стоимостью выбытия фиксированных активов при изъятии имущества учредителем, участником является стоимость, определенная по соглашению учредителей, участников.
12. Стоимостью выбытия фиксированных активов при их утрате, порче, в связи с которыми прекращается признание актива в бухгалтерском учете, являются:
1) стоимость, равная сумме страховых выплат страхователю, застрахованному, выгодоприобретателю в соответствии с договором страхования (перестрахования), – при наличии страхования;
2) остаточная стоимость объектов группы I на конец налогового периода – при отсутствии страхования.
13. У лизингополучателя стоимостью выбытия фиксированного актива, являющегося предметом лизинга, при его возврате лизингодателю является положительная разница между первоначальной стоимостью, по которой данный актив был включен в состав фиксированных активов, и стоимостью предмета лизинга, включенной в сумму лизинговых платежей за период с даты получения до даты возврата предмета лизинга.
14. Стоимостью выбытия фиксированных активов при их передаче в доверительное управление по договору доверительного управления имуществом являются:
1) по группе I – остаточная стоимость фиксированных активов на конец налогового периода;
2) по группам II, III и IV – балансовая стоимость на дату передачи, определенная в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
15. Стоимостью выбытия фиксированных активов у доверительного управляющего при прекращении обязательств по доверительному управлению являются:
1) по группе I – остаточная стоимость фиксированных активов на конец налогового периода;
2) по группам II, III и IV:
при передаче всех активов группы – величина стоимостного баланса группы на конец налогового периода;
в остальных случаях – первоначальная стоимость передаваемых активов, по которой они были включены в состав фиксированных активов, уменьшенная на сумму амортизационных отчислений. При этом амортизационные отчисления исчисляются за каждый налоговый период доверительного управления, предшествовавший отчетному налоговому периоду, исходя из предельной нормы амортизации, предусмотренной настоящим Кодексом для соответствующей группы фиксированных активов, применяемой к первоначальной стоимости, уменьшенной на сумму амортизационных отчислений за предыдущие периоды.
16. Стоимостью выбытия фиксированных активов при их передаче концеденту в случае прекращения договора концессии являются:
1) по группе I – остаточная стоимость объекта группы I на конец налогового периода;
2) по группам II, III и IV:
при передаче всех активов – величина стоимостного баланса группы на конец налогового периода;
в остальных случаях – первоначальная стоимость передаваемых активов, по которой они были включены в состав фиксированных активов, уменьшенная на сумму амортизационных отчислений. При этом амортизационные отчисления исчисляются за каждый налоговый период, предшествовавший отчетному налоговому периоду, исходя из:
норм амортизации, установленных в налоговом регистре концессионера по учету фиксированных активов, для налоговых периодов, в течение которых осуществлялась эксплуатация объектов концессии, – в случае установления таких норм амортизации. Установленные концессионером нормы амортизации не должны превышать предельные нормы амортизации, предусмотренные настоящим Кодексом для соответствующей группы фиксированных активов;
предельной нормы амортизации, предусмотренной настоящим Кодексом для соответствующей группы фиксированных активов – при отсутствии установленных концессионером норм амортизации.
17. У арендодателя стоимостью выбытия фиксированного актива при прекращении договора имущественного найма (аренды), по которому в период его действия переданное имущество являлось фиксированным активом у арендодателя, а после прекращения договора – в бухгалтерском учете арендодателя признан актив, не относящийся к фиксированным активам, является балансовая стоимость актива, признанного в бухгалтерском учете, на дату прекращения такого договора, определенная в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности.
18. Стоимостью выбытия фиксированного актива группы I при временном прекращении его использования в деятельности, направленной на получение дохода, за исключением случаев, предусмотренных пунктом 2 настоящей статьи, является его остаточная стоимость на конец налогового периода.
19. Стоимостью выбытия фиксированного актива у недропользователя по контракту на разведку и добычу или добычу углеводородов по сложным проектам (за исключением газовых проектов на суше) является его балансовая стоимость на дату выбытия, определенная в соответствии с международными стандартами финансовой отчетности и (или) требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, с учетом ранее примененного условного коэффициента, установленного пунктом 5 статьи 305 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Выбытие фиксированных активов согласно Статье 279 Налогового кодекса РК
Данный документ представляет собой детальный анализ положений Статьи 279 Налогового кодекса Республики Казахстан, регулирующей вопросы выбытия фиксированных активов (ФА) для целей налогообложения. Бриф охватывает определения, критерии выбытия, методы оценки стоимости выбытия в различных ситуациях и специфические отраслевые нормы.
1. Резюме (Executive Summary)
Статья 279 устанавливает четкую правовую базу для прекращения признания активов в качестве фиксированных в налоговом учете. Основная цель статьи — определить правила уменьшения стоимостного баланса групп ФА при их физическом или юридическом выбытии.
Ключевые аспекты:
- Признание выбытия: Происходит при прекращении учета актива как основного средства, нематериального или биологического актива, инвестиции в недвижимость, а также при передаче в лизинг или переводе в запасы.
- Исключения: Временное неиспользование (особенно для Группы I в сезонных работах) и утрата незастрахованных активов Групп II-IV не всегда признаются выбытием.
- Оценка: Базовым принципом оценки стоимости выбытия является балансовая стоимость по МСФО или законодательству РК о бухучете, однако предусмотрено множество частных случаев (реализация, безвозмездная передача, реорганизация).
2. Анализ ключевых тем
2.1. Критерии признания и исключения из выбытия
Законодательство разделяет ситуации, когда актив официально считается выбывшим, и случаи, когда он остается в налоговом учете, несмотря на фактическое прекращение эксплуатации.
Выбытием признается:
- Прекращение учета (кроме полной амортизации или аренды).
- Передача в лизинг.
- Перевод в категорию «для продажи» или в «запасы».
- Прекращение договора аренды (при определенных условиях смены статуса актива у арендодателя).
Выбытием НЕ признается:
- Утрата или повреждение незастрахованных активов Групп II, III, IV.
- Временное прекращение использования активов Групп II, III, IV.
- Сезонные перерывы для Группы I (при соблюдении условий: использование для дохода, техдокументация о режимах, период не менее 3 месяцев).
2.2. Механизм налогового учета
Признание выбытия влечет за собой исключение актива из состава ФА. Это реализуется через уменьшение стоимостного баланса соответствующей группы (или объектов Группы I) на начало налогового периода на расчетную стоимость выбытия.
2.3. Вариативность оценки стоимости выбытия
Статья 279 детализирует расчет стоимости выбытия в зависимости от типа сделки или события. В таблице ниже систематизированы основные сценарии:
| Сценарий выбытия | Стоимость выбытия |
|---|---|
| Реализация (общая) | Стоимость реализации без НДС (согласно договору). |
| Реализация (цена не выделена в договоре) | Балансовая стоимость на дату реализации. |
| Передача в лизинг | Стоимость по договору лизинга. |
| Безвозмездная передача | Стоимость по акту приема-передачи (не ниже балансовой). |
| Вклад в уставный капитал | Определяется в соответствии с гражданским законодательством РК. |
| Изъятие учредителем | По соглашению участников/учредителей. |
| Утрата/порча (застраховано) | Сумма страховых выплат. |
| Утрата/порча (Группа I, нет страховки) | Остаточная стоимость на конец налогового периода. |
| Реорганизация (слияние/присоединение) | Балансовая или налоговая стоимость, указанная в передаточном акте. |
| Реорганизация (разделение) | Балансовая стоимость по разделительному балансу. |
3. Специфические режимы и особые случаи
3.1. Доверительное управление и концессия
Статья устанавливает жесткие правила для передачи активов в управление и их возврата:
- Для Группы I: Всегда используется остаточная стоимость на конец налогового периода.
- Для Групп II-IV: При передаче всех активов группы — весь стоимостный баланс; в иных случаях — первоначальная стоимость за вычетом накопленной амортизации за период управления.
3.2. Возврат предмета лизинга (для лизингополучателя)
При возврате актива лизингодателю стоимостью выбытия считается положительная разница между первоначальной стоимостью и суммой лизинговых платежей, выплаченных за время владения.
3.3. Недропользователи (сложные проекты)
Для недропользователей по контрактам на разведку и добычу углеводородов по сложным проектам стоимость выбытия определяется как балансовая стоимость на дату выбытия (по МСФО/РК) с обязательным учетом условного коэффициента (согласно ст. 305 Кодекса).
4. Ключевые цитаты с контекстом
«При признании выбытия фиксированных активов для налогообложения осуществляется исключение выбывших активов из состава фиксированных активов... путем уменьшения стоимостного баланса объектов...»
Контекст: Описывает основной технический принцип отражения выбытия в налоговых регистрах.
«Выбытием фиксированных активов не считаются: прекращение учета незастрахованного актива, входящего в группы II, III, IV... в связи с его утратой или повреждением.»
Контекст: Важное исключение, позволяющее сохранять стоимость утраченных, но не застрахованных активов в стоимостном балансе групп II-IV.
«Налогоплательщики могут указать в передаточном акте... для группы I – остаточную стоимость объекта на конец налогового периода.»
Контекст: Предоставляет право выбора методики оценки при реорганизации юридических лиц.
5. Практические выводы и рекомендации
На основании анализа Статьи 279 можно выделить следующие рекомендации для обеспечения корректности налогового учета:
- Приоритет документального оформления: Стоимость выбытия при реализации напрямую зависит от того, выделена ли цена конкретного актива в договоре. Если цена не указана, налогоплательщик обязан использовать балансовую стоимость, что может быть менее выгодно.
- Страхование как фактор оценки: При утрате имущества наличие страховки кардинально меняет расчет стоимости выбытия (страховые выплаты против остаточной стоимости для Группы I).
- Учет специфики Группы I: Для зданий и сооружений (Группа I) практически во всех случаях специфических передач (доверительное управление, концессия, неиспользование) применяется «остаточная стоимость на конец налогового периода», а не балансовая стоимость на дату совершения операции.
- Мониторинг временного вывода из эксплуатации: Сезонные работы требуют строгого соответствия технической документации и условию использования актива для получения дохода в отчетном периоде, чтобы избежать признания выбытия.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что из перечисленного признается выбытием фиксированных активов согласно пункту 1 статьи 279 Налогового кодекса РК?
Перевод активов в категорию запасов или для продажи. Согласно закону, изменение целевого назначения актива с основного средства на товар (запасы) прекращает его признание как фиксированного актива.
Какое событие НЕ считается выбытием для фиксированных активов групп $II$, $III$ и $IV$?
Прекращение учета незастрахованного актива из-за его порчи. Для этих групп утрата или повреждение незастрахованного имущества не признается выбытием в целях налогообложения.
В чем заключается техническое признание выбытия фиксированных активов для целей налогообложения?
Уменьшение стоимостного баланса группы на стоимость выбытия. Налоговый учет фиксированных активов ведется по группам, и выбытие отражается как вычет стоимости из общего баланса группы.
Чему равна стоимость выбытия при реализации актива, если в договоре купли-продажи цена не определена отдельно по объектам?
Балансовой стоимости активов на дату реализации. Если договорная цена за конкретный объект не установлена, налоговое законодательство предписывает использовать данные бухгалтерского учета.
Какое минимальное ограничение установлено для стоимости выбытия при безвозмездной передаче фиксированного актива?
Не менее балансовой стоимости по данным бухгалтерского учета. Закон требует, чтобы стоимость выбытия была не ниже учетной стоимости актива на момент передачи.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 279. Бесплатно.
📊 Инфографика
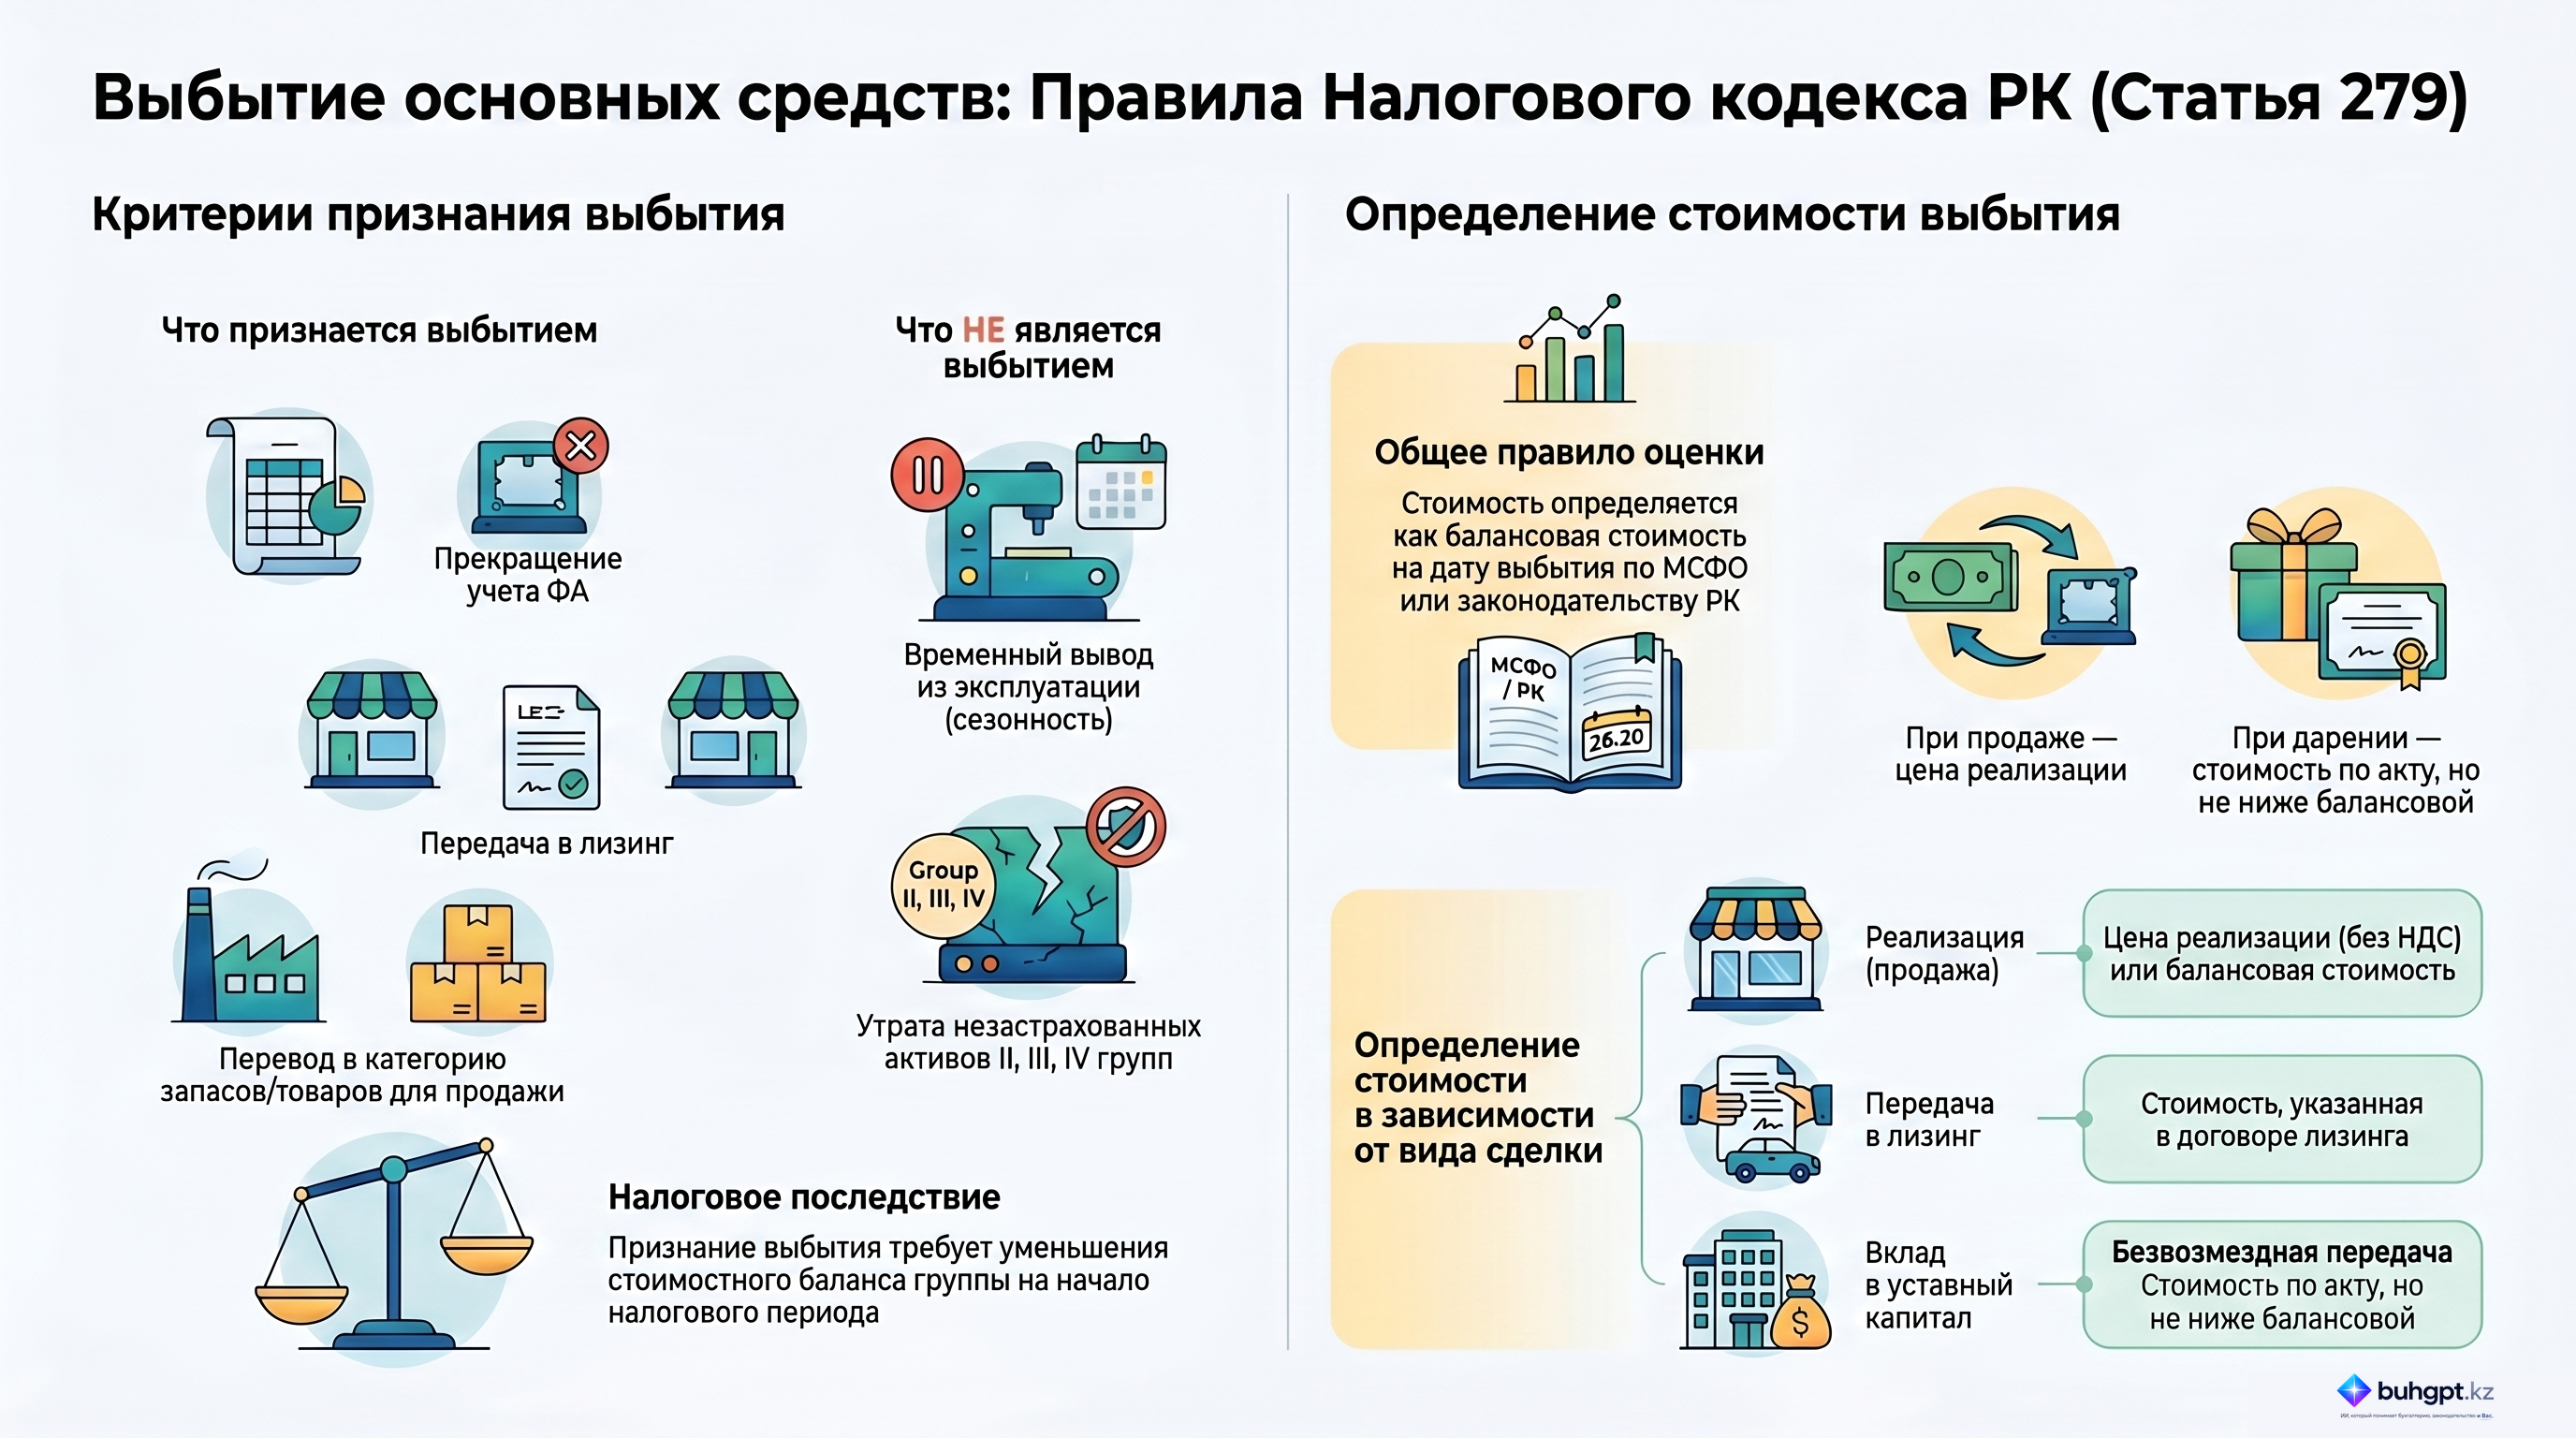
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году