Статья 280 НК РК 2026 — Исчисление амортизационных отчислений
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Вычету подлежат амортизационные отчисления по фиксированным активам, исчисленные в соответствии с настоящей статьей.
2. Если иное не установлено настоящей статьей, амортизационные отчисления исчисляются по каждому объекту группы I и (или) в целом по каждой группе (по группам II, III и IV) путем применения установленных налогоплательщиком в налоговом регистре по учету фиксированных активов норм амортизации к стоимостному балансу объекта группы I и группы (по группам II, III и IV) на конец налогового периода.
Такие установленные налогоплательщиком нормы амортизации не должны превышать следующие предельные нормы амортизации:
№ п/п | № группы | Наименование фиксированных активов | Предельная норма амортизации (%) |
1 | 2 | 3 | 4 |
1. | I | Здания, сооружения, за исключением нефтяных и газовых скважин, а также передаточных устройств | 10 |
2. | II | Машины и оборудование, за исключением машин и оборудования нефтегазодобычи, а также компьютеров и оборудования для обработки информации | 25 |
3. | III | Компьютеры, программное обеспечение и оборудование для обработки информации | 40 |
4. | IV | Фиксированные активы, не включенные в другие группы, в том числе нефтяные и газовые скважины, передаточные устройства, машины и оборудование нефтегазодобычи | 15 |
3. Амортизационные отчисления корректируются на период деятельности у:
1) ликвидируемого юридического лица в налоговом периоде, за который составляется ликвидационная налоговая отчетность;
2) юридических лиц при реорганизации путем слияния, присоединения, разделения и выделения в налоговом периоде, в котором осуществляется выбытие и поступление фиксированных активов в связи с реорганизацией;
3) юридического лица при переходе с применения специального налогового режима на исчисление корпоративного подоходного налога в соответствии с настоящим разделом в налоговом периоде, в котором осуществлен такой переход.
4. По впервые введенным в эксплуатацию на территории Республики Казахстан фиксированным активам недропользователь вправе в первый налоговый период эксплуатации исчислять амортизационные отчисления по двойным нормам амортизации при условии использования данных фиксированных активов в целях получения совокупного годового дохода не менее трех лет. Данные фиксированные активы в первый налоговый период эксплуатации учитываются отдельно от стоимостного баланса группы. В последующий налоговый период данные фиксированные активы подлежат включению в стоимостный баланс соответствующей группы.
В случае выбытия впервые введенного в эксплуатацию фиксированного актива, по которому исчисление амортизационных отчислений производилось в соответствии с настоящим пунктом, до истечения трехлетнего периода сумма превышения произведенного вычета по указанному фиксированному активу над суммой амортизационных отчислений, определенных по предельным нормам амортизации, предусмотренным настоящей статьей, подлежит включению в совокупный годовой доход того налогового периода, в котором была применена двойная норма амортизации.
Положения настоящего пункта распространяются только на фиксированные активы, которые соответствуют одновременно следующим условиям:
1) являются активами, которые в силу специфики их использования имеют прямую причинно-следственную связь с осуществлением деятельности по контракту (контрактам) на недропользование;
2) в налоговом учете последующие расходы, понесенные недропользователем по данным активам, не подлежат распределению между деятельностью по контракту (контрактам) на недропользование и внеконтрактной деятельностью.
В целях настоящего пункта контрактом на недропользование не признается контракт на добычу подземных вод при условии, что недропользователь, осуществляющий добычу подземных вод, является недропользователем исключительно из-за обладания такого права на добычу подземных вод и использует добытую подземную воду для производства безалкогольных напитков, а также контракт на разведку и добычу или добычу углеводородов по сложным проектам (за исключением газовых проектов на суше).
5. С учетом особенностей, предусмотренных пунктом 4 статьи 756 настоящего Кодекса, амортизационные отчисления по каждому объекту группы I или групп (по группам II, III и IV) определяются недропользователем по контракту на разведку и добычу или добычу углеводородов по сложным проектам (за исключением газовых проектов на суше) путем применения указанных в налоговом регистре по учету фиксированных активов норм амортизации, которые не должны превышать предельные нормы, установленные настоящим пунктом, к стоимостному балансу объекта группы I или стоимостному балансу группы (по группам II, III и IV) на конец налогового периода:
№ п/п | № группы | Наименование фиксированных активов | Предельная норма амортизации (%) |
1 | 2 | 3 | 4 |
1. | I | Здания, сооружения, за исключением нефтяных, газовых скважин и передаточных устройств | 15 |
2. | II | Машины и оборудование, за исключением машин и оборудования нефтегазодобычи, а также компьютеров и оборудования для обработки информации | 37,5 |
3. | III | Компьютеры, программное обеспечение и оборудование для обработки информации | 60 |
4. | IV | Фиксированные активы, не включенные в другие группы, в том числе нефтяные, газовые скважины, передаточные устройства, машины и оборудование нефтегазодобычи | 22,5 |
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Порядок расчета амортизационных отчислений по фиксированным активам (Статья 280 НК РК)
Данный документ представляет собой подробный анализ положений Статьи 280 Налогового кодекса Республики Казахстан, регулирующей правила расчета амортизационных отчислений по фиксированным активам. Бриф предназначен для обеспечения глубокого понимания норм налогового учета, предельных ставок амортизации и специальных условий для недропользователей.
1. Исполнительное резюме
Согласно Статье 280, амортизационные отчисления признаются вычетами при условии их расчета в строгом соответствии с установленными нормами. Основной механизм расчета базируется на применении норм амортизации к стоимостному балансу объектов (для Группы I) или групп (для Групп II, III и IV) на конец налогового периода.
Законодательство устанавливает четкие предельные значения ставок для различных категорий активов, варьирующиеся от 10% до 40% в общем режиме, и повышенные ставки для сложных проектов по недропользованию. Особое внимание уделяется случаям обязательной корректировки отчислений и предоставлению преференций в виде двойных норм амортизации для новых активов в определенных секторах экономики.
2. Детальный анализ ключевых тем
А. Классификация активов и предельные нормы амортизации
Для целей налогового учета фиксированные активы распределяются по четырем основным группам. Налогоплательщик самостоятельно устанавливает нормы амортизации в налоговом регистре, однако они не могут превышать законодательно определенные пределы.
Таблица 1. Предельные нормы амортизации в общем порядке
| № группы | Наименование фиксированных активов | Предельная норма (%) |
|---|---|---|
| I | Здания и сооружения (за исключением нефтяных/газовых скважин и передаточных устройств) | 10 |
| II | Машины и оборудование (кроме компьютеров и оборудования для нефтегазодобычи) | 25 |
| III | Компьютеры, программное обеспечение и оборудование для обработки информации | 40 |
| IV | Прочие активы, включая нефтяные и газовые скважины | 15 |
Б. Корректировка амортизационных отчислений
Статья 280 определяет три специфических случая, когда амортизационные отчисления подлежат обязательной корректировке:
- Ликвидация: В налоговом периоде, за который подается ликвидационная отчетность.
- Реорганизация: При слиянии, присоединении, разделении или выделении юридического лица в периоде выбытия/поступления активов.
- Смена налогового режима: При переходе юридического лица с иного режима на общеустановленный порядок (КПН).
В. Специальные условия для недропользователей
Законодательство предусматривает стимулирующие меры для недропользователей в отношении активов, впервые введенных в эксплуатацию на территории РК.
- Право на двойную норму: В первый год эксплуатации недропользователь может применить двойную норму амортизации.
- Условие удержания: Актив должен использоваться для получения дохода не менее трех лет. Если актив выбывает раньше этого срока, излишне начисленная амортизация включается в совокупный годовой доход того периода, когда была применена двойная норма.
- Критерии соответствия:
- Прямая связь с контрактной деятельностью по недропользованию.
- Отсутствие распределения расходов по этим активам между контрактной и внеконтрактной деятельностью.
- Исключения: Данные правила не касаются добычи подземных вод для производства напитков и определенных сложных проектов по углеводородам (кроме наземных газовых проектов).
Г. Особенности для сложных проектов по углеводородам
Для контрактов на разведку и добычу углеводородов по сложным проектам (исключая газовые проекты на суше) установлены повышенные предельные нормы амортизации.
Таблица 2. Предельные нормы для сложных проектов по углеводородам
| № группы | Категория активов | Предельная норма (%) |
|---|---|---|
| I | Здания и сооружения | 15 |
| II | Машины и оборудование (общее) | 37,5 |
| III | Компьютерная техника и ПО | 60 |
| IV | Прочее (включая скважины, передаточные устройства и оборудование нефтегазодобычи) | 22,5 |
3. Важные цитаты с контекстом
- О базе расчета: "Амортизация рассчитывается... на основе норм амортизации... применяемых к стоимостному балансу объекта группы I и группы (групп II, III и IV) на конец налогового периода".
- Контекст: Это фундаментальное правило определяет, что расчет ведется именно от остаточной стоимости на конец года, а не от первоначальной стоимости.
- О контроле за преференциями: "Если впервые введенный в эксплуатацию фиксированный актив выбыт до истечения трехлетнего периода, сумма превышения вычета... включается в совокупный годовой доход".
- Контекст: Данная норма служит механизмом предотвращения злоупотреблений налоговыми льготами при краткосрочном использовании оборудования.
- О раздельном учете новых активов: "В первый налоговый период эксплуатации такие активы учитываются отдельно от стоимостного баланса группы. В последующие налоговые периоды они включаются в стоимостный баланс соответствующей группы".
- Контекст: Описывает процедуру администрирования активов, по которым применяется двойная норма амортизации.
4. Практические выводы
- Необходимость ведения налогового регистра: Все нормы амортизации должны быть зафиксированы в специальном налоговом регистре учета фиксированных активов, так как именно на его основании подтверждается правомерность вычетов.
- Стратегическое планирование для недропользователей: При вводе в эксплуатацию новых активов недропользователям следует оценивать возможность применения двойной нормы амортизации, учитывая при этом обязательство по трехлетнему использованию актива.
- Дифференцированный подход к Группе I: В отличие от других групп, где амортизация считается по группе в целом, для Группы I (здания и сооружения) учет и начисление амортизации производятся по каждому объекту отдельно.
- Мониторинг событий реорганизации: Любые корпоративные изменения (слияния, разделения) требуют немедленного пересмотра амортизационных отчислений в текущем налоговом периоде.
- Учет специфики сложных проектов: Организациям, работающим по сложным углеводородным проектам, следует использовать значительно более высокие лимиты амортизации (до 60%), что существенно влияет на налогооблагаемую базу.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какова максимальная норма амортизации для фиксированных активов II группы (машины и оборудование, кроме нефтегазодобывающих и компьютеров) при стандартном налоговом режиме?
$25\%$. Согласно статье 280, для машин и оборудования (кроме исключений) установлена предельная норма в $25\%$.
Какое условие по сроку использования должен выполнить недропользователь, чтобы сохранить право на применение двойных норм амортизации для впервые введенных активов?
Не менее трех лет. Статья 280 требует использования активов для получения дохода в течение как минимум трех лет при применении двойной нормы.
В каком из перечисленных случаев амортизационные отчисления подлежат корректировке?
При реорганизации юридического лица (слияние, присоединение). Пункт 3 статьи 280 прямо указывает на необходимость корректировки при выбытии или поступлении активов в процессе реорганизации.
Какая предельная норма амортизации установлена для зданий и сооружений (I группа) для недропользователей в рамках сложных проектов по углеводородам?
$15\%$. Для недропользователей по сложным проектам (кроме газа на суше) норма для I группы увеличена до $15\%$.
Что происходит с суммой излишне начисленной амортизации, если актив, к которому применили двойную норму, выбыл до истечения трех лет?
Она включается в совокупный годовой доход налогового периода. Статья 280 обязывает вернуть сумму превышения в доход того периода, когда была применена льготная норма.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 280. Бесплатно.
📊 Инфографика
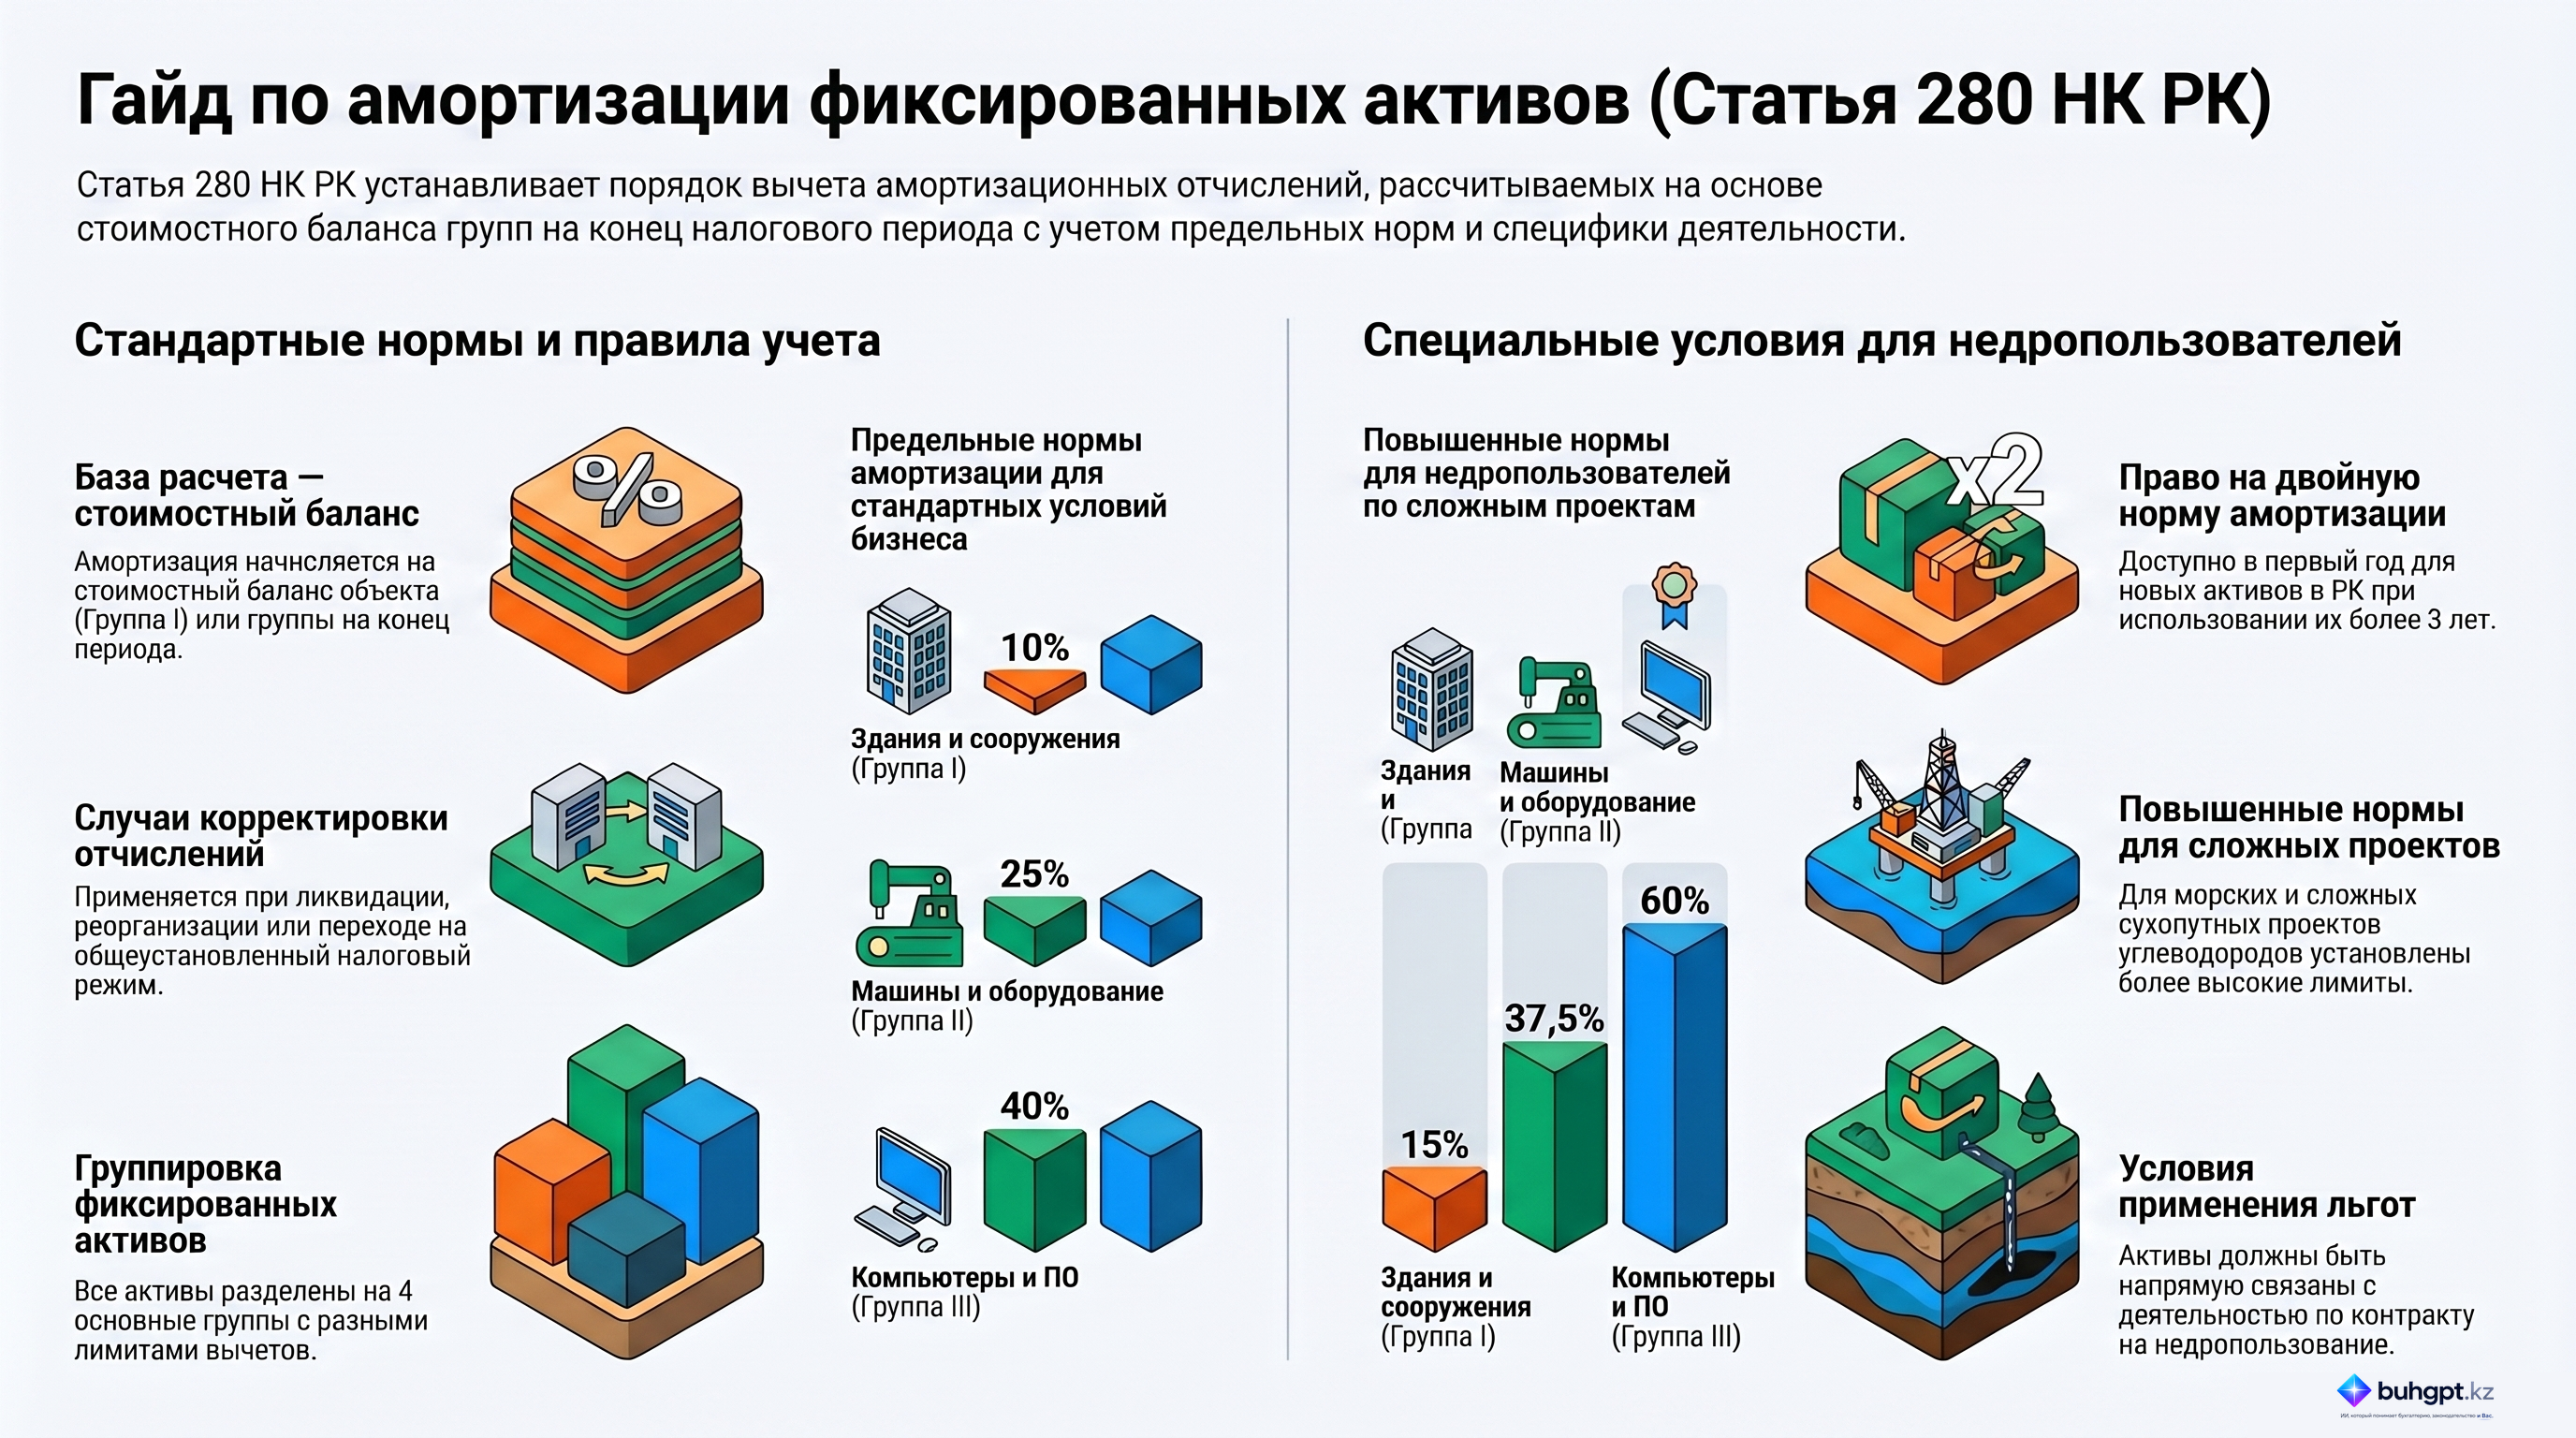
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 280
- Амортизация основных средств: как различать бухгалтерский и налоговый учет
- Начисление амортизации: как выбрать метод и отразить суммы в учете
- Стоимость амортизации в Казахстане в 2026 году: как определить и проверить
- Учетная политика в 2026 году: что закрепить для бухгалтерского и налогового учета
- 274-бап, 3-тармақ НК РК: вычет по фиксированным активам в 2026 году
- Амортизация в РК
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления