Статья 281 НК РК 2026 — Вычет последующих расходов по фиксированным активам
Глава 26. ВЫЧЕТЫ · все статьи главы
Официальный текст статьи
1. Последующими расходами по фиксированным активам признаются последующие расходы, за исключением затрат, указанных в пункте 2 настоящей статьи, понесенные в отношении:
фиксированных активов после признания в целях налогообложения их поступления;
актива, по которому в налоговом учете было отражено выбытие в соответствии с пунктом 18 статьи 279 настоящего Кодекса, в период временного прекращения его использования.
2. К последующим расходам по фиксированным активам не относятся затраты недропользователей, произведенные за счет средств ликвидационного фонда, отчисления в который относятся на вычеты согласно статье 301 настоящего Кодекса.
3. Налогоплательщик вправе по выбору отнести сумму последующих расходов по фиксированным активам в том налоговом периоде, в котором они произведены, на:
1) вычеты;
2) увеличение стоимостного баланса объекта группы I или стоимостного баланса группы (по группам II, III и IV), соответствующей виду актива, в отношении которого произведены такие последующие расходы;
3) формирование стоимостного баланса объекта группы I или стоимостного баланса группы (по группам II, III и IV), соответствующей виду актива, в отношении которого произведены такие последующие расходы, – при отсутствии соответствующего виду актива стоимостного баланса объекта группы I или группы (по группам II, III и IV).
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Вычет последующих расходов на основные средства (Статья 281 НК РК)
Данный документ представляет собой подробный анализ положений Статьи 281 Налогового кодекса Республики Казахстан, регулирующей порядок налогового учета и вычета последующих расходов, связанных с фиксированными активами.
Исполнительное резюме
Статья 281 Налогового кодекса Республики Казахстан определяет правила признания и способы учета расходов, понесенных налогоплательщиком в отношении фиксированных активов после их первоначального признания. Основная цель данной нормы — предоставить налогоплательщику гибкость в выборе метода налогового учета таких затрат: либо через немедленный вычет в текущем периоде, либо через капитализацию затрат путем увеличения стоимостного баланса групп активов. Положения статьи распространяются как на действующие активы, так и на активы, выбытие которых уже было зафиксировано в учете при определенных условиях.
Детальный анализ ключевых тем
1. Определение и сфера применения последующих расходов
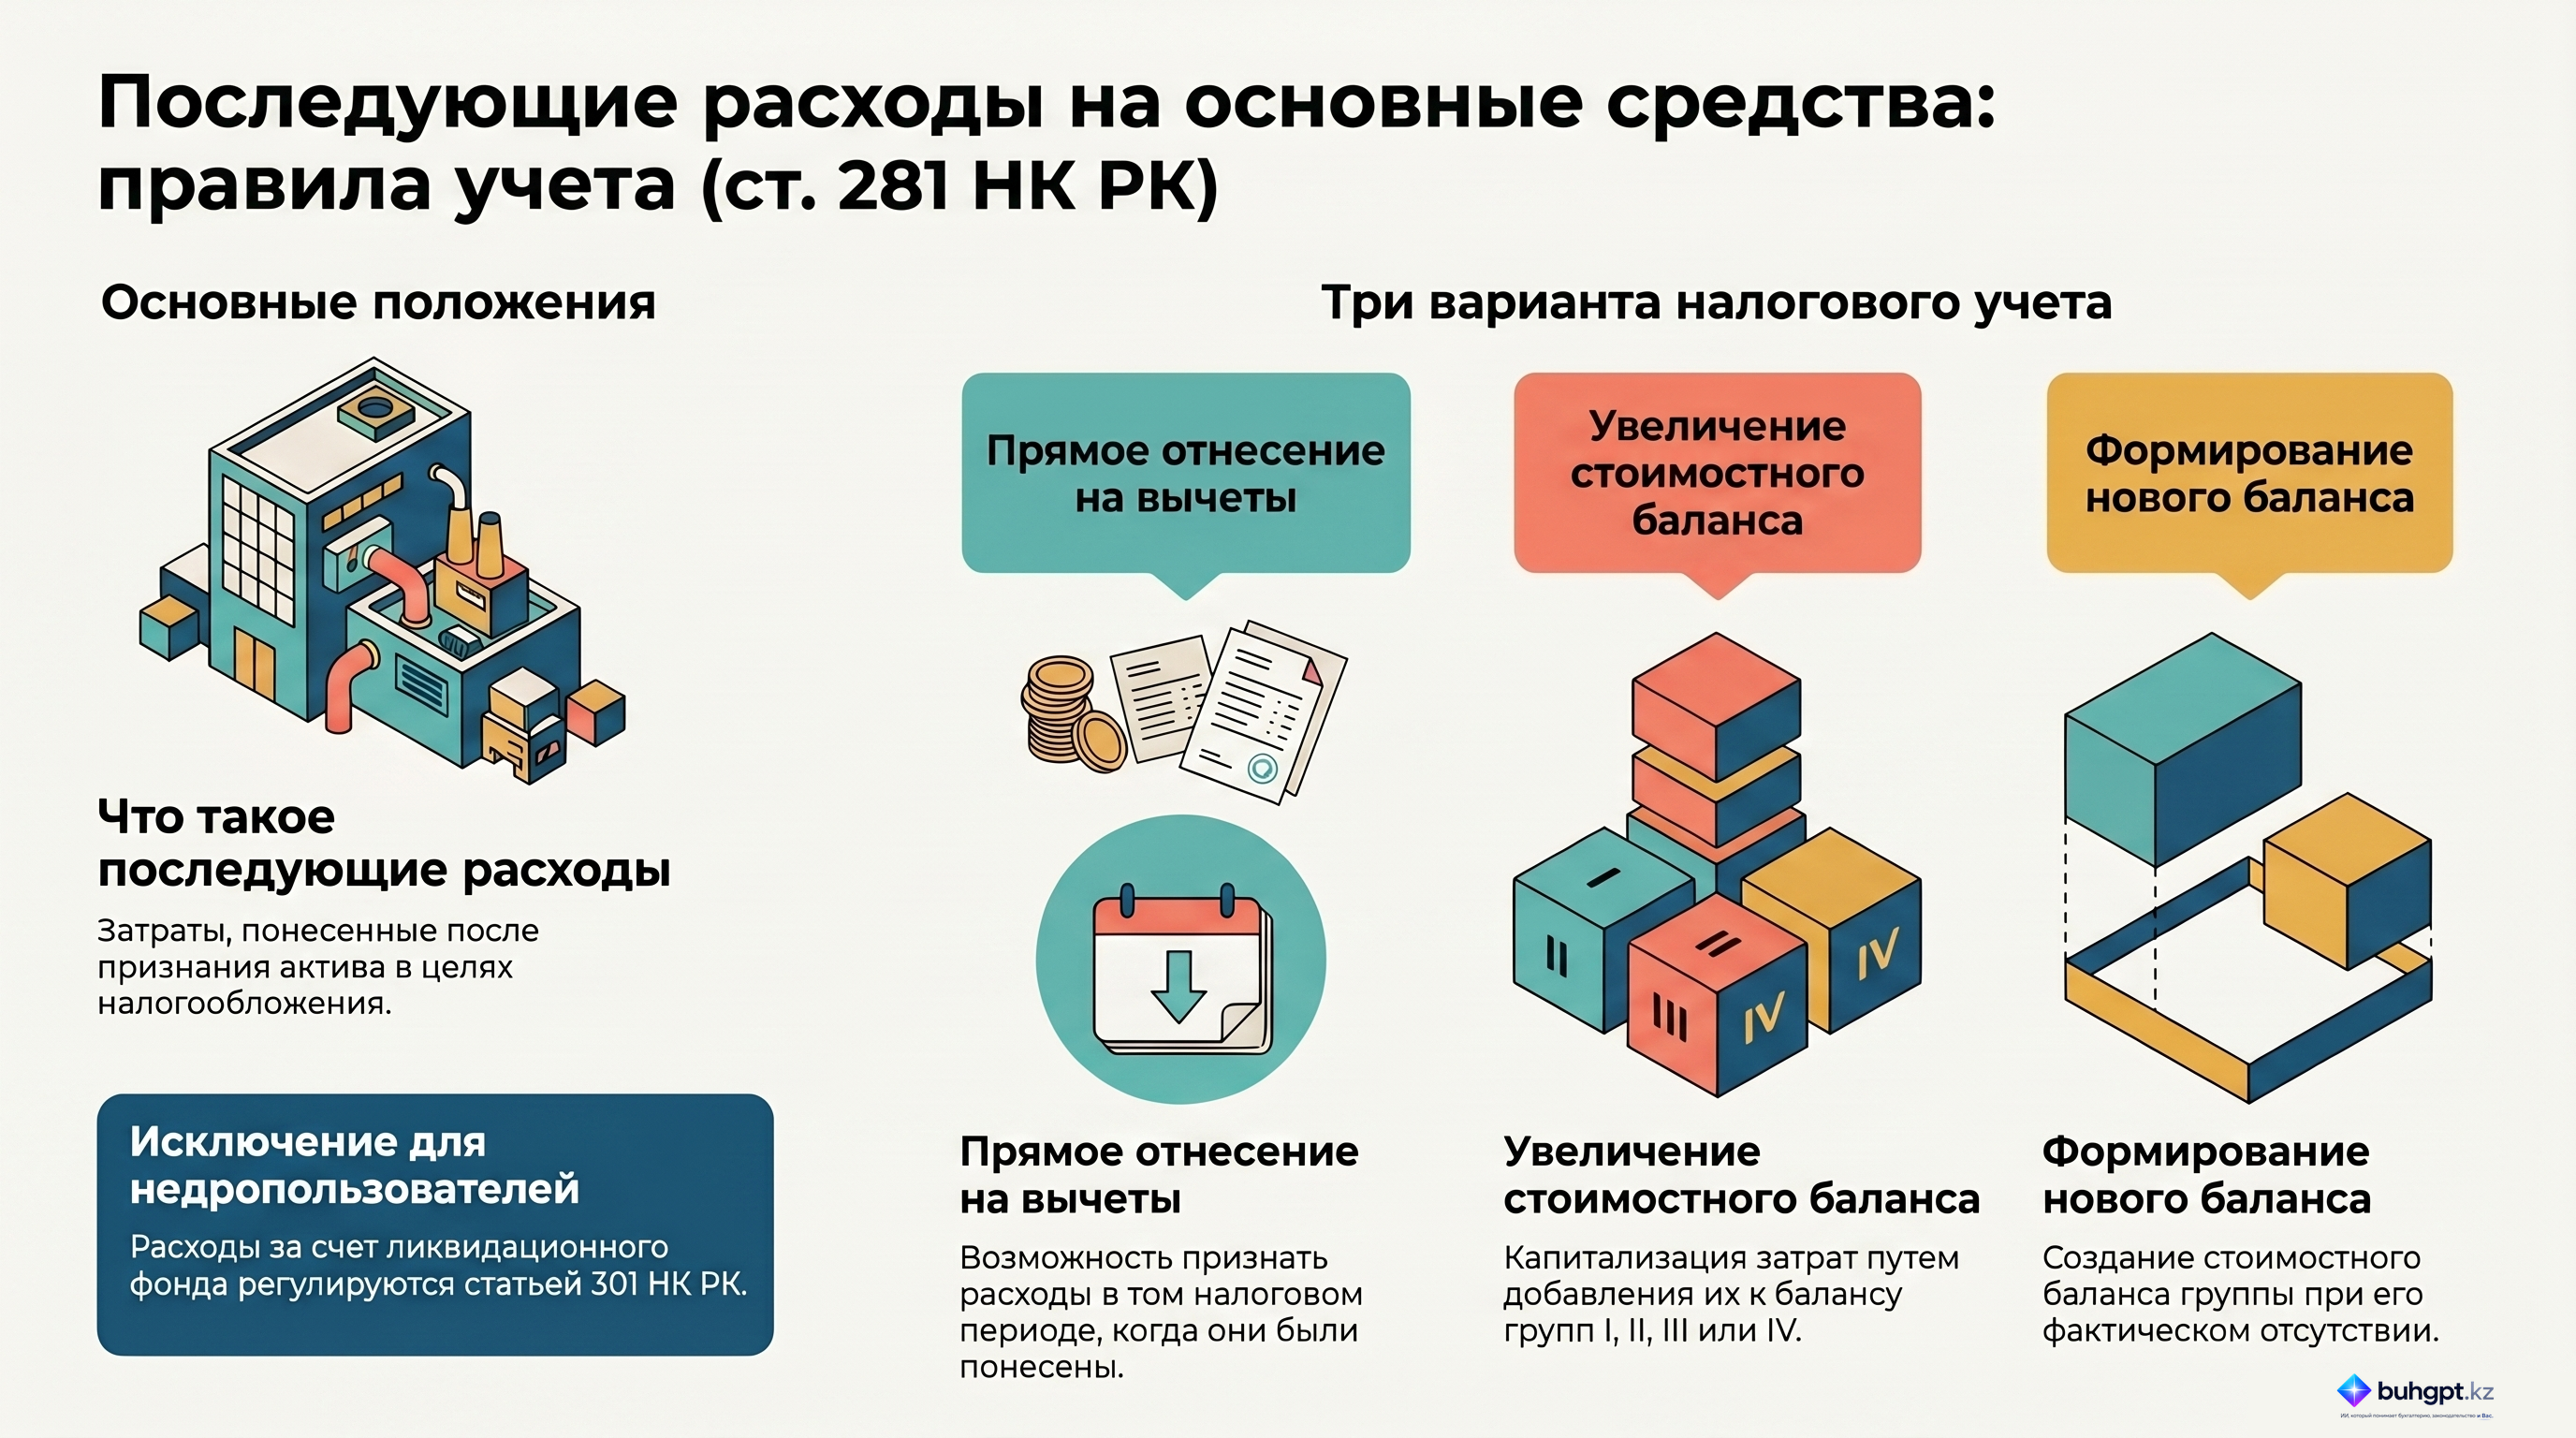
Согласно нормам статьи, последующими расходами признаются затраты, понесенные после принятия фиксированного актива на налоговый учет. Законодательство выделяет два основных случая возникновения таких расходов:
- Затраты по активам, находящимся в эксплуатации (после их признания).
- Затраты по активам, выбытие которых ранее было отражено в налоговом учете в соответствии с пунктом 18 статьи 279 НК РК.
2. Исключения из общих правил
Статья четко ограничивает применение данных норм для определенных категорий расходов. В частности:
- Недропользователи: Расходы, финансируемые за счет средств ликвидационного фонда, не подпадают под действие Статьи 281.
- Специальный порядок: Отчисления в ликвидационный фонд регулируются Статьей 301 НК РК, которая устанавливает отдельный порядок их отнесения на вычеты.
3. Варианты налогового учета (Право выбора)
Налогоплательщику предоставлено право самостоятельно определить метод учета понесенных расходов в том налоговом периоде, в котором они были фактически произведены. Законодательство предусматривает три сценария:
| Вариант учета | Описание механизма |
|---|---|
| Прямой вычет | Полное отнесение расходов на вычеты в текущем налоговом периоде. |
| Увеличение баланса | Увеличение стоимостного баланса объекта I группы или соответствующей балансовой группы (II, III, IV). |
| Формирование баланса | Создание (формирование) стоимостного баланса группы, если на момент несения расходов соответствующий баланс отсутствовал. |
Важные цитаты и контекст
Для глубокого понимания регуляторной логики ниже приведены ключевые положения Статьи 281:
«Последующие расходы по фиксированным активам включают затраты, понесенные после признания актива в целях налогообложения, за исключением определенных случаев».
Контекст: Эта фраза устанавливает временную границу — расходы признаются «последующими» только после того, как актив уже стал частью налогооблагаемой базы.
«Налогоплательщик имеет право выбрать способ учета последующих расходов по фиксированным активам в налоговом периоде, в котором они были понесены».
Контекст: Данное положение подчеркивает диспозитивность нормы, позволяя компаниям оптимизировать налоговую нагрузку в зависимости от их финансовой стратегии в конкретном периоде.
Практические выводы и рекомендации
На основании анализа Статьи 281 можно выделить следующие ключевые аспекты для налогового планирования:
- Инвентаризация расходов: Необходимо четко разделять текущие эксплуатационные расходы и расходы, которые законодательство классифицирует как «последующие» после признания актива.
- Анализ активов, выбывших по ст. 279: Следует учитывать, что даже по активам, чье выбытие уже отражено в учете, понесенные расходы могут быть учтены в соответствии с правилами данной статьи.
- Стратегический выбор метода:
- Выбор прямого вычета целесообразен для минимизации налогооблагаемой базы «здесь и сейчас».
- Увеличение стоимостного баланса эффективно в долгосрочной перспективе для распределения амортизационных отчислений.
- Контроль исключений для недропользователей: Организациям, ведущим деятельность в сфере недропользования, необходимо строго разграничивать расходы, идущие через ликвидационный фонд (ст. 301), и прочие последующие расходы (ст. 281), чтобы избежать двойного учета или нарушений налогового законодательства.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что, согласно статье 281 НК РК, понимается под последующими расходами по фиксированным активам?
Затраты, понесенные после признания актива в целях налогообложения.. Статья 281 определяет последующие расходы как затраты, возникающие после того, как актив был официально признан в налоговом учете.
Какие расходы недропользователей являются исключением и не относятся к последующим расходам согласно данной статье?
Расходы, финансируемые за счет средств ликвидационного фонда.. Такие расходы регулируются статьей 301 НК РК и прямо исключены из сферы действия статьи 281.
Какой из предложенных вариантов учета последующих расходов налогоплательщик НЕ может выбрать?
Равномерное распределение расходов на следующие десять налоговых периодов.. Статья 281 предусматривает только отнесение на вычеты, увеличение стоимостного баланса или его формирование, но не принудительную рассрочку на 10 лет.
Включаются ли в последующие расходы затраты по активам, выбытие которых уже было отражено в налоговом учете?
Да, если выбытие было отражено в соответствии с пунктом 18 статьи 279.. Пункт 1 статьи 281 прямо включает расходы по таким активам в категорию последующих расходов.
В какой момент налогоплательщик должен определить способ учета последующих расходов?
В налоговом периоде, в котором эти расходы были фактически понесены.. Право выбора способа учета реализуется именно в тот период, когда возникли соответствующие затраты.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 281. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 281
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления