Статья 305 НК РК 2026 — Общие положения по вычетам расходов до начала добычи
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
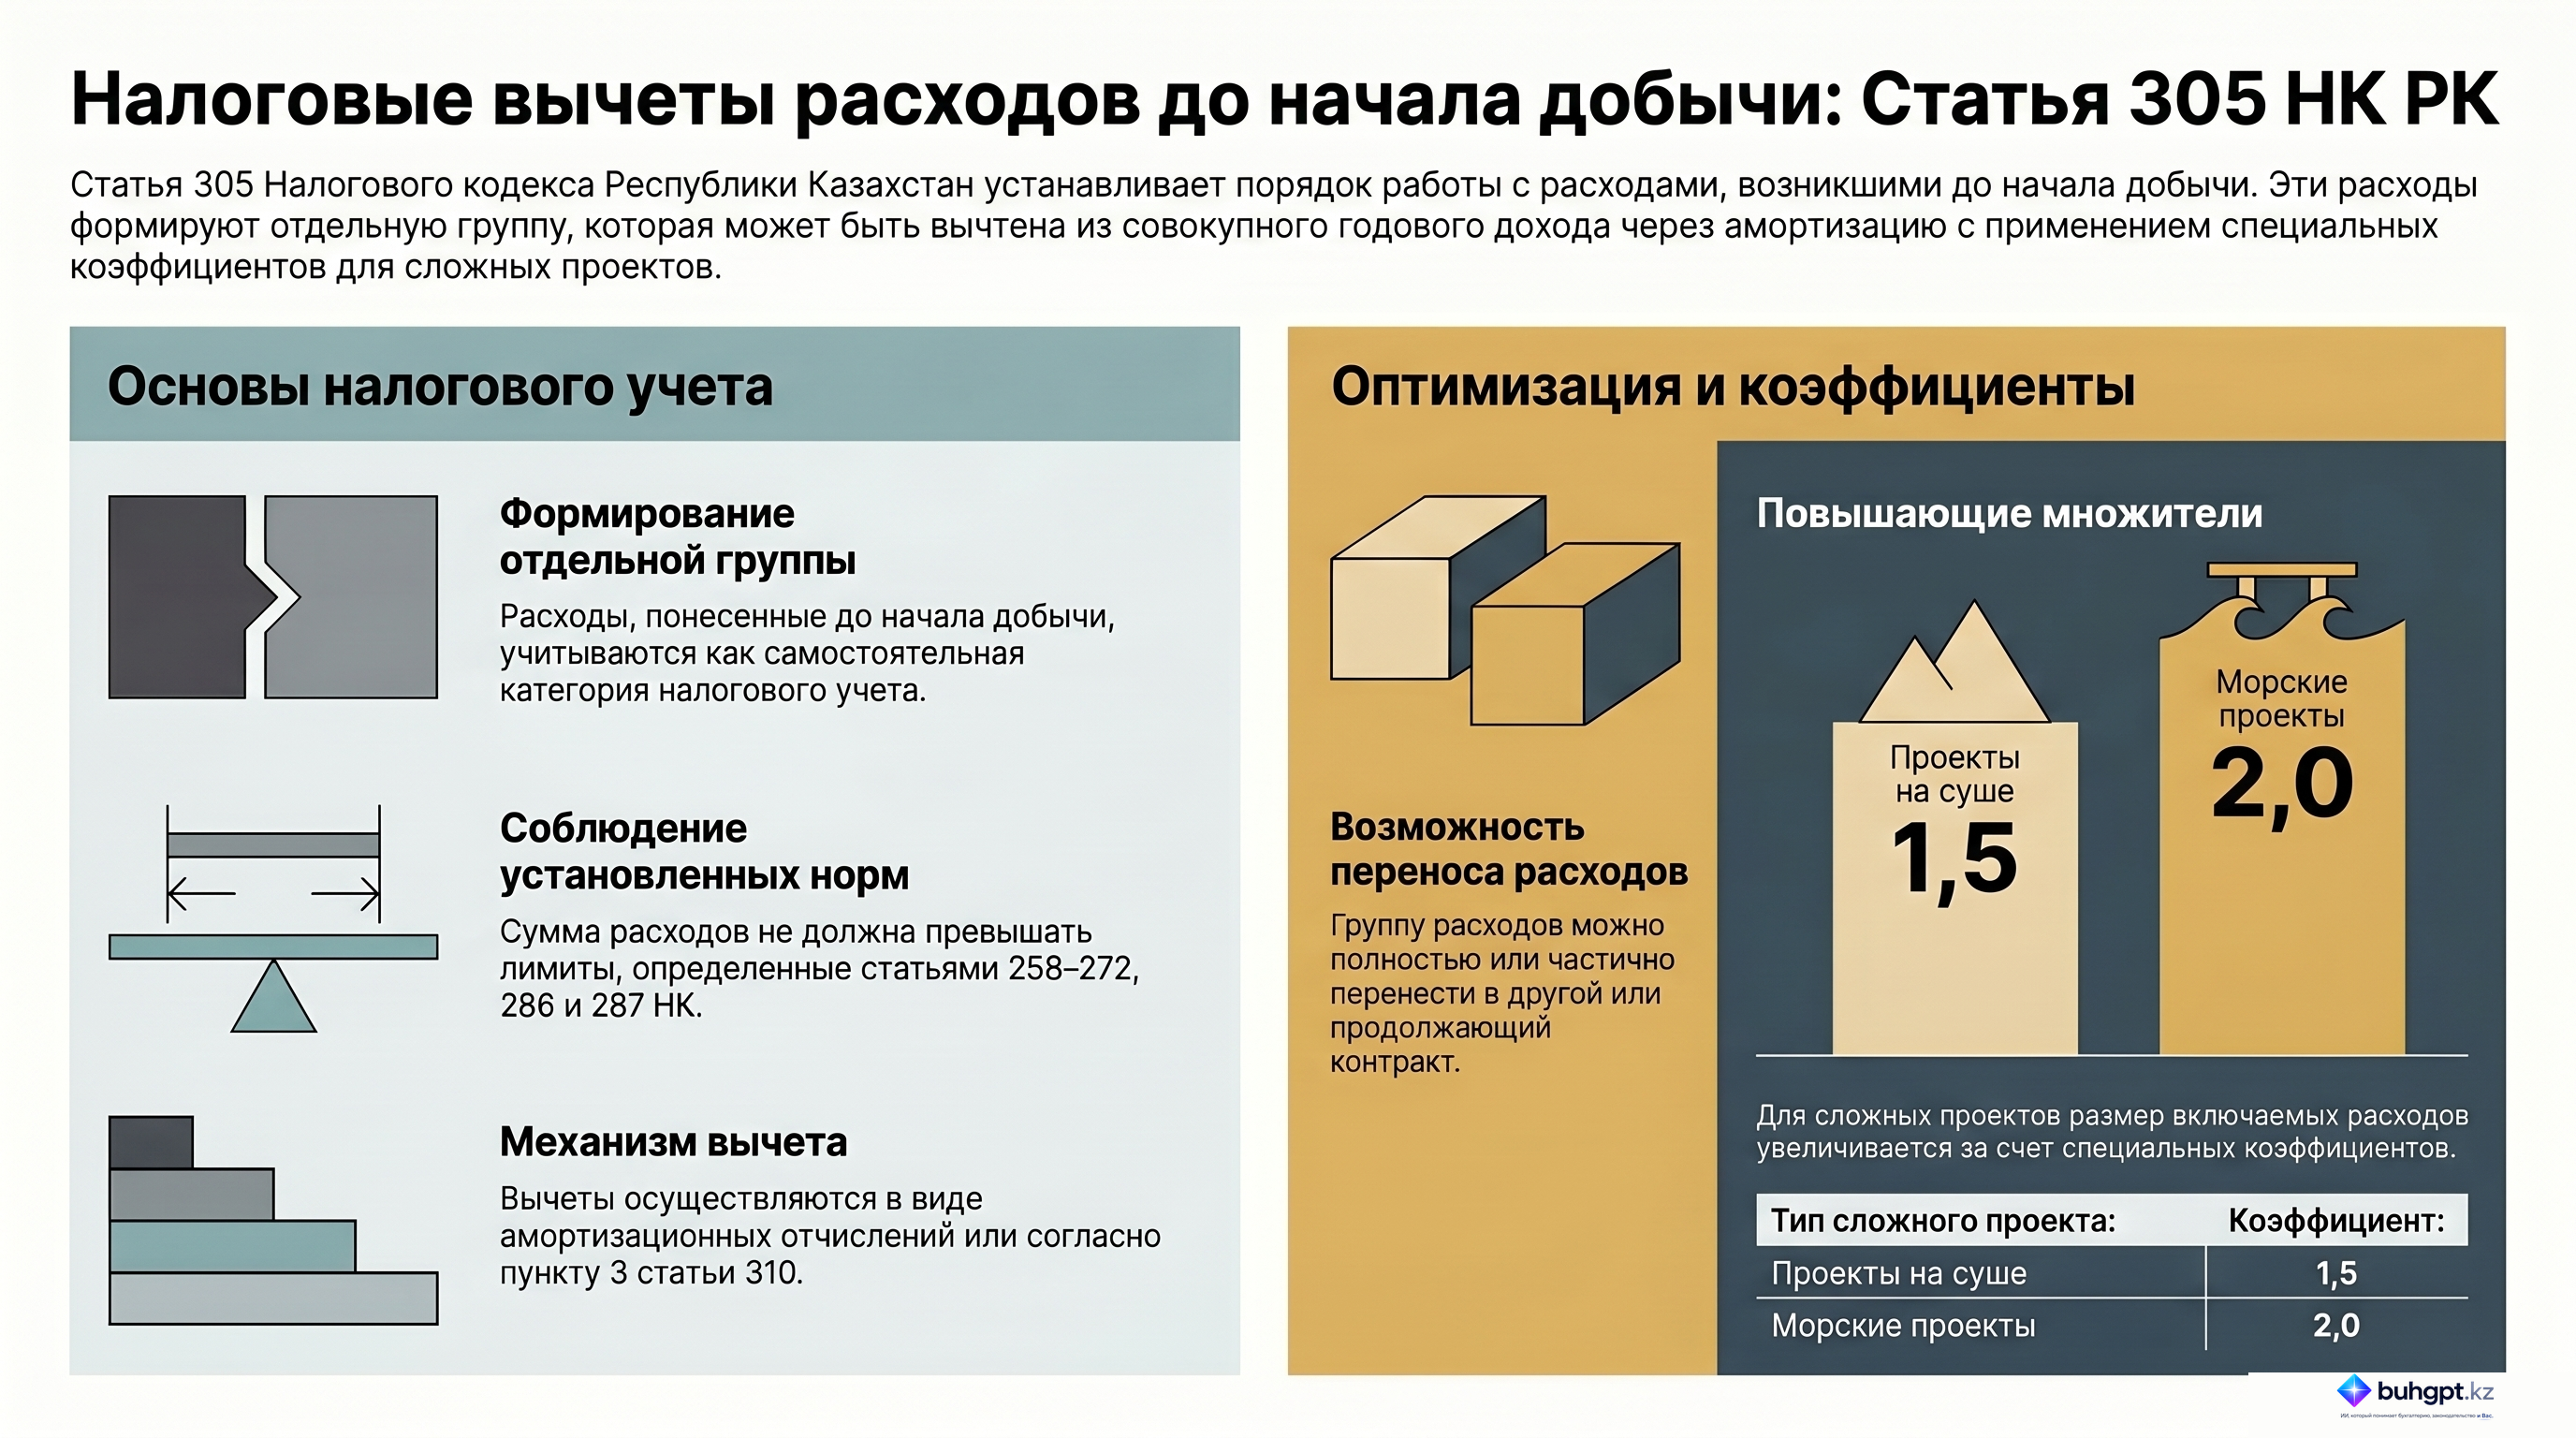
1. Расходы до начала добычи, понесенные недропользователем по контракту с расходами до начала добычи, формируют отдельную группу по расходам до начала добычи.
2. Размер расходов до начала добычи при включении в группу по расходам до начала добычи не должен превышать нормы для отнесения таких расходов на вычеты, установленные статьями 258 – 272, 286 и 287 настоящего Кодекса.
3. Расходы, указанные в пункте 1 настоящей статьи, вычитаются из совокупного годового дохода по:
контракту с расходами до начала добычи, по которому осуществляется добыча после обнаружения, или
внеконтрактной деятельности
в порядке и на условиях, которые установлены настоящим параграфом, в виде амортизационных отчислений или в соответствии с пунктом 3 статьи 310 настоящего Кодекса.
4. Группа по расходам до начала добычи, образованная в соответствии с пунктом 1 настоящей статьи, может быть перенесена полностью или частично для целей налогового учета из контракта с расходами до начала добычи в:
продолжающий контракт на недропользование – в порядке, предусмотренном статьей 308 настоящего Кодекса; или
другой контракт на недропользование или внеконтрактную деятельность – в порядке, предусмотренном статьей 311 или 312 настоящего Кодекса.
5. С учетом особенностей, предусмотренных пунктом 4 статьи 756 настоящего Кодекса, размер расходов до начала добычи для включения в группу по расходам до начала добычи, в отношении контракта на разведку и добычу или добычу углеводородов по сложным проектам (за исключением газовых проектов на суше) определяется путем применения к таким расходам следующего условного коэффициента:
1,5 – по контракту на разведку и добычу или добычу углеводородов по сложным проектам на суше;
2,0 – по контракту на разведку и добычу или добычу углеводородов по сложным морским проектам.
6. Если иное не установлено статьей 309 настоящего Кодекса, недропользователь ведет налоговый учет расходов, возникающих после наступления даты начала добычи после обнаружения в рамках контракта с расходами до начала добычи, в порядке, установленном статьями 257 – 282, 286 – 288 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Положения статьи 305 Налогового кодекса РК о вычетах расходов до начала добычи
Исполнительное резюме
Данный документ представляет собой детальный анализ положений статьи 305 Налогового кодекса Республики Казахстан, регулирующей порядок учета и вычета расходов, понесенных недропользователями до фактического начала добычи. Основная цель данных норм — создание структурированного механизма признания инвестиционных затрат, накопленных в период разведки и обустройства месторождений.
Ключевые аспекты включают формирование отдельной группы расходов, применение повышающих коэффициентов для сложных проектов и возможность переноса накопленных сумм между контрактами. Статья устанавливает жесткие рамки соответствия общеустановленным нормам вычетов, обеспечивая при этом гибкость через механизмы амортизационных отчислений.
Детальный анализ ключевых тем
1. Правовой статус и классификация расходов
Согласно статье 305, расходы, произведенные недропользователем в рамках контракта до момента начала добычи, не списываются одномоментно, а формируют отдельную группу расходов.
- Ограничения по размеру: Совокупный размер этих расходов строго ограничен нормами, установленными статьями 258 – 272, 286 и 287 Налогового кодекса. Превышение данных лимитов не допускается при формировании группы для последующих вычетов.
- Источники вычета: Накопленные расходы могут быть вычтены из совокупного годового дохода (СГД) по контракту, в котором добыча началась после обнаружения ресурсов, либо из доходов от внеконтрактной деятельности.
2. Механизм реализации вычетов
Законодательство предусматривает два основных способа признания расходов:
- Амортизационные отчисления: Постепенное распределение стоимости накопленных расходов во времени.
- Специальный порядок: Применение положений пункта 3 статьи 310 Налогового кодекса.
3. Специальные коэффициенты для сложных проектов
Для стимулирования инвестиций в труднодоступные и технологически сложные месторождения предусмотрена система повышающих коэффициентов при определении размера расходов, включаемых в группу:
| Тип проекта | Коэффициент |
|---|---|
| Сложные проекты на суше | 1,5 |
| Сложные морские проекты | 2,0 |
Эти коэффициенты позволяют недропользователям существенно увеличить налоговый щит, признавая в составе вычетов суммы, превышающие фактические затраты.
4. Преемственность и перенос расходов
Статья 305 допускает налоговую маневренность в отношении накопленных групп расходов. В соответствии со статьями 308, 311 или 312, группа расходов может быть перенесена (полностью или частично) из первоначального контракта в:
- Продолжающий контракт на недропользование;
- Другой контракт (согласно установленным правилам).
5. Переходный период (Начало добычи)
После начала добычи недропользователь обязан изменить порядок учета. Если иное не предусмотрено статьей 309, все последующие расходы учитываются в общем порядке в соответствии со статьями 257 – 282, 286 – 288 Налогового кодекса РК.
Важные цитаты и их контекст
«Расходы, понесенные недропользователем до начала добычи в рамках контракта, формируют отдельную группу расходов». Контекст: Определение базового принципа учета инвестиций в разведку и инфраструктуру до момента получения первой коммерческой продукции.
«Размер расходов для включения в группу определяется с учетом коэффициентов: 1,5 для сложных проектов на суше и 2,0 для сложных морских проектов». Контекст: Механизм налогового стимулирования разработки капиталоемких и технически трудных месторождений.
«Размер таких расходов не должен превышать установленные нормы для вычетов, определенные статьями 258 – 272, 286 и 287 Налогового кодекса». Контекст: Установление верхнего предела для капитализируемых затрат во избежание необоснованного завышения вычетов.
Практические выводы и рекомендации
На основании анализа статьи 305 можно выделить следующие значимые аспекты:
- Необходимость раздельного учета: Недропользователям критически важно вести четкий обособленный учет всех затрат именно до даты начала добычи, так как они формируют специфическую налоговую базу, отличную от операционных расходов периода добычи.
- Оценка сложности проекта: При планировании налоговой нагрузки необходимо заранее определить статус проекта (суша/море, сложность), чтобы корректно применить коэффициенты 1,5 или 2,0, что напрямую влияет на объем будущих амортизационных отчислений.
- Стратегическое планирование портфеля контрактов: Наличие механизмов переноса расходов (ст. 308, 311, 312) позволяет оптимизировать налоговые обязательства в рамках нескольких контрактов одного недропользователя, перенося накопленные вычеты на доходные проекты.
- Соблюдение лимитов: Любое формирование группы расходов должно проходить через фильтр ограничений, заданных статьями 258–272, 286 и 287, чтобы избежать исключения сумм из состава вычетов в ходе налоговых проверок.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Как согласно статье 305 Налогового кодекса РК классифицируются расходы, понесенные недропользователем до начала добычи?
Они формируют отдельную группу расходов.. Статья 305 прямо указывает, что такие расходы выделяются в самостоятельную группу для целей налогового учета.
Какой коэффициент применяется для определения размера расходов в сложных проектах на суше?
$1,5$. Статья 305 устанавливает множитель $1,5$ именно для наземных проектов, классифицируемых как сложные.
Из какого источника могут быть произведены вычеты расходов, накопленных до начала добычи?
Из совокупного годового дохода по контракту или по внеконтрактной деятельности.. Закон позволяет уменьшать налогооблагаемую базу как по конкретному контракту, так и по деятельности вне его рамок.
В какой форме производятся вычеты расходов до начала добычи согласно статье 305?
В виде амортизационных отчислений или согласно пункту 3 статьи 310.. Это стандартный механизм для постепенного переноса стоимости накопленных затрат на расходы периода в налоговом учете.
Какой коэффициент установлен Налоговым кодексом для сложных морских проектов?
$2,0$. Для морских проектов предусмотрен повышенный коэффициент $2,0$ из-за их высокой технологической сложности и стоимости.
🃏 Карточки самопроверки
60 карточек для запоминания ключевых положений статьи 305. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 305
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления