Статья 304 НК РК 2026 — Основные понятия, определяемые для использования в настоящем параграфе
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
1. В настоящем параграфе используются следующие основные понятия:
1) группа переносимых активов – группа амортизируемых активов, формируемая недропользователем в контракте с расходами до начала добычи для учета расходов (части расходов) до начала добычи в порядке и на условиях, которые установлены статьей 312 настоящего Кодекса;
2) утвержденные запасы – запасы, утверждение (принятие) которых произведено в соответствии с законодательством Республики Казахстан о недрах и недропользовании в следующем порядке:
по углеводородам – утверждение запасов уполномоченным органом по изучению недр положительным заключением государственной экспертизы недр в отношении отчета по подсчету геологических запасов, которым устанавливается объем утвержденных запасов (балансовых запасов). При этом не является утверждением запасов по углеводородам заключение государственной экспертизы недр в отношении отчета по оперативному подсчету геологических запасов углеводородов, которым устанавливается объем предварительно оцененных запасов;
по твердым полезным ископаемым:
утверждение запасов по классификации уполномоченного органа по изучению недр положительным заключением государственной экспертизы недр в отношении отчета по подсчету геологических запасов, которым устанавливается объем утвержденных запасов (балансовых запасов);
принятие уполномоченным органом по изучению недр отчета об оценке ресурсов и (или) запасов твердых полезных ископаемых, подготовленного компетентным лицом в соответствии с Казахстанским кодексом публичной отчетности о результатах геологоразведочных работ, минеральных ресурсах и минеральных запасах (далее – Кодекс KAZRC);
3) другой контракт на недропользование – контракт на добычу или на совмещенную разведку и добычу, отличный от:
контракта с расходами до начала добычи, из которого производится перенос стоимостного баланса группы по расходам до начала добычи;
продолжающего контракта на недропользование;
4) продолжающий контракт на недропользование – контракт на недропользование, заключенный по результатам деятельности на контрактной территории (участке недр) контракта с расходами до начала добычи.
К продолжающему контракту на недропользование относится контракт на:
добычу, в том числе заключенный в результате выделения участка недр и заключения отдельного контракта на добычу по такому участку;
разведку, заключенный в результате деятельности на контрактной территории (участке недр) контракта с расходами до начала добычи, в том числе в связи с преобразованием участка недр;
совмещенную разведку и добычу;
5) расходы до начала добычи – расходы недропользователя по контракту с расходами до начала добычи, произведенные до даты начала добычи после обнаружения, включая:
расходы на геологическое изучение, разведку (за исключением эксплуатационной разведки), в том числе оценку;
расходы на подготовительные работы к добыче полезных ископаемых;
расходы по обустройству месторождения;
общие административные расходы;
суммы выплаченного подписного бонуса;
суммы выплаченного бонуса коммерческого обнаружения;
расходы (затраты) по приобретению и (или) созданию основных средств и нематериальных активов, за исключением активов, указанных в подпунктах 2) – 6) пункта 2 статьи 275 настоящего Кодекса. К таким затратам (расходам) относятся расходы (затраты), подлежащие включению в первоначальную стоимость основных средств и нематериальных активов в соответствии с пунктом 3 статьи 277 настоящего Кодекса, а также последующие расходы по таким активам, произведенные в соответствии со статьей 273 настоящего Кодекса;
стоимость права (части права) недропользования и (или) группы по расходам до начала добычи, сформированной ранее другим недропользователем, а также основных средств и нематериальных активов, внесенных таким другим недропользователем до даты начала добычи после обнаружения в уставный капитал лица для дальнейшего осуществления деятельности по контракту на недропользование;
расходы до начала добычи другого недропользователя и (или) стоимость основных средств и нематериальных активов другого недропользователя по контракту с расходами до начала добычи, полученных в счет предоставления отступного, зачета встречного однородного требования и (или) иных оснований прекращения обязательства одного лица перед другим согласно гражданскому законодательству Республики Казахстан;
расходы до начала добычи, понесенные по контракту с расходами до начала добычи другим недропользователем и включенные в стоимость нематериальных активов, приобретенных у такого лица в связи с приобретением права недропользования или заключением контракта на недропользование (получением лицензии на добычу твердых полезных ископаемых);
иные расходы.
Для целей настоящего параграфа к расходам до начала добычи также относятся последующие расходы, понесенные после даты начала добычи после обнаружения по основным средствам и нематериальным активам, введенным в эксплуатацию недропользователем до даты начала добычи после обнаружения, подлежащие отнесению в бухгалтерском учете на увеличение балансовой стоимости таких активов, указанные в пункте 4 статьи 273 настоящего Кодекса;
6) группа по расходам до начала добычи – группа амортизируемых активов, состоящая из расходов, указанных в подпункте 5) настоящей статьи, формируемая недропользователем в порядке и на условиях, которые установлены статьей 305 настоящего Кодекса;
7) контракт с расходами до начала добычи – контракт на недропользование, на который распространяются положения настоящего параграфа и по которому недропользователь производит расходы до начала добычи, указанные в подпункте 5) настоящего пункта;
8) дата начала добычи после обнаружения – календарный день, в который в рамках деятельности по контракту на недропользование:
по углеводородам наступит первым следующее событие:
утверждены запасы уполномоченным органом по изучению недр и осуществляется добыча углеводородов; или
осуществлена добыча углеводородов после утверждения запасов углеводородов уполномоченным органом по изучению недр либо при наличии утвержденных запасов;
по твердым полезным ископаемым:
осуществлена добыча минерального сырья после завершения горно-подготовительных работ к добыче; или
направлено уведомление в уполномоченный орган с указанием месяца и года начала добычи.
Дата начала добычи после обнаружения по твердым полезным ископаемым, установленная настоящим подпунктом, определяется по выбору недропользователя;
9) стоимостный баланс группы – итоговые суммы по группе по расходам до начала добычи и по группе переносимых активов, определяемые на начало и конец налогового периода.
2. Понятия, определенные в подпунктах 2) и 5) пункта 1 настоящей статьи, используются в других статьях настоящего Кодекса в значениях, определяемых настоящей статьей.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ Статьи 304 Налогового кодекса Республики Казахстан: Терминология в сфере недропользования
Исполнительное резюме
Настоящий документ представляет собой подробный обзор и анализ положений Статьи 304 Налогового кодекса Республики Казахстан. Данная статья является основополагающей для регулирования налогообложения недропользователей, так как она устанавливает точные определения ключевых терминов, необходимых для учета расходов, формирования амортизируемых групп активов и определения временных рамок начала промышленной добычи.
Центральное место в статье занимают понятия «расходы до начала добычи» и «группа переносимых активов», которые позволяют недропользователям корректно распределять затраты, понесенные на этапах разведки и обустройства месторождений. Статья также четко разграничивает процедуры утверждения запасов для различных видов полезных ископаемых (углеводородов и твердых ископаемых), что критически важно для определения налогового режима предприятия.
Детальный анализ ключевых тем
1. Классификация активов и стоимостных балансов
Согласно положениям статьи, для целей налогообложения выделяются две основные категории групп активов:
- Группа переносимых активов: Совокупность амортизируемых активов, создаваемая для учета расходов, понесенных до начала добычи. Порядок учета регулируется статьей 312 Кодекса.
- Группа расходов до начала добычи: Формируется в соответствии со статьей 305 Кодекса.
- Стоимостный баланс группы: Итоговый показатель по вышеуказанным группам, фиксируемый на начало и конец налогового периода.
2. Регламентация утвержденных запасов
Статья устанавливает строгие критерии того, что признается «утвержденными запасами», разделяя их по типам ресурсов:
| Тип ископаемого | Основание для утверждения запасов | Особенности |
|---|---|---|
| Углеводороды | Положительное заключение государственной экспертизы недр по отчету о подсчете геологических запасов. | Оперативный подсчет запасов не считается утверждением. |
| Твердые полезные ископаемые | Заключение государственной экспертизы недр ИЛИ принятие отчета об оценке ресурсов/запасов компетентным лицом. | Отчет должен соответствовать Кодексу KAZRC. |
3. Определение расходов до начала добычи
Законодательство относит к расходам до начала добычи широкий спектр затрат, понесенных после обнаружения ресурсов, но до старта их извлечения. Сюда входят:
- Геологическое изучение и разведка (за исключением эксплуатационной).
- Подготовительные работы и обустройство месторождения.
- Административные расходы, суммы подписного бонуса и бонуса за коммерческое обнаружение.
- Затраты на приобретение и создание основных средств (ОС) и нематериальных активов (НМА).
- Последующие расходы по активам, введенным в эксплуатацию до начала добычи.
4. Временные рамки: Дата начала добычи
Статья 304 устанавливает специфические триггеры для определения момента начала добычи, что напрямую влияет на налоговые обязательства:
- Для углеводородов: Сочетание двух факторов — утверждение запасов уполномоченным органом и фактическое начало добычи.
- Для твердых ископаемых: Наступает либо после завершения горно-подготовительных работ, либо с даты уведомления уполномоченного органа (по выбору недропользователя).
Ключевые цитаты и их контекст
«Заключение государственной экспертизы по оперативному подсчету запасов не считается утверждением»
- Контекст: Данное уточнение в определении «утвержденных запасов» для углеводородов исключает возможность преждевременного перехода к налоговому режиму периода добычи на основании предварительных или промежуточных данных.
«Расходы до начала добычи... включают... суммы подписного бонуса; суммы бонуса за коммерческое обнаружение»
- Контекст: Перечисление конкретных видов бонусов в составе расходов до начала добычи подтверждает возможность их последующей амортизации в рамках соответствующих групп активов.
«Дата начала добычи для твердых полезных ископаемых определяется по выбору недропользователя»
- Контекст: Предоставление выбора между фактическим завершением подготовительных работ и подачей уведомления дает недропользователям определенную гибкость в планировании налогового учета.
Практические выводы и важные аспекты
На основе анализа Статьи 304 можно выделить следующие важные аспекты для деятельности недропользователей:
- Необходимость раздельного учета по контрактам: Определения «продолжающего» и «другого» контрактов на недропользование указывают на важность четкого отслеживания того, к какой контрактной территории и этапу деятельности относятся те или иные расходы. Это критично для корректного переноса стоимостных балансов.
- Специфика учета ОС и НМА: В первоначальную стоимость активов, формирующих группу расходов до начала добычи, включаются не только затраты на их приобретение, но и последующие расходы, произведенные до момента старта добычи.
- Правопреемство расходов: Законодательство допускает включение в состав расходов текущего недропользователя затрат, ранее сформированных другими лицами (например, при получении прав в счет отступного или взноса в уставный капитал).
- Соблюдение стандартов KAZRC: Для недропользователей, работающих с твердыми ископаемыми, обязательным условием признания запасов является привлечение «компетентного лица» для подготовки отчетов в соответствии с международно признанными стандартами.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что понимается под термином «группа переносимых активов» согласно статье 304 Налогового кодекса РК?
Совокупность амортизируемых активов, создаваемая для учета расходов до начала добычи.. Это определение прямо указано в пункте 1 статьи 304 для целей учета соответствующих расходов в установленном порядке.
Какое из следующих условий НЕ считается утверждением запасов по углеводородам?
Заключение государственной экспертизы по оперативному подсчету запасов.. В статье 304 четко указано, что заключение по оперативному подсчету не признается официальным утверждением запасов.
На основании чего производится утверждение запасов по твердым полезным ископаемым (ТПИ)?
На основании заключения госэкспертизы или отчета об оценке ресурсов по Кодексу KAZRC.. Для ТПИ предусмотрены два пути: традиционная госэкспертиза или использование стандартов KAZRC компетентным лицом.
Что из перечисленного относится к «продолжающему контракту на недропользование»?
Контракт на добычу, заключенный по результатам деятельности на территории контракта с расходами до начала добычи.. Продолжающий контракт логически следует за этапом разведки или подготовки, проведенным на той же территории.
Входят ли общие административные расходы в состав «расходов до начала добычи»?
Да, они включены в перечень расходов, понесенных до начала добычи после обнаружения.. Пункт 5 статьи 304 прямо включает общие административные расходы в состав затрат до начала добычи.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 304. Бесплатно.
📊 Инфографика
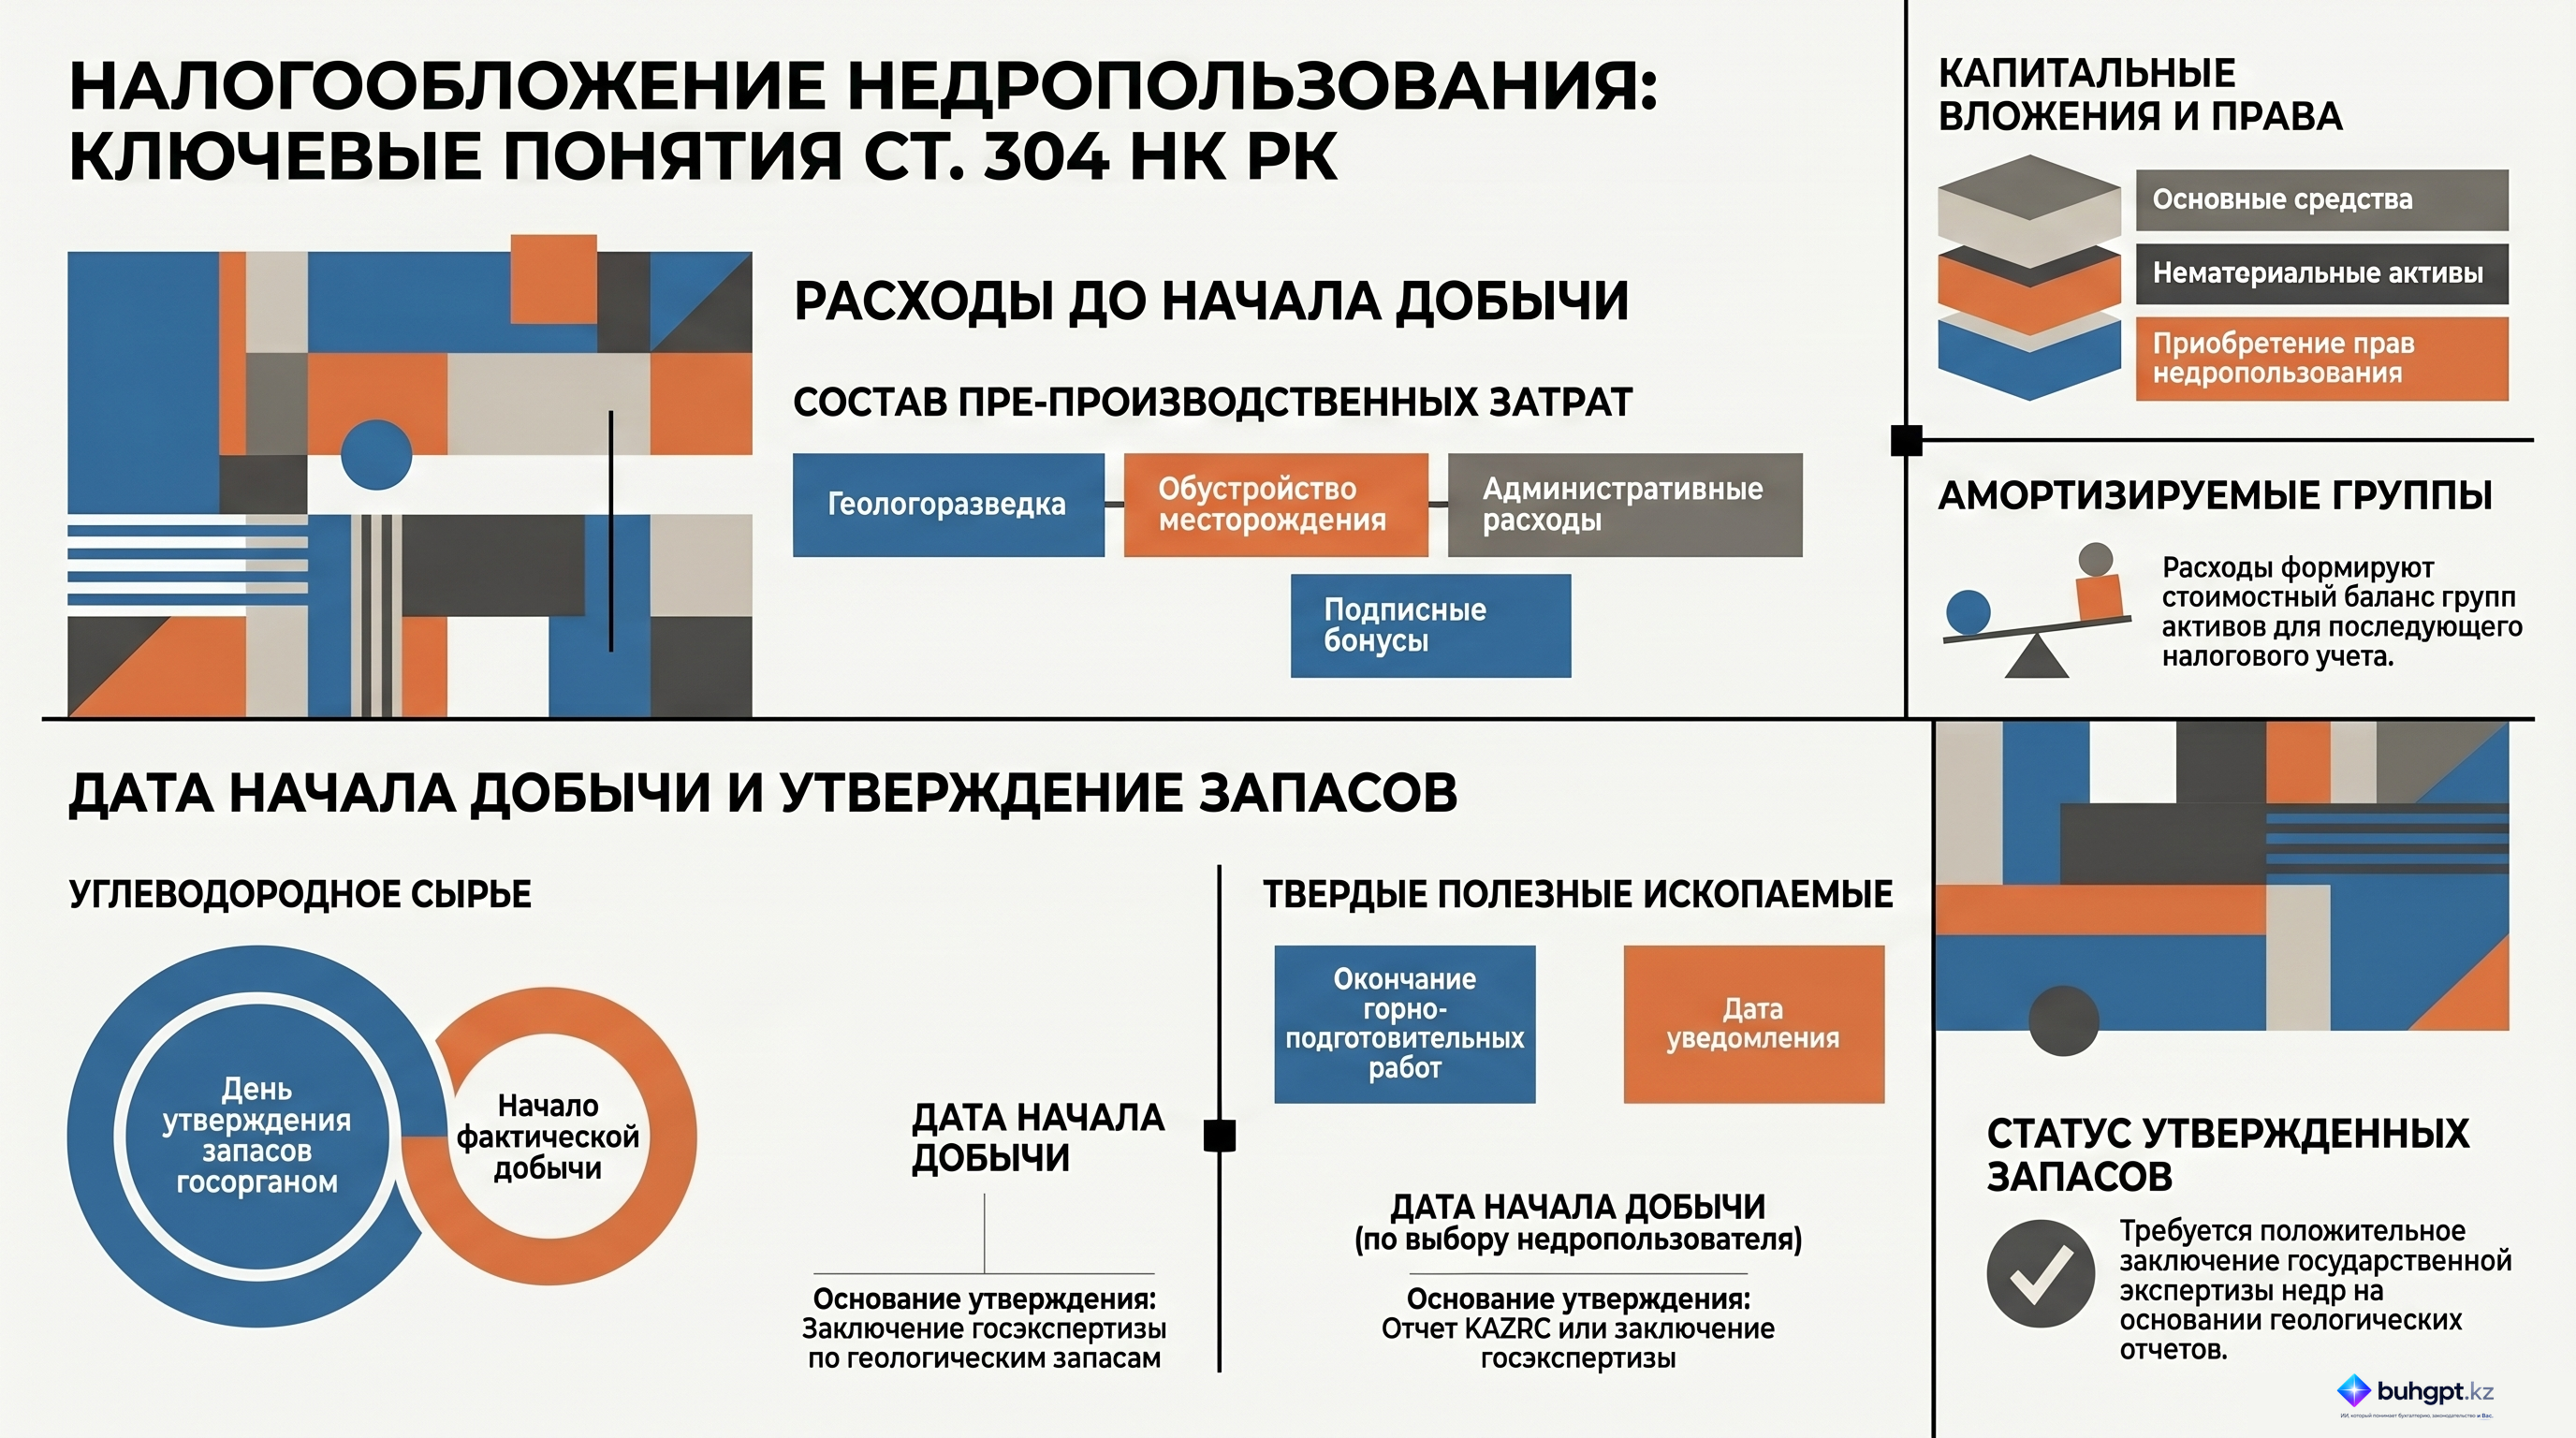
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления