Статья 312 НК РК 2026 — Перенос стоимостного баланса группы по расходам до начала добычи для определения вычета по расходам до начала добычи при отсутствии продолжающего контракта на недропользование
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
1. В случае отсутствия у недропользователя на дату прекращения действия контракта с расходами до начала добычи заключенного продолжающего контракта на недропользование и (или) отсутствия обнаружения полезных ископаемых для использования недропользователем права заключения продолжающего контракта на недропользование недропользователь вправе перенести стоимостный баланс группы по расходам до начала добычи в налоговый учет по выбору недропользователя по деятельности, осуществляемой по другому контракту на недропользование, или по внеконтрактной деятельности.
2. Перенос стоимостного баланса группы по расходам до начала добычи из контракта с расходами до начала добычи в налоговый учет по другому контракту на недропользование или по внеконтрактной деятельности осуществляется одновременно:
1) в налоговом учете по контракту с расходами до начала добычи – путем уменьшения стоимостного баланса группы по расходам до начала добычи по такому контракту на начало налогового периода с учетом:
расходов до начала добычи;
расходов после прекращения действия такого контракта, являющихся исполнением обязательств по такому контракту; и
корректировок стоимостного баланса группы по расходам до начала добычи;
2) в налоговом учете по другому контракту на недропользование или по внеконтрактной деятельности – путем:
увеличения стоимостного баланса группы по расходам до начала добычи;
формирования такой группы при отсутствии стоимостного баланса группы по расходам до начала добычи.
3. В случае переноса в более чем один налоговый учет по другому контракту на недропользование и (или) по внеконтрактной деятельности передаваемый стоимостный баланс группы по расходам до начала добычи распределяется и переносится между такими налоговыми учетами на основании одного из методов распределения, установленного для распределения общих расходов пунктом 12 статьи 757 настоящего Кодекса и указанного в налоговой учетной политике недропользователя.
4. Перенос, установленный настоящей статьей, производится на основании налогового регистра недропользователя.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Перенос стоимостного баланса группы по расходам до начала добычи (Статья 312 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 312 Налогового кодекса Республики Казахстан. Основное внимание уделяется процедуре переноса стоимостного баланса группы по расходам, понесенным недропользователем до начала добычи, в ситуациях, когда действие контракта на недропользование прекращается без обнаружения полезных ископаемых и при отсутствии продолжающего контракта.
Регламент позволяет налогоплательщикам сохранять налоговые вычеты по понесенным затратам, перенося их на другие контракты или внеконтрактную деятельность. Успешная реализация этого права требует строгого соблюдения правил одновременного отражения изменений в налоговом учете, использования утвержденных методов распределения и ведения соответствующих налоговых регистров.
Детальный анализ ключевых тем
1. Условия возникновения права на перенос
Согласно Статье 312 НК РК, право на перенос стоимостного баланса возникает при одновременном соблюдении следующих условий:
- Прекращение действия контракта: Контракт на недропользование завершен.
- Отсутствие коммерческого обнаружения: Полезные ископаемые в рамках данного контракта не были найдены.
- Отсутствие преемственности: У недропользователя нет продолжающего контракта, который мог бы поглотить данные расходы в рамках одной учетной системы.
2. Механизм налогового учета
Процесс переноса характеризуется принципом одновременности и зеркальности отражения операций в налоговом учете.
| Объект учета | Характер изменений | Учитываемые компоненты |
|---|---|---|
| Контракт, по которому расходы понесены | Уменьшение стоимостного баланса на начало периода | Расходы до начала добычи; расходы после прекращения контракта (связанные с обязательствами); корректировки баланса. |
| Новый объект (другой контракт или внеконтрактная деятельность) | Увеличение стоимостного баланса (или формирование новой группы) | Сумма перенесенного стоимостного баланса по расходам до начала добычи. |
3. Распределение и методология
В случаях, когда перенос осуществляется не в одну, а в несколько налоговых учетных систем, недропользователь обязан следовать установленным правилам:
- Методы распределения: Используются методы, определенные в пункте 12 статьи 757 Налогового кодекса РК.
- Учетная политика: Выбранный метод должен быть официально зафиксирован в налоговой учетной политике недропользователя.
- Документальное основание: Любые действия по переносу баланса должны подтверждаться записями в налоговом регистре недропользователя.
Ключевые цитаты и их контекст
«Если у недропользователя на момент прекращения действия контракта отсутствует продолжающий контракт на недропользование и не обнаружены полезные ископаемые, он имеет право перенести стоимостный баланс группы по расходам до начала добычи в налоговый учет».
Контекст: Данная норма определяет правовое поле и базовые критерии, при которых недропользователь может претендовать на сохранение налоговой стоимости активов (расходов) даже после закрытия неудачного проекта.
«Перенос стоимостного баланса группы по расходам до начала добычи осуществляется одновременно в налоговом учете... по другому контракту на недропользование или по внеконтрактной деятельности».
Контекст: Эта цитата подчеркивает гибкость законодательства, позволяющую учитывать расходы не только в рамках других добывающих проектов, но и в общей коммерческой деятельности предприятия, не связанной напрямую с конкретным контрактом на недропользование.
«Перенос производится на основании налогового регистра недропользователя».
Контекст: Указывает на критическую важность документального подтверждения и корректного оформления первичной налоговой документации для подтверждения правомерности вычетов.
Практические выводы и рекомендации
На основе анализа Статьи 312 НК РК можно выделить следующие важные аспекты для администрирования налогов недропользователя:
- Синхронизация данных: Необходимо обеспечить строгую одновременность корректировок: уменьшение баланса по старому контракту должно быть зеркально отражено как увеличение по новому объекту в одном налоговом периоде.
- Учет обязательств после закрытия: В сумму переноса следует включать не только исторические затраты на разведку, но и расходы, понесенные уже после прекращения контракта, если они были продиктованы обязательствами по этому контракту (например, ликвидационные мероприятия).
- Актуализация учетной политики: В случае наличия нескольких видов деятельности или нескольких контрактов, недропользователю необходимо заранее предусмотреть в учетной политике конкретный метод распределения расходов согласно ст. 757 НК РК.
- Контроль налоговых регистров: Налоговый регистр является единственным законным основанием для переноса, поэтому его структура должна детально раскрывать формирование и изменение стоимостного баланса группы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
При каком обязательном условии недропользователь имеет право перенести стоимостный баланс группы по расходам до начала добычи в налоговый учет согласно статье 312?
При отсутствии продолжающего контракта и если полезные ископаемые не были обнаружены.. Это базовое требование статьи 312: право на перенос возникает только при прекращении контракта без обнаружения ископаемых и при отсутствии преемственного контракта.
Куда именно может быть осуществлен перенос стоимостного баланса группы согласно рассматриваемой статье?
По другому контракту на недропользование или по внеконтрактной деятельности.. Статья 312 прямо указывает на эти две возможности для интеграции стоимостного баланса в налоговый учет.
Какое действие производится в налоговом учете по контракту, действие которого прекращено?
Уменьшение стоимостного баланса группы на начало налогового периода с учетом определенных расходов и корректировок.. Для осуществления переноса необходимо сначала 'списать' (уменьшить) баланс в учете старого контракта.
Что происходит в налоговом учете по 'принимающей' стороне (другому контракту или внеконтрактной деятельности) при переносе?
Увеличение стоимостного баланса группы или формирование группы при ее отсутствии.. Перенос подразумевает добавление стоимости к существующей группе или создание новой, если ранее расходов до начала добычи в этой системе не было.
Если перенос осуществляется сразу в несколько налоговых учетных систем, каким образом распределяется стоимостный баланс?
По одному из методов, установленных в пункте 12 статьи 757 Налогового кодекса и отраженных в учетной политике.. Статья 312 прямо отсылает к методикам распределения, закрепленным в статье 757 Налогового кодекса.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 312. Бесплатно.
📊 Инфографика
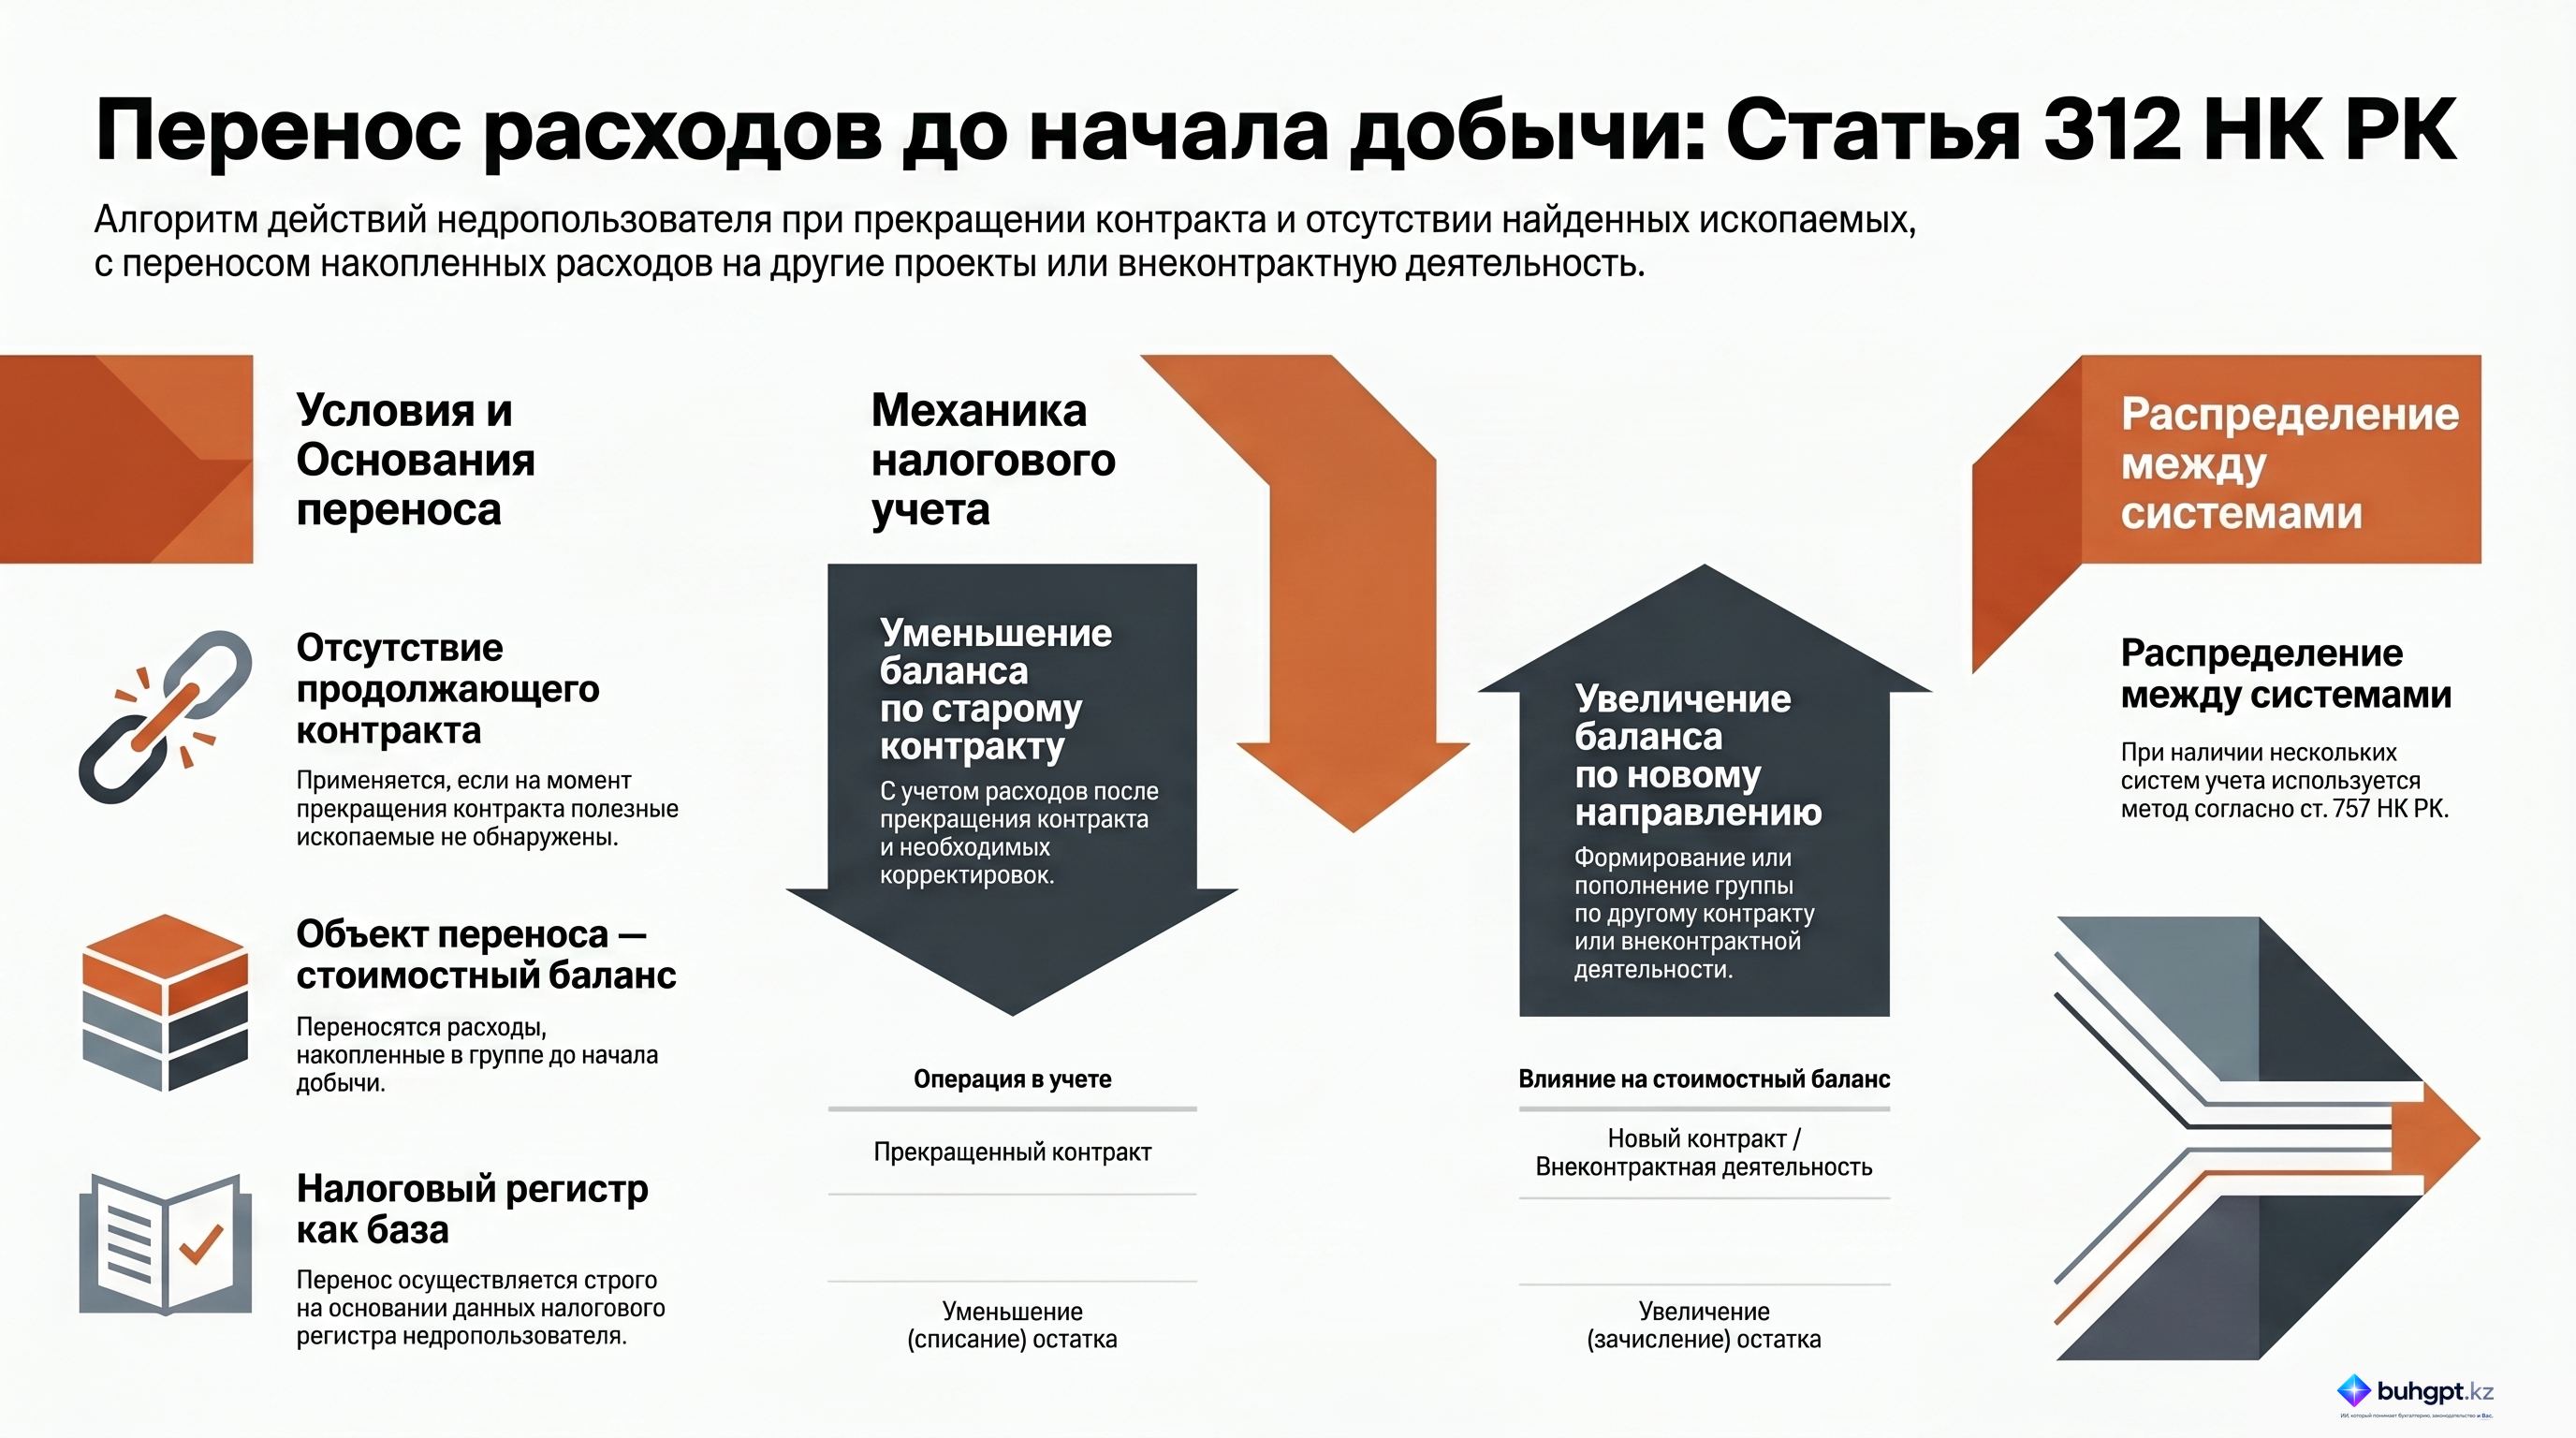
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году