Статья 311 НК РК 2026 — Вычет группы по расходам до начала добычи при завершении действия контракта на недропользование
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
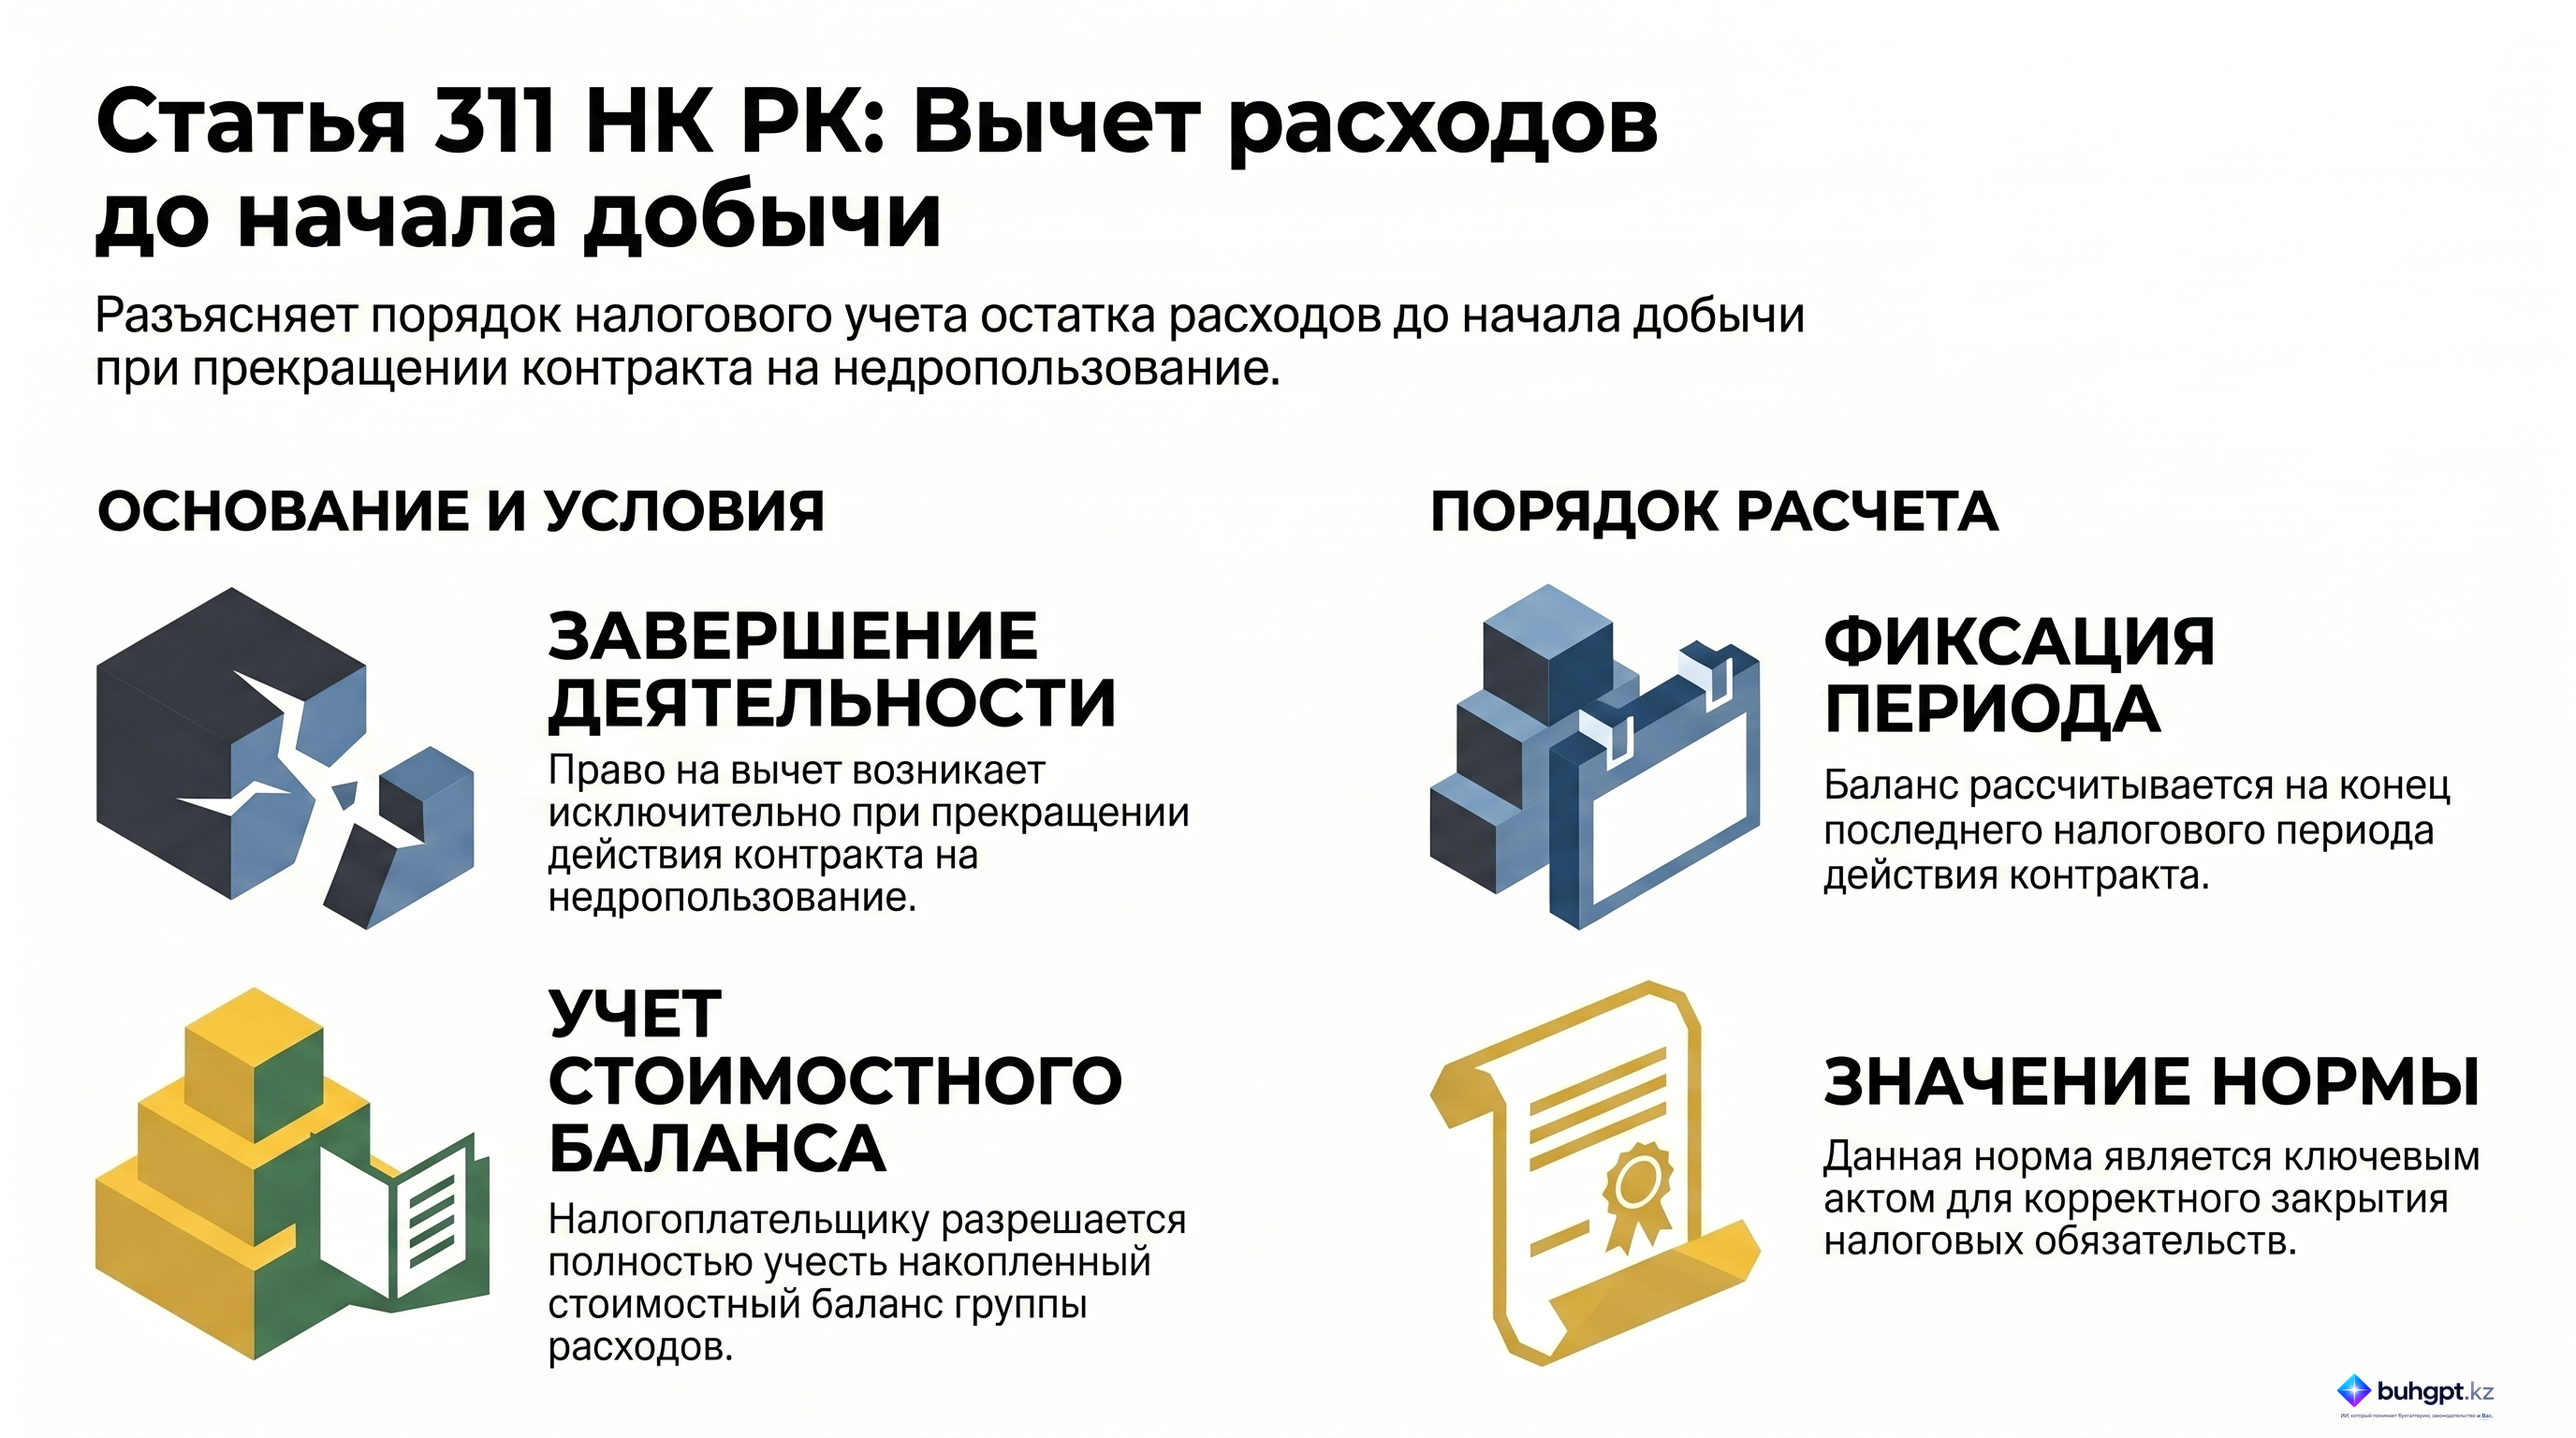
В случае завершения деятельности налогоплательщика по контракту на недропользование налогоплательщик имеет право отнести на вычеты в налоговом учете по такому контракту на недропользование сумму стоимостного баланса группы по расходам до начала добычи, сложившуюся на конец последнего налогового периода, в котором завершил действие контракт на недропользование.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг по Статье 311 Налогового кодекса Республики Казахстан: Вычет расходов до начала добычи
Исполнительное резюме
Данный документ представляет собой анализ положений Статьи 311 Налогового кодекса Республики Казахстан, регулирующей порядок налогового учета расходов, понесенных недропользователем до начала добычи. Основное внимание уделяется процедуре вычета стоимостного баланса группы таких расходов в момент прекращения действия контракта на недропользование. Положения статьи направлены на обеспечение правомерного завершения налогового учета для налогоплательщиков, прекращающих свою деятельность в рамках конкретных контрактных обязательств.
Анализ ключевых тем
1. Право на налоговый вычет при прекращении контракта
Центральным положением Статьи 311 является предоставление налогоплательщику права на учет суммы стоимостного баланса группы по расходам, произведенным до начала добычи. Это право возникает строго в контексте завершения деятельности по контракту на недропользование. Таким образом, законодательство предусматривает механизм окончательного списания накопленных прединвестиционных затрат, которые не были самортизированы или учтены иным образом в ходе реализации проекта.
2. Определение временных рамок и базы расчета
Статья четко регламентирует момент, на который должен быть зафиксирован стоимостный баланс для целей вычета:
- Событие: Завершение деятельности по контракту (прекращение действия контракта).
- Временная точка расчета: Конец последнего налогового периода, в котором контракт прекратил свое действие.
Этот механизм гарантирует, что в налоговом учете будут отражены все актуальные на момент закрытия проекта расходы, входящие в соответствующую группу.
Важные цитаты и контекст
Для глубокого понимания норм Статьи 311 необходимо обратить внимание на следующие ключевые формулировки из текста Налогового кодекса:
| Цитата | Контекст и значение |
|---|---|
| «...ему предоставляется право учесть в налоговом учете сумму стоимостного баланса группы по расходам до начала добычи.» | Определяет правовую возможность налогоплательщика уменьшить налогооблагаемую базу на сумму накопленных расходов при закрытии контракта. |
| «Этот баланс должен быть рассчитан на конец последнего налогового периода, в котором контракт на недропользование прекратил свое действие.» | Устанавливает строгий методологический порядок: расчет не может быть произведен произвольно, он привязан к завершению последнего отчетного цикла контракта. |
Практические выводы и идеи
На основании анализа Статьи 311 можно выделить следующие ключевые аспекты, важные для налогового администрирования и планирования недропользователей:
- Обязательность корректного закрытия баланса: Налогоплательщик должен обеспечить точный расчет стоимостного баланса группы расходов именно на конец последнего налогового периода. Любые ошибки в расчетах на этот момент могут привести к утрате права на вычет или к налоговым спорам.
- Привязка к юридическому факту: Основанием для применения данной статьи является юридическое прекращение действия контракта. Это требует от налогоплательщика синхронизации юридических процедур по расторжению/завершению контракта с процессами финансовой отчетности.
- Учет прединвестиционных затрат: Статья 311 подчеркивает важность ведения обособленного учета расходов до начала добычи в течение всего срока действия контракта, так как накопленный стоимостный баланс этой группы становится ключевым активом для налоговой оптимизации при завершении проекта.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Согласно $\text{Статье } 311$ Налогового кодекса РК, какое право предоставляется налогоплательщику при завершении деятельности по контракту на недропользование?
Учесть в налоговом учете сумму стоимостного баланса группы по расходам до начала добычи.. Норма статьи прямо указывает на право включения стоимостного баланса данной группы в налоговый учет при прекращении контракта.
На какой момент должен быть рассчитан стоимостный баланс группы по расходам до начала добычи для целей вычета?
На конец последнего налогового периода, в котором контракт прекратил свое действие.. Это четко установленный законодательством момент времени для фиксации итоговой суммы баланса.
О какой конкретно группе расходов идет речь в $\text{Статье } 311$?
Расходы до начала добычи.. Статья регулирует именно эту специфическую группу расходов, накопленных до этапа промышленной эксплуатации.
В каком виде учета реализуется право на вычет согласно рассматриваемой норме?
Налоговый учет.. Налоговый кодекс регулирует именно правила определения объектов налогообложения и ведения налогового учета.
Верно ли утверждение: Право на вычет баланса группы расходов до начала добычи возникает у налогоплательщика ежегодно в течение всего срока действия контракта?
Ложно. Данное право возникает специфически при завершении деятельности по контракту, а не является ежегодной нормой в течение срока его действия.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 311. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления