Статья 310 НК РК 2026 — Корректировки стоимостного баланса группы по расходам до начала добычи
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
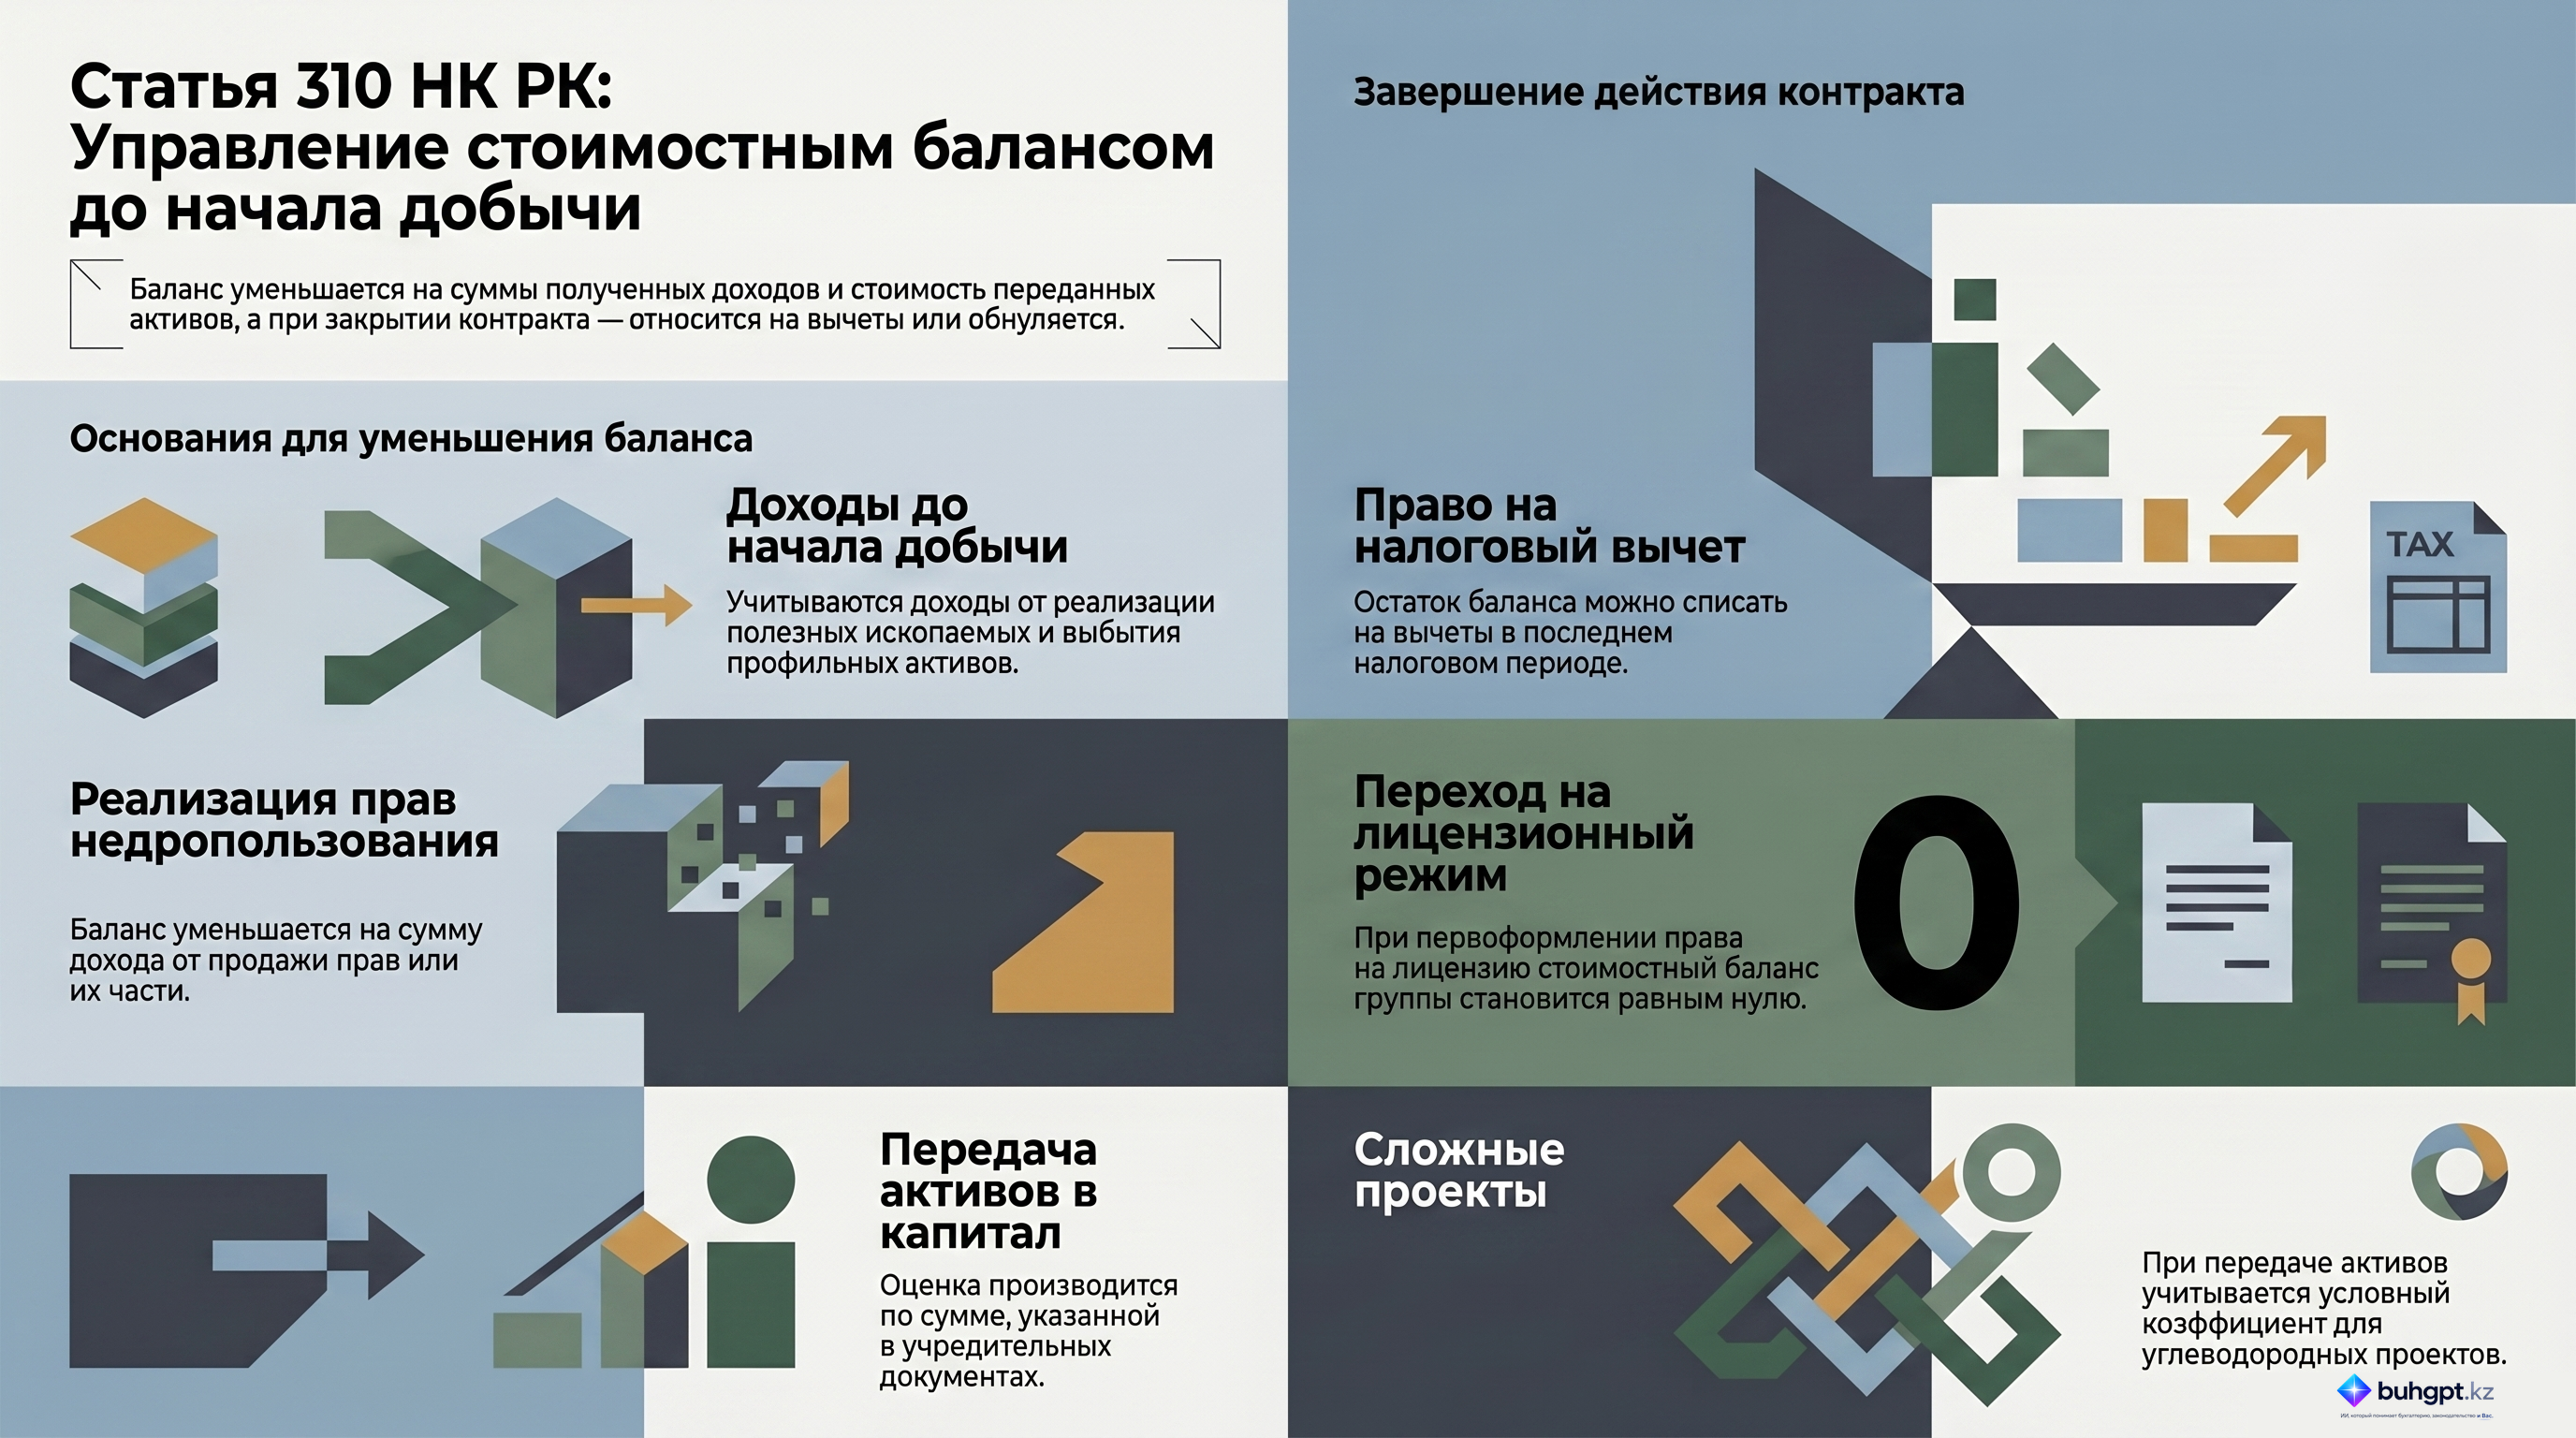
1. Стоимостный баланс группы по расходам до начала добычи (кроме начисленного, но невыплаченного вознаграждения по инвестиционному финансированию в соответствии с законодательством Республики Казахстан о недрах и недропользовании) уменьшается на следующие суммы:
1) доходы, относящиеся к контракту с расходами до начала добычи, полученные недропользователем до даты начала добычи после обнаружения, включая доходы от реализации полезных ископаемых, а также доходы от выбытия активов, включенных в группу по расходам до начала добычи;
2) доходы, полученные от реализации права недропользования или его части по этому контракту с расходами до начала добычи;
3) стоимость активов, учтенных в группе по расходам до начала добычи, при их передаче в качестве вклада в уставный капитал иного юридического лица. При этом такая стоимость определяется на основе стоимости вклада, указанной в учредительных документах юридического лица;
4) стоимость безвозмездно переданных активов, учтенных в группе по расходам до начала добычи, указанную в акте приема-передачи названных активов иному лицу, в размере не менее чем балансовая стоимость таких активов по данным бухгалтерского учета недропользователя на дату передачи.
2. По контрактам на разведку и добычу или добычу углеводородов по сложным проектам (за исключением газовых проектов на суше) суммы расходов в виде стоимости активов, предусмотренные подпунктами 3) и 4) пункта 1 настоящей статьи, определяются с учетом ранее примененного условного коэффициента, установленного пунктом 5 статьи 305 настоящего Кодекса.
3. В случае завершения деятельности по контракту на недропользование недропользователь имеет право отнести на вычеты в налоговом учете по такому контракту на недропользование величину стоимостного баланса группы по расходам до начала добычи, сложившуюся на конец последнего налогового периода, в котором завершил действие контракт на недропользование, за исключением случая прекращения действия контракта на недропользование в связи с переоформлением права недропользования на лицензионный режим недропользования. Размер данной группы на конец налогового периода становится равным нулю.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор: Статья 310 Налогового кодекса Республики Казахстан — Изменения в стоимостном балансе группы по затратам до начала добычи
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 310 Налогового кодекса Республики Казахстан. Основное внимание уделяется механизмам корректировки стоимостного баланса группы по расходам, понесенным недропользователем до начала добычи. Законодательство устанавливает четкие правила уменьшения этого баланса при получении определенных видов доходов или выбытии активов. Регулирование охватывает как стандартные процедуры оценки активов, так и специфические условия для сложных проектов по разведке и добыче углеводородов, а также определяет порядок налогового учета при прекращении действия контрактов.
Детальный анализ ключевых тем
1. Механизм уменьшения стоимостного баланса
Согласно статье 310, стоимостный баланс группы по расходам до начала добычи подлежит обязательному уменьшению. Важным исключением является начисленное, но невыплаченное вознаграждение по инвестиционному финансированию, которое не учитывается при данных корректировках.
Уменьшение баланса происходит на суммы, классифицированные по четырем основным категориям:
| Категория | Описание доходов или активов | Основание для оценки |
|---|---|---|
| Доходы от деятельности | Доходы по контракту на расходы до начала добычи, полученные после обнаружения, но до начала добычи (реализация полезных ископаемых, выбытие активов группы). | Фактически полученный доход. |
| Реализация прав | Доходы от продажи права недропользования или его части. | Сумма реализации. |
| Вклад в уставный капитал | Стоимость активов группы при их передаче в качестве вклада в уставный капитал другого юридического лица. | Сумма, указанная в учредительных документах. |
| Безвозмездная передача | Стоимость активов, переданных безвозмездно. | Акт приема-передачи (не ниже балансовой стоимости по бухучету на дату передачи). |
2. Особенности для сложных проектов
Для контрактов на разведку и добычу углеводородов по сложным проектам (за исключением газовых проектов на суше) предусмотрен особый порядок оценки стоимости активов при их передаче в уставный капитал или безвозмездном отчуждении. В этих случаях стоимость определяется с применением условного коэффициента, установленного пунктом 5 статьи 305 Налогового кодекса.
3. Налоговый учет при прекращении контракта
Статья определяет два сценария развития событий при завершении деятельности по контракту на недропользование:
- Общий порядок: Недропользователь имеет право отнести на вычеты всю величину стоимостного баланса группы, сложившуюся на конец последнего налогового периода действия контракта.
- Исключительный случай (Лицензионный режим): Если контракт прекращается в связи с переоформлением права недропользования на лицензионный режим, размер стоимостного баланса группы на конец налогового периода признается равным нулю. В этом случае право на вычет остатка баланса утрачивается.
Ключевые цитаты и контекст
«Стоимостный баланс группы по расходам до начала добычи... подлежит уменьшению на следующие суммы: [...] Доходы, связанные с контрактом на расходы до начала добычи, полученные недропользователем до начала добычи после обнаружения...»
- Контекст: Данная норма устанавливает обязанность недропользователя корректировать налогооблагаемую базу при получении первых доходов от проекта еще до официального старта этапа добычи.
«В этом случае размер группы на конец налогового периода становится равным нулю».
- Контекст: Относится к ситуации перехода на лицензионный режим. Это критическое положение подчеркивает налоговые последствия смены правового режима недропользования, фактически аннулируя накопленный стоимостный баланс для целей вычета.
Практические выводы
- Контроль балансовой стоимости: При безвозмездной передаче активов крайне важно сопоставлять стоимость в акте приема-передачи с данными бухгалтерского учета, так как налоговое законодательство запрещает использовать оценку ниже балансовой.
- Учет специфики проектов: Операторам сложных углеводородных проектов необходимо интегрировать условный коэффициент (согласно ст. 305) в расчеты при выбытии активов, чтобы избежать ошибок в налоговой отчетности.
- Стратегическое планирование при смене режима: Переход на лицензионный режим требует тщательного финансового анализа, так как полная аннуляция стоимостного баланса группы до начала добычи может существенно повлиять на итоговую налоговую нагрузку предприятия.
- Право на вычет: В случае окончательного прекращения контракта (без перехода на лицензию) компаниям следует обеспечить корректное формирование итогового сальдо группы для реализации права на налоговый вычет в последнем периоде.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какая статья Налогового кодекса Республики Казахстан регулирует изменения в стоимостном балансе группы по затратам до начала добычи?
Статья 310. Данная статья целиком посвящена правилам корректировки стоимостного баланса группы по расходам, понесенным до этапа добычи.
Что из перечисленного НЕ уменьшает стоимостный баланс группы по расходам до начала добычи согласно общему правилу?
Начисленное, но невыплаченное вознаграждение по инвестиционному финансированию. Закон прямо исключает начисленное, но фактически не выплаченное вознаграждение из сумм, на которые уменьшается баланс.
На основании какого документа определяется стоимость активов при их передаче в качестве вклада в уставный капитал?
На основании учредительных документов. Согласно пункту 3, сумма, зафиксированная в учредительных документах, является базой для определения стоимости вклада.
Какое ограничение установлено для стоимости безвозмездно переданных активов, уменьшающих баланс?
Стоимость не может быть ниже балансовой стоимости по данным бухгалтерского учета. Пункт 4 статьи 310 устанавливает нижний предел стоимости на дату передачи актива по данным бухучета.
Что необходимо учитывать при определении стоимости передаваемых активов для сложных проектов по разведке и добыче углеводородов?
Ранее примененный условный коэффициент. Для таких проектов стоимость активов корректируется с учетом коэффициента, установленного пунктом 5 статьи 305.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 310. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления